Prospettive del mercato dei materiali compositi aerospaziali:
Il mercato dei compositi aerospaziali aveva un valore di 39,2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 121,75 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 12,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei compositi aerospaziali è stimato a 43,9 miliardi di dollari.
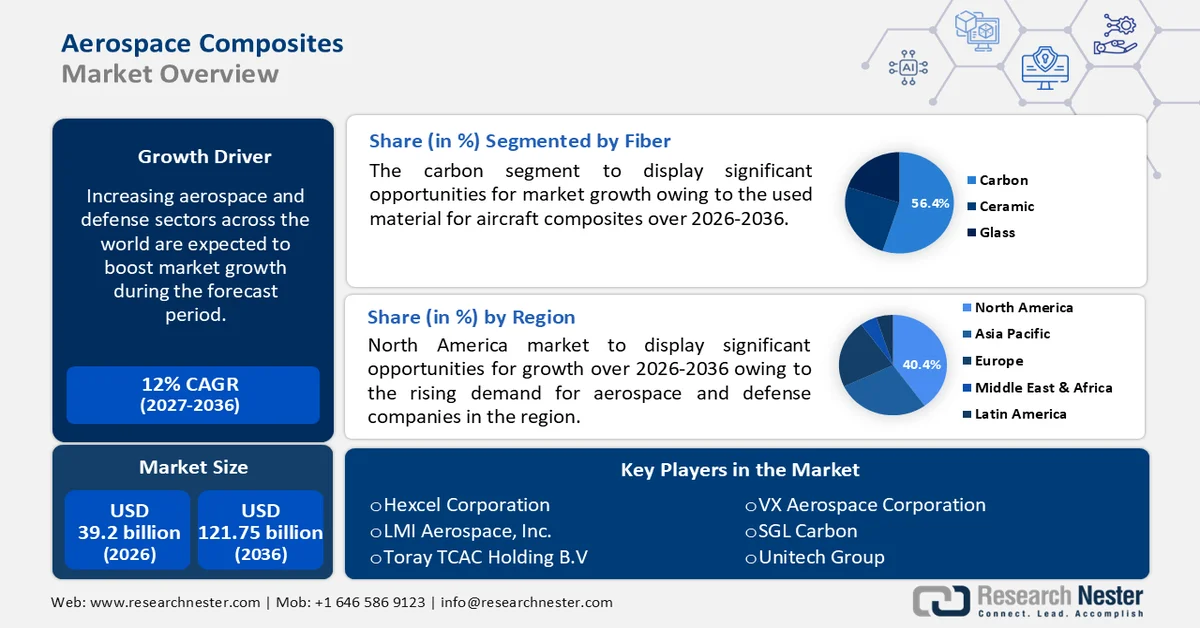
Il mercato è destinato a una crescita considerevole nei prossimi anni, poiché l'industria aeronautica è alla ricerca di materiali leggeri e ad alta resistenza per migliorare l'efficienza del carburante, le prestazioni e la sostenibilità. Le continue attività di ricerca e sviluppo rappresentano la risorsa principale di questo settore, garantendo così un flusso costante di entrate. Nel novembre 2023, il Dipartimento della Difesa degli Stati Uniti (DOE) ha stanziato un totale di 3,7 milioni di dollari a Qarbon Aerospace nell'ambito del programma IBAS (Industrial Base Analysis and Sustainment) per lo sviluppo di strutture composite termoplastiche a fibra continua leggere e avanzate per l'aviazione militare. Questo investimento supporta la progettazione e la produzione di componenti con maggiore efficienza, durata e facilità di riparazione, comprese strutture con protezione antighiaccio, rappresentando quindi un'opportunità redditizia per la crescita e la visibilità del mercato.
Inoltre, le collaborazioni reciprocamente vantaggiose tra aziende aerospaziali e scienziati dei materiali stanno accelerando l'integrazione di compositi migliorati negli aeromobili di nuova generazione, evidenziando il loro ruolo essenziale nel plasmare il futuro dell'ingegneria aerospaziale. Nel marzo 2023, la NASA ha annunciato che il suo progetto Hi-Rate Composite Aircraft Manufacturing (HiCAM) ha stanziato un totale di 50 milioni di dollari a 14 organizzazioni, tra cui Boeing, Spirit AeroSystems e Northrop Grumman, per lo sviluppo di materiali compositi avanzati e processi di produzione per le strutture degli aeromobili. Pertanto, grazie a queste partnership pubblico-private nell'ambito dell'Advanced Composites Consortium (HiCAM), l'iniziativa accelera lo sviluppo tecnologico, la valutazione e la dimostrazione su vasta scala di componenti di fusoliera e ali, migliorando così la sostenibilità e apportando benefici al mercato.
Chiave Materiali compositi aerospaziali Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
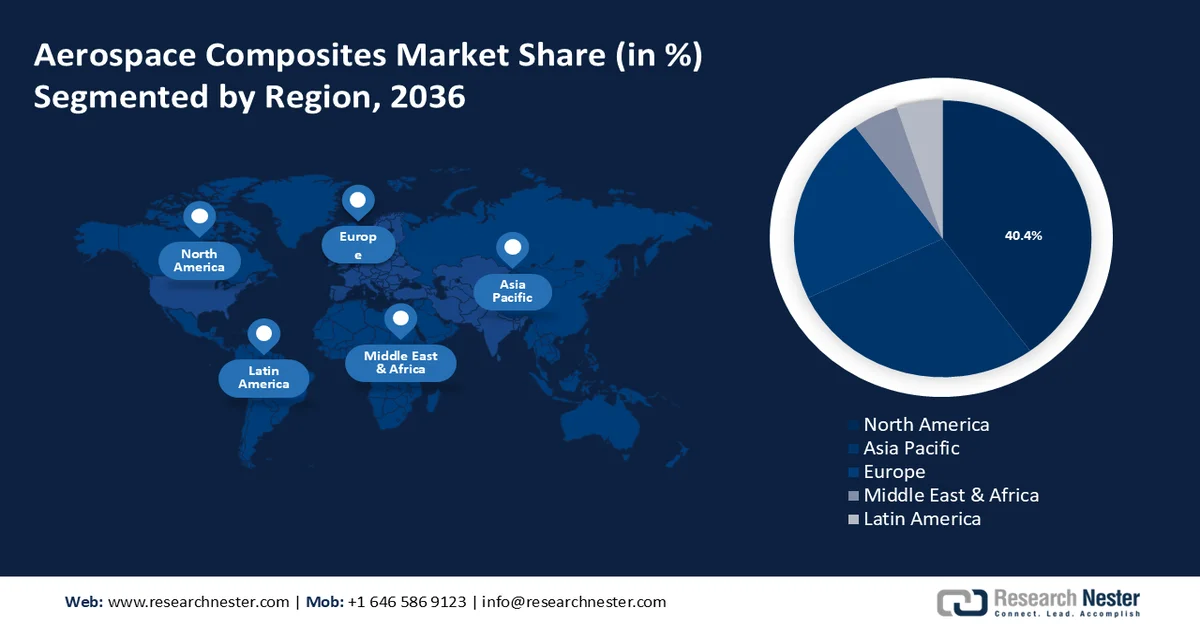
- Si prevede che il mercato nordamericano dei compositi aerospaziali raggiungerà una quota del 40,4% entro il 2036, grazie a infrastrutture e catene di approvvigionamento consolidate nel settore aerospaziale.
- La regione Asia-Pacifico è destinata a registrare la crescita più rapida tra il 2027 e il 2036, trainata dall'espansione dell'industria aeronautica e dall'aumento delle capacità produttive regionali.
Approfondimenti sul segmento:
- Si prevede che il sottotipo di compositi in fibra di carbonio rappresenterà il 56,4% del mercato dei compositi aerospaziali entro il 2036, grazie al loro eccezionale rapporto resistenza-peso e alle prestazioni affidabili nei componenti aerospaziali essenziali.
- Si prevede che il segmento dei componenti esterni conquisterà una quota considerevole entro il 2036, grazie alla loro capacità di ridurre il peso degli aeromobili, migliorando al contempo l'efficienza del carburante e la durata strutturale.
Principali tendenze di crescita:
- Riduzione del peso ed efficienza dei consumi
- Iniziative per il controllo delle emissioni e la sostenibilità
Principali sfide:
- Complessità tecnica nella produzione
- Sfide in materia di sostenibilità e riciclo
Attori chiave: Toray Industries, Inc., Hexcel Corporation, Solvay S.A., SGL Carbon SE, Teijin Limited, Mitsubishi Chemical Holdings Corporation, Owens Corning, Gurit Holding AG, Huntsman Corporation.
Globale Materiali compositi aerospaziali Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:39,2 miliardi di dollari
- Dimensioni del mercato nel 2027:43,9 miliardi di dollari
- Dimensioni del mercato previste:121,75 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 12,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (35% di quota entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Francia, Regno Unito
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Brasile
Last updated on : 31 August, 2026
Mercato dei materiali compositi aerospaziali: fattori di crescita e sfide
Fattori di crescita
- Riduzione del peso ed efficienza del carburante: i materiali compositi aerospaziali sono leggeri rispetto all'alluminio, il che a sua volta riduce il consumo di carburante e i costi operativi. Queste strutture migliorano anche l'autonomia degli aeromobili e l'efficienza del carico utile, favorendo così una grande diffusione sul mercato. A tal proposito, nell'aprile 2023, il Dipartimento dell'Energia degli Stati Uniti ha rinnovato i finanziamenti per l'Institute for Advanced Composites Manufacturing Innovation (IACMI), stanziando un totale di 6 milioni di dollari nel primo anno per promuovere la ricerca, la commercializzazione e la produzione nazionale di materiali compositi. Questo investimento accelererà la ricerca sui compositi, che sono durevoli ed economici rispetto ai materiali tradizionali. Pertanto, tali fattori stimoleranno la crescita del mercato rafforzando le capacità produttive ed espandendo l'adozione dei compositi nelle applicazioni aerospaziali.
- Iniziative per il controllo delle emissioni e la sostenibilità: l'industria aeronautica mondiale si concentra principalmente sul raggiungimento di emissioni nette pari a zero, il che sta accelerando l'utilizzo di questi materiali. In questo contesto, i compositi contribuiscono agli obiettivi di sostenibilità a lungo termine migliorando l'efficienza aerodinamica e supportando le tecnologie di propulsione. Nell'ottobre 2025, l'Organizzazione Internazionale dell'Aviazione Civile (ICAO) ha rafforzato il quadro globale per raggiungere emissioni nette di carbonio pari a zero nel settore dell'aviazione internazionale entro il 2050, con il sostegno incondizionato di tutti gli Stati membri alle risoluzioni ambientali. Inoltre, l'Assemblea raccomanda l'adozione di energie più pulite, includendo carburanti per l'aviazione sostenibili e rafforzando il sistema di compensazione e riduzione delle emissioni di carbonio per l'aviazione internazionale, al fine di accelerare gli sforzi di decarbonizzazione e favorire l'intero mercato dei compositi aerospaziali.
- Aumento della domanda globale di aeromobili: la ripresa del traffico aereo passeggeri, soprattutto nei paesi emergenti, ha portato a un significativo accumulo di ordini di aeromobili. In questo contesto, i principali produttori stanno aumentando i ritmi di produzione di aeromobili a basso consumo di carburante, molti dei quali incorporano un elevato contenuto di materiali compositi nella fusoliera, nelle ali e nei componenti strutturali. Secondo le statistiche ufficiali pubblicate dall'IEA nel gennaio 2025, il traffico aereo commerciale globale di passeggeri è tornato a quasi il 95% dei livelli pre-pandemia nel 2023, trainato in gran parte dall'Asia-Pacifico, dove la domanda di viaggi internazionali è aumentata di oltre il 120% su base annua in seguito alla riapertura della Cina. Si osserva inoltre che l'aviazione nazionale è cresciuta del 30%, mentre i voli internazionali si sono espansi di oltre il 40%, riflettendo una forte ripresa del trasporto aereo e aumentando quindi il potenziale di crescita del mercato.
Sfide
- Complessità tecnica nella produzione: la produzione di compositi aerospaziali è un processo piuttosto complesso che richiede attrezzature speciali e competenze specialistiche. Tecniche come il posizionamento automatizzato delle fibre, lo stampaggio a trasferimento di resina e il consolidamento di compositi termoplastici necessitano di un controllo preciso della temperatura e della pressione, nonché di cicli di polimerizzazione per garantire prestazioni costanti del materiale. Qualsiasi deviazione può causare difetti strutturali, riducendo la sicurezza e l'affidabilità dei prodotti nel mercato dei compositi aerospaziali. Inoltre, l'integrazione di questi compositi in grandi strutture aeronautiche spesso comporta il collegamento con componenti metallici, operazione complessa in termini di adesione e dilatazione termica. Pertanto, questo aumento di complessità può comportare ritardi nella produzione, problemi di controllo qualità e persino costi operativi più elevati, rendendo il settore difficile per le aziende più piccole.
- Sfide in termini di sostenibilità e riciclo: i materiali compositi offrono un rapporto resistenza-peso superiore, ma le preoccupazioni relative all'impatto ambientale e alla riciclabilità rappresentano ostacoli considerevoli che frenano la crescita del mercato. La maggior parte dei compositi di grado aerospaziale, in particolare i materiali a base di termoindurenti, sono difficili da riciclare e gli aeromobili a fine vita generano maggiori volumi di rifiuti compositi. In questo contesto, le pressioni normative e le crescenti aspettative di sostenibilità da parte delle compagnie aeree e dei governi stanno spingendo i produttori a cercare alternative ecocompatibili e sistemi di riciclo a ciclo chiuso. D'altro canto, lo sviluppo di compositi termoplastici riciclabili o di metodi di riciclo chimico richiede ingenti investimenti in ricerca e sviluppo e nuove infrastrutture produttive, creando ostacoli all'espansione del mercato.
Dimensioni e previsioni del mercato dei materiali compositi aerospaziali:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
12% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
39,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
121,75 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei materiali compositi aerospaziali:
Analisi del segmento del tipo di fibra
Si prevede che i compositi in fibra di carbonio guideranno il mercato dei compositi aerospaziali, raggiungendo una quota del 56,4% entro il 2036, grazie al loro eccezionale rapporto resistenza-peso e alle prestazioni affidabili nei componenti aerospaziali essenziali. Ad esempio, nel giugno 2024, Airbus ha annunciato di aver sviluppato un prototipo di pannello anteriore per l'elicottero H145 PioneerLab utilizzando compositi in fibra di carbonio di origine biologica, realizzati con acrilonitrile sostenibile ricavato da CO₂ atmosferica e altre materie prime rinnovabili. Questo pannello è stato testato in volo nel maggio 2024 e ha dimostrato prestazioni equivalenti a quelle dei compositi convenzionali, con iniziative a basso impatto ambientale, indicando quindi un più ampio potenziale di applicazione. Inoltre, si prevede che i crescenti investimenti in tecnologie aeronautiche sostenibili accelereranno ulteriormente l'adozione di compositi avanzati in fibra di carbonio nelle applicazioni aerospaziali.
Analisi del segmento applicativo
Si prevede che i componenti esterni acquisiranno una quota di mercato considerevole nei prossimi anni. La crescita di questa sottocategoria è dovuta principalmente alla sua capacità di rivestire elementi critici come ali, sezioni della fusoliera e impennaggi. L'utilizzo di materiali compositi in queste aree è influenzato soprattutto dalla loro capacità di ridurre il peso complessivo dell'aeromobile, migliorando direttamente l'efficienza del carburante e le prestazioni operative. Gli elementi strutturali primari, come le cassoni alari e i pannelli della fusoliera, beneficiano in particolare delle adeguate proprietà di resistenza dei compositi, che consentono agli ingegneri di ottimizzare la capacità portante in direzioni specifiche. Inoltre, l'intrinseca resistenza alla corrosione dei materiali compositi aumenta la durata e riduce le esigenze di manutenzione durante l'intero ciclo di vita dell'aeromobile, supportando così sia il settore commerciale che quello della difesa.
Analisi del segmento del processo produttivo
Si prevede che la laminazione dominerà il mercato dei compositi aerospaziali con una quota significativa durante il periodo di riferimento. Comprende metodi sia manuali che automatizzati che consentono la produzione di geometrie complesse e prototipi. Le tecnologie di laminazione si stanno inoltre diffondendo rapidamente, poiché offrono elevata precisione, qualità costante e maggiore efficienza produttiva rispetto ai metodi tradizionali. Questi approcci automatizzati consentono ai produttori di ridurre gli sprechi di materiale, migliorare la ripetibilità e accelerare i tempi di produzione di componenti aerospaziali complessi. Di conseguenza, i processi di laminazione vengono adottati per strutture critiche come sezioni di fusoliera, rivestimenti alari e altre parti ad alte prestazioni, consolidando il loro ruolo di elementi chiave per il miglioramento della produzione di compositi nella moderna produzione aeronautica.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di fibra |
|
Applicazione |
|
Processo di produzione |
|
Tipo di matrice |
|
Tipo di golf |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei materiali compositi aerospaziali - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano dei compositi aerospaziali deterrà la quota maggiore, pari al 40,4%, del settore globale entro la fine del 2036. La leadership della regione è principalmente trainata da infrastrutture e catene di fornitura aerospaziali consolidate. La presenza di importanti OEM e produttori promuove un ecosistema commerciale favorevole nella regione. Ad esempio, nel gennaio 2026, Continuous Composites ha annunciato di aver ricevuto un contratto del valore di 1,25 milioni di dollari nell'ambito dell'AFWERX Manufacturing Challenge per sviluppare metodi di giunzione e irrigidimento di nuova generazione per strutture aerospaziali utilizzando il suo processo di produzione digitale CF3D. CF3D consente la produzione automatizzata e scalabile di compositi a fibra continua e supporta l'obiettivo del Dipartimento dell'Aeronautica Militare di accelerare le tecnologie di produzione innovative per piattaforme aerospaziali e di difesa più leggere, con un impatto positivo sulla crescita del mercato.
I crescenti investimenti in innovazioni strutturali per la riduzione del peso di velivoli commerciali e militari stanno stimolando l'adozione di materiali compositi nel mercato aerospaziale statunitense , inclusi materiali ibridi e multifunzionali. I laboratori federali e i programmi di ricerca e sviluppo militari del paese stanno stanziando ingenti finanziamenti, incoraggiando un numero sempre maggiore di aziende a insediarsi negli Stati Uniti. Nell'ottobre 2023, come riportato dalla US Economic Development Association, il Dipartimento del Commercio ha designato l'American Aerospace Materials Manufacturing Tech Hub di Spokane, Washington, come uno dei 31 Tech Hub inaugurali previsti dal CHIPS and Science Act. Guidato dalla Gonzaga University, il Tech Hub svilupperà processi di produzione ad alta velocità di compositi termoplastici per velivoli leggeri, sfruttando le istituzioni di ricerca regionali, i fornitori del settore aerospaziale e le competenze della forza lavoro, il che indica prospettive di mercato positive.
Un solido polo regionale di fornitori e collaborazioni accademiche, incentrato sulle prestazioni in condizioni meteorologiche estreme, è il principale motore che traina il mercato canadese . I materiali vengono sviluppati per mantenere la loro resistenza in climi freddi e rigidi e per operare ad alta quota, supportando piattaforme aerospaziali sia commerciali che specializzate, inclusi aerei da ricognizione e jet regionali. Nel febbraio 2026, il Dipartimento per lo Sviluppo Economico delle Regioni del Quebec ha annunciato il sostegno a 28 progetti nel settore della difesa del Quebec. In questo contesto, il Centro di Sviluppo dei Materiali Compositi del Quebec (Cégep de Saint-Jérôme) di Laurentides ha ricevuto un finanziamento a fondo perduto di 400.000 dollari per potenziare le proprie attrezzature e infrastrutture. Il progetto mira principalmente a rafforzare le capacità del centro nel supportare le imprese con l'innovazione e il trasferimento tecnologico nel settore dei materiali compositi.
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dei materiali compositi aerospaziali nella regione Asia-Pacifico registrerà il tasso di crescita più rapido dal 2027 al 2036. La crescita della regione è in gran parte attribuibile all'espansione dell'industria aeronautica e all'aumento delle capacità produttive in Cina, Giappone, India e Australia. I governi di questa regione stanno rafforzando la produzione nazionale di componenti compositi avanzati attraverso iniziative di supporto, aumentando così l'autosufficienza della regione in materia di materiali aeronautici. L'Agenzia giapponese per la scienza e la tecnologia (JSCA) ha gestito il Programma di sviluppo di tecnologie critiche per la sicurezza economica per l'anno fiscale 2025, che supporta la ricerca sui materiali aerospaziali focalizzata su tecnologie di adesione innovative per i materiali compositi. Questo programma mira principalmente a promuovere tecnologie di base che contribuiscano alla creazione di metodi di adesione robusti per i compositi, migliorando le capacità del Giappone nel settore dei materiali aerospaziali. Il finanziamento era disponibile fino a 300 milioni di yen (circa 2,1 milioni di dollari USA) per oltre cinque anni.
I programmi aerospaziali commerciali e militari finanziati dal governo stanno alimentando una forte domanda nel mercato dei materiali compositi aerospaziali in Cina, rafforzando così le catene di approvvigionamento locali. Anche fattori come la rapida industrializzazione delle linee di produzione e l'integrazione di sistemi di automazione avanzati per le strutture di grandi dimensioni degli aeromobili stanno contribuendo alla crescita del mercato nazionale. Secondo i dati governativi pubblicati nel dicembre 2025, la Shenyang Aviation and Aerospace City ha completato le strutture principali del nuovo stabilimento della Shenyang Aircraft, con la produzione su vasta scala di componenti aerospaziali, inclusi i materiali compositi. Il progetto per i materiali compositi della Shenyang Aircraft aumenterà significativamente l'offerta locale di componenti per fusoliere e parti strutturali, dal 50% all'80%, integrando linee di produzione avanzate ed espandendo le catene di approvvigionamento a monte e a metà filiera.
L'enfasi sulla produzione di componenti modulari in materiale composito per i settori aerospaziale civile e della difesa è il principale fattore trainante della crescita del mercato indiano . Il Paese si sta affermando come uno dei mercati di crescita più importanti, supportato da politiche governative e investimenti privati che potenziano efficacemente le capacità di produzione, manutenzione e tecniche degli aeromobili. Nel novembre 2023, Airbus ha notificato nuovi contratti con i fornitori nazionali Aequs, Dynamatic, Gardner e Mahindra Aerospace per la produzione di componenti di fusoliera e ali per i programmi A320neo, A330neo e A350, supportando così l'iniziativa governativa AatmaNirbhar Bharat (India autosufficiente). Questi contratti rafforzano l'ecosistema aerospaziale del Paese nei settori della lavorazione della lamiera, della meccanica e dell'estrusione, indicando un enorme potenziale di crescita per i componenti modulari e in materiale composito sia nell'aviazione civile che in quella militare.
Approfondimenti sul mercato europeo
Il mercato europeo dei materiali compositi aerospaziali sta consolidando la sua posizione nel panorama globale, grazie soprattutto agli obiettivi di economia circolare e alle infrastrutture di ricerca e sviluppo all'avanguardia. Germania, Regno Unito, Francia e Spagna sono leader del settore e il quadro normativo regionale garantisce una fluida integrazione della catena di fornitura globale. Nel marzo 2025, l'Associazione europea dell'industria dei compositi (EuCIA), in collaborazione con JEC e con il supporto della Commissione europea, ha lanciato l'Alleanza europea per i materiali compositi circolari (European Circular Composites Alliance) con l'obiettivo primario di promuovere un'economia circolare per i materiali compositi in Europa. Inoltre, l'alleanza si propone di definire obiettivi per il riciclo, il riutilizzo e il riadattamento dei compositi, sviluppare standard di progettazione circolare dei prodotti e creare un forum collaborativo per gli operatori del settore, contribuendo così a rafforzare il mercato europeo.
Il mercato tedesco dei compositi aerospaziali ha acquisito maggiore slancio grazie alla sua capacità di sviluppare compositi multifunzionali che combinano prestazioni strutturali con proprietà di gestione termica integrate. Si è registrata una crescente domanda di componenti aeronautici più resistenti e sostenibili, e i programmi di ricerca e innovazione sostenuti dal governo ne promuovono ulteriormente l'adozione. Nel maggio 2024, l'Istituto Fraunhofer per la Tecnologia dei Materiali e dei Fasci (IWS) di Dresda, nell'ambito del programma europeo Clean Sky 2, ha presentato il processo CONTIjoin, basato su laser a CO2, per l'unione di grandi sezioni di fusoliera di aeromobili in materiale termoplastico rinforzato con fibra di carbonio senza l'utilizzo di autoclavi. L'istituto ha inoltre sottolineato che questo metodo innovativo consente un significativo risparmio di peso, materiale e manodopera, permettendo la produzione di componenti di fusoliera a grandezza naturale, il che rappresenta un'enorme opportunità di crescita e visibilità per il mercato.
La forte attenzione alle soluzioni in materiale composito riparabili e manutenibili, sia per le piattaforme esistenti che per quelle di nuova generazione, è responsabile della crescita del mercato nel Regno Unito . I centri di ricerca e i produttori si concentrano principalmente su progetti modulari che consentono la rapida sostituzione dei pannelli danneggiati, minimizzando i tempi di fermo degli aeromobili e riducendo i costi del ciclo di vita. Nel giugno 2025, il National Composites Centre (NCC) ha annunciato la creazione del primo impianto di sviluppo di fibra di carbonio del paese presso lo stabilimento di Cygnet Texkimp a Northwich, nel Cheshire West, finanziato dal Dipartimento per la Scienza, l'Innovazione e la Tecnologia (DSIT). L'impianto disporrà di due linee di produzione digitalizzate per promuovere la produzione di fibra di carbonio, supportando la strategia industriale del Regno Unito nei settori aerospaziale, della difesa e dell'energia. Da una prospettiva strategica, tali espansioni stimoleranno il mercato migliorando le catene di approvvigionamento nazionali e accelerando l'adozione di materiali compositi per il settore aerospaziale.
Principali attori del mercato dei materiali compositi aerospaziali:
- Toray Industries, Inc. (Giappone)
- Hexcel Corporation (USA)
- Solvay SA (Belgio)
- SGL Carbon SE (Germania)
- Teijin Limited (Giappone)
- Mitsubishi Chemical Holdings Corporation (Giappone)
- Owens Corning (USA)
- Gurit Holding AG (Svizzera)
- Huntsman Corporation (USA)
- Victrex plc (Regno Unito)
- Spirit AeroSystems Holdings, Inc. (USA)
- Park Aerospace Corp. (USA)
- Collins Aerospace (USA)
- Aernnova Aerospace SA (Spagna)
- Kineco Limited (India)
- Compositi aerospaziali Malesia Sdn Bhd (Malesia)
- Hyosung Advanced Materials (Corea del Sud)
- Rock West Composites, Inc. (USA)
- Teijin Carbon Europe (Europa)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Toray Industries, Inc. si è affermata come leader indiscusso in questo settore, in particolare per la fibra di carbonio e i preimpregnati, utilizzati in applicazioni aerospaziali. L'azienda vanta inoltre decenni di esperienza nel settore e fornisce materiali leggeri e ad alta resistenza a produttori di aeromobili commerciali, programmi di difesa e missioni spaziali.
- Hexcel Corporation è un attore centrale in questo settore, essendo un importante fornitore di fibra di carbonio, compositi avanzati e rinforzi per diverse applicazioni. Il portafoglio prodotti dell'azienda comprende preimpregnati, strutture a nido d'ape e adesivi strutturali a supporto di programmi aeronautici sia commerciali che militari.
- Solvay SA ha sede in Belgio e vanta una presenza significativa nel settore dei materiali compositi per l'industria aerospaziale. L'azienda produce resine, polimeri e soluzioni composite ad alte prestazioni, specificamente progettate per aerei commerciali, elicotteri e veicoli spaziali, il che le consente di mantenere una posizione di leadership in questo campo.
- SGL Carbon SE è un altro importante attore in questo settore, fornitore dei settori aerospaziale, automobilistico e industriale. Nel settore aerospaziale, l'azienda fornisce rinforzi in fibra di carbonio, preimpregnati e compositi carbonio-carbonio per applicazioni strutturali e termiche.
- Teijin Limited ha sede in Giappone ed è considerata un fornitore leader di fibre ad alte prestazioni, compositi di carbonio e sistemi di resine per applicazioni aerospaziali, automobilistiche e industriali. L'azienda si concentra principalmente sull'innovazione in termini di leggerezza, resistenza alle alte temperature ed efficienza produttiva per soddisfare i rigorosi standard aerospaziali.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi sul mercato globale:
Tra i principali attori del mercato figurano Toray Industries, Hexcel, Solvay e Mitsubishi Chemical, che mantengono posizioni di rilievo grazie all'integrazione verticale, alla presenza produttiva internazionale e a contratti OEM a lungo termine. Le aziende stanno investendo in innovazione, ad esempio in resine riciclabili, produzione automatizzata e compositi termoplastici, per raggiungere gli obiettivi di sostenibilità ed efficienza. Joint venture, espansione della capacità produttiva nelle economie emergenti e collaborazioni in ambito R&S sono strategie tattiche adottate dai principali operatori del settore. Nel dicembre 2025, Cambium Biomaterials Inc. ha acquisito SHD Group, con l'obiettivo principale di potenziare la crescita e l'innovazione nel settore dei compositi aerospaziali ad alte prestazioni. L'acquisizione combina le competenze di SHD nella produzione di preimpregnati e resine composite con le capacità di sviluppo dei materiali di Cambium, con un impatto positivo sulla crescita del mercato.
Panorama aziendale del mercato dei materiali compositi aerospaziali:
Sviluppi recenti
- Nel gennaio 2026, Cambium ha annunciato di aver ottenuto un finanziamento di serie B di 100 milioni di dollari, guidato da 8VC con la partecipazione di diversi investitori, per accelerare l'innovazione e la produzione su larga scala di materiali per i settori aerospaziale, della difesa e altri settori ad alte prestazioni.
- Nel dicembre 2025, Syensqo e Vertical Aerospace hanno annunciato di aver stretto una partnership di fornitura a lungo termine per la fornitura di materiali compositi e adesivi ad alte prestazioni per il velivolo elettrico VX4, con l'obiettivo di ottenere la certificazione nel 2028.
- Report ID: 3822
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
