Perspectives du marché des systèmes de commande de pas et d'orientation des éoliennes :
Le marché des systèmes d'orientation et de rotation des éoliennes représentait plus de 8,93 milliards de dollars en 2026 et devrait atteindre 18,93 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 7,8 % sur la période 2027-2036. En 2027, ce marché était estimé à 9,63 milliards de dollars.
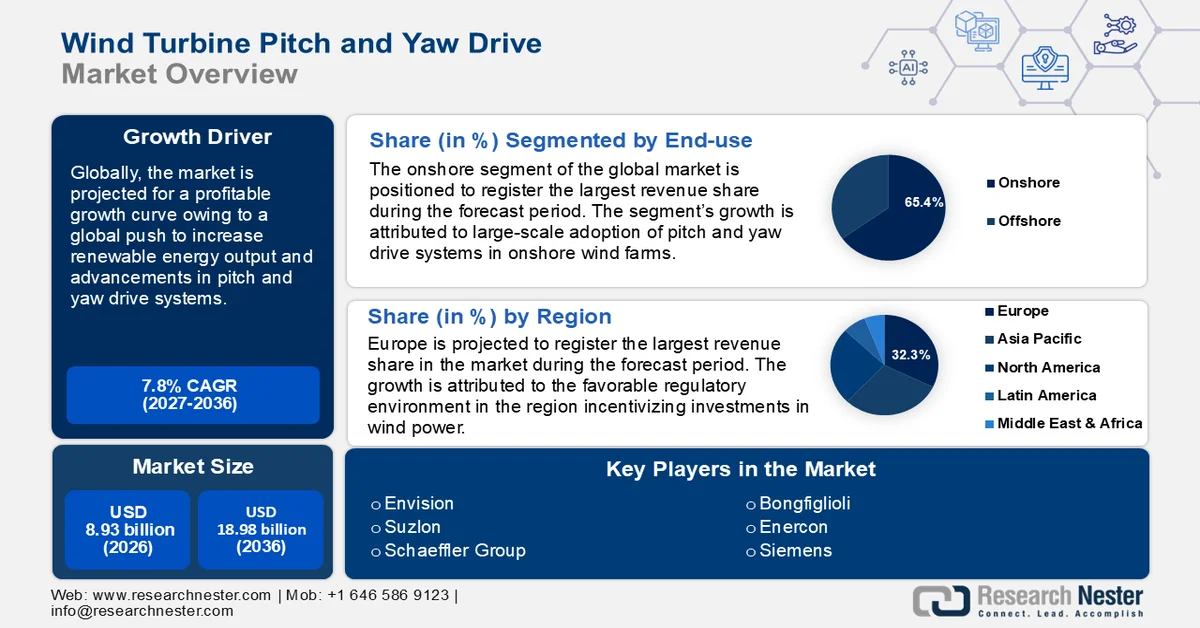
La croissance du marché des systèmes d'orientation des éoliennes est portée par la volonté mondiale de développer les énergies renouvelables afin d'atteindre les objectifs de décarbonation et de réduire la dépendance aux énergies fossiles. Ces systèmes sont considérés comme des composants essentiels des éoliennes, permettant un alignement optimal avec la direction du vent et assurant une production d'énergie constante malgré les variations de vent. Les progrès technologiques et la production croissante des parcs éoliens devraient contribuer à l'essor rentable de ce secteur. À titre d'exemple, en juin 2023, l'Agence internationale de l'énergie (AIE) prévoyait que la production d'énergie éolienne doublerait d'ici 2028 pour atteindre environ 710 gigawatts (GW).
Les progrès technologiques dans les systèmes d'orientation des éoliennes constituent un moteur essentiel du secteur. L'amélioration de la durabilité et de l'adaptabilité devrait favoriser la croissance du marché mondial des systèmes d'orientation des éoliennes. Par exemple, en octobre 2023, une étude a examiné l'efficacité des avancées en matière de contrôle embarqué dans les systèmes de surveillance de l'état (SSE) pour apporter des avantages concrets aux énergies renouvelables . Les SSE permettent une détection précoce des pannes dans les systèmes d'orientation, réduisant ainsi les risques d'arrêts imprévus. De plus, la baisse des coûts de l'énergie éolienne renforce sa compétitivité par rapport aux sources d'énergie traditionnelles. Ainsi, en novembre 2023, le Forum économique mondial (FEM) a déclaré que les grandes pales d'éoliennes, capables de capter davantage d'énergie, sont un facteur clé de la réduction du coût de l'énergie éolienne de 60 % d'ici 2021.
La demande croissante en énergies renouvelables devrait créer des opportunités stables pour le secteur mondial des systèmes d'orientation des éoliennes. Les principaux acteurs du secteur peuvent tirer profit des marchés émergents où les infrastructures éoliennes connaissent une expansion et un développement rapides. Par ailleurs, la hausse des investissements dans les projets éoliens en mer, notamment l'installation d' éoliennes flottantes, devrait accroître les opportunités au sein du secteur. Grâce aux progrès constants de la maintenance prédictive et des diagnostics basés sur l'intelligence artificielle, le secteur est bien positionné pour poursuivre sa forte croissance rentable d'ici la fin de la période de prévision.
Clé Marché des variateurs de pas et d'orientation des éoliennes Résumé des informations sur le marché:
Points saillants régionaux :
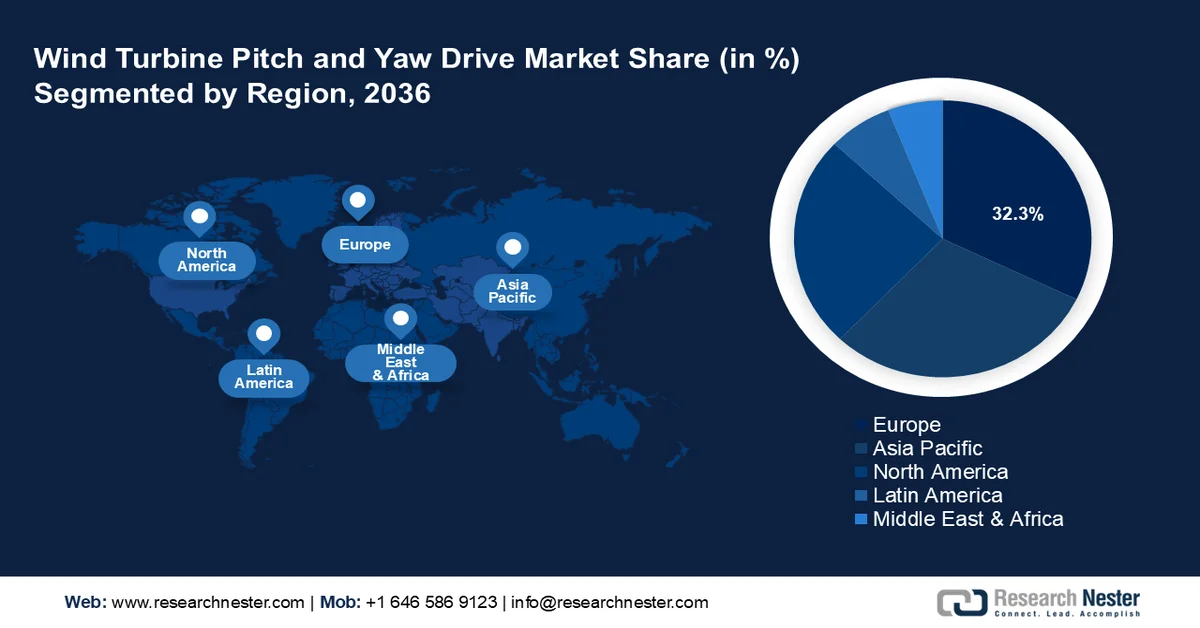
- L’Europe domine le marché des systèmes d’orientation et de calage des éoliennes avec une part de marché de 32,3 %, grâce à la production croissante d’énergie éolienne et à l’engagement en faveur des énergies renouvelables, ce qui devrait stimuler la croissance jusqu’en 2027-2036.
Analyse du segment :
- Le segment terrestre devrait atteindre une part de marché significative d'ici 2036, grâce à sa rentabilité, sa facilité d'installation et le développement des projets dans les économies émergentes.
Principales tendances de croissance :
- Transition mondiale vers les énergies renouvelables
- Baisse du coût de l’énergie éolienne et augmentation des projets éoliens en mer
Principaux défis :
- Risques liés à l’environnement et aux conditions météorologiques
- Coûts initiaux élevés d’investissement et de maintenance
- Acteurs clés : Suzlon, Envision, Bonfiglioli, GE Renewable Energy, Siemens, Enercon, Nordex, Comer Industries, Schaeffler Group, ABM Greiffenberger.
Mondial Marché des variateurs de pas et d'orientation des éoliennes Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :8,93 milliards USD
- Taille du marché en 2027 :9,63 milliards USD
- Taille du marché projetée :18,93 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 7,8 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : l'Europe (part de 32,3 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, Allemagne, États-Unis, Danemark, Espagne
- Pays émergents : Chine, Inde, Japon, Brésil, Mexique
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des turbines éoliennes à pas variable et à orientation variable :
Facteurs de croissance
- Transition mondiale vers les énergies renouvelables : La volonté mondiale d'adopter les énergies renouvelables et de réduire la dépendance aux énergies fossiles devrait stimuler la croissance du marché mondial des systèmes d'orientation des éoliennes. Cette transition s'inscrit dans le cadre des efforts mondiaux visant la neutralité carbone, ce qui alimente la demande d'installations éoliennes. L'augmentation du nombre d'éoliennes engendre une demande accrue de systèmes d'orientation performants, capables d'optimiser la production d'énergie grâce au réglage des pales. L'essor des projets d'énergies renouvelables liés à l'éolien devrait créer un flux constant d'opportunités dans le secteur. À titre d'exemple, en septembre 2024, Suzlon a annoncé la plus importante commande d'énergie éolienne jamais passée en Inde par NTPC Green Energy Limited, portant sur l'installation de 370 éoliennes.
- Baisse du coût de l'énergie éolienne et essor des projets éoliens en mer : le coût des énergies renouvelables a connu une baisse rapide ces dernières années, favorisant leur adoption et stimulant la croissance du marché mondial des systèmes d'orientation des éoliennes. Par exemple, en septembre 2024, l'Agence internationale pour les énergies renouvelables (IRENA) estimait que 81 % des nouvelles installations d'énergie renouvelable prévues pour 2023 seraient moins chères que les énergies fossiles. Cette réduction des coûts permet d'accroître les investissements dans les infrastructures éoliennes, les fournisseurs de services énergétiques développant leurs offres dans ce domaine. De plus, la baisse des coûts de l'énergie a rendu l'énergie éolienne plus accessible, ce qui favorise son adoption et stimule la demande de systèmes d'orientation.
La croissance du secteur est bien positionnée pour tirer profit de l'essor des projets éoliens en mer. Par exemple, en septembre 2024, Vestas a décroché sa première commande américaine auprès d'Equinor pour 54 turbines V236-15.0 MW destinées à un projet éolien en mer. Le développement du secteur de l'éolien flottant s'explique par son rendement énergétique élevé et stimule la demande en systèmes d'orientation (tangage et lacet). Ces systèmes contribuent à optimiser la production d'énergie des turbines en mer. - Progrès technologiques en matière d'efficacité des turbines : Les avancées réalisées dans les systèmes d'orientation et de rotation ont contribué à améliorer les performances des turbines, favorisant ainsi la croissance du secteur mondial des systèmes d'orientation et de rotation des éoliennes. Ces progrès technologiques permettent désormais des ajustements précis en temps réel, permettant aux turbines de capter l'énergie beaucoup plus efficacement. Par exemple, une étude publiée en mai 2024 a mis en évidence l'amélioration de la capacité de captation d'énergie des grandes éoliennes grâce à une commande coordonnée et sans modèle de l'orientation, du rotation et du couple, capable d'estimer la direction du vent dans diverses conditions environnementales. La demande en systèmes d'orientation et de rotation améliorés devrait augmenter, les éoliennes fonctionnant mieux dans des conditions de vent variables. De plus, les innovations réduisent les coûts globaux de maintenance et de cycle de vie, rendant les projets éoliens financièrement rentables pour les entreprises de solutions énergétiques.
Défis
- Risques environnementaux et météorologiques : Les conditions météorologiques extrêmes auxquelles sont confrontées les installations éoliennes en mer représentent un défi majeur pour le secteur des systèmes d’orientation des éoliennes. Ces conditions environnementales peuvent mettre à rude épreuve ces systèmes, entraînant des pannes mécaniques. De plus, des conditions météorologiques défavorables peuvent réduire la production des parcs éoliens, ce qui nuit à la rentabilité des entreprises et peut freiner le développement des infrastructures éoliennes. Les fabricants continuent de relever le défi de fournir des systèmes d’orientation robustes, capables de résister aux conditions météorologiques extrêmes.
- Coûts initiaux d'investissement et de maintenance élevés : l'installation d'éoliennes nécessite des investissements initiaux considérables. Les systèmes d'orientation et de rotation augmentent encore le coût total des installations. Le marché mondial peut se heurter à des difficultés dans les économies émergentes aux ressources financières limitées et confrontées à la concurrence d'autres énergies renouvelables, comme le photovoltaïque . La réduction des coûts grâce aux économies d'échelle demeure un enjeu majeur pour le secteur mondial des systèmes d'orientation et de rotation des éoliennes.
Taille et prévisions du marché des systèmes de commande de pas et d'orientation des éoliennes :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,8% |
|
Taille du marché de l'année de référence (2026) |
8,93 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
18,93 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des systèmes d'orientation et de rotation des éoliennes :
Utilisation finale (terrestre, en mer)
Le segment terrestre devrait représenter environ 65,4 % du marché des systèmes d'orientation des éoliennes d'ici 2036. Cette croissance s'explique par le rôle prépondérant des parcs éoliens terrestres comme source d'énergie renouvelable dans de nombreuses régions. Le développement de l'éolien terrestre stimule la demande en systèmes d'orientation performants pour garantir une production d'électricité constante. Le coût relativement plus faible et la facilité d'installation des éoliennes terrestres, comparés aux éoliennes en mer, favorisent leur adoption et contribuent à la croissance du secteur. Par ailleurs, les économies émergentes investissent dans l'expansion de leurs capacités éoliennes terrestres afin d'accroître leur production d'énergie renouvelable, créant ainsi une demande soutenue en systèmes d'orientation. À titre d'exemple, en septembre 2024, GE Vernova a annoncé la signature de plusieurs accords éoliens en Espagne au cours du deuxième trimestre 2024.
Le segment offshore du marché mondial des systèmes d'orientation et de rotation des éoliennes devrait accroître sa part de revenus au cours de la période prévisionnelle. Cette croissance est attribuée à l'essor des projets éoliens en mer. Le segment est particulièrement bien positionné pour se développer dans les pays disposant d'un espace terrestre limité mais d'abondantes ressources éoliennes côtières, comme la Chine, les États-Unis, l'Italie et la Turquie. Par exemple, en novembre 2024, la Banque mondiale et le ministère turc de l'Énergie et des Ressources naturelles ont lancé une nouvelle feuille de route pour l'énergie éolienne, visant une capacité de 5 GW d'énergie éolienne offshore d'ici 2036. Les éoliennes offshore sont exposées à des vents plus forts, ce qui leur permet de produire davantage d'énergie et engendre une demande accrue pour des systèmes d'orientation et de rotation robustes, capables de résister à la corrosion par l'eau salée et aux vents violents. De plus, des politiques réglementaires favorables, incitant aux investissements dans l'énergie éolienne offshore, devraient soutenir la croissance continue de ce segment. À titre d'exemple, la politique éolienne offshore du gouvernement japonais prévoit des obligations de transition économique (GX) sur dix ans pour des investissements dans l'énergie éolienne d'une valeur de 153,8 milliards de dollars américains.
Type (>3000 W, <1000 W – 3000 W, 1000 W)
Par type, le segment des éoliennes de plus de 3 000 W est en passe d'accroître sa part de revenus sur le marché mondial des systèmes d'orientation et de rotation des éoliennes. Cette croissance est attribuable au déploiement d'éoliennes de grande taille et de forte puissance dans les projets éoliens afin d'optimiser la production. Le segment des éoliennes de plus de 3 000 W connaît une adoption croissante dans les parcs éoliens terrestres et en mer, contribuant à améliorer l'efficacité et la production. De plus, les progrès réalisés dans les systèmes d'orientation et de rotation des éoliennes favorisent la croissance de ce segment grâce à leur intégration avec des éoliennes plus grandes, offrant une durabilité accrue. La demande énergétique mondiale croissante devrait stimuler la demande de systèmes d'orientation et de rotation des éoliennes dans ce segment. À titre d'exemple, en juillet 2024, Hydro-Québec a signé un partenariat avec deux communautés autochtones du Canada pour développer une capacité éolienne de 3 000 MW.
Notre analyse approfondie du marché des systèmes d'orientation et de rotation des éoliennes comprend les segments suivants :
Utilisation finale |
|
Taper |
|
Système de lancer |
|
Lame de turbine |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des systèmes d'entraînement du pas et de l'orientation des éoliennes :
Prévisions du marché européen
L'industrie européenne devrait représenter la plus grande part des revenus, soit 32,3 %, d'ici 2036. La croissance du marché en Europe est due à l'augmentation de la production d'énergie éolienne et à l'engagement de la région en faveur des énergies renouvelables. La région bénéficie d'un environnement réglementaire favorable qui encourage les investissements dans l'énergie éolienne. Par exemple, en août 2024, Wind Europe a souligné que le plan de relance de l'Union européenne pour l'énergie éolienne dynamise la chaîne d'approvisionnement en Europe. Ce plan, soutenu par la Banque européenne d'investissement (BEI), a mis en place un mécanisme de contre-garantie de 5,3 milliards de dollars pour soutenir les investissements dans l'énergie éolienne. Le marché est bien positionné pour tirer parti de ces tendances favorables et maintenir sa croissance au cours de la période de prévision.
L'Allemagne est en passe de devenir un acteur majeur du marché européen des systèmes d'orientation des éoliennes. La croissance de ce marché est due à l'importante production d'énergie éolienne du pays, qui stimule la demande en systèmes d'orientation. À titre d'exemple, le World Population Review classe l'Allemagne au troisième rang mondial en termes de capacité éolienne, avec 63,33 GW. De plus, le secteur devrait bénéficier de la politique de transition énergétique allemande (Energiewende), qui vise à atteindre la neutralité carbone d'ici 2045 en misant sur les énergies renouvelables, dont l'énergie éolienne. Avec la fermeture progressive des centrales à charbon et l'abandon du nucléaire, la demande en production éolienne devrait augmenter significativement, dynamisant ainsi le secteur. Les entreprises profitent de ces opportunités de profit en développant leurs parcs éoliens en Allemagne. Par exemple, en septembre 2024, ENCAVIS a annoncé l'extension de son portefeuille éolien allemand à plus de 300 MW après l'acquisition d'un parc éolien de 18 MW prêt à construire à Dannhausen.
La France est bien placée pour accroître sa part de marché dans le secteur des systèmes d'orientation des éoliennes en Europe. Le marché français devrait bénéficier des politiques réglementaires favorables de l'Union européenne, qui soutiennent les investissements dans l'énergie éolienne. Par ailleurs, le gouvernement français s'est engagé à augmenter la production des parcs éoliens offshore, ce qui devrait créer de nouvelles opportunités. À titre d'exemple, en mai 2024, Wind Europe a souligné que la France ambitionne d'atteindre 18 GW d'éolien offshore d'ici 2036 et 45 GW d'ici 2050. La France a organisé un appel d' offres pour des éoliennes flottantes , destiné à accélérer leur commercialisation. Les entreprises tirent parti des opportunités croissantes offertes par le marché national. Ainsi, en juillet 2024, RWE a annoncé avoir remporté quatre projets éoliens terrestres lors de l'appel d'offres lancé par la CRE (Commission de régulation de l'énergie). Ces projets devraient stimuler la demande en systèmes d'orientation performants et contribuer à la croissance continue du secteur au cours de la période de prévision.
Analyse du marché APAC
Le marché des systèmes d'orientation des éoliennes en Asie-Pacifique devrait enregistrer la croissance la plus rapide du marché mondial au cours de la période de prévision. Cette croissance est attribuée à l'augmentation des investissements dans la production d'énergie renouvelable afin de répondre à la demande croissante d'électricité dans la région. La croissance des revenus de la région est tirée par la Chine, l'Inde, le Japon et la Corée du Sud. Les pays de la région Asie-Pacifique produisent de l'énergie renouvelable à grande échelle et les progrès réalisés en matière d'infrastructures permettent à la région de réaliser des progrès significatifs sur le marché des systèmes d'orientation des éoliennes. De plus, la Chine, premier consommateur mondial d'électricité selon l'AIE, crée une dynamique favorable incitant les fabricants à fournir des systèmes d'orientation performants.
La Chine est en passe de réaliser la plus grande part de revenus sur le marché des systèmes d'orientation des éoliennes en Asie-Pacifique. Le marché intérieur devrait connaître une croissance rapide, la Chine étant le premier producteur mondial d'énergie éolienne. Par exemple, le rapport d'Ember de 2023 estimait que la Chine deviendrait le premier pays producteur d'énergie éolienne au monde. Cette situation crée des opportunités considérables pour les systèmes d'orientation des éoliennes, à mesure que les projets éoliens terrestres et en mer se développent dans le pays. De plus, la croissance du marché est attribuée à des politiques gouvernementales favorables. Par exemple, le gouvernement prévoit d'augmenter la capacité de production d'énergie éolienne et solaire de 1 200 GW d'ici 2030. Les entreprises chinoises tirent parti de ces opportunités en fournissant des solutions éoliennes performantes à l'échelle mondiale. Par exemple, en novembre 2024, Envision a annoncé qu'elle fournirait des équipements pour un parc éolien de très grande envergure en Égypte.
L'Inde est bien placée pour accroître sa part de marché dans le secteur des systèmes d'orientation des éoliennes en Asie-Pacifique au cours de la période prévisionnelle. Cette croissance est due à l'importante production d'énergie éolienne du pays, qui se classait au 6e rang mondial en termes de capacité éolienne en 2023 selon Ember. Les fabricants sont prêts à tirer parti des opportunités croissantes offertes par les parcs éoliens terrestres et offshore du pays. Par exemple, en septembre 2024, la Solar Energy Corporation of India a lancé un appel d'offres pour le développement d'un projet éolien offshore de 500 MW au Gujarat. La demande de systèmes d'orientation des éoliennes devrait fortement augmenter sur le marché intérieur, l'Inde cherchant à accroître sa production d'énergie renouvelable et à exporter des systèmes pour parcs éoliens afin de bénéficier de la demande mondiale croissante.
Principaux acteurs du marché des systèmes d'orientation et de rotation des éoliennes :
- Suzlon
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Envisager
- Bonfiglioli
- GE Énergie renouvelable
- Siemens
- Enercon
- Nordex
- Comer Industries
- Groupe Schaeffler
- ABM Greiffenberger
Le marché mondial des systèmes d'orientation des éoliennes devrait enregistrer une valorisation profitable au cours de la période de prévision. Les principaux acteurs du marché investissent dans l'élargissement de leur portefeuille afin de tirer parti de la hausse des contrats liés à l'énergie éolienne dans différentes régions.
Voici quelques acteurs clés du marché :
Développements récents
- En novembre 2024, Värgränn a acquis une participation de 27,4 % dans le parc éolien offshore de Baltic, situé en mer Baltique allemande, marquant ainsi son entrée sur le marché allemand. Cet accord positionne Värgränn aux côtés du fournisseur d'énergie allemand EnBW, qui détient 50,1 % des parts et est responsable de l'exploitation et de la maintenance.
- En novembre 2024, ACCIONA Energia a étendu son portefeuille aux États-Unis avec l'acquisition de deux nouveaux parcs éoliens de 150 MW chacun. L'acquisition a été estimée à 202,5 millions de dollars et les deux parcs devraient produire environ 1,1 TWh d'énergie renouvelable par an.
- Report ID: 6700
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
