Perspectives du marché du microcrédit :
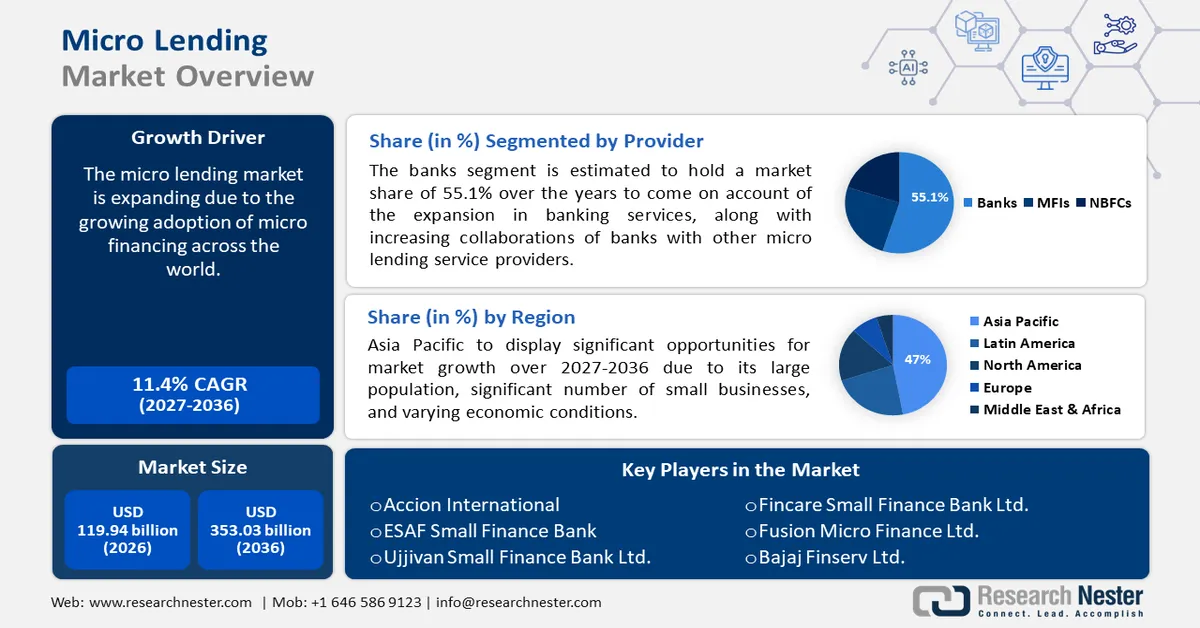
Le marché du microcrédit était évalué à 119,94 milliards de dollars en 2026 et devrait atteindre 353,03 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 11,4 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur du microcrédit est estimée à 133,61 milliards de dollars.
Au cours des deux dernières décennies, le secteur mondial de la microfinance a connu une expansion fulgurante, bouleversant le secteur financier international. L'adoption de la microfinance est en pleine croissance, de nombreux travailleurs indépendants et microentreprises des régions en développement recherchant des services financiers tels que les microcrédits, les micro-prêts, la micro-assurance et les transferts d'argent. Par exemple, BRAC est l'un des partenaires fondateurs du premier indice de microfinance 60 Decibels. Le rapport de cet indice, publié en 2022 par BRAC Liberia Microfinance Company Ltd (BLMCL), présente une analyse comparative des performances sociales de 72 institutions de microfinance (IMF), basée exclusivement sur les témoignages de près de 18 000 clients. Collectivement, ces IMF servent plus de 25 millions de clients dans 41 pays, soit plus de 15 % de l'ensemble des clients de la microfinance dans le monde. Par ailleurs, les progrès technologiques, tels que les services bancaires mobiles et les plateformes de prêt numérique , ont également joué un rôle déterminant en rendant les services financiers plus accessibles et plus efficaces.
Clé Microcrédit Résumé des informations sur le marché:
Points saillants régionaux :
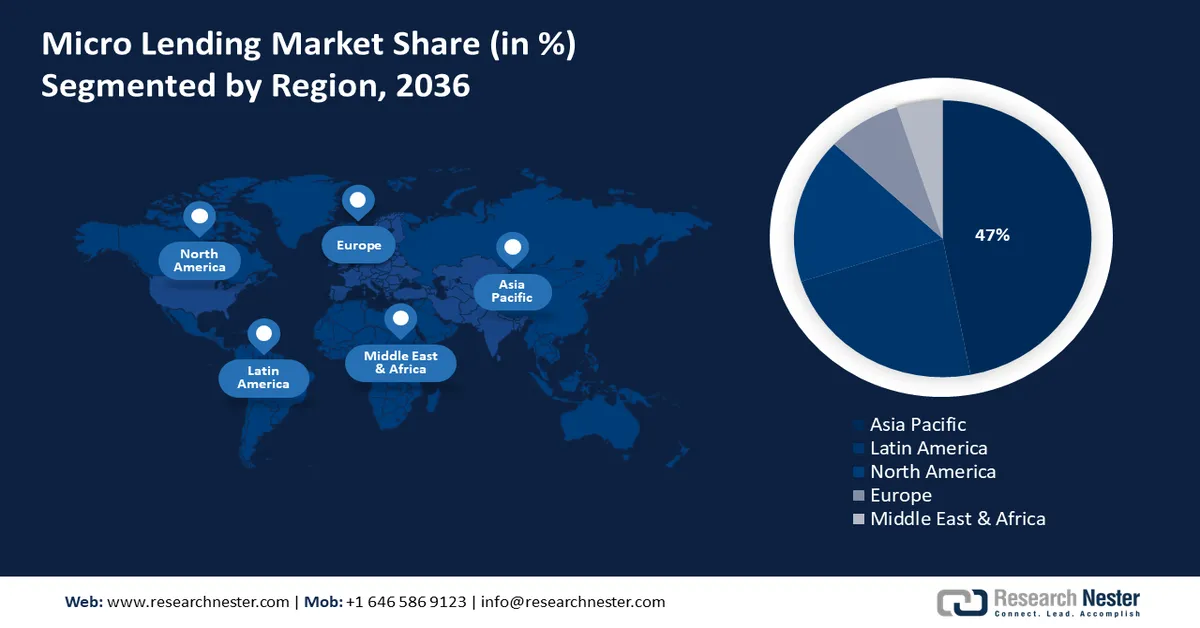
- Le marché du microcrédit en Asie-Pacifique devrait représenter environ 47 % du marché d’ici 2036, grâce à une population importante, un nombre significatif de petites entreprises et une conjoncture économique diversifiée.
- Le marché latino-américain connaîtra une croissance significative au cours de la période de prévision, portée par l’essor notable des financements alternatifs, des services bancaires et des paiements numériques.
Analyse du segment :
- Le segment bancaire du marché du microcrédit devrait détenir une part de marché de 55,10 % d’ici 2036, grâce à l’expansion des services bancaires et à la multiplication des collaborations avec les fournisseurs de microcrédit.
Principales tendances de croissance :
- Un secteur agricole florissant
- Une autonomie et une autonomisation croissantes des femmes
Principaux défis :
- Coûts élevés de gestion des prêts
- Risque de crédit exorbitant
Acteurs clés :Accion International, ESAF Small Finance Bank, Ujjivan Small Finance Bank Ltd., Fincare Small Finance Bank Ltd., Fusion Micro Finance Ltd., Bajaj Finserv Ltd., Bandhan Bank Ltd., Bluevine Capital Inc., Equitas Small Finance Bank Ltd., ICICI Bank Ltd.
Mondial Microcrédit Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :119,94 milliards USD
- Taille du marché en 2027 :133,61 milliards USD
- Taille du marché projetée :353,03 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 11,4 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 47 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Inde, Royaume-Uni et Allemagne
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Indonésie
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché du microcrédit :
Facteurs de croissance
- Un secteur agricole florissant : à mesure que l’agriculture s’intensifie et se modernise technologiquement, la demande de services financiers augmente. Le microcrédit permet d’octroyer des prêts de faible montant aux agriculteurs et aux entreprises agroalimentaires, les aidant ainsi à investir dans les semences, les engrais, le matériel, les infrastructures et autres ressources. Ceci, à son tour, peut stimuler la productivité et la durabilité agricoles.
De plus, de nombreux programmes gouvernementaux et non gouvernementaux de financement agricole contribuent fortement à la croissance du marché du microcrédit. Par exemple, en 2023, le Fonds d'infrastructure agricole (AIF), relevant du ministère de l'Agriculture et du Bien-être des agriculteurs (gouvernement indien), a annoncé l'octroi d'environ 12 milliards de dollars de prêts par les banques et les institutions financières aux sociétés de crédit agricole primaire (PACS), aux coopératives de commercialisation, aux organisations de producteurs agricoles (OPA), aux groupes d'entraide (SHG), aux agriculteurs, aux groupes de responsabilité conjointe (JLG), aux coopératives polyvalentes, aux agro-entrepreneurs, aux jeunes entreprises et aux projets de partenariat public-privé (PPP) parrainés par des agences centrales/étatiques ou des collectivités locales, aux agences étatiques, aux comités de commercialisation des produits agricoles, aux fédérations nationales et étatiques de coopératives et aux fédérations d'organisations de producteurs agricoles (OPA). Ce programme sera mis en œuvre de l'exercice 2020-2021 à l'exercice 2025-2026, et le soutien au titre de ce programme sera fourni pour l'exercice 2020-2021 à l'exercice 2032-2033. - Autonomisation croissante des femmes : les femmes, notamment dans les pays en développement, ont de plus en plus recours aux services financiers pour créer et développer leurs entreprises. Plusieurs initiatives de microcrédit leur permettent de prendre conscience de leur potentiel et de maîtriser leurs décisions financières, ce qui contribue à accroître la demande de microcrédits. Selon un rapport publié en 2022 par ONU Femmes, des lois et des réglementations favorisant pleinement l’autonomisation économique de 1,6 milliard de femmes et de filles ont été mises en œuvre dans 44 pays.
- L'adoption croissante de technologies de pointe telles que l'intelligence artificielle (IA) et l'apprentissage automatique (AA) permet aux organismes de crédit d'analyser les données clients afin de mieux comprendre leurs besoins et préférences, et ainsi d'améliorer la satisfaction client. Par ailleurs, l'automatisation des tâches courantes, comme le traitement des demandes, la vérification des documents et le service client, accroît l'efficacité opérationnelle et réduit les coûts pour les organismes de crédit.
Défis
- Coût élevé de la gestion des prêts – Le coût élevé de la gestion des prêts peut constituer un frein important à la croissance du marché. Le microcrédit implique généralement de faibles montants et un grand nombre de transactions, ce qui peut engendrer des coûts administratifs disproportionnés par rapport au montant du prêt. Ces coûts peuvent inclure le traitement des demandes, l'évaluation du crédit, le recouvrement et le service client.
- Risque de crédit exorbitant – Les microcrédits s'adressent souvent à des emprunteurs ayant des antécédents de crédit limités ou une situation financière précaire, ce qui accroît le risque de défaut de paiement. Des taux de défaut élevés peuvent nuire à la rentabilité et à la viabilité globale du prêteur.
Taille et prévisions du marché du microcrédit :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
11,4% |
|
Taille du marché de l'année de référence (2026) |
119,94 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
353,03 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché du microcrédit :
Analyse du segment des fournisseurs
Le secteur bancaire devrait dominer le marché du microcrédit avec plus de 55,1 % d'ici 2036, grâce à l'expansion des services bancaires et à la multiplication des collaborations entre banques et autres prestataires de services de microcrédit. Par exemple, en 2022, la Banque asiatique de développement (BAD) et HSBC Inde ont convenu de mettre en place un programme de garantie partielle de 100 millions de dollars américains destiné à plus de 400 000 micro-emprunteurs, principalement des microentreprises détenues par des femmes, à travers l'Inde. De plus, les banques, grâce à leur expansion, peuvent exploiter leurs vastes bases de données et leurs systèmes sophistiqués de gestion des risques pour mieux évaluer et atténuer les risques liés au microcrédit. Ceci améliore la durabilité et la fiabilité globales des programmes de microcrédit.
Par ailleurs, la demande mondiale de prêts entre particuliers (P2P), une forme de financement participatif où les prêts sont octroyés et remboursés avec intérêts, devrait stimuler l'expansion du secteur des institutions de microfinance (IMF). Le P2P connaît une demande croissante de la part des petites et moyennes entreprises, ainsi que dans divers secteurs, notamment l'immobilier et les prêts étudiants.
Analyse du segment des utilisateurs finaux
Le segment des micro, petites et moyennes entreprises (PME) du marché du microcrédit devrait générer des revenus importants dans les années à venir. Cette expansion est principalement due au nombre croissant de PME qui ont un accès extrêmement limité aux facilités de crédit, aux dépôts et à d'autres formes d'aide financière. En 2021, on estimait à plus de 330 millions le nombre de PME dans le monde. Les PME suscitent un intérêt croissant en tant qu'alternative viable au microcrédit dans la lutte contre la pauvreté. Ces entreprises ont souvent besoin d'un accès plus facile au capital ; le microcrédit joue donc un rôle important dans leur financement, les aidant à se créer, à se développer et à prospérer. Dans les pays en développement et en transition, la microfinance est considérée comme un instrument essentiel pour l'expansion des petites entreprises, car elle favorise la création de nouveaux modèles économiques et contribue à la mise en place d'infrastructures économiques. Par exemple, les organismes de microcrédit accordent des prêts de petites sommes, généralement comprises entre 4 000 et 48 000 USD, aux chefs d'entreprise qui ne peuvent obtenir de fonds de roulement auprès de cartes de crédit ou d'autres institutions financières traditionnelles.
Toutefois, la part des entrepreneurs individuels et des particuliers devrait également connaître une croissance considérable au cours de la période prévisionnelle. Le microcrédit pourrait offrir aux entrepreneurs individuels des opportunités lucratives et faciliter le lancement de nouveaux projets.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Fournisseur |
|
Utilisateurs finaux |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché du microcrédit :
Perspectives du marché APAC
Le secteur du microcrédit en Asie-Pacifique devrait représenter la majeure partie des revenus (47 %) d'ici 2036. La région dispose d'un marché important pour le microcrédit grâce à sa population nombreuse, au grand nombre de petites entreprises et à la diversité de ses conditions économiques. Selon le Fonds des Nations Unies pour la population, l'Asie-Pacifique abrite 60 % de la population mondiale et comprend les pays les plus peuplés du monde : la Chine et l'Inde.
En Inde, diverses initiatives et programmes gouvernementaux, tels que le Pradhan Mantri MUDRA Yojana (PMMY) et l'Ajeevika Microfinance Yojana (AMY), soutiennent le cadre financier nécessaire au développement des activités de microcrédit. Par exemple, en 2023, selon le ministère des Finances, des prêts d'un montant de 3,2 milliards de dollars américains avaient été octroyés dans le cadre du Pradhan Mantri MUDRA Yojana (PMMY), et plus de 470 millions de petits entrepreneurs et de nouveaux entrepreneurs avaient bénéficié de ce programme.
De plus, le microcrédit axé sur les secteurs rural et agricole présente un potentiel important, permettant de financer les activités agricoles et les projets de développement rural dans le pays.
Le marché du microcrédit en Chine est réglementé par plusieurs organismes gouvernementaux, dont la Commission chinoise de réglementation bancaire et d'assurance (CBIRC) et la Banque populaire de Chine (PBOC). La réglementation a évolué afin de gérer les risques et de garantir la stabilité financière.
Aperçu du marché latino-américain
L'Amérique latine devrait connaître une croissance significative d'ici 2036, portée par le nombre croissant d'entreprises fintech, caractérisées par une forte progression des services financiers alternatifs, des services bancaires et des paiements numériques. À titre d'exemple, en 2022, plus de 1 200 entreprises fintech étaient enregistrées en Amérique latine, soit une augmentation remarquable de 46 % par rapport à l'année précédente. Les solutions de technologie financière se sont multipliées dans la région, ce qui devrait contribuer à répondre aux besoins du marché rural, notamment en favorisant l'inclusion financière et en facilitant l'accès au crédit. La technologie financière, ou FinTech, a révolutionné le processus de prêt traditionnel, rendant les prêts plus accessibles et offrant aux clients du microcrédit un meilleur accès au capital.
Le Brésil a un besoin important de microcrédits en raison du grand nombre de petites entreprises, de personnes à faibles revenus et de populations mal desservies. De nombreuses banques locales proposent des produits de microcrédit, souvent par le biais de services spécialisés ou de partenariats avec des institutions de microfinance. Des banques comme Banco do Brasil et Banco Itaú Unibanco SA ont des programmes de microcrédit destinés aux petites entreprises et aux emprunteurs à faibles revenus.
Outre sa contribution à la croissance économique, à l'auto-emploi et à l'autonomisation financière, le secteur de la microfinance au Mexique a connu une transformation et une évolution considérables. Il a également permis aux femmes d'accéder à un rôle plus décisionnel et a significativement accru leur capacité à sortir de la pauvreté et à préserver leur mode de vie.
Acteurs du marché du microcrédit :
- Bajaj Finserv Ltd.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Accion International
- Banque de microfinance ESAF
- Banque de petites finances Ujjivan Ltd.
- Fincare Small Finance Bank Ltd.
- Fusion Micro Finance Ltd.
- Bajaj Finserv Ltd.
- Banque Bandhan Ltd.
- Capital Bluevine Inc.
- Equitas Small Finance Bank Ltd.
- ICICI Bank Ltd.
- Fusion MicroFinance
De nombreuses entreprises importantes du secteur du microcrédit lancent des projets stratégiques pour accroître leurs parts de marché et consolider leur position. On prévoit que les cinq premières entreprises contrôleront la majorité du marché en prenant des risques calculés, en se développant, en concluant des accords et en participant à des coentreprises.
Développements récents
- En octobre 2023, Bajaj Finserv Ltd., société indienne de services financiers non bancaires, a annoncé le lancement de microcrédits pour l'achat de tracteurs et de véhicules utilitaires, se classant ainsi parmi les trois premiers de son secteur.
- En mai 2024, Fusion MicroFinance a annoncé être à la recherche d'un financement auprès de la Société américaine de financement du développement international (DFC) pour soutenir l'expansion de son portefeuille de prêts et de ses activités.
- Report ID: 6295
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
