Perspectives du marché des batteries lithium-fer-phosphate :
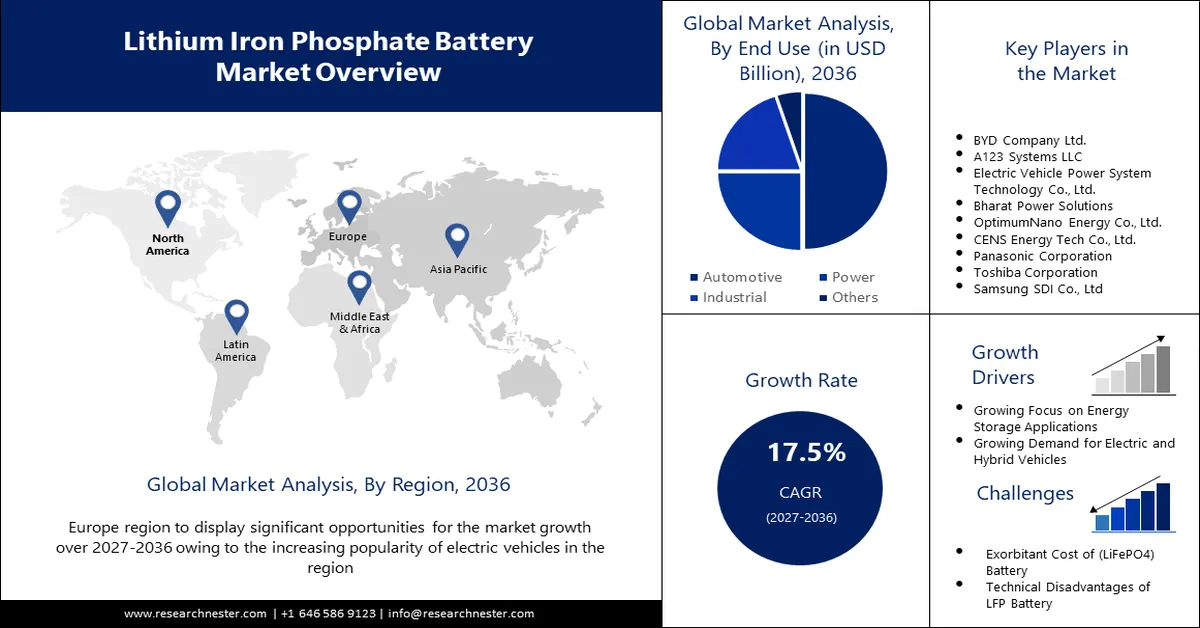
Le marché des batteries lithium-fer-phosphate était évalué à 19,74 milliards de dollars en 2026 et devrait dépasser les 99,02 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 17,5 % sur la période 2027-2036. En 2027, la taille de ce marché était estimée à 23,19 milliards de dollars.
L'impératif de durabilité sociale et environnementale stimule l'innovation et accélère le développement de technologies énergétiques de pointe et d'énergies propres pour les transports. Les batteries au lithium se sont révélées essentielles pour limiter les émissions de gaz à effet de serre de 30 % pour les véhicules électriques routiers. Selon le modèle BatPaC (Battery Performance and Cost Estimation) du Bureau de l'information scientifique et technique (OSTI) du Département de l'Énergie des États-Unis, la cathode représente plus de 50 % du coût des matériaux des cellules des batteries au lithium. Ce constat a suscité un intérêt croissant pour le développement de matériaux de cathode permettant de concilier accessibilité financière, efficacité énergétique et impact environnemental.
Le phosphate de fer lithié (LFP), l'oxyde de nickel-cobalt-aluminium lithié (NCA) et l'oxyde de nickel-manganèse-cobalt lithié (NMC) constituent les principaux matériaux de cathode utilisés dans les batteries lithium-ion (LIB). Ces trois matériaux se disputent une part de marché importante dans le secteur du stockage d'énergie à grande échelle et celui des batteries pour véhicules électriques. Grâce au soutien gouvernemental visant à renforcer la chaîne d'approvisionnement mondiale et à favoriser le développement du phosphate de fer lithié, ce matériau a suscité un intérêt croissant dans l'industrie des batteries pour véhicules électriques ces dernières années. Des innovations récentes, telles que la batterie Blade de BYD, ont permis d'améliorer encore les batteries au phosphate de fer lithié en optimisant la conception structurelle et l'utilisation de l'espace au niveau des modules et en réduisant l'écart de densité énergétique grâce à des alternatives à plus haute densité.
De plus, en termes de coût, les cellules de batterie LFP sont environ 30 % moins chères que les batteries NCA et NMC, dont le prix atteignait 95 USD par kWh en 2023. Bien que les batteries à base de NMC dominent actuellement le marché mondial des véhicules électriques, les batteries LFP ont connu une progression constante de leur part de marché, passant de 34 % en 2022 à 39 % en 2024. Sur le plan environnemental, les batteries LFP permettent une production plus industrialisable, une empreinte carbone réduite, un recyclage facilité et une moindre réglementation concernant l'approvisionnement en matériaux critiques tels que le nickel et le cobalt. En termes d'emplois, le secteur de l'énergie employait environ 67 millions de personnes en 2022, dont plus d'un demi-million dans les énergies propres, soit une augmentation de 3,4 millions d'emplois par rapport au niveau pré-pandémique. Le secteur des énergies propres a dépassé celui des énergies fossiles vers 2021 pour employer plus de 50 % des travailleurs du secteur de l'énergie dans le monde, une tendance qui se confirme dans la plupart des régions.
Emploi total par secteur d'ici 2023 (en millions de travailleurs)
Année | Énergie propre | combustibles fossiles |
2019 | 30.1 | 33.0 |
2020 | 30.0 | 30.6 |
2021 | 31,9 | 31.1 |
2022 | 34,8 | 31.7 |
2023 | 36.2 | 32.1 |
Source : AIE
Clé Batterie au lithium fer phosphate Résumé des informations sur le marché:
Points saillants régionaux :
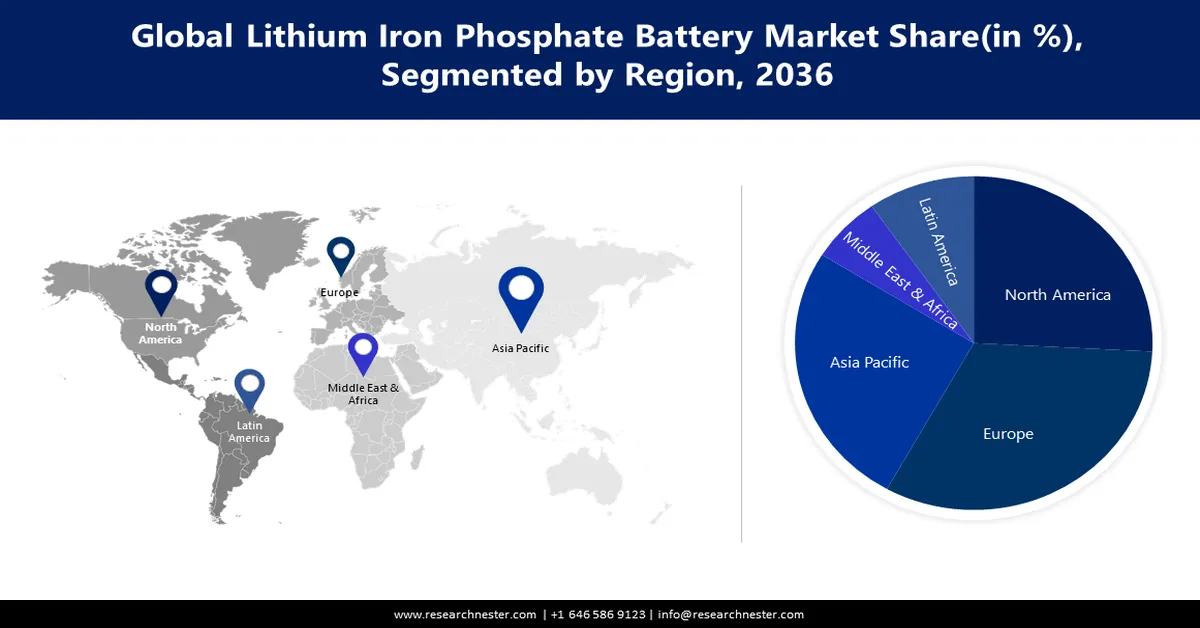
- Le marché des batteries lithium-fer-phosphate (LiFePO4) en Asie-Pacifique détiendra la plus grande part de marché d'ici 2036, grâce à l'importante main-d'œuvre du secteur énergétique asiatique, soutenue par une population nombreuse, des coûts de main-d'œuvre plus faibles, d'importants secteurs de production d'énergie propre et des investissements dynamiques.
- Le marché nord-américain assurera une part de revenus significative d'ici 2036, alimenté par la demande de batteries pour véhicules électriques et les investissements dans les technologies propres.
Analyse du marché :
- Le segment automobile du marché des batteries lithium-fer-phosphate devrait détenir la plus grande part de marché d'ici 2036, en raison de la forte demande mondiale de véhicules électriques à faibles émissions.
- Le segment des batteries portables du marché des batteries lithium-fer-phosphate devrait également détenir une part importante d'ici 2036, grâce à la popularité croissante des batteries portables dans l'industrie automobile.
Principales tendances de croissance :
- Augmentation de la production de matières premières et du commerce mondial
- Marché des véhicules électriques en plein essor et investissements dans les matériaux critiques
Principaux défis :
- Coût élevé des batteries LiFePO4
Acteurs clés :LiFeBATT, Inc., BYD Company Ltd., A123 Systems LLC, Electric Vehicle Power System Technology Co., Ltd., Bharat Power Solutions, OptimumNano Energy Co., Ltd., CENS Energy Tech Co., Ltd., Panasonic Corporation, Toshiba Corporation, Samsung SDI Co., Ltd.
Mondial Batterie au lithium fer phosphate Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :19,74 milliards USD
- Taille du marché en 2027 :23,19 milliards USD
- Taille du marché projetée :99,02 milliards USD d’ici 2036
- Prévisions de croissance :17,5 % TCAC (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, États-Unis, Japon, Corée du Sud, Allemagne
- Pays émergents : Chine, Inde, Brésil, Mexique, Corée du Sud
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des batteries lithium-fer-phosphate :
Facteurs de croissance
- Augmentation de la production de matières premières et du commerce mondial : La demande mondiale de minéraux critiques, notamment le phosphate, le cobalt et le nickel, devrait exploser de 400 à 600 % au cours des prochaines décennies, tandis que celle de minéraux tels que le graphite et le lithium devrait bondir de plus de 4 000 %, selon une fiche d’information de la Maison Blanche datant de février 2022. Ce document évoque également un financement de 3 milliards de dollars du BIL (Bureau international d’investissement) destiné au raffinage des matériaux pour batteries et aux installations de recyclage de batteries, ce qui permettra de créer davantage d’emplois dans la production et le déploiement d’énergies propres. La demande mondiale de minéraux critiques pour les véhicules électriques et les panneaux photovoltaïques connaît une forte croissance. Au total, la demande de cobalt a augmenté de 70 %, celle de lithium a triplé et celle de nickel a bondi de 40 % jusqu’en 2022.
D'après les données d'août 2024 de l'Association nucléaire mondiale, la production mondiale de lithium a atteint 89 millions de tonnes en 2022. La Bolivie possède les plus importantes ressources en lithium (21 millions de tonnes), suivie de l'Argentine (19 millions de tonnes), du Chili (9,8 millions de tonnes), des États-Unis (9,1 millions de tonnes), de l'Australie (7,3 millions de tonnes) et de la Chine (5,1 millions de tonnes). La demande de lithium en 2020 s'élevait à 74 000 tonnes, dont 30 % provenaient du secteur des véhicules électriques et du stockage d'énergie (22 000 tonnes). Conformément aux objectifs de développement durable de l'AIE, la demande de lithium devrait atteindre 1 160 000 tonnes d'ici 2040, le stockage d'énergie et les véhicules électriques représentant alors 90 % de la production totale.
En 2022, les batteries au lithium figuraient au 1069e rang des produits les plus échangés au monde, avec un volume d'échanges total de 3,43 milliards de dollars américains. Les exportations ont progressé de 4,76 % cette année-là, passant de 3,27 milliards de dollars américains l'année précédente, et représentaient 0,014 % du commerce mondial total. La Chine se classait au premier rang des exportateurs avec 784 millions de dollars américains d'échanges, tandis que les États-Unis importaient pour une valeur de 430 millions de dollars américains. Les pays dont la valeur nette des exportations était supérieure à celle des importations en 2022 étaient la Chine (617 millions de dollars américains), l'Indonésie (266 millions de dollars américains), Singapour (174 millions de dollars américains), le Japon (138 millions de dollars américains) et Israël (89,2 millions de dollars américains). La valeur du commerce mondial du phosphore s'élevait à 1,23 milliard de dollars américains, les principaux exportateurs étant le Vietnam (731 millions de dollars américains, soit 59,2 % du commerce total), le Kazakhstan (270 millions de dollars américains), les États-Unis (65 millions de dollars américains), la Pologne (57,4 millions de dollars américains) et la Lettonie (33,1 millions de dollars américains). - Marché des véhicules électriques en plein essor et investissements dans les matériaux critiques : les gouvernements et les acteurs privés ont annoncé des politiques visant à accélérer l’adoption des véhicules électriques dans le secteur des transports. Ces engagements public-privé laissent présager la vente de 200 millions de véhicules électriques d’ici 2030. En 2022, le commerce mondial des véhicules électriques représentait 93 milliards de dollars américains, les plaçant au 27e rang des véhicules les plus échangés sur 5 380, avec un taux de croissance annuel composé (TCAC) des exportations de 46,7 %. En juillet 2024, l’UE et la BERD ont collaboré pour investir 102 millions de dollars américains dans le développement de procédés de fabrication écologiques pour les matériaux critiques.
Défis
- Coût élevé des batteries LiFePO4 : Le coût relativement élevé des batteries LiFePO4 par rapport aux batteries NCA et NMC est un facteur susceptible de freiner la croissance du marché des batteries lithium-fer-phosphate. L’existence d’alternatives abordables et les efforts constants de recherche et développement dans le domaine des nouveaux matériaux chimiques constituent une menace de substitution.
Taille et prévisions du marché des batteries lithium-fer-phosphate :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
17,5% |
|
Taille du marché de l'année de référence (2026) |
19,74 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
99,02 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des batteries lithium-fer-phosphate :
Utilisateur final
Le secteur automobile devrait détenir la plus grande part de marché des batteries lithium-fer-phosphate au cours de la période prévue. Cette croissance est attribuée à la demande croissante de véhicules électriques à faibles émissions à travers le monde. Les ventes de voitures électriques ont atteint 14 millions d'unités en 2023, dont 95 % en Chine (60 %), aux États-Unis (10 %) et en Europe (25 %). Les ventes de véhicules électriques en 2023 étaient supérieures de 3,5 millions d'unités à celles de 2022, soit un taux de croissance annuel composé (TCAC) de 35 %. La même année, on a enregistré plus de 250 000 nouvelles immatriculations hebdomadaires, un chiffre supérieur au total annuel d'il y a dix ans. Les voitures électriques représentaient 18 % du total des voitures vendues en 2023, soit une hausse de 14 % par rapport à 2022. De plus, en 2023, les voitures électriques à batterie représentaient 70 % du parc automobile électrique total.
Taper
Le segment des batteries portables devrait connaître une croissance significative au cours de la période de prévision. Cette croissance s'explique par la popularité croissante de ces batteries dans l'industrie automobile. Légères, faciles à transporter et interchangeables, les batteries portables au lithium-fer-phosphate présentent également un faible encombrement. Ce segment est fragmenté en raison de l'arrivée de nombreux petits acteurs.
Notre analyse approfondie du marché mondial des batteries lithium-fer-phosphate comprend les segments suivants :
Par capacité de puissance |
|
Par type |
|
Par utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des batteries lithium-fer-phosphate :
Perspectives du marché APAC
L'Asie abrite la plus grande main-d'œuvre du secteur énergétique grâce à une population nombreuse, des coûts de main-d'œuvre plus faibles, d'importants secteurs de production d'énergie propre et des investissements dynamiques. La capacité de la Chine à fabriquer des cellules LFP et des batteries individuelles a connu une croissance exponentielle. En 2021, les entreprises chinoises produisaient environ 90 % de la poudre LFP mondiale. En dix ans, Shenzhen Dynanonic, une entreprise locale, a augmenté sa capacité annuelle de production de LFP de 500 à 265 000 tonnes. Contrairement à d'autres entreprises, Dynanonic a intégré une méthode en solution similaire au procédé hydrothermal de Süd-Chemie utilisé à Montréal. D'autres entreprises chinoises du secteur des batteries ont commencé à s'étendre à l'international afin de renforcer leur position sur le marché des batteries lithium-fer-phosphate (LiFePO4). Par exemple, Gotion High-Tech, un producteur historique de batteries LFP et de matériaux de cathode en Chine, prévoit de développer une capacité de production de cellules de batteries de 100 GWh dans d'autres pays au cours des trois prochaines années. En juin 2022, la société, dont le principal actionnaire est Volkswagen, a dévoilé son projet d'inaugurer sa première usine de batteries LFP en Europe.
Emploi dans le secteur de l'énergie par activité économique et par région et pays clés, en 2022 (en milliers de travailleurs)
Région/Pays | Emploi |
Chine | 19 300 |
Inde | 8 400 |
Reste de la zone Asie-Pacifique | 8 700 |
Europe | 7 700 |
Amérique du Nord | 7 100 |
Afrique | 4 300 |
CSA | 4 200 |
Moyen-Orient | 3 900 |
Eurasie | 2900 |
Source : AIE
La Chine dispose d'une importante capacité de production de batteries LiFePO4, la plupart des usines utilisant un procédé standardisé à l'état solide. Shenzhen Dynanonic domine le marché chinois des batteries LiFePO4 en termes de volume de livraisons, avec une capacité de production estimée à 120 000 tonnes en 2021 et qui devrait atteindre 145 000 tonnes grâce à de nouvelles installations dans les années à venir. Guizhou Anda Energy Technology s'est rapidement imposée comme un acteur majeur, avec une capacité de production annuelle de 60 000 tonnes, fournissant des matériaux de haute qualité à certains des plus grands fabricants de batteries, dont BYD. Fulin Precision Metal, en collaboration avec CATL et BYD, ambitionne d'étendre sa capacité à 65 000 tonnes au cours de la période prévisionnelle. Par ailleurs, Pulead Technology Industry, BTR New Energy Materials, Tianjin STL Energy Technology, Chongqing Terui Battery Materials et Yantai Zhuoneng Battery Materials produisent et fournissent des batteries LFP en Chine et dans le monde entier.
Prévisions du marché nord-américain
Le marché nord-américain des batteries LiFePO4 devrait générer une part de revenus significative d'ici fin 2036, grâce à la présence de géants du secteur et à la hausse des investissements. Au Canada, Nano One développe des technologies propres pour une production abordable de LiFePO4, tandis qu'ICL domine le marché nord-américain avec un investissement de 400 millions de dollars dans une nouvelle usine. La diversité des besoins en systèmes de stockage d'énergie et en batteries pour véhicules électriques, allant de la haute capacité et de la charge rapide à une longue durée de vie, stimule l'expansion du marché des batteries lithium-ion dans la région.
La production de lithium à l'échelle commerciale aux États-Unis a connu une forte accélération ces dernières années grâce à l'attention accrue portée par le gouvernement, notamment par le biais de financements et de subventions, à la réduction de l'influence chinoise sur les processus de fabrication. En 2022, le Département de l'Énergie américain (DOE) a sélectionné 12 projets, dotés d'un budget de 1,6 milliard de dollars, afin de soutenir la production nationale de lithium, d'innover dans le domaine des composants de batteries, de promouvoir le recyclage et d'introduire de nouvelles technologies pour accroître les réserves de lithium du pays. Par ailleurs, la loi américaine sur la réduction de l'inflation (Inflation Reduction Act) a instauré des incitations fiscales pour consolider l'approvisionnement en matériaux pour batteries, l'approvisionnement en produits chimiques et la fabrication de véhicules électriques dans les pays partenaires des États-Unis. La demande américaine de batteries lithium-phosphate (LFP), en particulier pour les véhicules électriques particuliers, devrait continuer de dépasser la capacité de production nationale. Selon c&en, la capacité de production d'énergie au lithium (LEP) aux États-Unis devrait dépasser 150 GW/an d'ici 2030.
Analyse comparative des importations et des exportations de lithium jusqu'en 2023 (en watts)
Statistiques saillantes | 2019 | 2020 | 2021 | 2022 | 2023 |
Importations destinées à la consommation | 2 620 | 2 460 | 2 640 | 3 270 | 3 400 |
Exportations | 1 660 | 1 200 | 1 870 | 2 440 | 2 300 |
Prix annuel moyen nominal du carbonate de lithium de qualité batterie, en dollars par tonne métrique | 12 100 | 8 600 | 12 600 | 68 100 | 46 000 |
Source : USGS
Acteurs du marché des batteries lithium-fer-phosphate :
- LiFeBATT, Inc.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Société BYD Ltd.
- A123 Systems LLC
- Electric Vehicle Power System Technology Co., Ltd.
- Solutions énergétiques Bharat
- OptimumNano Energy Co., Ltd.
- CENS Energy Tech Co., Ltd.
- Société Panasonic
- Société Toshiba
- Samsung SDI Co., Ltd
Le marché du phosphate de fer lithié est porté par les initiatives stratégiques des principaux acteurs, telles que l'innovation produit, la R&D sur les matériaux critiques, le renforcement de l'extraction minière et de la production, afin de consolider leur position mondiale. Les entreprises tirent parti de la demande croissante de véhicules électriques et augmentent leur approvisionnement en matières premières pour la production de phosphate de fer lithié. Parmi les principaux acteurs du marché des batteries LiFePO4, on peut citer :
Développements récents
- En août 2024, Vatrer Power a lancé un nouveau système de stockage d'énergie par batterie au lithium tout-en-un, ouvrant la voie à un avenir plus vert. Ce produit représente non seulement la dernière avancée technologique en matière de stockage d'énergie, mais offre également des solutions énergétiques efficaces.
- En juin 2024, Electrovaya a lancé une cellule Infinity à base de phosphate de fer lithié (LFP) lors de son événement annuel consacré aux technologies des batteries. Les cellules EV-44, récemment développées, utilisent la chimie LFP et conservent les principaux avantages concurrentiels.
- Report ID: 3676
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
