Perspectives du marché des systèmes de gestion des données cliniques :
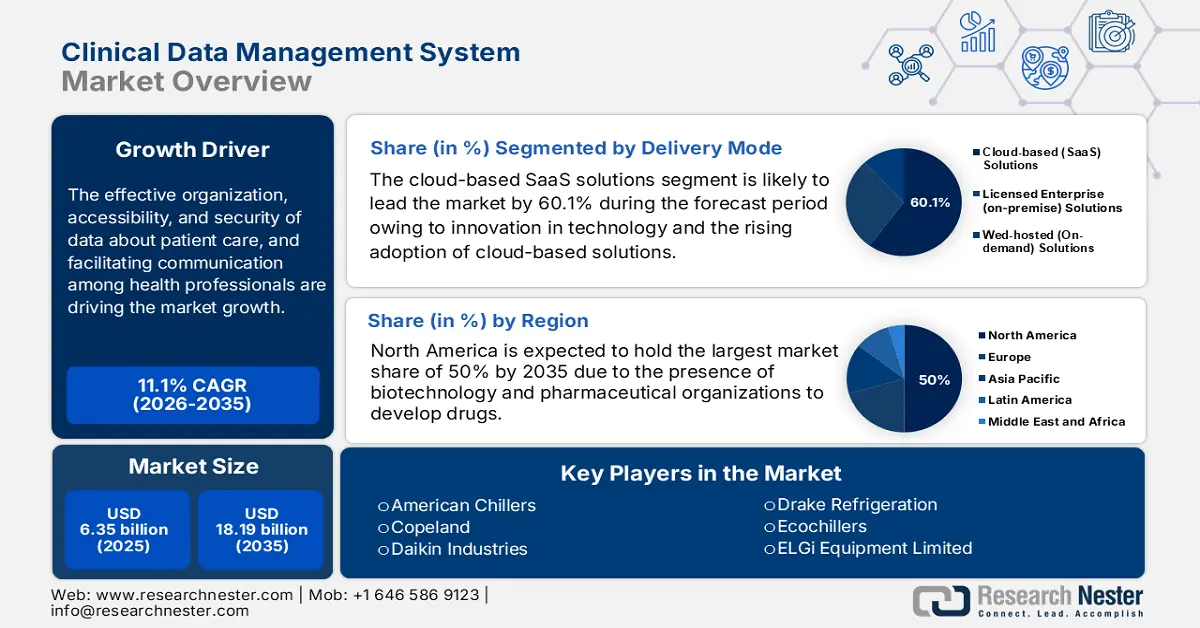
Le marché des systèmes de gestion des données cliniques était évalué à 6,98 milliards de dollars en 2026 et devrait atteindre 20,36 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 11,3 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur des systèmes de gestion des données cliniques est estimée à 7,77 milliards de dollars.
Le marché des systèmes de gestion des données cliniques (SGDC) devrait connaître une expansion significative dans les années à venir, portée par la demande croissante d'essais cliniques, le renforcement des réglementations et l'accélération de la transformation numérique. Ce marché est également stimulé par des facteurs tels que les progrès de la médecine de précision, des biotechnologies et de la recherche sur les maladies rares, qui ont intensifié le besoin de solutions de gestion des données performantes.
De plus, l'intelligence artificielle et l'apprentissage automatique sont de plus en plus intégrés aux systèmes de gestion des données cliniques (CDMS) pour la validation automatisée des données, la détection des anomalies et l'analyse prédictive, afin de stimuler la demande du marché. Par exemple, en avril 2024, Quanticate a annoncé son partenariat avec Phase V pour optimiser les essais cliniques grâce à l'IA et à l'apprentissage automatique. Cette collaboration stratégique vise à accélérer le développement des médicaments en améliorant l'efficacité et la qualité des essais pour soutenir les entreprises biotechnologiques. Le partenariat entre les CRO et les entreprises technologiques devrait dynamiser le marché des systèmes de gestion des données cliniques en augmentant la demande de solutions pour les essais cliniques.
Clé Système de gestion des données cliniques Résumé des informations sur le marché:
Points saillants régionaux :
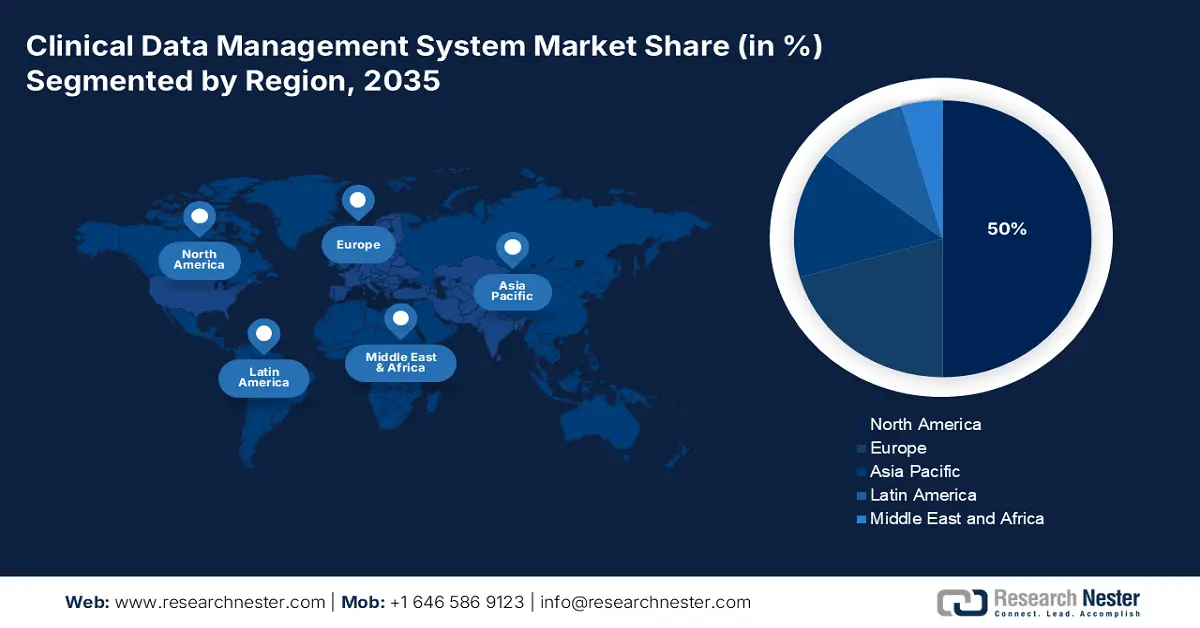
- L’Amérique du Nord domine le marché des systèmes de gestion des données cliniques avec une part de 50 %, grâce à la présence du secteur biopharmaceutique et aux initiatives de recherche clinique axées sur les données, ce qui renforce sa position de leader jusqu’en 2036.
- Le marché des systèmes de gestion des données cliniques de la région Asie-Pacifique devrait connaître une croissance rapide entre 2027 et 2036, portée par l’essor de l’externalisation clinique et la diversité des populations de patients.
Analyse du segment :
- Le segment des organismes de recherche sous contrat (CRO) devrait conserver sa position dominante avec une forte croissance annuelle composée (TCAC) entre 2027 et 2036, alimentée par le recours croissant aux CRO pour la collecte de données dans un contexte de complexité grandissante des études interventionnelles.
- Le segment des solutions SaaS (Software as a Service) basées sur le cloud devrait atteindre une part de marché de 60,1 % d’ici 2036, grâce à une sécurité renforcée, des options de personnalisation et des avantages réglementaires en matière de gestion des données cliniques.
Principales tendances de croissance :
- Nombre croissant d’essais cliniques
- Adoption de solutions basées sur l’IA
Principaux défis :
- Défis liés à l’investissement initial
- Intégration complexe du système
- Acteurs clés :Oracle Corporation, Medidata Solutions (une société Dassault Systèmes), Veeva Systems, Parexel International Corporation, IBM Watson Health, BioClinica.
Mondial Système de gestion des données cliniques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :6,98 milliards USD
- Taille du marché en 2027 :7,77 milliards USD
- Taille du marché projetée :20,36 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 11,3 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 50 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Royaume-Uni, Japon, France
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Singapour
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des systèmes de gestion des données cliniques :
Facteurs de croissance
Augmentation du nombre d'essais cliniques : Le principal moteur du secteur des systèmes de gestion des données cliniques (CDMS) est l'augmentation du nombre d'essais cliniques. Selon l'Observatoire mondial de la recherche et du développement en santé 2024 de l'OMS, les États-Unis arrivent en tête avec 186 497 essais cliniques enregistrés, suivis de la Chine (135 747 essais) et de l'Inde (74 031 essais). Des secteurs comme la biotechnologie et l'industrie pharmaceutique intensifient leurs efforts de recherche pour développer de nouveaux médicaments, dispositifs médicaux et traitements, ce qui accroît le besoin de plateformes CDMS robustes. Ces solutions jouent un rôle essentiel dans la rationalisation de la collecte des données, l'amélioration de leur précision et le respect des réglementations, contribuant ainsi à une meilleure efficacité des essais.
Adoption de solutions basées sur l'IA : L'adoption croissante de solutions hébergées en externe stimule la croissance du marché des systèmes de gestion des données cliniques (SGDC) en permettant un accès aux données en temps réel, une évolutivité et une validation des données, ce qui en fait un choix privilégié pour la transformation des systèmes de gestion des données. Par exemple, en juin 2024, Medidata a lancé un studio de données cliniques qui intègre des données provenant de sources multiples afin d'accélérer le processus de révision et de rapprochement des données jusqu'à 80 % en réduisant les erreurs manuelles. De plus, ces technologies diminuent les coûts opérationnels, ce qui contribue positivement à l'expansion du marché des SGDC au cours de la période de prévision.
Défis
Difficultés liées à l'investissement initial : La mise en œuvre d'un système de gestion de la distribution (SGDD) performant exige un investissement financier conséquent, ce qui peut constituer un frein pour les petites et moyennes entreprises pharmaceutiques et les instituts de recherche. Les coûts associés aux licences logicielles, à l'intégration du système, à la formation du personnel et à la maintenance représentent un obstacle à l'entrée sur le marché pour les acteurs disposant de capitaux limités. Bien que les solutions web réduisent les coûts d'infrastructure informatique, le coût initial de la mise en place rend difficile l'adoption d'un SGDD par les organisations aux budgets restreints.
- Intégration de systèmes complexes : La plupart des entreprises pharmaceutiques et biotechnologiques utilisent plusieurs plateformes numériques, telles que la saisie électronique des données (EDC), la gestion de la chaîne d’approvisionnement des essais cliniques (RTSM) et les dossiers médicaux électroniques (DME). L’intégration d’un système de gestion des données cliniques (CDMS) à ces systèmes existants peut s’avérer techniquement complexe, entraînant des problèmes d’incompatibilité et des pertes d’efficacité opérationnelle. L’incompatibilité entre les systèmes existants et les nouvelles solutions CDMS peut ralentir les échanges de données, augmenter les coûts et nécessiter un support informatique important. Les entreprises doivent investir dans des solutions d’intégration personnalisées, ce qui complexifie encore davantage la mise en œuvre d’un CDMS.
Taille et prévisions du marché des systèmes de gestion des données cliniques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
11,3% |
|
Taille du marché de l'année de référence (2026) |
6,98 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
20,36 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des systèmes de gestion des données cliniques :
Modes de déploiement (Solutions d'entreprise sous licence, Solutions cloud, Solutions hébergées sur le Web)
Selon le mode de déploiement, le segment SaaS (Software as a Service) basé sur le cloud devrait dominer le marché des systèmes de gestion des données cliniques avec une part de marché d'environ 60,1 % d'ici fin 2036. Grâce à une sécurité renforcée, des capacités de personnalisation accrues et une meilleure conformité réglementaire, ce segment offre aux organisations un contrôle total sur leurs données. Par exemple, en juin 2021, IQVIA a lancé Clinical Data Analytics Solutions (CDAS), une plateforme SaaS qui consolide les données d'essais cliniques, structurées et non structurées, pour un accès simplifié et une conformité réglementaire optimale. Cette plateforme facilite également les essais décentralisés en standardisant les données en vie réelle et les données individuelles des patients, permettant ainsi une meilleure compréhension des résultats.
Utilisateurs finaux (organismes de recherche sous contrat, entreprises de dispositifs médicaux, entreprises pharmaceutiques/biotechnologiques)
Le segment des organismes de recherche sous contrat (CRO) destinés à l'utilisation finale devrait dominer le marché des systèmes de gestion des données cliniques, compte tenu de leur rôle clé dans les entreprises pharmaceutiques, biotechnologiques et de dispositifs médicaux. Face à la complexité et au volume croissants des études interventionnelles, les promoteurs font appel aux CRO pour la collecte des données. En 2023, Saama a lancé la première plateforme de données du secteur basée sur l'IA, afin d'accélérer le développement clinique et d'aider significativement les promoteurs et les CRO à réduire de 90 % par requête les temps d'identification et de génération des requêtes, ainsi que de 50 % le temps de conversion des données d'étude. Ces avancées soulignent la position dominante de Saama sur le marché des systèmes de gestion des données cliniques et son potentiel de croissance.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Mode de livraison |
|
Utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des systèmes de gestion des données cliniques :
Analyse du marché nord-américain
Le marché nord-américain des systèmes de gestion des données cliniques devrait représenter plus de 50 % des revenus d'ici fin 2036. Cette position dominante s'explique par la présence de nombreuses entreprises pharmaceutiques et biopharmaceutiques de premier plan, ainsi que d'organismes de recherche sous contrat (CRO). En septembre 2024, P95 a fait l'acquisition d'Assign DMB afin d'étendre ses services de gestion des données et de biostatistiques, notamment pour les maladies infectieuses et les vaccins, ce qui témoigne de la demande croissante de solutions CDMS dans le secteur.
Aux États-Unis, les leaders du secteur investissent massivement dans ce marché, ce qui entraîne une forte augmentation des études cliniques et une transition des méthodes traditionnelles de collecte manuelle de données vers une analyse en temps réel. Cette évolution incite les entreprises à intégrer des systèmes de gestion des données à leurs activités. Par exemple, en décembre 2024, ClinChoice a prolongé son partenariat de 13 ans avec Medidata en y ajoutant un studio de données cliniques qui améliore la gestion des données et renforce ainsi les capacités des essais cliniques.
Le marché canadien des systèmes de gestion des données cliniques devrait connaître une croissance substantielle, portée par l'accent mis sur la recherche continue, la prise de conscience accrue des besoins en soins de santé et les collaborations avec les entreprises du secteur. En décembre 2024, HEALWELL a annoncé l'acquisition d'Orion Health, donnant naissance à un chef de file mondial de l'interopérabilité des données de santé et de l'intelligence artificielle, grâce à un financement de 50 millions de dollars américains.
Prévisions du marché Asie-Pacifique
La région Asie-Pacifique est le marché des systèmes de gestion des données cliniques (CDMS) qui connaît la croissance la plus rapide au cours de la période de prévision, en raison du développement rapide des industries pharmaceutiques et biotechnologiques, de l'externalisation croissante des activités cliniques et de l'hétérogénéité de la population de patients. Les pays de cette région offrent un environnement propice à diverses études cliniques, notamment en oncologie et sur les maladies rares. En février 2025, LabConnect et Australian Clinical Labs ont annoncé leur partenariat afin de soutenir les consommateurs et les fabricants du pays.
Le marché des systèmes de gestion des données cliniques en Chine connaît une croissance significative, portée par l'expansion des secteurs pharmaceutique et biotechnologique du pays. Par ailleurs, le cadre réglementaire rigoureux mis en place par le gouvernement chinois en matière de gestion des données accélère la transformation numérique du secteur de la santé. Des technologies telles que l'IA, le cloud computing et la blockchain, appliquées à la gestion des données cliniques, améliorent l'efficacité et la conformité, positionnant ainsi la Chine comme un leader mondial du secteur.
Le marché indien devrait connaître une croissance soutenue, principalement tirée par l'adoption de solutions numériques de gestion des données. Face à une demande croissante de systèmes de gestion des données efficaces, sécurisés et conformes, les entreprises indiennes privilégient l'automatisation et les plateformes technologiques. Par exemple, en août 2024, Verdix AI, filiale du groupe Emmes, a introduit de nouvelles fonctionnalités de numérisation des protocoles afin d'améliorer l'efficacité et la précision des données.
Principaux acteurs du marché des systèmes de gestion des données cliniques :
- Oracle Corporation
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Medidata Solutions (une société Dassault Systèmes)
- Systèmes Veeva
- Parexel International Corporation
- IBM Watson Santé
- BioClinique
- DATATRAK International
- Medrio
- Systèmes de recherche Forte
- Systèmes OmniComm
Le paysage concurrentiel du marché des systèmes de gestion des données cliniques est principalement déterminé par les initiatives prises par les entreprises pour se révolutionner grâce aux technologies émergentes. La collaboration entre organisations contribue également à la croissance du marché. Par exemple, en octobre 2024, Harmony Healthcare IT a annoncé l'acquisition de Trinisys afin de soutenir la gestion des données dans le secteur de la santé.
Voici quelques acteurs importants du secteur :
Développements récents
- En octobre 2024, MaxisIT a lancé DTect AI, une plateforme d'analyse de données cliniques basée sur l'IA, afin d'améliorer la revue des données et la gestion de leur qualité. Ceci garantit l'intégrité des données et accélère le cycle de gestion des données.
- En juin 2021, IQVIA a lancé Clinical Data Analytics Solutions (CDAS) pour permettre des essais cliniques plus intelligents et plus rapides tout au long du processus. Ceci favorise l'analyse prédictive, permettant ainsi des décisions plus éclairées à chaque étape.
- Report ID: 7454
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
