Perspectives du marché des dispositifs de gestion du rythme cardiaque :
Le marché des dispositifs de gestion du rythme cardiaque était évalué à 21,4 milliards de dollars en 2025 et devrait atteindre 41,3 milliards de dollars d'ici fin 2035, avec un taux de croissance annuel composé (TCAC) de 6,8 % sur la période 2026-2035. En 2026, la taille de ce marché est estimée à 22,8 milliards de dollars.
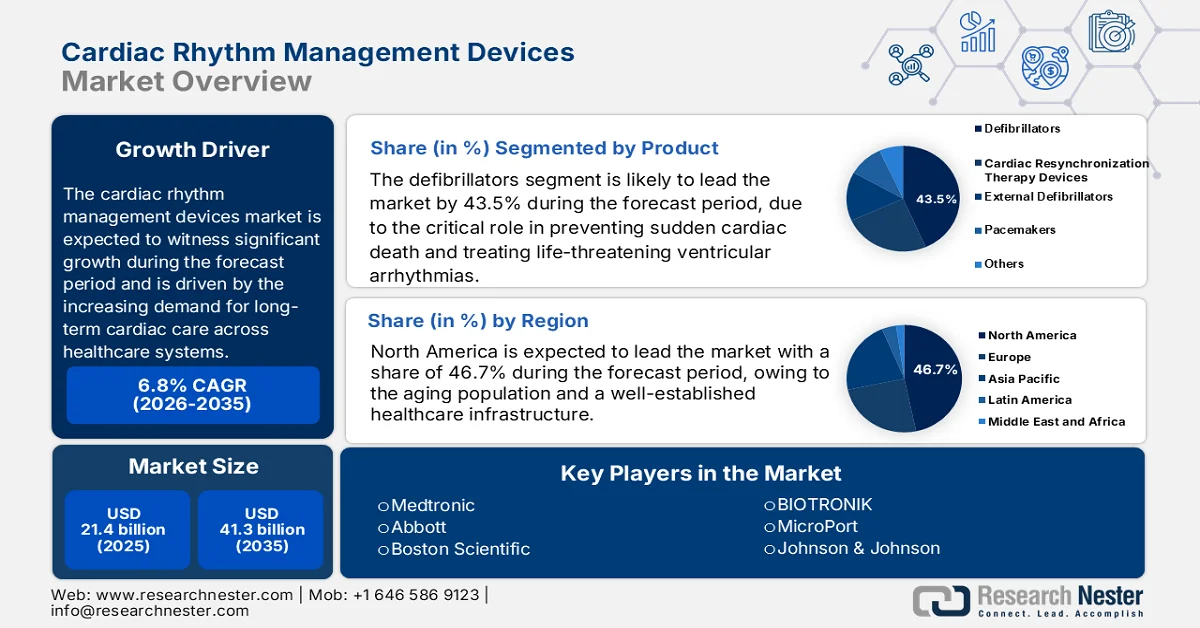
Le marché des dispositifs de gestion du rythme cardiaque est soutenu par l'augmentation du fardeau des maladies cardiovasculaires et la demande croissante de soins cardiaques de longue durée au sein des systèmes de santé. Selon les données de l'Organisation mondiale de la Santé (OMS) de juillet 2025, les maladies cardiovasculaires sont responsables d'environ 17,9 millions de décès par an dans le monde, ce qui en fait la première cause de mortalité à l'échelle mondiale. Alors que les professionnels de santé s'efforcent de réduire les taux d'hospitalisation et d'améliorer les résultats à long terme pour les patients, la demande de solutions implantables et de surveillance du rythme cardiaque ne cesse de croître. Le développement des laboratoires d'électrophysiologie et des centres spécialisés en cardiologie permet également d'accroître le nombre d'interventions et de soutenir une demande soutenue pour les dispositifs de gestion du rythme cardiaque.
Le marché bénéficie également des progrès réalisés en matière d'intégration de la santé numérique et des initiatives de gestion à distance des patients adoptées par les systèmes de santé du monde entier. De plus, selon les estimations de l'Organisation mondiale de la Santé (OMS) d'octobre 2025, d'ici 2030, une personne sur six dans le monde aura 60 ans ou plus, ce qui augmentera considérablement le nombre de personnes exposées aux troubles du rythme cardiaque et aux complications associées. Les hôpitaux demeurent les principaux utilisateurs finaux en raison de leurs capacités procédurales et de leur infrastructure complète de soins cardiaques, même si les structures de soins ambulatoires adoptent progressivement ces dispositifs pour certaines interventions. L'accent mis en permanence sur la réduction de la mortalité cardiovasculaire, l'amélioration du suivi des patients et la prise en charge des maladies cardiaques chroniques devrait soutenir la demande dans l'ensemble de l'écosystème des dispositifs CRM au cours des prochaines années.
Clé Dispositifs de gestion du rythme cardiaque Résumé des informations sur le marché:
Points saillants régionaux :
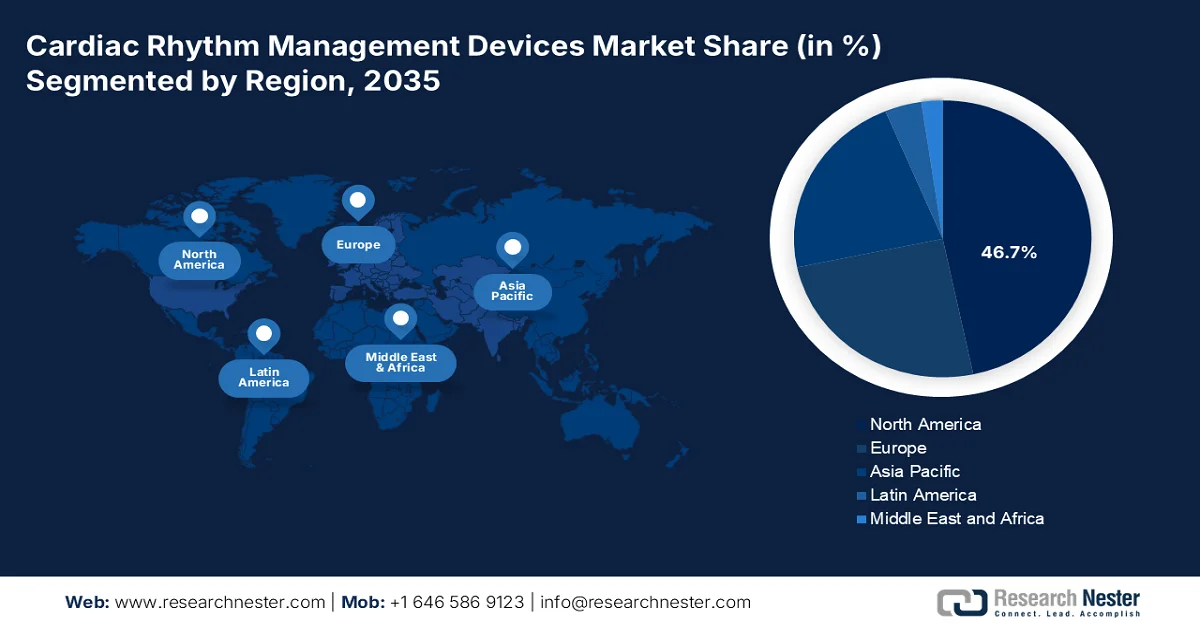
- L’Amérique du Nord devrait détenir 46,7 % des parts de marché des dispositifs de gestion du rythme cardiaque d’ici 2035, grâce à la forte prévalence des maladies cardiovasculaires, au vieillissement de la population et à une infrastructure de soins de santé bien établie.
- La région Asie-Pacifique devrait connaître une croissance rapide entre 2026 et 2035, alimentée par l’amélioration de son infrastructure de soins de santé, la hausse des revenus disponibles et une sensibilisation accrue aux maladies cardiovasculaires.
Analyse du segment :
- Les défibrillateurs devraient représenter 43,5 % des parts de marché des dispositifs de gestion du rythme cardiaque d’ici 2035, grâce à leur rôle crucial dans la prévention de la mort subite cardiaque et le traitement des arythmies ventriculaires potentiellement mortelles.
- Les hôpitaux devraient rester le principal segment d’utilisateurs finaux entre 2026 et 2035, du fait de leur rôle de lieu privilégié pour l’implantation, le remplacement, la surveillance et la gestion des dispositifs de gestion du rythme cardiaque.
Principales tendances de croissance :
- Développement des programmes publics de prévention et de prise en charge des maladies cardiovasculaires
- Augmentation des dépenses publiques en santé numérique et télésurveillance
Principaux défis :
- Approbations réglementaires strictes
- Coûts élevés de R&D et d’essais cliniques
Acteurs clés :Medtronic (Irlande), Abbott (États-Unis), Boston Scientific (États-Unis), BIOTRONIK (Allemagne), MicroPort (Chine), Johnson & Johnson (États-Unis).
Mondial Dispositifs de gestion du rythme cardiaque Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 21,4 milliards USD
- Taille du marché en 2026 : 22,8 milliards USD
- Taille du marché projetée : 41,3 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 6,8 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 46,7 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Japon, Chine, France
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Thaïlande
Last updated on : 17 September, 2025
Marché des dispositifs de gestion du rythme cardiaque - Facteurs de croissance et défis
Facteurs de croissance
- Développement des programmes publics de prévention et de prise en charge des maladies cardiovasculaires : Les programmes de prévention des maladies cardiovasculaires soutenus par les pouvoirs publics améliorent le dépistage et le traitement des patients souffrant de troubles du rythme cardiaque, ce qui stimule la demande en dispositifs de gestion du rythme cardiaque. Selon les données de l’OCDE de décembre 2025, les maladies cardiovasculaires sont responsables d’un décès sur trois dans l’Union européenne, ce qui encourage la poursuite des investissements dans la prévention, le diagnostic et la prise en charge des maladies chroniques. Les systèmes de santé privilégient également les modèles de soins axés sur les résultats, qui visent en priorité à réduire les hospitalisations et la mortalité cardiovasculaire. À mesure que les gouvernements renforcent les dispositifs de gestion du rythme cardiaque, la demande en dispositifs de gestion du rythme cardiaque devrait augmenter dans les hôpitaux et les centres de cardiologie spécialisés.
- Augmentation des dépenses publiques en santé numérique et télésurveillance : les gouvernements investissent massivement dans des initiatives de santé numérique favorisant la télésurveillance cardiaque et la prise en charge à long terme des patients atteints de maladies cardiovasculaires. Selon les données de la Commission européenne de juin 2026, le programme Europe numérique a alloué 8,1 milliards d’euros aux initiatives de transformation numérique entre 2021 et 2027, soutenant ainsi la numérisation des soins de santé et les infrastructures de soins connectés. Les fonctionnalités de télésurveillance sont de plus en plus intégrées aux dispositifs CRM, permettant aux cliniciens de suivre l’état des patients, d’identifier les problèmes liés aux dispositifs et d’intervenir plus rapidement en cas de complications. Cette tendance devrait se renforcer au cours des prochaines années, les professionnels de santé recherchant des approches plus efficaces pour la prise en charge des maladies chroniques.
Défis
- Obtention d'autorisations réglementaires rigoureuses : L'obtention des autorisations réglementaires, complexes et longues, dans de nombreuses régions géographiques, notamment celles de la FDA et le marquage CE, exige un investissement considérable en temps et en argent. Les exigences strictes en matière d'essais cliniques et l'évolution constante des normes constituent des obstacles importants pour les nouveaux entrants qui ne disposent pas d'une expertise et de ressources réglementaires établies.
- Coûts élevés de R&D et d'essais cliniques : le développement des dispositifs CRM exige des recherches approfondies, des tests précliniques et des essais cliniques à grande échelle pour démontrer leur innocuité et leur efficacité. Les investissements considérables nécessaires au développement du produit et aux demandes d'autorisation réglementaire constituent un obstacle financier majeur pour les fabricants émergents.
Taille et prévisions du marché des dispositifs de gestion du rythme cardiaque :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
6,8% |
|
Taille du marché de l'année de référence (2025) |
21,4 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
41,3 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des dispositifs de gestion du rythme cardiaque :
Analyse du segment de produit
Dans le segment des produits, les défibrillateurs dominent le marché et devraient représenter 43,5 % de la valeur du marché d'ici fin 2035. Ce segment est porté par leur rôle crucial dans la prévention de la mort subite cardiaque et le traitement des arythmies ventriculaires potentiellement mortelles. Les défibrillateurs automatiques implantables (DAI) et les défibrillateurs externes sont de plus en plus utilisés dans les hôpitaux et les centres de cardiologie en raison de la prévalence croissante des maladies cardiovasculaires et de la sensibilisation accrue à l'importance d'une intervention précoce chez les patients à haut risque. Les progrès technologiques, notamment les capacités de télésurveillance et l'amélioration de l'autonomie des batteries, soutiennent également la croissance du marché. Selon une étude de la NLM de novembre 2024, les maladies cardiaques ont causé 702 880 décès aux États-Unis, soulignant le fardeau important que représentent les affections cardiovasculaires et la demande soutenue pour les thérapies de gestion du rythme cardiaque par défibrillateur.
Analyse du segment d'utilisation finale
Le segment des utilisateurs finaux est dominé par les hôpitaux, qui constituent le principal lieu d'implantation, de remplacement, de surveillance et de gestion des dispositifs de gestion du rythme cardiaque. Les hôpitaux disposent de laboratoires d'électrophysiologie spécialisés, de services de cathétérisme cardiaque et d'équipes multidisciplinaires de soins cardiaques, indispensables aux procédures complexes de gestion du rythme cardiaque. L'augmentation du nombre de patients nécessitant des interventions cardiaques avancées renforce encore la demande hospitalière pour ces dispositifs. Selon une étude de la NLM de décembre 2025, on a dénombré environ 139,8 millions de passages aux urgences aux États-Unis, ce qui témoigne du volume important de cas cardiovasculaires et de soins aigus pris en charge en milieu hospitalier et conforte la position dominante des hôpitaux sur le marché.
Analyse du segment d'application
Le segment des applications est dominé par les arythmies, les dispositifs de gestion du rythme cardiaque étant principalement conçus pour diagnostiquer, surveiller et traiter les troubles du rythme cardiaque. La prévalence croissante de la fibrillation auriculaire, des arythmies ventriculaires et autres troubles de la conduction continue d'accroître la demande en stimulateurs cardiaques, défibrillateurs et thérapies de resynchronisation cardiaque. Ce segment bénéficie également de l'adoption croissante des technologies de surveillance et d'électrophysiologie avancées, qui permettent un diagnostic et une intervention plus précoces. Selon les Centres américains de contrôle et de prévention des maladies (CDC), les décès liés à la fibrillation auriculaire soulignent le fardeau clinique considérable que représentent les arythmies et soutiennent la croissance continue de ce segment d'applications.
Notre analyse approfondie des dispositifs de gestion du rythme cardiaque comprend les segments suivants :
Segment | Sous-segments |
Utilisation finale |
|
Produit |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des dispositifs de gestion du rythme cardiaque - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché des dispositifs de gestion du rythme cardiaque et devrait représenter 46,7 % des revenus régionaux d'ici fin 2035. Cette domination s'explique par la forte prévalence des maladies cardiovasculaires, le vieillissement de la population et un système de santé bien établi. La région se caractérise par une concurrence intense entre les leaders mondiaux, qui innovent sans cesse pour conserver leur position dominante. Les progrès technologiques en matière de télésurveillance des patients, de miniaturisation et de systèmes compatibles avec l'IRM transforment rapidement le paysage concurrentiel. Les cadres de remboursement et les politiques réglementaires influencent fortement la dynamique du marché, les fabricants s'attachant à démontrer des résultats cliniques supérieurs et une rentabilité optimale pour obtenir une prise en charge favorable.
La forte prévalence des maladies cardiovasculaires, les infrastructures de santé avancées et l'adoption généralisée des technologies cardiaques implantables façonnent le marché des dispositifs de gestion du rythme cardiaque aux États-Unis. La demande est alimentée par l'augmentation des diagnostics d'arythmies, d'insuffisance cardiaque et d'autres troubles de la conduction cardiaque, ainsi que par une prise en charge importante des procédures d'implantation de dispositifs. Les hôpitaux et les centres cardiaques spécialisés continuent de développer leurs services d'électrophysiologie et de gestion du rythme cardiaque afin de répondre aux besoins croissants des patients. Selon les données des Centres américains de contrôle et de prévention des maladies (CDC) de juin 2024, 695 547 personnes sont décédées d'un AVC aux États-Unis, ce qui souligne le fardeau considérable des maladies cardiovasculaires et justifie la demande soutenue en solutions de surveillance cardiaque et de gestion du rythme.
Le fardeau croissant des maladies cardiovasculaires, le vieillissement de la population et les investissements continus dans les services de soins cardiaques spécialisés façonnent le marché des dispositifs de gestion du rythme cardiaque au Canada . La demande de stimulateurs cardiaques, de défibrillateurs et de dispositifs de resynchronisation cardiaque est soutenue par un large accès aux soins de santé publics et par l’expansion des programmes d’électrophysiologie et de traitement cardiaque dans toutes les provinces. Les hôpitaux demeurent les principaux centres d’implantation et de suivi de ces dispositifs. Selon les données du gouvernement du Canada de juillet 2022, une personne sur douze vit avec une maladie cardiaque diagnostiquée, ce qui en fait l’une des principales causes de mortalité et souligne le besoin de solutions de pointe pour la gestion du rythme cardiaque partout au pays.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître une croissance rapide sur le marché au cours de la période privilégiée, de 2026 à 2035. Cette croissance est portée par l'amélioration des infrastructures de santé, la hausse des revenus disponibles et une sensibilisation accrue aux maladies cardiovasculaires. Le marché se caractérise par d'importantes disparités entre les pays : les pays développés affichent des taux d'adoption plus élevés, tandis que les économies émergentes présentent un potentiel considérable encore inexploité. Les fabricants locaux et régionaux gagnent du terrain aux côtés des leaders mondiaux, misant souvent sur la compétitivité des prix et l'adaptation des produits aux marchés locaux. Les efforts d'harmonisation réglementaire et l'élargissement de la couverture des remboursements améliorent progressivement l'accessibilité au marché.
L'intégration croissante des technologies médicales portables dans les soins de santé façonne le marché des dispositifs de gestion du rythme cardiaque en Inde . Face à l'augmentation des maladies cardiovasculaires et à la demande croissante de surveillance continue des patients, les dispositifs portables capables d'enregistrer des ECG et de suivre le rythme cardiaque contribuent à la détection précoce des anomalies cardiaques et facilitent la télésurveillance. Le développement des programmes de surveillance à domicile renforce encore cette tendance. Selon l'IBEF d'avril 2026, le marché indien des dispositifs médicaux portables devrait passer de 1,04 milliard USD en 2024 à 4,20 milliards USD d'ici 2033, reflétant l'adoption croissante de solutions de surveillance cardiaque connectées qui complètent les stratégies globales de gestion du rythme cardiaque mises en œuvre dans tout le pays.
Le nombre important de patients, la prévalence croissante des maladies cardiovasculaires et le développement continu des services de soins cardiaques de pointe stimulent le marché des dispositifs de gestion du rythme cardiaque en Chine . La demande de stimulateurs cardiaques, de défibrillateurs et de dispositifs de resynchronisation cardiaque est en hausse, les hôpitaux renforçant leurs capacités en électrophysiologie et améliorant l'accès aux traitements cardiaques spécialisés. Le vieillissement rapide de la population est un facteur de croissance clé, les personnes âgées étant plus exposées aux risques d'arythmie et d'insuffisance cardiaque. Selon les données du PNUD de décembre 2025, 310,31 millions de personnes âgées de 60 ans et plus représentaient 22 % de la population totale, assurant ainsi une demande soutenue en solutions de gestion du rythme cardiaque.
Aperçu du marché européen
L'Europe représente un marché mature et bien établi pour les dispositifs de gestion du rythme cardiaque (CRM), caractérisé par des systèmes de santé performants, une expertise médicale pointue et une forte adoption des technologies cardiaques avancées. Ce marché est structuré par un ensemble de leaders mondiaux et de fabricants régionaux de premier plan qui rivalisent d'innovation, notamment dans le domaine de la télésurveillance et des systèmes compatibles avec l'IRM. Les politiques de remboursement varient considérablement d'un pays à l'autre, influençant les taux d'adoption et les stratégies de prix. Le vieillissement de la population et la prévalence croissante des maladies cardiovasculaires continuent de stimuler la demande, tandis que les impératifs de maîtrise des coûts encouragent l'innovation en matière de durée de vie des dispositifs et de solutions de prise en charge des patients.
L'adoption généralisée des technologies de pointe en cardiologie, un réseau hospitalier performant et la demande croissante de prise en charge des arythmies et de l'insuffisance cardiaque stimulent le marché des dispositifs de gestion du rythme cardiaque en Allemagne . Le système de santé allemand offre un large accès à des services spécialisés d'électrophysiologie et de cardiologie, favorisant l'utilisation de stimulateurs cardiaques, de défibrillateurs et de dispositifs de resynchronisation cardiaque. La forte prévalence des maladies cardiovasculaires renforce encore cette demande. Selon les données Destatis d'août 2024, les décès dus à l'insuffisance cardiaque représentaient 37 645 décès en 2023, ce qui en fait la première cause de mortalité et justifie le besoin de solutions de gestion du rythme cardiaque.
Le Royaume-Uni représente un marché mature pour les dispositifs de gestion du rythme cardiaque, grâce à un système de santé britannique (NHS) performant, un accès généralisé aux soins cardiaques spécialisés et une demande croissante de traitements pour les arythmies et l'insuffisance cardiaque. Les hôpitaux demeurent les principaux centres d'implantation de stimulateurs cardiaques, de défibrillateurs et de dispositifs de resynchronisation cardiaque, tandis que les investissements continus dans les services cardiovasculaires améliorent l'accès des patients à ces soins. La demande est également alimentée par la prévalence croissante des maladies cardiovasculaires et le vieillissement de la population. Selon les données de Healthy Suffolk de décembre 2025, les maladies cardiovasculaires représentaient 27,1 % de la mortalité totale en Angleterre, soulignant ainsi le besoin crucial de technologies avancées de gestion du rythme cardiaque au sein du système de santé britannique.
Principaux acteurs du marché des dispositifs de gestion du rythme cardiaque :
- Medtronic (Irlande)
- Abbott (États-Unis)
- Boston Scientific (États-Unis)
- BIOTRONIK (Allemagne)
- MicroPort (Chine)
- Johnson & Johnson (États-Unis)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Medtronic, leader mondial du marché, stimule l'innovation grâce à ses stimulateurs cardiaques et défibrillateurs de pointe. L'entreprise se concentre sur le développement de dispositifs miniatures et durables, ainsi que de plateformes de télésurveillance sophistiquées, afin d'améliorer la prise en charge des patients et d'optimiser les résultats thérapeutiques pour diverses arythmies.
- Abbott se distingue sur le marché par son approche centrée sur le patient. L'entreprise propose une gamme complète de dispositifs et de sondes compatibles avec l'IRM, tandis que ses systèmes de télésurveillance avancés fournissent des données exhaustives, permettant aux cliniciens de prendre des décisions opportunes et d'améliorer la qualité de vie des patients.
- Boston Scientific est un acteur majeur de l'innovation sur le marché, reconnu pour ses défibrillateurs implantables haute performance et ses systèmes de resynchronisation cardiaque. Son expertise en matière d'algorithmes avancés et de connectivité sans fil garantit une détection fiable et en temps réel des arythmies ainsi qu'une gestion efficace des patients à distance.
- BIOTRONIK est un pionnier sur le marché des dispositifs de gestion du rythme cardiaque, reconnu pour ses implants à très faible consommation d'énergie et sa technologie de télésurveillance. Ses systèmes intégrés permettent la transmission quotidienne, automatique et sans fil des données des dispositifs, facilitant ainsi une prise en charge proactive et une intervention précoce chez les patients souffrant de troubles du rythme cardiaque.
- MicroPort est un acteur émergent du marché, qui rend les soins cardiaques plus accessibles grâce à ses solutions CRM fiables et économiques. L'entreprise s'attache à fournir des dispositifs de qualité dotés de fonctionnalités essentielles de télésurveillance, avec pour objectif d'élargir l'accès aux traitements et d'améliorer les résultats pour les patients à l'échelle mondiale.
Voici une liste des principaux acteurs opérant sur le marché mondial :
Le marché des dispositifs de gestion du rythme cardiaque (CRM) est un oligopole très consolidé, dominé par quelques leaders mondiaux qui se livrent une concurrence féroce en matière d'innovation technologique, notamment pour les systèmes compatibles avec l'IRM, l'autonomie accrue des batteries et les capacités avancées de télésurveillance des patients. Les entreprises américaines détiennent la plus grande part de marché mondiale, tandis que les fabricants européens et asiatiques conservent une forte présence régionale grâce à des stratégies adaptées aux marchés locaux. La différenciation repose de plus en plus sur l'intégration des données de santé numériques, l'analyse des données logicielles et les résultats cliniques, plutôt que sur le seul matériel. Des barrières réglementaires élevées et des investissements importants en R&D limitent l'arrivée de nouveaux acteurs, ce qui stabilise le marché et intensifie la concurrence entre les acteurs établis qui font constamment évoluer leurs offres.
Paysage concurrentiel du marché :
Développements récents
- En février 2026, BIOTRONIK a annoncé le lancement de la nouvelle gamme de dispositifs Acticor Sky et Rivacor Sky, intégrant le premier dispositif haute tension de stimulation de la branche gauche du faisceau de His (LBBAP) au monde, certifié CE.
- En octobre 2025, Abbott a annoncé le lancement d'AVEIR™, un système de stimulateur cardiaque double chambre (DR) sans sonde, une première mondiale. Ce minuscule dispositif de haute technologie est implanté par une procédure mini-invasive directement dans le cœur pour réguler son rythme cardiaque, sans fils (sondes) ni loge chirurgicale, contrairement aux stimulateurs cardiaques traditionnels.
- Report ID: 6044
- Published Date: Sep 17, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
