Perspectives du marché des défibrillateurs :
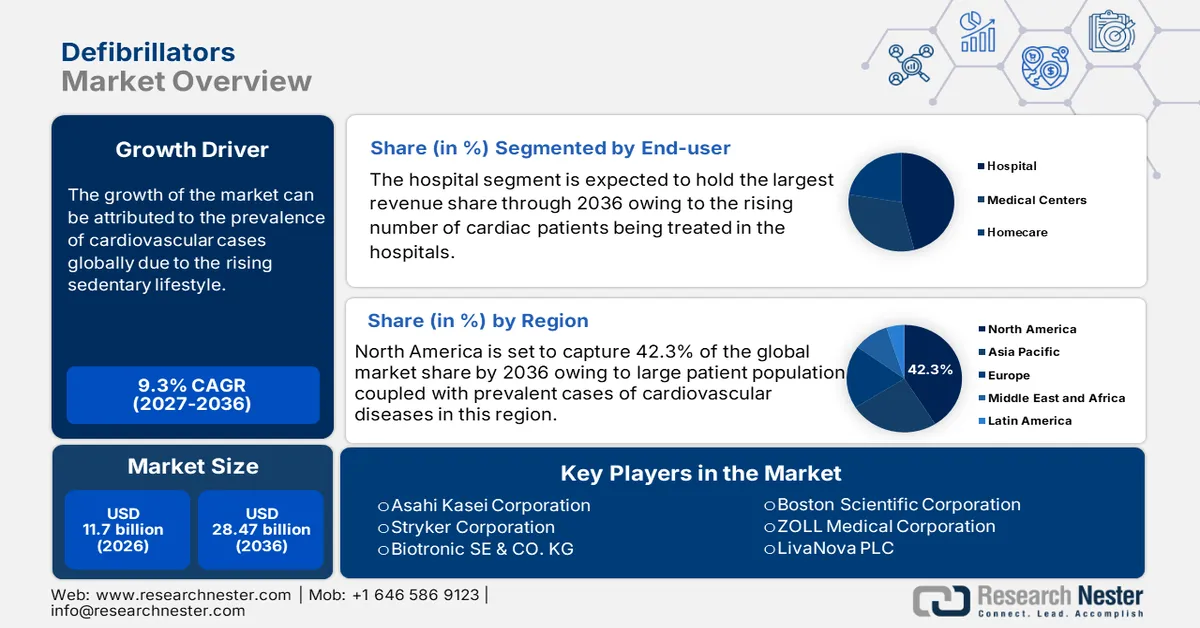
Le marché des défibrillateurs représentait plus de 11,7 milliards de dollars en 2026 et devrait atteindre 28,47 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 9,3 % sur la période 2027-2036. En 2027, la taille du marché des défibrillateurs était estimée à 12,79 milliards de dollars.
L'augmentation de la mortalité et de la gravité des événements cardiovasculaires, tels que l'arrêt cardiaque (AC), alimente la demande sur le marché. Selon un rapport de 2023 de l'American Heart Association (AHA), le taux d'incidence annuel d'AC dans le monde variait entre 30 et 97 pour 100 000 habitants. Un autre article de 2022 de la NLM a révélé qu'environ 20 % des décès dans les pays occidentaux sont dus à un AC. À titre d'exemple, en Australie et en Nouvelle-Zélande seulement, le nombre annuel de cas de cette affection a dépassé 26 000, selon le Journal of Heart, Lung and Circulation de 2024. Le nombre de patients potentiels est encore amplifié par le fardeau croissant des maladies cardiovasculaires (MCV). À cet égard, la NLM a prédit que la prévalence mondiale des MCV augmenterait de 90 % entre 2025 et 2050.
L'inflation constante des prix pratiqués par les organismes payeurs constitue un frein à l'adoption généralisée des défibrillateurs sur le marché. En témoigne le prix d'un seul appareil, qui varie entre 800 et 2500 £ selon sa conception et ses fonctionnalités. De plus, l'achat de ces appareils implique des frais de remplacement des électrodes et de la batterie compris entre 20 et 300 £, selon la St. John Ambulance. Ceci souligne l'urgence de développer et de commercialiser des solutions abordables afin de réduire ces disparités. Cependant, le rapport coût-efficacité des défibrillateurs prime souvent sur leur prix, compte tenu de l'adoption croissante des modèles de soins de santé axés sur la valeur. Par ailleurs, un déploiement et un approvisionnement stratégiques améliorent la qualité de vie des patients et leur disposition à payer.
Clé Défibrillateurs Résumé des informations sur le marché:
Points saillants régionaux :
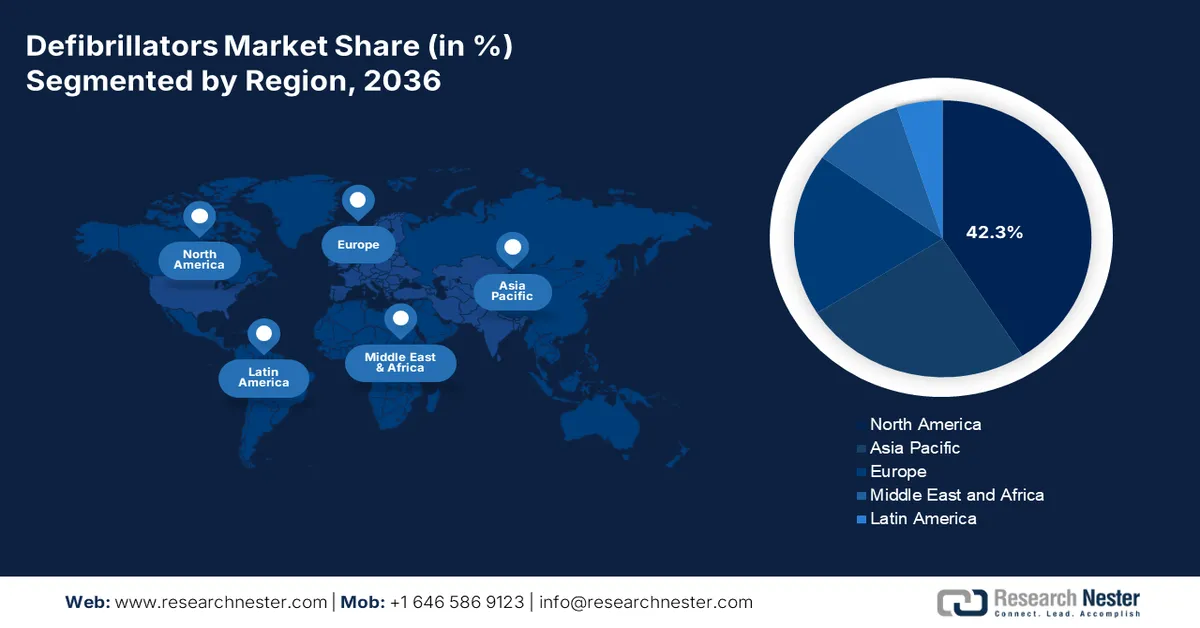
- L’Amérique du Nord devrait détenir 42,3 % du marché des défibrillateurs d’ici 2036, grâce à un système de santé bien établi et au soutien gouvernemental aux services d’intervention d’urgence.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide d’ici 2036, alimentée par une forte augmentation de la prévalence des maladies cardiovasculaires et le développement des infrastructures de santé.
Analyse du segment :
- Le segment des défibrillateurs automatiques implantables (DAI) devrait représenter 54,6 % du marché des défibrillateurs d’ici 2036, sous l’effet de la prévalence croissante des maladies cardiovasculaires et du vieillissement de la population mondiale.
- Les hôpitaux et les cliniques devraient générer 52,8 % des revenus d’ici 2036, grâce à leurs infrastructures de soins intensifs et à l’adoption de dispositifs cardiaques de pointe.
Principales tendances de croissance :
- Augmentation des comorbidités sous-jacentes
- Avantages cliniques d’une utilisation précoce
Principaux défis :
- Coût élevé des défibrillateurs de pointe
- Manque de sensibilisation et de formation du public
Acteurs clés :Medtronic (Irlande/États-Unis), Boston Scientific (États-Unis), Abbott Laboratories (États-Unis), Philips (Pays-Bas), ZOLL Medical (États-Unis), Biotronik (Allemagne), Schiller AG (Suisse), Stryker (États-Unis), Defibtech (États-Unis), Mindray (Chine), CU Medical Systems (Corée du Sud), BPL Medical Technologies (Inde), Metrax GmbH (Allemagne), Bexen Cardio (Espagne), Instramed (Australie), Mediana (Corée du Sud), Cardia (Malaisie), Metsis Medikal (Turquie).
Mondial Défibrillateurs Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :11,7 milliards USD
- Taille du marché en 2027 :12,79 milliards USD
- Taille du marché projetée :28,47 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 9,3 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Amérique du Nord (42,3 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Japon, Canada, France
- Pays émergents : Inde, Chine, Australie, Brésil, Corée du Sud
Last updated on : 31 August, 2026
Marché des défibrillateurs : facteurs de croissance et défis
Facteurs de croissance
- Augmentation des comorbidités sous-jacentes : La prévalence croissante du diabète et de l’hypertension, conjuguée au vieillissement rapide de la population, entraîne une hausse de l’incidence des maladies cardiovasculaires et, par conséquent, un élargissement du marché potentiel. Cette importance est attestée par les résultats des Sommets nationaux sur l’arrêt cardiaque, menés de juin 2022 à mars 2023. Ces sommets ont mis en évidence une multiplication par 100 de l’incidence de la mort subite cardiaque chez les personnes d’âge moyen et les personnes âgées, comparativement aux personnes de moins de 30 ans. Ces tendances démographiques engendrent un besoin croissant d’unités de soins cardiaques d’urgence performantes afin d’améliorer les taux de survie et de réduire les coûts de santé.
- Avantages cliniques d'une utilisation précoce : L'efficacité des dispositifs disponibles sur le marché pour administrer des thérapies vitales essentielles, notamment en situation d'urgence, les rend plus attractifs en milieu hospitalier et en télémédecine. Confirmant cette efficacité, un article de la NLM de mai 2025 a souligné que la défibrillation précoce, associée aux compressions thoraciques, améliore considérablement la survie des personnes en arrêt cardiaque. Une autre étude de la NLM, publiée en 2024, a rapporté des taux de survie de 50 à 70 % lorsque la défibrillation est pratiquée dans les 3 à 5 minutes suivant l'arrêt cardiaque. De plus, ces données cliniques incitent les secouristes à intégrer ces outils pour rétablir rapidement le rythme cardiaque.
- Émergence de technologies innovantes : L’innovation continue dans les technologies utilisées sur le marché est essentielle pour améliorer l’efficacité, la facilité d’utilisation et l’accessibilité des dispositifs. En particulier, les défibrillateurs externes automatisés (DEA) avec instructions vocales, retour d’information en temps réel et connectivité gagnent en popularité grâce à leur capacité à améliorer le temps de réponse et l’accessibilité financière. Par exemple, l’utilisation de DEA de petite taille dans un contexte de risque annuel d’arrêt cardiaque soudain (ACS) de 3,5 % a généré un ratio coût-efficacité différentiel (RCED) de 53 925 $/année de vie ajustée par la qualité (AVAQ) et de 59 672 $/AVAQ, tant du point de vue de la société que de celui des soins de santé. Ces résultats s’inscrivent dans les initiatives de santé publique visant à encourager l’intervention des témoins et à élargir le public cible de ce secteur.
Étude sur l'évolution du volume et des résultats de l'utilisation sur le marché
Présentation comparative de l'utilisation des DEA et de la survie après un arrêt cardiaque extrahospitalier dans la région de Nimègue (2013-2016 vs 2008-2011)
Métrique | Promotion 2013-2016 (Nombre de patients = 349) | Cohorte 2008-2011 (Nombre de patients = 180) |
DEA connecté (%) | 46 | 23 |
RCP par un témoin (%) | 78 | 63 |
Patients recevant un choc de défibrillateur automatique externe (%) | 39 | 15 |
Nombre de chocs administrés par les services d'urgence médicale (médiane) | 2 | 4 |
Survie à la sortie de l'hôpital (%) | 47 | 33 |
Tendances tarifaires sur le marché des défibrillateurs dans différents domaines d'application
Variation des coûts des traitements par défibrillateur (2022-2024)
Traitement / Intervention | Région / Système | Coût ou ICER (par QALY ou équivalent) |
Thérapie par défibrillateur automatique implantable en prévention primaire | Chine | 139 652 CNY par QALY (environ 1 à 2 fois le PIB par habitant) |
Thérapie par défibrillateur automatique implantable en prévention primaire | Kazakhstan | ICER = 3 791 604 KZT par QALY (dans les limites du seuil de rentabilité) |
Thérapie par défibrillateur automatique implantable en prévention primaire | Colombie, Mexique, Uruguay (Améliorer le SCA) | 46 729 026 COP (Colombie) ; 246 016 MXN (Mexique) ; 1 213 614 UYU (Uruguay) par QALY (environ 1 à 3 fois le PIB par habitant) |
Frais d'hospitalisation liés aux complications du défibrillateur automatique implantable | Europe (cohorte hospitalière universitaire) | 6 876 € par complication ; 8 110 € par patient ; environ 1 095 € supplémentaires par implant (horizon de 2 ans) |
Défis
- Coût élevé des défibrillateurs de pointe : Malgré leurs avantages cliniques, le coût élevé des dispositifs technologiquement avancés, tels que les défibrillateurs automatiques implantables (DAI) et les défibrillateurs portables, limite leur utilisation sur le marché. L’achat initial, l’implantation chirurgicale, les soins postopératoires et la maintenance à long terme nécessitent des investissements importants, ce qui freine les patients et les petits établissements de santé. En particulier, les systèmes de santé aux budgets limités ou situés dans les pays à revenu faible ou intermédiaire (PRFI) peinent à intégrer cette technologie vitale en raison de son coût.
- Manque de sensibilisation et de formation du public : Bien que l’accès aux défibrillateurs automatisés externes (DAE) dans les lieux publics se soit amélioré dans les pays développés, le manque de connaissances et de compétences peut limiter leur utilisation et leur acceptation sur le marché. Une proportion importante de témoins hésitent encore à intervenir lors d’arrêts cardiaques par crainte de causer des dommages ou de poursuites judiciaires. Ce phénomène est souvent dû à une éducation publique insuffisante et à un manque de programmes de formation. Des efforts concertés sont donc nécessaires pour développer et promouvoir l’utilisation optimale du potentiel vital de ce dispositif.
Taille et prévisions du marché des défibrillateurs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
9,3% |
|
Taille du marché de l'année de référence (2026) |
11,7 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
28,47 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des défibrillateurs :
Analyse du segment de produit
Le segment des défibrillateurs automatiques implantables (DAI) devrait rester dominant sur le marché au cours de la période considérée, avec une part de marché de 54,6 %. Cette position dominante s'explique par la prévalence croissante des maladies cardiovasculaires et le vieillissement de la population mondiale. Face à l'importance de ce dispositif, les organismes de réglementation et les autorités de santé publique privilégient son déploiement et son utilisation maximaux en accélérant les procédures d'approbation et en accordant un soutien financier. Par exemple, en octobre 2023, Medtronic a obtenu l'autorisation de la FDA pour son défibrillateur Aurora EV-ICD MRI SureScan, une avancée majeure dans ce domaine. Ce produit a rapidement acquis une solide réputation et a bénéficié d'une production à grande échelle grâce à sa solution extravasculaire inédite, qui préserve la taille et la durée de vie des DAI traditionnels tout en réduisant les risques liés à la procédure.
Analyse du segment des utilisateurs finaux
Les hôpitaux et les cliniques devraient générer 52,8 % des revenus parmi les utilisateurs finaux du marché au cours de la période analysée. Cette position dominante s'explique par leur capacité à prendre en charge les urgences et les soins cardiaques de longue durée, grâce à l'utilisation de dispositifs de pointe tels que les défibrillateurs automatiques implantables (DAI) et les défibrillateurs automatisés externes (DAE). De plus, l'accès à un personnel qualifié et à des infrastructures de soins intensifs fait des hôpitaux le principal lieu de soins pour la majorité des patients. Enfin, le rôle central de ces établissements dans la généralisation des technologies de défibrillation incite les assureurs à investir financièrement, ce qui consolide leur position de leader dans ce secteur.
Analyse du segment technologique
Le segment des dispositifs de réanimation cardio-respiratoire avancée (RCR) devrait représenter environ 35,7 % du marché d'ici fin 2036. L'efficacité de cette technologie dans la prise en charge des urgences cardiaques complexes est le principal moteur de croissance de cette catégorie. Ces appareils haute performance intègrent la surveillance ECG, la défibrillation manuelle, la cardioversion synchronisée et la stimulation cardiaque, ce qui les rend adaptés aux contextes préhospitaliers et hospitaliers. De plus, les défibrillateurs RCR sont essentiels pour assurer une réanimation complète conformément aux protocoles de réanimation cardio-respiratoire avancée définis par les autorités réglementaires, ce qui explique leur intégration plus fréquente que celle des défibrillateurs de base dans les services d'aide médicale urgente (SAMU), les unités de soins intensifs et les laboratoires de cathétérisme cardiaque.
Notre analyse approfondie du marché des défibrillateurs comprend les segments suivants :
Segments | Sous-segments |
Type de produit |
|
Utilisateur final |
|
Technologie |
|
Type de patient |
|
Canal de distribution |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des défibrillateurs - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord devrait conserver sa position dominante sur le marché mondial avec une part de 42,3 % durant la période considérée. Son système de santé bien établi, la forte prévalence des maladies cardiovasculaires et le soutien gouvernemental important aux services d'urgence sont les principaux facteurs expliquant la forte croissance de la région dans ce secteur. L'augmentation continue de la population, notamment le vieillissement, l'obésité et le diabète, alimente également la demande. À titre d'exemple, les statistiques 2022 de l'American Heart Association sur les maladies cardiaques et les AVC révèlent que plus de 356 000 arrêts cardiaques extrahospitaliers surviennent chaque année aux États-Unis, dont 90 % sont mortels.
Les États-Unis dominent le marché régional, grâce à une infrastructure de santé performante et à une forte prévalence des maladies cardiovasculaires. Selon les Centres pour le contrôle et la prévention des maladies (CDC), la fibrillation auriculaire est responsable à elle seule d'environ 454 000 hospitalisations et 158 000 décès chaque année, alimentant ainsi la demande dans ce secteur. Par ailleurs, l'afflux constant de capitaux provenant des instances gouvernementales témoigne également de l'attractivité de ce secteur. À titre d'exemple, en mars 2025, le service d'incendie de Ventura a mis en service une nouvelle flotte de défibrillateurs-moniteurs cardiaques afin de renforcer les capacités des services d'urgence du pays. Cette initiative a permis l'acquisition de 20 nouveaux appareils LIFEPAK 35, pour un investissement de 1,28 million de dollars.
L'amélioration de l'accès aux soins et de la prise en charge des urgences cardiaques est le principal moteur de croissance du marché canadien . Face à l'aggravation des arrêts cardiaques, devenus un problème de santé publique majeur au Canada, les témoins sont de plus en plus nombreux à pratiquer rapidement la réanimation cardio-respiratoire (RCR) et à utiliser un défibrillateur externe automatisé (DEA) afin d'améliorer les chances de survie. Par ailleurs, le gouvernement fédéral, en partenariat avec des organismes institutionnels et commerciaux, investit massivement pour favoriser l'accès aux soins et l'innovation dans ce secteur. À titre d'exemple, en mai 2025, l'Université de Toronto, en collaboration avec Daysix, a développé PADmap, un nouvel outil en ligne visant à améliorer les taux de survie en cas d'arrêt cardiaque extrahospitalier grâce à une meilleure implantation des défibrillateurs en accès libre.
Perspectives du marché APAC
La région Asie-Pacifique devrait devenir la région à la croissance la plus rapide du marché mondial des défibrillateurs d'ici fin 2036. L'augmentation significative de la prévalence des maladies cardiovasculaires, le développement des infrastructures de santé et l'accès accru aux technologies vitales transforment radicalement le paysage et en font un secteur d'investissement très lucratif pour les acteurs internationaux et locaux. Cette situation est illustrée par une étude de 2024 publiée dans la revue Heart, Lung and Circulation, qui révèle qu'en Australie, les pertes financières annuelles dues aux seuls arrêts cardiaques soudains s'élevaient à plus de 2 milliards de dollars australiens. Ce montant est presque équivalent aux pertes de productivité liées à l'ensemble des cancers. Par ailleurs, l'accélération de l'urbanisation, la rapidité d'intervention des services d'urgence et la croissance du tourisme médical consolident la position de la région comme un acteur majeur de ce secteur.
La Chine, forte de sa population nombreuse et confrontée à une mortalité cardiovasculaire croissante, se constitue une base de consommateurs importante sur le marché des défibrillateurs, avec une position dominante au niveau régional. Selon un article de la NLM de 2022, plus de 230 millions de personnes dans le pays étaient touchées par ces affections, et environ 55 000 arrêts cardiaques étaient recensés chaque année. Ceci souligne le besoin croissant de soins médicaux rapides, devenu indispensable au système de santé chinois. Par ailleurs, les lacunes en matière de réponse aux urgences et d'accès aux défibrillateurs incitent les leaders du secteur des technologies médicales et les investisseurs publics à investir davantage dans ce domaine. Preuve en est, le gouvernement chinois continue d'investir dans les infrastructures de santé publique et la préparation aux situations d'urgence, notamment par le déploiement à grande échelle de défibrillateurs automatisés externes (DAE) et des programmes de formation.
L'Inde s'impose comme un moteur de croissance essentiel pour le marché des défibrillateurs en Asie-Pacifique, grâce à une sensibilisation accrue aux urgences cardiaques et à la modernisation de ses infrastructures de santé. Dans cette optique, Stryker a dévoilé en mars 2024, lors de la conférence nationale Criticare à Kolkata, son défibrillateur automatisé externe (DAE) de nouvelle génération LIFEPAK CR2, ainsi qu'une chaise d'évacuation. L'objectif était de tirer parti du renforcement des capacités du pays en matière de soins cardiaques et d'intervention d'urgence, tant dans le secteur public que privé. Par ailleurs, les investissements continus de l'Inde dans les services médicaux d'urgence et les programmes d'accès public devraient assurer une croissance soutenue de ce secteur.
Taux d'incidence des arrêts cardiaques par pays
Pays | CA Type | Taux d'incidence |
Australie | Hors de l'hôpital | 107,9 pour 100 000 personnes-années |
Corée du Sud | Hors de l'hôpital | 95,1 cas pour 100 000 habitants |
Malaisie | En milieu hospitalier | 19,8 pour 1 000 admissions à l'hôpital |
Source : NLM et PHWR
Aperçu du marché européen
En Europe, l'innovation et le développement épidémiologique devraient permettre à la Chine de conserver sa deuxième place sur le marché mondial des défibrillateurs entre 2027 et 2036. À titre d'exemple, la collaboration entre Hato Hone St John et ViVest, en juin 2024, a permis de développer conjointement le tout premier défibrillateur automatisé externe (DAE) de marque Hato Hone St John. Conçu pour délivrer un choc en seulement sept secondes, cet appareil convivial est doté d'instructions visuelles et vocales claires. Ces innovations améliorent l'accès à ce secteur pour les personnes n'ayant pas reçu de formation préalable à l'utilisation des DAE, grâce notamment aux initiatives gouvernementales qui encouragent activement leur disponibilité et l'intervention des témoins.
Le Royaume-Uni s'est hissé au premier rang des pays générant des revenus sur le marché européen des défibrillateurs, grâce notamment aux importants investissements et objectifs de déploiement mis en œuvre par le gouvernement. À titre d'exemple, en juillet 2023, plus de 20 000 appareils avaient été distribués à près de 18 000 écoles depuis janvier, dans le cadre d'une stratégie nationale de déploiement dotée d'un budget de 19 millions de livres sterling. Par ailleurs, les services d'urgence britanniques, qui pratiquent des réanimations sur environ 34 000 personnes chaque année, alimentent également la demande dans ce secteur. Ceci souligne l'urgence de renforcer la reconnaissance précoce des arrêts cardiaques, la réanimation cardio-respiratoire et les interventions rapides, éléments essentiels à l'amélioration des taux de survie.
L'Allemagne occupe une place prépondérante sur le marché européen des défibrillateurs, grâce à un système de santé performant et à des initiatives gouvernementales qui améliorent les taux de survie après un arrêt cardiaque. Le gouvernement allemand s'est montré proactif en favorisant l'accessibilité et la disponibilité de ces dispositifs, contribuant ainsi à l'essor du secteur. Par ailleurs, la collaboration entre les organisations à but non lucratif et les instances dirigeantes accélère l'acceptation et l'adoption de ces appareils. Ces initiatives stimulent également les innovations qui améliorent les fonctionnalités des défibrillateurs automatisés externes (DAE) en situation d'urgence.
Nombre annuel d'événements CA par pays
Pays | Type d'événement | Nombre annuel (en milliers) |
Espagne | Incidence | 52,3 |
Italie | Incidence | 60,0 (OHCAs) |
Suisse | La mort | 8.0 |
Source : CAPAC, NLM et USZ
Principaux acteurs du marché des défibrillateurs :
- Medtronic (Irlande/États-Unis)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Boston Scientific (États-Unis)
- Laboratoires Abbott (États-Unis)
- Philips (Pays-Bas)
- ZOLL Medical (États-Unis)
- Biotronik (Allemagne)
- Schiller AG (Suisse)
- Stryker (États-Unis)
- Défibtech (États-Unis)
- Mindray (Chine)
- CU Medical Systems (Corée du Sud)
- BPL Technologies Médicales (Inde)
- Metrax GmbH (Allemagne)
- Bexen Cardio (Espagne)
- Instramed (Australie)
- Médiane (Corée du Sud)
- Cardia (Malaisie)
- Metsis Medikal (Turquie)
La dynamique commerciale du marché des défibrillateurs est principalement influencée par l'évolution constante de la réglementation, les progrès en matière d'innovation produit et le renforcement de la notoriété des marques. À titre d'exemple, l'obtention par ZOLL, en octobre 2024, de la conformité au Règlement (UE) 2017/745 relatif aux dispositifs médicaux pour ses défibrillateurs AED Plus et AED 3 a permis à l'entreprise de se positionner en leader européen, renforçant ainsi la confiance des professionnels de santé et des acheteurs grâce à une sécurité et une efficacité accrues. Par ailleurs, face à la nécessité croissante pour les leaders mondiaux de se conformer aux normes réglementaires en constante évolution, le développement de technologies avancées et conviviales s'accélère.
Développements récents
- En avril 2025, Abbott a publié les dernières données de l'étude clinique de faisabilité aiguë du stimulateur cardiaque sans sonde AVEIR CSP (Conduction System Pacing). Les résultats ont démontré une sécurité et des performances accrues de ce dispositif pour rétablir le rythme électrique naturel du cœur.
- En juin 2024, Stryker a lancé le LIFEPAK 35, son dernier produit de la gamme de moniteurs/défibrillateurs. Doté d'une technologie de pointe et reposant sur une plateforme moderne et intuitive, il contribue à améliorer la prise en charge des patients. Ce dispositif est conçu pour faciliter le travail des secouristes et des professionnels de santé essentiels en optimisant leurs flux de travail.
- Report ID: 4284
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
