Perspectivas del mercado de Internet por satélite:
El mercado de internet satelital superó los 14.200 millones de dólares en 2026 y se espera que alcance los 55.000 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 14,5% durante el período de pronóstico, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de internet satelital se estima en 16.260 millones de dólares.
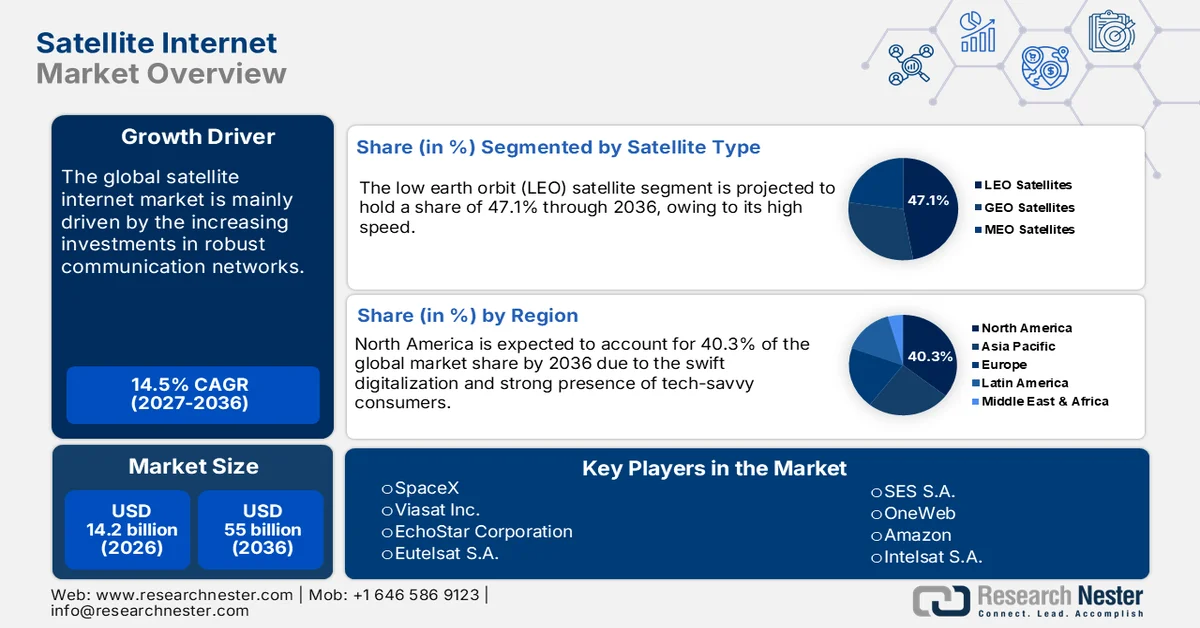
El mercado representa un segmento de infraestructura crítica enfocado en brindar conectividad de banda ancha a regiones globales donde las redes terrestres son económica o geográficamente inviables. Datos gubernamentales e intergubernamentales indican que el internet satelital sigue siendo una capa de conectividad estructuralmente importante para casos de uso empresariales, gubernamentales y de infraestructura crítica, principalmente donde las redes terrestres tienen limitaciones económicas o físicas. Los datos del Country Health Rankings & Roadmaps 2025 han indicado que casi 14,5 millones de localidades en los EE. UU. carecen de acceso a banda ancha terrestre fija a velocidades de referencia, y las áreas rurales y tribales representan una proporción desproporcionada de esta brecha, lo que refuerza la dependencia institucional de los servicios basados en satélite para garantizar la continuidad y la cobertura.
La Administración Nacional de Telecomunicaciones e Información señala además que los servicios satelitales se incorporan de forma rutinaria a las estrategias federales de conectividad para operaciones marítimas de respuesta a emergencias, aviación y comunicaciones relacionadas con la defensa, donde se priorizan la redundancia y el alcance geográfico sobre la sensibilidad a la latencia. La UIT informó en noviembre de 2024 que casi 2,6 millones de personas permanecen sin conexión, principalmente en regiones remotas o de baja densidad de población, lo que posiciona al internet satelital como un componente necesario de los marcos nacionales de banda ancha y servicio universal, en lugar de un sustituto de las redes de fibra óptica o móviles. Además, el enfoque se extiende a la sostenibilidad espacial, con la adopción por parte de la Comisión Federal de Comunicaciones (FCC) en 2022 de sus primeras normas de mitigación de desechos orbitales para los satélites con licencia en EE. UU., introduciendo nuevos parámetros de cumplimiento para los operadores. Esta regulación define un cambio de mercado, pasando de aplicaciones de nicho a un componente central de la infraestructura nacional y global de banda ancha.
Clave Internet vía satélite Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
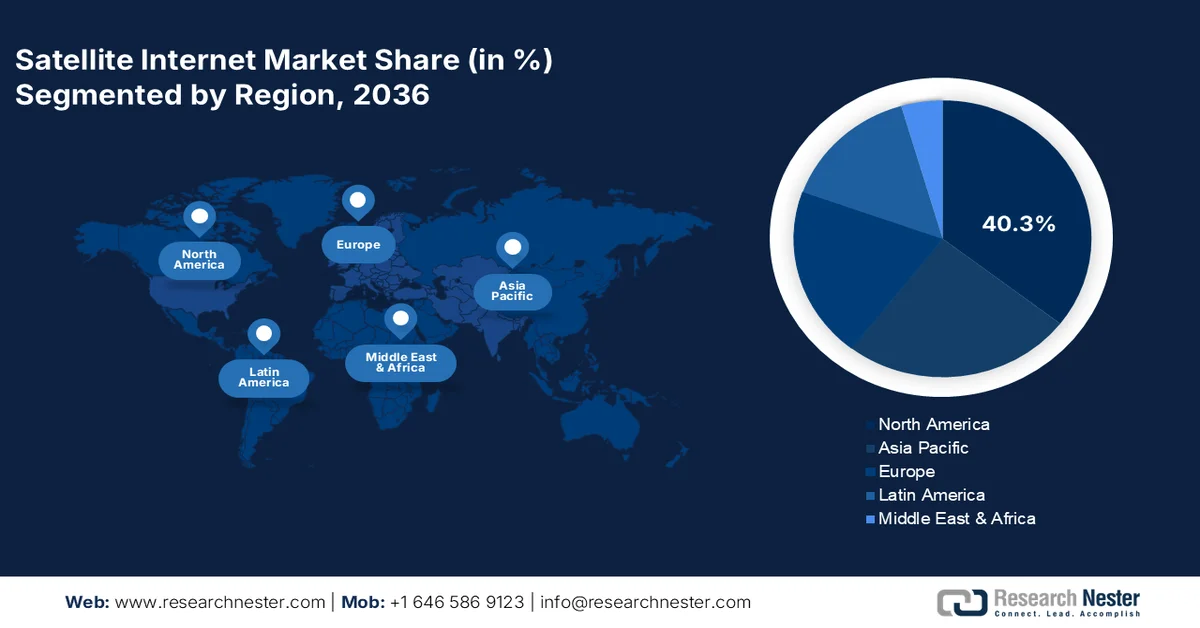
- Se prevé que Norteamérica alcance una cuota de mercado del 40,3 % en ingresos para 2036 en el mercado de internet satelital, impulsada por una fuerte adopción por parte de los consumidores, los principales operadores de constelaciones y el continuo impulso de la financiación del sector público, catalizado por iniciativas de banda ancha universal a gran escala.
- Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 16,3 % entre 2027 y 2036, fortalecida por vastas poblaciones sin acceso a internet, ambiciosos programas de digitalización y la creciente convergencia de las redes satelitales y terrestres.
Análisis por segmento:
- Dentro del segmento de aplicaciones, se prevé que la comunicación y la transferencia de datos en el mercado de internet satelital alcancen una cuota del 65,4 % para 2036, gracias a su papel fundamental en la conectividad global a través de redes WAN empresariales, redes gubernamentales y ecosistemas de IoT, impulsados por el auge de los servicios satelitales directos a celulares.
- En el segmento de órbita, se prevé que la órbita terrestre baja domine la mayor cuota para 2036, gracias a su capacidad para ofrecer conectividad de baja latencia, adecuada para aplicaciones digitales en tiempo real, reforzada por el despliegue a gran escala de constelaciones de satélites LEO.
Tendencias clave de crecimiento:
- Seguridad nacional, defensa y requisitos de resiliencia gubernamental
- Subsidios gubernamentales para banda ancha y financiación del servicio universal
Principales desafíos:
- Complejos obstáculos regulatorios y de licenciamiento del espectro
- Cuellos de botella en la capacidad de lanzamiento y la logística
Principales actores:Signify, Osram Licht AG, Grupo Zumtobel, Acuity Brands, FSL Lighting, GE Lighting, Eaton Lighting, NVC Lighting, Grupo Zhejiang Yankon, Panasonic Lighting, Cree Lighting, Logos Lighting, Toshiba Lighting, Sharp Electronics, Seoul Semiconductor
Global Internet vía satélite Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 14.200 millones
- Tamaño del mercado en 2027:USD 16.260 millones
- Tamaño del mercado proyectado:USD 55.000 millones para 2036
- Previsiones de crecimiento:14,5 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 40,3 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Reino Unido
- Países emergentes: India, Brasil, Indonesia, Vietnam, Arabia Saudita
Last updated on : 31 August, 2026
Mercado de Internet por satélite: factores de crecimiento y desafíos
Factores de crecimiento
- Requisitos de seguridad nacional, defensa y resiliencia gubernamental: Las agencias de defensa y seguridad nacional están integrando el internet satelital en la arquitectura de comunicaciones seguras y resilientes. El informe de junio de 2024 del CSPS de EE. UU. mostró que la solicitud presupuestaria de la Fuerza Espacial para el año fiscal 2025, de 29.600 millones de dólares, se relaciona directamente con el mercado a través de asignaciones para constelaciones de satélites proliferadas, comunicaciones satelitales resilientes e integración comercial. La OTAN y los gobiernos aliados también hacen hincapié en las redes satelitales para el mando, control, logística y coordinación transfronteriza, principalmente en condiciones de degradación de la red terrestre. El internet satelital también respalda la vigilancia fronteriza, la respuesta ante desastres y la continuidad de las operaciones gubernamentales. La demanda en este segmento prioriza la capacidad garantizada, la redundancia geográfica y el cumplimiento de los estándares de adquisición de grado de defensa, favoreciendo a los proveedores capaces de garantizar el servicio a largo plazo en lugar de modelos de acceso de bajo costo.
¿ Crecimiento del presupuesto de la Fuerza Espacial (2021-2025)
Año | Presupuesto (miles de millones de USD) |
2021 | 15.3 |
2022 | 18.0 |
2023 | 26.3 |
2024 | 28.9 |
2025 | 29.6 |
Fuente : CSPS junio de 2024
- Subvenciones gubernamentales para banda ancha y financiación del servicio universal: Los mecanismos de financiación pública son un importante acelerador de la demanda para la adopción de internet por satélite. En Estados Unidos, la FCC indicó en diciembre de 2024 que el proceso para satélites de gran tamaño puede costar hasta 500 millones de dólares. Este presupuesto afecta directamente a la expansión de la capacidad, los precios y la concentración de proveedores en los servicios de internet por satélite. Estos costes determinan qué empresas pueden desplegar y mantener la infraestructura de banda ancha por satélite. Además, se espera que los programas de banda ancha respaldados por el gobierno en Norteamérica y Europa apoyen la conectividad para ubicaciones remotas, siendo el satélite un modo de entrega fundamental en las zonas geográficas de mayor coste. Los operadores de satélite que demuestren el cumplimiento de las obligaciones de rendimiento, presentación de informes y nivel de servicio de las subvenciones estarán mejor posicionados para obtener contratos gubernamentales plurianuales.
- Resiliencia como requisito de infraestructura crítica: La resiliencia es ahora un requisito formal para la infraestructura crítica, exigido por las políticas gubernamentales y la gobernanza corporativa. Tras ciberataques importantes y desastres naturales, sectores como las finanzas, la energía y los servicios de emergencia deben mantener sus operaciones durante las fallas de la red terrestre. Esto transforma las comunicaciones por satélite, pasando de ser una herramienta de contingencia a un componente central e integrado de la gestión de riesgos empresariales y las arquitecturas de redes de área amplia definidas por software. El resultado es una demanda recurrente y predecible de resiliencia como servicio: enlaces satelitales dedicados de alta disponibilidad que garantizan la continuidad. Este factor crea un mercado B2B estable, menos sensible a los precios para el consumidor, centrado en la disponibilidad garantizada y la capacidad de conmutación por error sin interrupciones para los servicios esenciales.
Desafíos
- Complejos obstáculos regulatorios y de licencias de espectro: Obtener la aprobación regulatoria nacional e internacional para el uso del espectro y las posiciones orbitales es un proceso complejo que dura varios años. Los solicitantes deben sortear organismos como la UIT y los reguladores nacionales. El Proyecto Kuiper de Amazon ha dedicado años a obtener su licencia de la FCC, la cual fue otorgada bajo estrictas condiciones, incluyendo el requisito de lanzar su constelación de satélites. El incumplimiento de los plazos puede resultar en la revocación de la licencia, lo que crea un cronograma de alto riesgo.
- Capacidad de lanzamiento y cuellos de botella logísticos: El acceso a servicios de lanzamiento asequibles y fiables es un importante obstáculo. El calendario global de lanzamientos está saturado y los nuevos participantes compiten con los actores establecidos, como SpaceX, por los espacios disponibles. AST SpaceMobile, que está construyendo una constelación de banda ancha celular, ha sufrido importantes retrasos debido a la planificación y preparación de los lanzamientos, lo que ha pospuesto su cronograma operativo, afectado las expectativas de los inversores e ilustra cómo la logística de lanzamiento es un factor crucial.
Mercado de Internet por satélite: Información clave
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
14,5% |
|
Tamaño del mercado del año base (2026) |
14.200 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
55 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de Internet por satélite:
Análisis del segmento de aplicaciones
En el segmento de aplicaciones, la comunicación y la transferencia de datos lideran el mercado y se prevé que alcancen una cuota de mercado del 65,4 % para 2036. Este segmento se ve impulsado por la necesidad fundamental de conectividad global para dar servicio a las redes WAN empresariales, las redes gubernamentales y el Internet de las Cosas, que se expande rápidamente. Un factor clave de crecimiento es el servicio directo a dispositivos móviles, mediante el cual los satélites se conectan a dispositivos móviles estándar. El gobierno estadounidense es el principal catalizador, con agencias como la Administración Nacional de Telecomunicaciones e Información (NTIA) destinando miles de millones a cerrar las brechas de conectividad. Por ejemplo, el informe de Broadband USA de junio de 2023 indicaba que el Programa de Acceso y Despliegue Equitativo de Banda Ancha de NITA, que financió más de 42.450 millones de dólares, incluye explícitamente las soluciones satelitales como una tecnología viable para proporcionar servicio en áreas sin cobertura, lo que garantiza su continua importancia financiera y estratégica.
Análisis de segmentos orbitales
En el segmento de órbita, la órbita terrestre baja domina el mercado y se prevé que mantenga la mayor cuota de mercado en el sector de internet por satélite para 2036. Este segmento se ve impulsado por su ventaja crucial de baja latencia, que permite aplicaciones en tiempo real como videollamadas, juegos en línea y computación en la nube, inviables con los satélites geoestacionarios tradicionales. La magnitud del despliegue es asombrosa y la Comisión Federal de Comunicaciones (FCC) realiza un seguimiento activo de su crecimiento. En 2023, la actualización de autorización, el informe de la FCC de diciembre de 2022, había aprobado y estaba tramitando solicitudes para constelaciones que sumaban decenas de miles de nuevos satélites LEO. Solo Starlink de SpaceX tenía autorización para lanzar casi 12 000 satélites y buscaba la aprobación para hasta 30 000 más, lo que ilustra el enorme cambio de capital y operativo hacia esta órbita.
Análisis de segmentos de ancho de banda
La banda Ka es el subsegmento líder en ancho de banda y se espera que mantenga la mayor cuota de mercado. Esta banda de alta frecuencia es la piedra angular de los sistemas satelitales modernos de alto rendimiento debido a su capacidad para proporcionar mayor capacidad y velocidad de datos tanto para servicios fijos como móviles. Su adopción es fundamental para las nuevas constelaciones LEO, como Starlink y Kuiper. La concesión de licencias gubernamentales refleja su prioridad. Por ejemplo, las tablas de asignación detalladas de la FCC muestran que una parte significativa de las autorizaciones para nuevos sistemas satelitales entre 2022 y 2024 correspondían a operaciones en la banda Ka, ya que ofrece la eficiencia espectral necesaria para satisfacer la creciente demanda mundial de banda ancha. Un indicador estadístico clave es que la mayoría de los nuevos terminales de usuario de internet satelital se desplegaron durante este período, que suman millones, y están diseñados para operar en la banda Ka.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de servicio |
|
Plataforma |
|
Usuario final |
|
Ancho de banda |
|
Órbita |
|
Solicitud |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de Internet por satélite: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano alcance una cuota de ingresos del 40,3 % para 2036. Este mercado está impulsado por la alta adopción por parte de los consumidores, el importante gasto público y la presencia de los principales operadores de constelaciones, como SpaceX y ViaSat. Entre las tendencias clave se incluyen el rápido despliegue de redes en órbita terrestre baja que proporcionan banda ancha de baja latencia y la integración estratégica con la infraestructura 5G. Un factor determinante de la demanda es la enorme inversión del gobierno estadounidense en banda ancha universal, ejemplificada por el programa BEAD, que reconoce la tecnología satelital como una solución vital para las comunidades rurales y remotas sin acceso a internet. Además, la rigurosa contratación pública federal para comunicaciones de defensa móviles y resilientes proporciona una fuente de ingresos estable y de alto valor. En Canadá, existen iniciativas nacionales paralelas centradas en conectar a las comunidades indígenas y del norte más remotas.
Estados Unidos es el actor dominante en Norteamérica en el mercado de internet satelital. La tendencia apunta a la convergencia de los programas de subsidios públicos y el despliegue comercial de satélites LEO. El informe de Congress.gov de noviembre de 2024 mostró que el cambio de la banda ancha basada en satélites GEO a despliegues de satélites LEO comercialmente viables, impulsado por la disminución de los costos de lanzamiento y la miniaturización de la electrónica, y marcado por el inicio de los servicios de banda ancha LEO, expande directamente el rendimiento del servicio, la economía de la cobertura y la demanda potencial, acelerando así la adopción por parte de gobiernos y empresas e impulsando el crecimiento general del mercado. Desde el inicio de los servicios de banda ancha LEO, varios proveedores estadounidenses han impulsado despliegues de constelaciones a gran escala con el objetivo de lograr conectividad nacional y global. Además, la integración de la conectividad satelital en las redes 5G terrestres y los dispositivos de consumo está transformando la tecnología, pasando de ser un respaldo independiente a un componente integrado de la infraestructura nacional de comunicaciones.
Principales proveedores de satélites GEO y LEO en EE. UU.
Proveedor | Velocidades de descarga | Velocidades de subida | Estado latente | Esperanza de vida |
Amazonas (LEO) | 400 Mbps-1 Gbps | Desconocido | Desconocido | 5 años |
SpaceX (LEO) | 25-220 Mbps | 5-20 Mbps | 25-100+ ms | 5 años |
Sistemas de Red Hughes (GEO) | Hasta 100 Mbps | 5 Mbps | Bajo | 15 años |
Viasat (GEO) | Hasta 150 Mbps | 3 Mbps | 638 ms | 15 años |
Fuente : Congress.gov, noviembre de 2024
En Canadá , el mercado de internet satelital se define por políticas públicas orientadas geográficamente e inversiones estratégicas en la capacidad espacial nacional. La tendencia central es la ejecución del mandato de USD 3225 mil millones del Fondo Universal de Banda Ancha para conectar a toda la población de Canadá para 2030, siendo el satélite la solución esencial para las remotas regiones del Norte y las comunidades indígenas, según el informe del Gobierno de Canadá de agosto de 2025. Esta inversión pública se complementa con el apoyo federal directo a la constelación nacional Telesat Lightspeed LEO para crear una capacidad nacional dedicada y garantías de servicio para áreas con altos costos de conexión. Este modelo de uso de capital público para reducir el riesgo de la infraestructura nacional crítica garantiza la conectividad en regiones estratégicamente vitales como el Ártico. El mercado es un claro ejemplo de cómo el internet satelital se implementa como un servicio público para la cohesión y la soberanía nacionales.
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico es el mercado de mayor crecimiento y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,3 % durante el período de pronóstico de 2026 a 2036. El mercado está impulsado por la enorme población sin acceso a servicios, la extensa geografía y las ambiciosas agendas de digitalización gubernamental. A diferencia de los mercados occidentales maduros, el crecimiento en esta región se impulsa por la combinación de la reducción de la brecha digital urbano-rural y la satisfacción de la creciente demanda de datos de los sectores de aviación marítima y empresarial. China e India son los dos mercados que se centran en redes de constelaciones soberanas para lograr autonomía estratégica, e India está aprovechando los modelos público-privados para conectar cientos de miles de aldeas. Una tendencia regional clave es el enfoque en redes satelitales-terrestres integradas, donde los operadores móviles se asocian con los proveedores de satélites para extender la cobertura. Japón y Corea del Sur, si bien cuentan con una alta penetración terrestre, están impulsando la innovación en IoT habilitado por satélite y backhaul 5G, posicionando a la región como un mercado de gran volumen y una incubadora de tecnología.
El mercado chino de internet satelital está impulsado estratégicamente por las iniciativas estatales para lograr la soberanía tecnológica y la seguridad en las comunicaciones. El proyecto central es la constelación GuoWang, liderada por el grupo estatal China Satellite Network, que prevé el despliegue de más de 12.992 satélites LEO. Esta iniciativa es un componente fundamental de la infraestructura digital nacional, diseñada para proporcionar cobertura autónoma para las necesidades civiles y estratégicas, incluyendo las regiones remotas y la Iniciativa de la Franja y la Ruta. A modo de ejemplo, los datos del IFRI de abril de 2023 indican que la inversión, que incluye explícitamente internet satelital y redes integradas espacio-tierra, fue una partida clave en los planes nacionales, con una inversión en el sector que superó los 20.000 millones de dólares. Esta inversión masiva garantiza que China dominará el mercado regional, centrándose en el desarrollo de un ecosistema de circuito cerrado, la fabricación nacional y la exportación de soluciones integradas.
El mercado indio se caracteriza por un crecimiento explosivo gracias a las alianzas público-privadas destinadas a reducir la enorme brecha digital. Las iniciativas gubernamentales de la India Digital y de banda ancha rural generan una demanda fundamental, con el satélite como tecnología clave para conectar las aldeas. Un ejemplo de ello fue la alianza entre el brazo comercial del gobierno, NewSpace India Limited, y OneWeb para ofrecer servicios de banda ancha LEO en toda la India. Este modelo aprovecha la capacidad de lanzamiento de ISRO y la agilidad del sector privado. Un informe de la Oficina de Información de Prensa (PIB) de julio de 2025 indica que, para el período 2023-2024, el Departamento del Espacio recibió una asignación de 12.543,91 millones de rupias, una parte significativa destinada a proyectos de comunicación y navegación por satélite. Esta financiación pública, junto con la inversión privada, posiciona a la India como el segundo mercado nacional más grande y de mayor crecimiento del mundo.
Asignación presupuestaria del Departamento del Espacio
Año | Presupuesto |
2021-2022 | 13949.09 |
2022-2023 | 13700.00 |
2023-2024 | 12543.91 |
2024-2025 | 13042.75 |
2025-2026 | 13416.20 |
Fuente : PIB julio de 2025
Análisis del mercado europeo
El mercado europeo de internet por satélite es un segmento maduro pero en constante evolución estratégica, impulsado por el objetivo político de la Unión Europea de lograr una sociedad gigabit para 2030. Este objetivo exige conectividad universal de alta capacidad, posicionando la tecnología satelital como la solución vital para cubrir las persistentes brechas de cobertura en zonas rurales y remotas del continente, que las redes terrestres no pueden abordar de manera rentable. Una tendencia clave es la fuerte integración de la tecnología satelital en programas gubernamentales seguros de comunicaciones satelitales para defensa y uso institucional, con importantes inversiones nacionales de países como Alemania y Francia. El mercado también se caracteriza por el auge de iniciativas comerciales paneuropeas, como la alianza entre Eutelsat (Francia) y OneWeb (Reino Unido), que crea un proveedor de servicios multiórbita para ofrecer servicios integrados GEO y LEO.
Alemania lidera el mercado, impulsada por la demanda gubernamental y empresarial de comunicaciones seguras y resilientes, más que por la banda ancha para el consumidor masivo. El informe de datos de DECIX de noviembre de 2025 muestra que el 58 % de la población alemana ya conoce los servicios de internet vía satélite, aunque su uso real se mantiene limitado a alrededor del 5 %, lo que indica que el mercado aún se encuentra en una fase inicial de adopción. La demanda es alta; aproximadamente el 70 % de los encuestados manifestó su disposición a usar internet vía satélite si se garantizara una conectividad de calidad constante, independientemente de la ubicación, lo que evidencia la considerable demanda latente. Esta diferencia entre el conocimiento inicial y la intención de uso pone de manifiesto una clara oportunidad de crecimiento ligada a la fiabilidad del servicio, la garantía de rendimiento y la integración en las estrategias nacionales de banda ancha.
El mercado británico de internet por satélite se caracteriza por el giro estratégico hacia las capacidades espaciales soberanas tras su salida de la UE, con la adquisición de OneWeb por parte del gobierno como pilar fundamental. Esta iniciativa forma parte de la Estrategia Espacial Nacional, cuyo objetivo es garantizar la conectividad global independiente, impulsar la industria espacial nacional y proporcionar servicios resilientes para la defensa y el gobierno. El enfoque del Reino Unido se extiende a convertirse en líder en sostenibilidad y regulación espacial. Más allá de la constelación respaldada por el Estado, existe una importante actividad comercial en la fabricación de satélites, la tecnología del segmento terrestre y los servicios de lanzamiento. Además, el gobierno británico ha invertido en iniciativas de conectividad espacial, lo que subraya la magnitud del compromiso público. Esto posiciona al Reino Unido para captar una cuota de mercado líder en Europa mediante un modelo único de propiedad estatal directa en un operador comercial global, equilibrando el control soberano con la ambición comercial.
Principales actores del mercado de Internet por satélite:
- Starlink (SpaceX) (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Viasat (EE. UU.)
- Hughes Network Systems (EchoStar) (EE. UU.)
- Amazon (Proyecto Kuiper) (EE. UU.)
- OneWeb (Reino Unido)
- SES (Luxemburgo)
- Grupo Eutelsat (Francia)
- Telesat (Canadá)
- Inmarsat (propiedad de Viasat) (Reino Unido)
- Thales Alenia Space (Francia/Italia)
- Airbus Defensa y Espacio (Europa)
- AST SpaceMobile (EE. UU.)
- Boeing Satellite Systems (EE. UU.)
- Lockheed Martin Space (EE. UU.)
- Northrop Grumman (EE. UU.)
- Mitsubishi Electric (Japón)
- SKY Perfect JSAT (Japón)
- Hanwha Systems (Corea del Sur)
- ISRO / NSIL (India)
- MEASAT (Malasia)
- Starlink está revolucionando el mercado global de internet satelital con su megaconstelación de órbita baja de rápido despliegue. Esta iniciativa está rompiendo las barreras geográficas al ofrecer banda ancha de alta velocidad y baja latencia directamente a consumidores, empresas y comunidades remotas en todo el mundo, generando así una competencia sin precedentes para los proveedores terrestres y satelitales tradicionales.
- ViaSat es un actor dominante en el mercado de internet satelital, gracias a su sólida presencia en el sector gubernamental. Tras la adquisición de Inmarsat, ViaSat está integrando estratégicamente sus activos GEO y LEO para ofrecer una red híbrida global robusta que garantiza una conectividad fiable para aplicaciones críticas. La compañía registró ingresos de 4300 millones de dólares en 2024.
- Hughes Network Systems es un actor clave en el mercado norteamericano de internet satelital, operando el mayor servicio de banda ancha satelital para consumidores. Hughes está consolidando su posición estratégica mediante el desarrollo del Jupiter 3, uno de los satélites geoestacionarios comerciales más potentes del mundo, para ampliar su capacidad y satisfacer la creciente demanda de internet de alto rendimiento por parte de hogares y empresas.
- Amazon se perfila como un competidor revolucionario en el mercado de internet satelital gracias a su constelación LEO, cuyo proyecto multimillonario contempla. La iniciativa estratégica de la compañía se centra en integrar la conectividad espacial con la infraestructura en la nube de Amazon Web Services, con el objetivo de proporcionar banda ancha escalable y de baja latencia a las comunidades globales y clientes empresariales que carecen de acceso a internet o que tienen un acceso limitado.
- OneWeb es un actor clave en el mercado en constante evolución de internet satelital, tras haber completado su constelación LEO de primera generación para brindar conectividad global. Su alianza estratégica con Eutelsat y sus colaboraciones con operadores de telecomunicaciones de todo el mundo están diseñadas para proporcionar servicios de backhaul e internet de nivel empresarial, posicionándola como un proveedor crucial de conectividad mayorista y gubernamental. La compañía generó un flujo de caja neto de 162 936 000 rupias indias en 2024.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado de internet satelital se caracteriza por una feroz competencia entre los operadores de órbita terrestre baja (LEO) y los operadores geoestacionarios tradicionales. Empresas como Starlink lideran la revolución LEO con un despliegue agresivo e integración vertical, mientras que OneWeb y Amazon Kuiper buscan constelaciones a gran escala. Los gigantes tradicionales, como Viasat y Eutelsat, están fusionando activos e integrando redes GEO con MEO/LEO para ofrecer servicios globales sin interrupciones. Las iniciativas estratégicas clave incluyen la integración vertical, las alianzas estratégicas, el desarrollo de redes híbridas y la obtención de derechos de espectro cruciales. Por ejemplo, en marzo de 2025, Jio Platforms Limited (JPL) anunció un acuerdo con SpaceX para ofrecer los servicios de internet de banda ancha de Starlink a clientes en India. En Asia, empresas como SKY Perfect JSAT y NSIL se centran en el dominio regional y las alianzas gubernamentales, creando una competencia global multifacética por la conectividad.
Panorama corporativo del mercado de Internet por satélite:
Desarrollos Recientes
- En julio de 2025, SES anunció la finalización de la adquisición de Intelsat, creando así una potencia global de conectividad multiorbital con una flota ampliada de 120 satélites en dos órbitas.
- En julio de 2025, el Ministro de Comunicaciones de la Unión, Jyotiraditya Scindia, anunció que Starlink, liderada por Elon Musk, había recibido una licencia para lanzar un servicio de internet satelital en India, y que ya existía un marco para la asignación de espectro que garantizaría un despliegue sin contratiempos.
- En marzo de 2025, Airtel anunció un acuerdo con SpaceX para ofrecer los servicios de internet de alta velocidad de Starlink a sus clientes en India. Este es el primer acuerdo firmado en India, sujeto a que SpaceX obtenga sus propias autorizaciones para vender Starlink en el país.
- Report ID: 3707
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036

Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
