Perspectivas del mercado de carragenina:
El mercado de carragenina alcanzó un valor de 1080 millones de dólares en 2026 y se prevé que supere los 1930 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 6,0 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la carragenina se estima en 1140 millones de dólares.
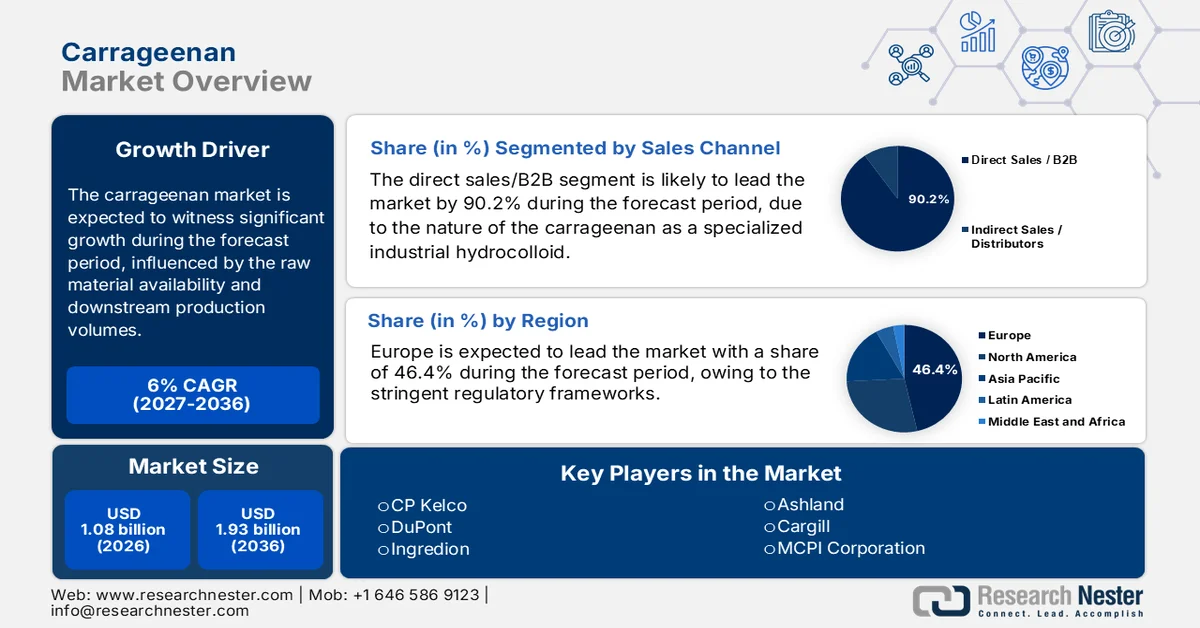
El mercado de la carragenina está determinado principalmente por la demanda institucional de la industria alimentaria, la formulación farmacéutica y las aplicaciones industriales reguladas, donde su uso se ve influenciado por la disponibilidad de materia prima, la aceptación regulatoria y los volúmenes de producción posteriores, más que por la imagen de marca orientada al consumidor. La oferta global está estrechamente ligada al cultivo de algas rojas, con el sudeste asiático a la cabeza en cuanto a volúmenes de cosecha. Según un estudio de la NLM de julio de 2022, la producción mundial de algas y plantas acuáticas alcanzó 1.083.242 toneladas. Las algas rojas representan una parte importante debido a su papel en la extracción de hidrocoloides, incluida la carragenina. Se prevé que Indonesia y Filipinas produzcan un alto volumen de algas, lo que genera una cadena de suministro altamente concentrada y sensible a la variabilidad climática, la disponibilidad de mano de obra y las decisiones políticas en materia de acuicultura costera.
Producción mundial de algas marinas silvestres y plantas acuáticas.
País | Algas pardas | Algas rojas | Algas verdes | Algas marinas Nei | Plantas acuáticas Nei | Total |
Chile | 288.486,00 | 115.973,00 | - | - | 467.00 | 404.926,00 |
Porcelana | - | - | - | - | 174.450,00 | 174.450,00 |
Noruega | 162.824,00 | - | 128.00 | - | - | 162.952,00 |
Japón | 46.500,00 | - | - | - | 20.300,00 | 66.800,00 |
Francia | 51.141,92 | 158.12 | - | 0,01 | - | 51.300,05 |
Fuente: NLM, julio de 2022
Además, el mercado de la carragenina también se ve impulsado por su papel como ingrediente funcional crítico en la cadena de suministro de alimentos procesados. Su principal aplicación es como agente gelificante, espesante y estabilizante, y la industria de alimentos y bebidas representa la mayor parte del consumo. La demanda está estrechamente ligada a los volúmenes de producción de los principales productos finales, como los productos cárnicos, lácteos y alternativas de origen vegetal. La cadena de suministro global se origina con el cultivo de especies específicas de algas marinas, como Kappaphycus y Eucheuma, siendo Filipinas e Indonesia las principales regiones productoras del mundo. Filipinas ocupa el tercer lugar en la producción mundial de algas marinas, según datos del BFAR 2022-2026. Esta concentración geográfica plantea consideraciones sobre la seguridad del suministro, el impacto ambiental y los factores socioeconómicos para las comunidades agrícolas.
Clave Carragenina Resumen de Perspectivas del Mercado:
Análisis Regional:
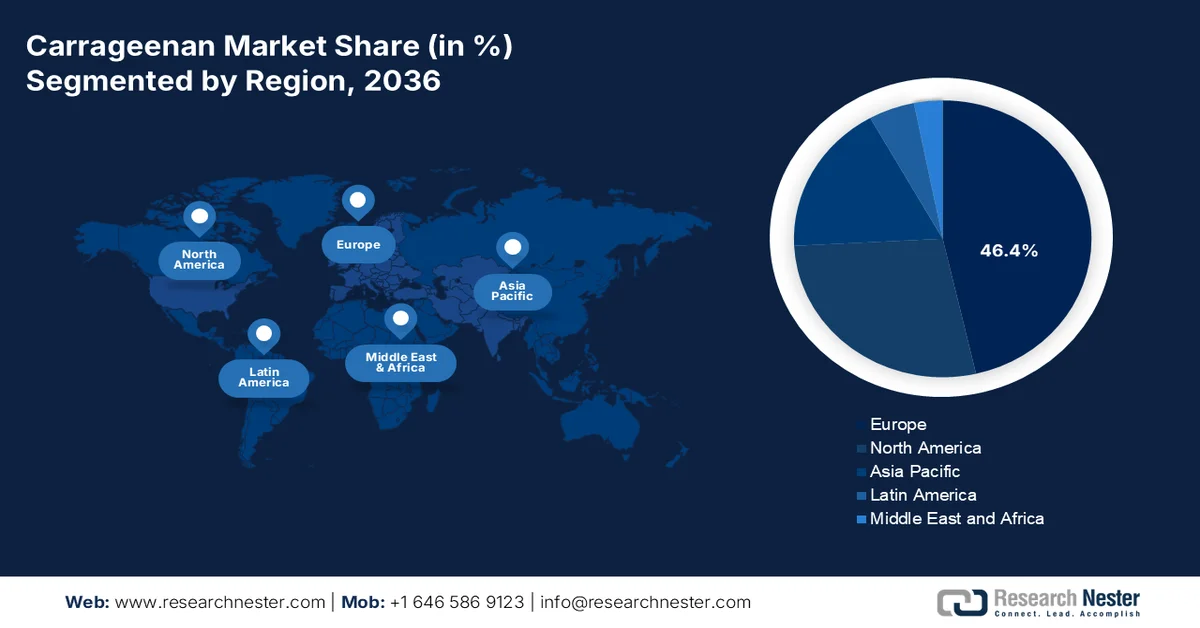
- Se prevé que Europa alcance una cuota del 46,4 % en el mercado de la carragenina para 2036, impulsada por el fuerte énfasis de los consumidores y las regulaciones en los ingredientes naturales de origen vegetal para aplicaciones alimentarias y farmacéuticas.
- Se prevé que la región de Asia-Pacífico registre la expansión más rápida entre 2027 y 2036, con una tasa de crecimiento anual compuesta (TCAC) del 6,5 %, como resultado del rápido crecimiento de las industrias de procesamiento de alimentos y la creciente adopción de productos proteicos de origen vegetal.
Análisis por segmento:
- Dentro del canal de ventas, se prevé que el segmento B2B o de ventas directas domine el mercado de la carragenina con una cuota del 90,2 % para 2036, gracias a las compras industriales a gran escala y a la estrecha colaboración entre productores y fabricantes.
- Se espera que el segmento de carragenina en polvo lidere el mercado durante el periodo 2027-2036 con una cuota significativa, impulsado por una mayor eficiencia logística y una gran flexibilidad de formulación para la fabricación de alimentos y bebidas a gran escala.
Principales tendencias de crecimiento:
- Apoyo gubernamental a la expansión de la acuicultura de algas marinas
- Gasto gubernamental en sanidad y fabricación de productos farmacéuticos
Principales desafíos:
- Volatilidad en el suministro de materias primas
- Obstáculos regulatorios estrictos y en constante evolución
Principales actores: DuPont (EE. UU.), Ingredion (EE. UU.), Ashland (EE. UU.), Cargill (EE. UU.), MCPI Corporation (Filipinas), Shemberg Biotech Corporation (Filipinas), CEAMSA (España), Gelymar S.A. (Chile), Europa (China), Green Fresh (Fujian) Co., Ltd. (China), Karagen Indonesia (Indonesia), PT. Gumindo Perkasa Industri (Indonesia), AEP Colloids (EE. UU.), Marcel Carrageenan (Filipinas), Soriano S.A. (Argentina), LAUTA (Alemania), TBK Manufacturing Corporation (Filipinas), W Hydrocolloids, Inc. (Filipinas), Argeles Pty Ltd (Australia).
Global Carragenina Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 1.080 millones
- Tamaño del mercado en 2027:USD 1.140 millones
- Tamaño del mercado proyectado:USD 1.930 millones para 2036
- Previsiones de crecimiento:6,0% CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Europa (46,4% de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Francia, Japón
- Países emergentes: India, Brasil, Indonesia, Vietnam, Corea del Sur
Last updated on : 31 August, 2026
Mercado de la carragenina: factores de crecimiento y desafíos
Factores de crecimiento
- Apoyo gubernamental a la expansión de la acuicultura de algas marinas: La inversión pública en la acuicultura de algas marinas es un factor clave para el mercado, la disponibilidad y la demanda de carragenina. Los gobiernos de Asia y Europa han incrementado las asignaciones presupuestarias a la acuicultura costera como parte de sus programas de seguridad alimentaria, ingresos rurales y economía azul. El informe de la FAO de 2025 muestra que, entre 2013 y 2023, el cultivo de algas marinas en América Latina y el Caribe aumentó un 66 %, alcanzando las 22.125 toneladas en 2023. Además, el Ministerio de Asuntos Marítimos y Pesca de Indonesia prioriza las algas marinas como cultivo estratégico de exportación en el marco de las hojas de ruta nacionales de acuicultura, apoyando a las cooperativas de productores de criaderos y a los clústeres de procesamiento. A medida que los gobiernos vinculan el cultivo de algas marinas con la mitigación del cambio climático y el empleo costero, el apoyo institucional continúa estabilizando las cadenas de suministro de carragenina y manteniendo el crecimiento de la demanda B2B.
- Gasto público en salud y fabricación de productos farmacéuticos: El gasto público en salud impulsa indirectamente la demanda del mercado de carragenina a través del uso de excipientes farmacéuticos. El informe de CMS de diciembre de 2023 indica que el gasto en salud en EE. UU. aumentó un 4,1 % y alcanzó los 4,5 billones de dólares en 2023, con proyecciones de crecimiento continuo hasta 2025. Los programas de fabricación y adquisición de medicamentos financiados por el gobierno hacen hincapié en la estabilidad de la formulación, la vida útil y el abastecimiento escalable de excipientes. La carragenina figura en las referencias farmacopeicas que respaldan su uso en formulaciones orales y tópicas específicas. En EE. UU., las compras federales de productos farmacéuticos a través de Medicare y Medicaid también aumentaron, lo que reforzó la demanda del mercado de carragenina para cadenas de suministro de excipientes que cumplan con la normativa.
- Políticas de promoción comercial y de exportaciones para productos a base de algas marinas: Varios gobiernos clasifican las algas marinas y los hidrocoloides como productos estratégicos de exportación. Las estadísticas nacionales de exportación de Indonesia incluyen las algas marinas y sus derivados entre los productos marinos agrícolas prioritarios. El Departamento de Agricultura de Filipinas apoya la competitividad de las exportaciones de algas marinas mediante programas de logística y calidad. Los incentivos a la exportación mejoran la utilización de la capacidad de procesamiento, aumentando los volúmenes de producción de carragenina para los compradores B2B globales. A medida que se expanden las políticas orientadas a la exportación, los fabricantes logran economías de escala que respaldan precios competitivos y una mayor adopción institucional. Los datos comerciales de la FAO muestran que las exportaciones de algas marinas fortalecen la seguridad de divisas y del suministro industrial.
Desafíos
- Volatilidad en el suministro de materia prima: El mercado de la carragenina depende de las algas cultivadas, principalmente Kappaphycus y Eucheuma, cuyo suministro es altamente volátil debido al cambio climático y a problemas geopolíticos en regiones clave como Filipinas e Indonesia. Las fluctuaciones de precio y disponibilidad impactan directamente en la estabilidad de los costos. Las empresas líderes reducen esta volatilidad mediante la integración vertical y contratos a largo plazo con los cultivadores de algas para asegurar el suministro, pero esto requiere una inversión inicial considerable y experiencia local, lo que representa una barrera importante para los nuevos participantes.
- Obstáculos regulatorios estrictos y en constante evolución: La carragenina se enfrenta a un escrutinio regulatorio continuo, principalmente en la UE y entre los certificadores orgánicos, en lo que respecta a su uso en alimentos. Por ejemplo, los principales actores del mercado de la carragenina invierten fuertemente en asuntos regulatorios e investigación de seguridad para mantener el cumplimiento y defender sus productos. Un nuevo participante debe presupuestar un largo proceso de aprobación y posibles regulaciones si estas cambian, lo que genera importantes desafíos en materia de I+D y tiempo de comercialización.
Tamaño y pronóstico del mercado de carragenina:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6% |
|
Tamaño del mercado del año base (2026) |
1.080 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
1.930 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de carragenina:
Análisis del segmento del canal de ventas
Dentro del canal de ventas, las ventas B2B o directas dominan el segmento y se espera que alcancen una cuota de mercado del 90,2 % para 2036. Este dominio se debe a la naturaleza de la carragenina como hidrocoloide industrial especializado, adquirido en grandes volúmenes y de forma constante por importantes fabricantes de alimentos, productos farmacéuticos y cosméticos. Las relaciones directas entre los productores, como CP Kelco y Cargill, y sus clientes multinacionales, son vitales para garantizar la seguridad de la cadena de suministro, facilitar el desarrollo conjunto de formulaciones personalizadas y brindar soporte técnico especializado. Por ejemplo, el sector de ingredientes alimentarios, estrechamente relacionado, muestra que las ventas mayoristas de otros productos químicos y afines representan cientos de millones de dólares, lo que subraya la magnitud de las transacciones industriales que caracterizan este canal.
Análisis de segmentos de formularios
El formato en polvo es el subsegmento líder en el mercado de la carragenina y ostenta una participación significativa durante el período de pronóstico, de 2026 a 2036. Este segmento se distingue por sus ventajas logísticas superiores, que incluyen menores costos de envío, mayor vida útil y menor riesgo de deterioro microbiano, junto con una mayor flexibilidad de formulación para usuarios industriales. Los fabricantes pueden dosificar y mezclar con precisión el polvo seco en los complejos procesos de producción, un requisito fundamental en la fabricación de alimentos y bebidas a gran escala. La importancia económica de estos ingredientes procesados se refleja en los datos comerciales generales. Además, el informe de la NLM de junio de 2025 indica que la carragenina es un poligalactano sulfatado que contiene entre un 15 % y un 40 % de éster-sulfato, lo que la convierte en un polisacárido aniónico. Se utiliza en el sector alimentario como agente gelificante, estabilizante y espesante, así como sustituto de la grasa, principalmente en productos lácteos.
Análisis de segmentos de grado
El carragenano de grado alimenticio es el segmento líder en el mercado. Esto se debe directamente a su amplia aplicación en la industria alimentaria, donde actúa como espesante, gelificante y estabilizador esencial en productos que van desde lácteos y carne hasta alternativas vegetales y bebidas. Su uso está estrictamente regulado para garantizar su pureza. El tamaño de este mercado final es inmenso. El informe del USDA de septiembre de 2024 muestra que el gasto de los consumidores estadounidenses en alimentos procesados para consumo doméstico alcanzó los 1,04 billones de dólares en 2023, un mercado que depende fundamentalmente de ingredientes funcionales como el carragenano de grado alimenticio para asegurar la calidad, la estabilidad y la textura del producto, cumpliendo así con las expectativas del consumidor.
Nuestro análisis exhaustivo del mercado de la carragenina incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de producto |
|
Calificación |
|
Solicitud |
|
Función |
|
Forma |
|
Canal de ventas |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de carragenina: análisis regional
Análisis del mercado europeo
Europa domina el mercado de la carragenina y se prevé que alcance una cuota de mercado del 46,4 % para 2036. El mercado opera bajo uno de los marcos regulatorios más estrictos del mundo, regido por la Autoridad Europea de Seguridad Alimentaria (EFSA) para uso alimentario y la Agencia Europea de Medicamentos (EMA) para aplicaciones farmacéuticas. El principal impulsor del mercado de la carragenina en Europa es la fuerte demanda de ingredientes naturales de origen vegetal, tanto por parte de los consumidores como de las autoridades reguladoras, lo que posiciona a la carragenina como un texturizante clave en el creciente sector de alimentos de origen vegetal. Sin embargo, este crecimiento se ve atenuado por las reevaluaciones científicas en curso sobre su seguridad, que pueden influir en la percepción del mercado y en su estatus regulatorio. La tendencia hacia los productos con etiqueta limpia representa tanto una oportunidad, dado que la carragenina es un extracto natural, como un desafío, ya que algunos grupos de consumidores abogan por su eliminación.
El mercado alemán de carragenina es el mayor de Europa y está impulsado por sus avanzadas industrias alimentaria y farmacéutica. La demanda se concentra en el procesamiento de carne, los productos lácteos y como excipiente en geles y comprimidos farmacéuticos. El principal motor es la política de bioeconomía, que busca sustituir los productos derivados de combustibles fósiles por materiales sostenibles y renovables, como los hidrocoloides derivados de algas marinas. ACT Health and Nutrition es la empresa líder en Alemania y produce carragenina en la categoría de hidrocoloides con una estabilidad superior a 120 grados Celsius. Alemania exportó 1.332 toneladas de algas marinas, según el informe del Gobierno de los Países Bajos de febrero de 2022, lo que pone de manifiesto la demanda de insumos derivados de algas marinas en las cadenas de suministro europeas de alimentos, productos farmacéuticos y manufactura industrial.
El mercado francés de carragenina se caracteriza por la alta demanda de sus prestigiosos sectores lácteo, cárnico procesado y de panadería, junto con su creciente aplicación en productos orgánicos y de etiqueta limpia. Los consumidores y minoristas del país ejercen una fuerte presión por los ingredientes naturales y trazables, lo que influye en el abastecimiento de carragenina. El apoyo gubernamental se canaliza a través del plan de inversión Francia 2030, que se centra en la innovación agrícola y alimentaria. El informe del Gobierno de los Países Bajos de febrero de 2022 indica que Francia ha incrementado las importaciones de algas marinas en un 5%, pasando de 2.869 toneladas a 3.034 toneladas. Además, se prevé que el precio de importación para volúmenes pequeños sea elevado, de 4,00 USD/kg a 6,00 USD/kg. Este crecimiento refleja la escasez de oferta nacional y la demanda industrial sostenida, principalmente por parte de los procesadores de alimentos regulados que priorizan insumos de calidad constante.
Análisis del mercado de la región Asia-Pacífico
La región Asia-Pacífico es el mercado de carragenina de mayor crecimiento y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % durante el período de pronóstico de 2022 a 2036. El mercado está impulsado por los principales proveedores de materia prima y el centro de consumo de mayor crecimiento. Los principales impulsores del crecimiento son las industrias de procesamiento de alimentos en expansión masiva en China e India, impulsadas por el aumento de los ingresos disponibles, la urbanización y la proliferación de alimentos envasados y de conveniencia. La tendencia clave es el rápido crecimiento del sector de proteínas de origen vegetal, donde la carragenina es esencial para la texturización de alternativas lácteas y cárnicas. La región se beneficia de la importante inversión gubernamental en biotecnología marina y acuicultura sostenible, lo que mejora la seguridad de la cadena de suministro. Sin embargo, el mercado enfrenta la volatilidad de los precios de las algas marinas crudas y la competencia de hidrocoloides alternativos en aplicaciones sensibles al costo.
El mercado chino de carragenina se caracteriza por su doble función como mayor consumidor mundial y principal procesador de carragenina refinada. La demanda interna está impulsada por la modernización masiva del sector de la fabricación de alimentos, principalmente en los sectores de lácteos, fideos instantáneos y carnes procesadas. El principal motor de crecimiento es el impulso estatal a la seguridad alimentaria y la autosuficiencia tecnológica en ingredientes. Esto se ve respaldado por una importante inversión en I+D. Además, el Gobierno Popular de la provincia de Fujian informó en abril de 2025 que, en 2024, la producción de algas marinas superó los 1,6 millones de toneladas métricas. Esta escala garantiza una integración rentable en la cadena de suministro, lo que permite el refinado de carragenina a gran escala y la competitividad en las exportaciones. Los incentivos a la inversión provinciales fomentan aún más la automatización del procesamiento y la expansión de la capacidad, en consonancia con los objetivos nacionales de seguridad alimentaria.
El mercado indio de carragenina se caracteriza por un potencial de crecimiento explosivo impulsado por la rápida urbanización, una población joven y políticas gubernamentales que incentivan el procesamiento nacional de alimentos para reducir las importaciones y crear empleos. El principal motor es la expansión del comercio minorista organizado y la demanda de alimentos envasados, productos lácteos y análogos de carne. El informe del PIB de marzo de 2025 muestra que el Ministerio de Industrias de Procesamiento de Alimentos ha asignado 10.900 millones de rupias al Esquema de Incentivos Vinculados a la Producción para el Procesamiento de Alimentos. Esto apoya la creación de líderes mundiales en la fabricación de alimentos. Este esquema fomenta la fabricación a gran escala, lo que inherentemente aumenta la demanda de ingredientes funcionales como la carragenina. El PIB de marzo de 2025 informó que la producción total de algas marinas en India alcanzó las 72.385 toneladas en 2023, lo que destaca el aumento de la demanda de algas marinas.
Asignaciones presupuestarias centradas en las algas marinas en el marco del programa PMMSY.
Componente del presupuesto | Aprobación / Asignación | Participación central | Cobertura / Ubicación | Objetivo |
Gasto total del PMMSY (Sector pesquero) | 20.050 millones de rupias | — | Nacional | Desarrollo general de la pesca con las algas marinas como actividad prioritaria |
Proyectos específicos sobre algas marinas (aprobados) | 194,09 millones de rupias | 98,97 millones de rupias | Varios estados y territorios de la Unión | Promoción del cultivo de algas marinas y desarrollo de ecosistemas |
Apoyo a la infraestructura para los beneficiarios | Incluido en 194,09 millones de rupias | Incluido | Estados costeros y territorios de la Unión | Instalación de balsas, monolíneas y redes tubulares. |
Fuente: PIB marzo de 2025
Análisis del mercado norteamericano
El mercado norteamericano de carragenina es un segmento maduro y orientado al valor, caracterizado por una sólida supervisión regulatoria y la demanda de ingredientes funcionales de alta pureza. Su crecimiento se debe principalmente a la robusta industria de alimentos procesados, la creciente adopción por parte de los consumidores de alternativas vegetales a los lácteos y la carne, y las tendencias de reformulación de etiquetas limpias, donde la carragenina reemplaza a los estabilizadores sintéticos. Las avanzadas capacidades de I+D de la región fomentan la demanda de carragenina especializada de grado farmacéutico para sistemas de administración de fármacos. Entre los principales desafíos se encuentran la sensibilidad al precio y la competencia de los hidrocoloides alternativos. Sin embargo, la innovación en el abastecimiento sostenible y las mezclas específicas para cada aplicación, ofrecidas por proveedores como CP Kelco y DuPont, respaldan una demanda constante. Estados Unidos domina la cuota regional, mientras que Canadá representa un mercado más pequeño pero estable, influenciado por tendencias similares en materia de salud y bienestar.
El mercado estadounidense de carragenina es el líder, impulsado por el procesamiento de alimentos a gran escala y la innovación en alternativas de origen vegetal. La demanda se concentra en sustitutos lácteos, carnes procesadas y aplicaciones farmacéuticas, donde los proveedores compiten en servicio técnico y abastecimiento sostenible. Su uso está regulado por la FDA estadounidense, que lo considera GRAS (Generalmente Reconocido como Seguro). El crecimiento se ve respaldado por la tendencia de los consumidores hacia etiquetas limpias e ingredientes naturales. Un factor clave de la demanda es la investigación, financiada por el gobierno, sobre proteínas alternativas. La carragenina sigue autorizada para su uso bajo la regulación de la FDA 21 CFR §172.620, lo que permite que los fabricantes de lácteos, carne y bebidas que abastecen a los canales minoristas e institucionales nacionales continúen adquiriéndola, según el informe ECFR de diciembre de 2025. Además, el informe del USDA de mayo de 2025 señala que el sector de alimentos y bebidas es el más grande y representó el 26,2 % de las ventas en 2021, lo que refleja la base de producción que depende de los insumos estabilizantes y gelificantes aprobados.
El mercado canadiense de carragenina se caracteriza por sus exigentes estándares de calidad y su alineación con las tendencias de consumo centradas en la salud dentro de sus sólidos sectores de lácteos y alimentos funcionales. Health Canada regula la carragenina como aditivo alimentario. La demanda se mantiene estable para su uso en productos lácteos, estabilización de bebidas y gomitas nutracéuticas. Los programas gubernamentales de apoyo a la innovación agrícola son factores clave. Por ejemplo, el informe de Agricultura y Agroalimentación de Canadá de noviembre de 2023 destinó más de 250 millones de dólares estadounidenses para apoyar la investigación, incluyendo nuevos ingredientes alimentarios y bioproductos, impulsando así un entorno propicio para el desarrollo y uso de ingredientes especializados como la carragenina en productos alimenticios de valor agregado en Canadá.
Principales actores del mercado de la carragenina:
- CP Kelco (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- DuPont (EE. UU.)
- Ingredion (EE. UU.)
- Ashland (EE. UU.)
- Cargill (EE. UU.)
- Corporación MCPI (Filipinas)
- Corporación Biotecnológica Shemberg (Filipinas)
- CEAMSA (España)
- Gelymar SA (Chile)
- Europa (China)
- Green Fresh (Fujian) Co., Ltd. (China)
- Karagen Indonesia (Indonesia)
- PT. Gumindo Perkasa Industri (Indonesia)
- Coloides AEP (EE. UU.)
- Marcel Carrageenan (Filipinas)
- Soriano SA (Argentina)
- LAUTA (Alemania)
- Corporación manufacturera TBK (Filipinas)
- W Hydrocolloids, Inc. (Filipinas)
- Argeles Pty Ltd (Australia)
- CP Kelco es un líder mundial en el mercado de la carragenina y se distingue por su cartera de productos de alta pureza y tecnología avanzada. Sus iniciativas estratégicas se centran en una profunda investigación y desarrollo para crear mezclas de hidrocoloides sinérgicas especializadas que ofrecen una funcionalidad superior en aplicaciones lácteas, cárnicas y de origen vegetal. Al proporcionar soluciones específicas para cada aplicación y soporte técnico a importantes multinacionales de la industria alimentaria, CP Kelco compite en innovación y rendimiento, en lugar de en precio, consolidando así su posición como un segmento de mercado de alto valor.
- DuPont aprovecha su sólida experiencia en ciencias biológicas para competir en el mercado de la carragenina a través de su división de Nutrición y Biociencias. Su estrategia se centra en la creación de soluciones integradas de textura con etiqueta limpia, donde la carragenina es un componente clave. DuPont invierte fuertemente en el análisis de tendencias de consumo y sostenibilidad, desarrollando sistemas basados en carragenina que satisfacen la demanda de alternativas de origen vegetal y con menor contenido de grasa o azúcar, integrando así sus productos en la próxima generación de alimentos y bebidas.
- Ingredion ha entrado estratégicamente en el mercado de la carragenina mediante alianzas e inversiones, como su empresa conjunta con el productor de carragenina CEAMSA. Esta iniciativa forma parte de un plan más amplio para expandir su cartera de ingredientes especializados más allá de los almidones. La estrategia de Ingredion se centra en ofrecer soluciones integrales de textura combinando la carragenina con sus almidones nativos y modificados, proporcionando a sus clientes una cadena de suministro optimizada y experiencia en formulación integrada para diversas aplicaciones alimentarias e industriales.
- Ashland opera en el mercado de la carragenina a través de sus segmentos de ingredientes farmacéuticos y especializados. Su estrategia se centra en la alta pureza y la consistencia funcional de sus productos de carragenina, principalmente para aplicaciones de gelificación farmacéutica y liberación controlada. Ashland se enfoca en un riguroso control de calidad y apoyo regulatorio, dirigiéndose a industrias exigentes donde el rendimiento y el cumplimiento normativo son fundamentales, lo que le ha permitido consolidar una sólida posición en la estabilización de productos farmacéuticos y alimentos de alta gama. La compañía alcanzó una facturación orgánica de 2100 millones de dólares en 2024.
- Cargill lidera el mercado de la carragenina gracias a su enorme presencia global y su dominio de la cadena de suministro. La estrategia de la compañía se centra en la integración vertical y la fiabilidad del abastecimiento, garantizando un suministro constante para su clientela global. Cargill se enfoca en facilitar el acceso a la carragenina para la producción de alimentos a gran escala, donde el costo es un factor clave, al tiempo que invierte en I+D para el abastecimiento sostenible y sistemas de etiquetado limpio, equilibrando la solidez de la materia prima con la innovación para atender a un amplio espectro del mercado. La compañía obtuvo ingresos anuales de 160 mil millones de dólares en 2024.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado global de carragenina presenta un panorama competitivo dividido entre los gigantes multinacionales integrados de ingredientes y los productores regionales especializados del sudeste asiático y Latinoamérica. Los principales actores compiten en función de la calidad, la consistencia, la seguridad de la cadena de suministro y las soluciones específicas para cada aplicación. Las iniciativas estratégicas son cruciales, incluyendo la garantía del suministro de materias primas por parte de las multinacionales mediante adquisiciones y alianzas en regiones de cultivo de algas marinas como Filipinas e Indonesia. Por ejemplo, en febrero de 2024, Univar Solutions y Gelymar anunciaron un acuerdo de distribución de carragenina para productos de belleza y cuidado personal. Además, los productores están invirtiendo fuertemente en I+D para obtener mezclas de carragenina personalizadas con valor añadido y productos con etiqueta limpia para satisfacer las crecientes demandas de textura y estabilización de alimentos. La certificación de sostenibilidad y la integración vertical, desde las algas marinas hasta el producto final, también son estrategias vitales para garantizar el liderazgo en costes y la resiliencia del mercado.
Panorama corporativo del mercado de la carragenina:
Desarrollos Recientes
- En noviembre de 2024, Marinomed Biotech AG firmó un acuerdo para la venta de su negocio de carragelosa a la CDMO francesa Unither Pharmaceuticals. El contrato prevé pagos iniciales y por hitos por un total de hasta 20 millones de euros, incluyendo un pago inicial de hasta 5 millones de euros. En mayo de 2024, Roquette, líder mundial en ingredientes de origen vegetal y proveedor líder de excipientes farmacéuticos y nutracéuticos, anunció el lanzamiento de su nueva base de almidón de guisante hidroxipropilado y carragenina LYCAGEL Flex, como la premezcla original LYCAGEL VS 720. En febrero de 2024, Ingredion Incorporated anunció el lanzamiento del almidón NOVATION Indulge 2940, ampliando su línea de texturizantes de etiqueta limpia con el primer almidón de maíz nativo funcional no transgénico que proporciona una textura única para la gelificación y cotexturización de productos lácteos y alternativos, así como postres.
- Report ID: 2870
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
