Perspectivas del mercado de robots agrícolas:
El mercado de robots agrícolas alcanzó un valor de 22.900 millones de dólares en 2026 y se prevé que supere los 189.020 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 23,5% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de robots agrícolas será de 28.280 millones de dólares.
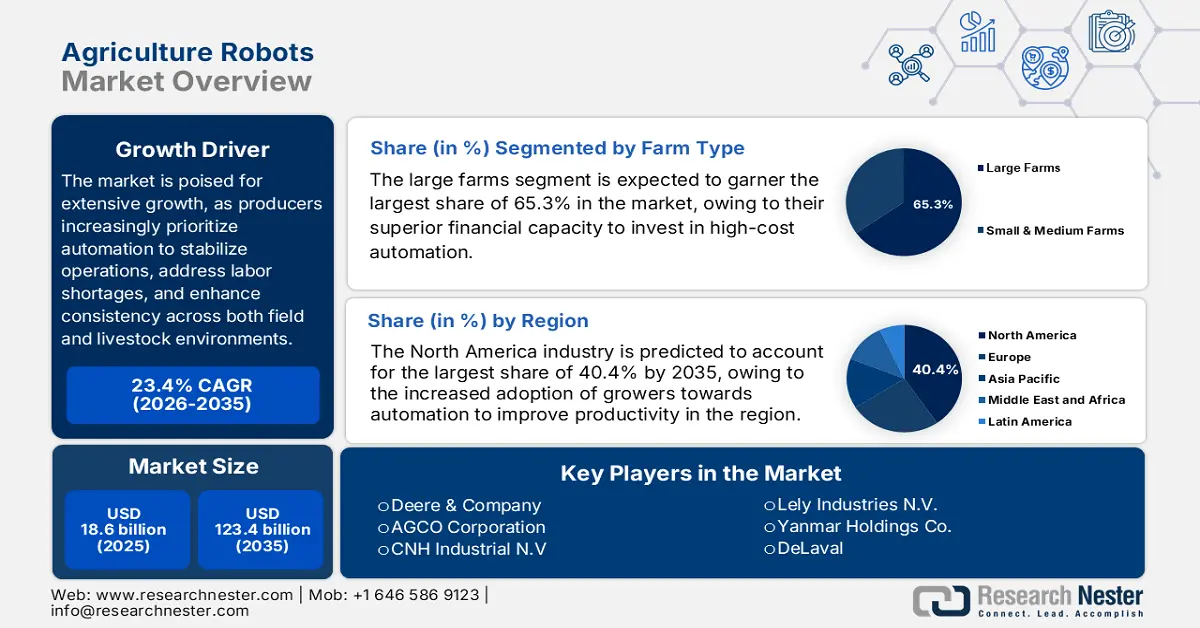
El mercado de robots agrícolas está preparado para un crecimiento sustancial en los próximos años, ya que los productores priorizan cada vez más la automatización para estabilizar las operaciones, paliar la escasez de mano de obra y mejorar la uniformidad en los entornos agrícolas y ganaderos. En este sentido, el gobierno del Reino Unido anunció en septiembre de 2023 una inversión de 12,5 millones de libras esterlinas (16,5 millones de dólares estadounidenses) en proyectos de robótica y automatización para impulsar la agricultura sostenible, mejorar la productividad y apoyar la seguridad alimentaria. Asimismo, mencionó que dicha inversión se financió a través del concurso de automatización y robótica para el futuro de la agricultura, una iniciativa que incluye sistemas robóticos. Además, estos esfuerzos forman parte del programa de innovación agrícola más amplio, dotado con 270 millones de libras esterlinas (356 millones de dólares estadounidenses), cuyo objetivo es impulsar la innovación en tecnología agrícola y apoyar el crecimiento a largo plazo de la industria internacional de robots agrícolas.
En lo que respecta a la cadena de suministro, los proveedores de robótica están fortaleciendo sus alianzas con fabricantes de equipos originales (OEM), proveedores de componentes y plataformas de gestión agrícola para ampliar la capacidad de producción y reducir los plazos de implementación. Por ejemplo, en abril de 2024, la NSF de EE. UU. y el USDA NIFA anunciaron una alianza centrada en el avance de la robótica agrícola mediante la investigación fundamental, con el objetivo de revolucionar las prácticas agrícolas y promover la sostenibilidad. El artículo también menciona que esta colaboración busca propuestas interdisciplinarias para desarrollar robots que mejoren la productividad, reduzcan el impacto ambiental y apoyen la agricultura de precisión. Además, la iniciativa busca ofrecer soluciones innovadoras que beneficien a los agricultores, los consumidores y el medio ambiente, generando un entorno comercial rentable para el mercado.
Clave Robots agrícolas Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
- Para 2036, se prevé que Norteamérica alcance una cuota del 40,4 % en el mercado de robots agrícolas, impulsada por la creciente automatización por parte de los agricultores para paliar la escasez de mano de obra y mejorar la productividad de las explotaciones agrícolas a gran escala.
- Se prevé que Asia-Pacífico se convierta en la región de mayor crecimiento entre 2027 y 2036, gracias a la creciente adopción de la automatización en diversos sistemas agrícolas, impulsada por la rápida integración tecnológica y la creciente demanda de una producción de alimentos de alta eficiencia.
Análisis por segmento:
- Para 2036, se prevé que el segmento de grandes explotaciones agrícolas alcance una cuota del 65,3 % en el mercado de robots agrícolas, gracias a su mayor capacidad de inversión en automatización y a la optimización del rendimiento que ofrecen.
- Se prevé que el segmento de vehículos aéreos no tripulados alcance una cuota de ingresos del 40,6 % para 2036, impulsado por su versatilidad y el rápido retorno de la inversión en operaciones de agricultura de precisión.
Principales tendencias de crecimiento:
- Escasez de mano de obra y reducción de costes
- Agricultura de precisión y optimización del rendimiento
Principales desafíos:
- Alta inversión inicial y elevado coste de adopción
- Complejidad tecnológica y brecha de habilidades
Principales actores: Deere & Company - EE. UU., AGCO Corporation - EE. UU., CNH Industrial N.V. - Países Bajos, Lely Industries N.V. - Países Bajos, Yanmar Holdings Co. - Japón, DeLaval - Suecia, BouMatic Robotics (BouMatic) - Canadá / EE. UU., AG EAGLE Aerial Systems - EE. UU., Trimble Inc. - EE. UU., Blue River Technology - EE. UU., Harvest Automation - EE. UU., Harvest CROO Robotics - EE. UU., Na&io Technologies - Francia, Ecorobotix - Suiza, AgroIntelli (ROBOTTI) - Dinamarca.
Global Robots agrícolas Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 22.900 millones
- Tamaño del mercado en 2027:USD 28.280 millones
- Tamaño del mercado proyectado:USD 189.020 millones para 2036
- Previsiones de crecimiento:23,5 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (40,4 % de cuota de mercado para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Francia
- Países emergentes: India, Brasil, Australia, Corea del Sur, Países Bajos
Last updated on : 31 August, 2026
Mercado de robots agrícolas: factores de crecimiento y desafíos
Factores de crecimiento
- Escasez de mano de obra y reducción de costes: Este es el principal motor de crecimiento del mercado de robots agrícolas, ya que el sector agrícola mundial se enfrenta a una grave escasez de mano de obra debido a la migración urbana, el envejecimiento de la población agrícola y el aumento de los costes laborales. En marzo de 2025, la UE financió el proyecto AgRibot, respaldado por una subvención de 4,97 millones de euros (5,8 millones de dólares), con el objetivo de abordar la escasez de mano de obra agrícola en Europa y los retos de sostenibilidad mediante el despliegue de seis sistemas robóticos avanzados en varios países. Asimismo, se destacó que estos robots realizan tareas como la identificación de malas hierbas, la pulverización de precisión, la cosecha de frutales y la poda robótica, mientras que las herramientas de realidad aumentada/extendida proporcionan asistencia en tiempo real y formación inmersiva para los agricultores. Además, estos sistemas se basan en visión artificial e inteligencia artificial explicable. Las tecnologías de AgRibot reducen significativamente el uso de productos químicos hasta en un 85 % en los cultivos de patata y optimizan los recursos mediante la fertilización y el monitoreo de precisión, contribuyendo así al crecimiento del mercado.
- Agricultura de precisión y optimización del rendimiento: La agricultura de precisión se centra en la aplicación de insumos como agua, fertilizantes y pesticidas exactamente donde y cuando se necesitan para maximizar el rendimiento y la eficiencia, generando un entorno comercial rentable para el mercado. En este sentido, la Red EU Cap declaró en marzo de 2025 que el proyecto GALIRUMI Horizon 2023 desarrolló robots de control de malezas sin herbicidas para granjas lecheras, utilizando el sistema satelital Galileo de la UE para detectar y atacar con precisión la acedera de hoja ancha. También afirmó que, al automatizar esta tarea extremadamente laboriosa, los robots ayudan a los agricultores a reducir la carga de trabajo manual y los costos. Además, esta iniciativa demuestra cómo la robótica y la IA están transformando el sector agrícola con innovaciones y operaciones eficientes que impulsan la productividad y permiten a los agricultores centrarse en trabajos de mayor valor.
- Sostenibilidad y regulaciones ambientales: La creciente preocupación mundial por el cambio climático, la escasez de agua y el uso excesivo de productos químicos está impulsando al sector agrícola hacia prácticas sostenibles, lo que permite la expansión del mercado de robots agrícolas. Por otro lado, los organismos gubernamentales están implementando regulaciones para reducir la escorrentía de pesticidas, optimizar el uso del agua y disminuir las emisiones de gases de efecto invernadero. En abril de 2025, la Agencia de Protección Ambiental de EE. UU. (EPA) informó que actualizó el menú de mitigación de 2025, que describe las prácticas obligatorias de reducción de escorrentía, erosión y deriva de pulverización que los agricultores deben seguir al aplicar ciertos pesticidas. En este sentido, la EPA insta a los agricultores a utilizar medidas como franjas de vegetación, labranza de conservación, tasas de aplicación reducidas y sistemas de gestión del agua para limitar el movimiento de productos químicos en los ecosistemas. La agencia también presentó en 2025 una aplicación para pesticidas que permite a los aplicadores calcular los puntos de mitigación necesarios y cumplir con las nuevas protecciones ambientales.
Principales novedades y oportunidades de mercado en robótica agrícola y agricultura inteligente (2023-2025)
Año | Organización / Iniciativa | Oportunidad de mercado | Descripción |
2025 | Doosan Robotics y Daedong | Robots agrícolas y IA en dispositivos | Desarrollo conjunto del manipulador móvil (MoMa) para granjas inteligentes, expansión global. |
2024 | ICAR / Ministerio de Agricultura y Bienestar de los Agricultores (India) | Inteligencia artificial, robótica, drones y tecnología de sensores para la agricultura. | Adopción de tecnologías agrícolas inteligentes, incluidos drones, cosechadoras con inteligencia artificial y sistemas de monitoreo IoT. |
2023-2026 | Gobierno de la India - Namo Drone Didi / Kisan Drones | Servicios de drones y grupos de autoayuda liderados por mujeres en la agricultura. | Apoyo financiero para la adopción de drones en la agricultura, distribuido a 15.000 grupos de autoayuda. |
Fuente: Comunicados de prensa oficiales
Desafíos
- Alta inversión inicial y elevado coste de adopción: El mercado se enfrenta a importantes desafíos en cuanto a las elevadas inversiones iniciales, ya que el coste de estos robots, incluidos los tractores autónomos, las cosechadoras robóticas y los sistemas de drones, puede resultar prohibitivo para los fabricantes de regiones sensibles al precio. Además de la compra inicial, se suman costes como el mantenimiento, las actualizaciones de software y la formación. Este elevado coste de adopción ralentiza su implementación generalizada, especialmente en países en desarrollo con recursos de capital limitados. Por lo tanto, la mayoría de los agricultores consideran la robótica como una inversión a largo plazo con rendimientos inmediatos inciertos, lo que genera reticencia a su adopción. Hasta que los costes de producción disminuyan y las opciones de financiación sean más accesibles, la asequibilidad representa un obstáculo importante para el crecimiento del mercado.
- Complejidad tecnológica y brecha de habilidades: Este es otro factor que ha frenado el crecimiento del mercado de robots agrícolas. Estos robots dependen de tecnologías como la IA, el aprendizaje automático, el IoT y la visión artificial, que requieren conocimientos especializados para su operación, mantenimiento y resolución de problemas. En este contexto, los agricultores de la mayoría de las regiones carecen de las habilidades técnicas necesarias para usar y gestionar eficazmente los sistemas robóticos, lo que puede reducir la eficiencia operativa y limitar su adopción en este sector. Por otro lado, los programas de capacitación y la infraestructura de soporte técnico son limitados, especialmente en zonas rurales o en vías de desarrollo. Además, la integración de robots con las operaciones y equipos agrícolas existentes puede ser compleja, lo que dificulta la expansión del mercado.
Tamaño y pronóstico del mercado de robots agrícolas:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
23,5% |
|
Tamaño del mercado del año base (2026) |
22.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
189.02 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de robots agrícolas:
Análisis del segmento de tipos de granjas
Al finalizar el período de pronóstico, se espera que el segmento de grandes explotaciones agrícolas obtenga la mayor cuota de mercado, con un 65,3%, debido a su mayor capacidad financiera para invertir en automatización de alto costo. Este subtipo también enfrenta una grave escasez de mano de obra y tiene la escala necesaria para lograr un retorno de la inversión mediante importantes ahorros laborales y la optimización del rendimiento. Por otro lado, estas grandes explotaciones se reconocen como las principales usuarias de tecnologías intensivas en capital, ya que pueden distribuir los costos entre más unidades de producción, lo que aumenta la rentabilidad en este sector. Además, los incentivos y subsidios gubernamentales en regiones como Norteamérica y Europa están impulsando a las grandes explotaciones a adoptar soluciones robóticas. Asimismo, los avances en la integración de IA e IoT hacen que estas tecnologías sean más eficientes y fáciles de gestionar en grandes extensiones de terreno. Además, la aparición de la sostenibilidad y la agricultura de precisión se ha convertido en un elemento central de la agricultura competitiva, y estas grandes explotaciones están preparadas para liderar el despliegue de robots agrícolas de próxima generación.
Análisis del segmento de tipo de producto
Se espera que los vehículos aéreos no tripulados, en términos de segmento de tipo de producto, alcancen una participación significativa en los ingresos del 40,6 % en el mercado de robots agrícolas para finales de 2036. Su versatilidad, junto con un rápido retorno de la inversión, es el factor clave que consolida este liderazgo. Estos desempeñan un papel fundamental en la agricultura de precisión, permitiendo una exploración eficiente de los cultivos, una evaluación de su salud y una fumigación basada en datos, lo que los posiciona a la vanguardia en la generación de ingresos en este campo. XAG anunció que presentó su dron agrícola P150 max junto con un rover agrícola de la serie R en Agritechnica 2025, mostrando sus soluciones avanzadas de robótica y agricultura de precisión impulsadas por IA. La compañía también mencionó que este dron ofrece capacidades autónomas de fumigación, siembra y logística de carga útil extremadamente alta con mapeo de campo impulsado por IA, mientras que el rover de la serie R permite operaciones terrestres eficientes tanto en huertos como en invernaderos.
Análisis del segmento de aplicaciones
En términos de aplicación, el segmento de cosecha y recolección probablemente obtendrá una participación del 28,4 % en el mercado de robots agrícolas durante el período analizado. El crecimiento de este segmento depende en gran medida de la naturaleza crítica de su desafío laboral. Las cosechas estacionales son extremadamente vulnerables a la escasez de mano de obra, así como al aumento de los costos salariales, donde estos robots proporcionan una solución confiable para prevenir el deterioro de los cultivos y asegurar una recolección oportuna, lo que preserva directamente los ingresos. En septiembre de 2025, la Universidad Estatal de Washington informó que sus investigadores habían desarrollado una cosechadora robótica capaz de recolectar fresas ocultas mediante un sistema de visión de IA, pinzas de silicona suave y un ventilador que aparta las hojas. Además, subrayó que las pruebas demostraron que el sistema mejoró la eficiencia de recolección del 58 % al 74 %, demostrando su potencial para complementar el trabajo humano en condiciones de campo abierto. Adicionalmente, este robot utiliza imágenes 3D y aprendizaje automático para localizar la fruta, calcular los movimientos óptimos de las pinzas y podría adaptarse para otros cultivos ocultos como las uvas, abordando la escasez de mano de obra en la industria de la fresa.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de granja |
|
Tipo de producto |
|
Solicitud |
|
Ofrenda |
|
Automatización |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de robots agrícolas: análisis regional
Análisis del mercado norteamericano
Dentro del período de pronóstico, se espera que Norteamérica capture la mayor cuota de ingresos, con un 40,4%, en el mercado de robots agrícolas. Este dominio se atribuye principalmente a la creciente adopción de la automatización por parte de los agricultores para mejorar la productividad, paliar la escasez de mano de obra y gestionar operaciones agrícolas a gran escala. La adopción en esta región también se ve respaldada por una sólida infraestructura digital, el uso generalizado de maquinaria agrícola guiada por GPS, así como las continuas integraciones de IA y visión artificial. En septiembre de 2024, Kubota North America Corporation anunció la adquisición de la startup estadounidense de tecnología agrícola Bloomfield Robotics, Inc., que ofrece servicios de monitorización de cultivos especializados mediante IA y análisis de imágenes para predecir el momento óptimo de cosecha y el rendimiento. Las cámaras de Bloomfield, montadas en tractores, capturan imágenes detalladas de las plantas para su análisis continuo, lo que permite a los agricultores optimizar la mano de obra, la asignación de recursos y la eficiencia de la cosecha, fortaleciendo así la capacidad de la empresa en la digitalización y automatización de cultivos especializados para mejorar la eficiencia operativa y la calidad de los cultivos.
Estados Unidos se posiciona como líder en el mercado regional de robots agrícolas, donde estos se están volviendo esenciales a medida que las explotaciones agrícolas crecen y buscan tecnología que garantice precisión y eficiencia. Universidades, laboratorios nacionales y fabricantes privados invierten activamente en I+D robótica, con el sólido respaldo de plataformas de agricultura digital. En mayo de 2025, la Universidad de Georgia anunció que su laboratorio de horticultura de precisión ganó el premio a la innovación del concurso de robótica agrícola 2025 por desarrollar una plataforma de drones de pulverización totalmente automatizada controlada mediante un teléfono móvil. Este evento, patrocinado por Farm-ng, Western Growers, Google.org y otras entidades, puso de relieve la robótica agrícola de vanguardia y la creciente integración de drones y robots terrestres en la agricultura de precisión, lo que impulsa el crecimiento general del mercado.
Los productores canadienses están haciendo cada vez más hincapié en la innovación para gestionar vastas extensiones de tierras agrícolas, temporadas de cultivo más cortas y necesidades de manejo intensivo de cultivos, lo que contribuye a la expansión del mercado del país. En junio de 2024, el gobierno canadiense anunció que Agricultura y Agroalimentación de Canadá apoya a los agricultores de la Columbia Británica a través del programa de adopción de tecnología en las explotaciones, que les permite adoptar automatización, robótica y soluciones avanzadas de cultivo, envasado y almacenamiento para aumentar la productividad y la seguridad alimentaria. Por otro lado, explotaciones como Van Eekelen Enterprises y Sandhar Farms utilizan desbrozadoras robóticas y plataformas de recolección de fruta para reducir los costos laborales, mientras que Camirlaney Farms modernizó el almacenamiento de patatas con sensores digitales para una mejor conservación de los cultivos. Además, esto fue financiado a través de la Alianza Agrícola Canadiense Sostenible, un programa que proporciona hasta 150 000 USD por explotación, ayudando al sector agrícola de la Columbia Británica a innovar y, por lo tanto, fortaleciendo las cadenas de suministro de alimentos locales.
Análisis del mercado de la región Asia-Pacífico
La región Asia-Pacífico se identifica como la de mayor crecimiento en el mercado de robots agrícolas, impulsada por diversos factores como la diversidad de sistemas agrícolas, la rápida adopción de tecnología y la creciente demanda para satisfacer las necesidades de producción de alimentos. Los países de la región están integrando estos robots para el monitoreo de cultivos, la fumigación dirigida, la automatización de arrozales, la gestión de huertos y la agricultura de interior. La creciente urbanización, el aumento del tamaño de las explotaciones agrícolas y la digitalización también impulsan el interés por la robótica, que mejora la precisión y reduce la dependencia manual. La mayoría de las empresas emergentes regionales, así como los fabricantes globales, se asocian con instituciones de investigación para desarrollar plataformas autónomas adecuadas para climas húmedos, parcelas pequeñas y cultivos intensivos. Además, la robótica desempeña un papel crucial en las operaciones de invernadero, la hidroponía y la producción de frutas de alto valor, ayudando a los agricultores a lograr mayor consistencia y una mejor calidad de los cultivos, lo que indica una perspectiva positiva para el mercado.
El mercado chino de robots agrícolas se está expandiendo rápidamente a medida que el país moderniza sus prácticas agrícolas y acelera el desarrollo de la agricultura inteligente. El país también se beneficia del sólido apoyo gubernamental, los extensos programas de I+D y la rápida innovación en IA, que fomentan la fabricación nacional y la aplicación a gran escala. Según un artículo publicado por la República Popular China en marzo de 2025, el país está adoptando la agricultura impulsada por IA para modernizar la agricultura y revitalizar las zonas rurales. En este contexto, los robots inteligentes y los sistemas de IA, como DeepSeek, ayudan a los agricultores a monitorear los cultivos, identificar plagas con una precisión superior al 80 % y optimizar las decisiones de siembra. El artículo también menciona que ciudades como Maoming están implementando sensores IoT, conectividad 5G y asistentes de IA para proporcionar datos en tiempo real sobre el suelo, el clima y la salud de los cultivos, lo que permite una agricultura de precisión e intervenciones oportunas.
El mercado indio de robots agrícolas está creciendo a un ritmo acelerado, ya que las explotaciones agrícolas buscan tecnología que mejore la productividad y satisfaga las necesidades de terrenos fragmentados y prácticas intensivas en mano de obra. Asimismo, el auge de las startups de agrotecnología, las herramientas digitales accesibles y el creciente apoyo gubernamental fomentan la adopción de soluciones robóticas adaptables y de bajo coste. En junio de 2025, el Gabinete de Maharashtra aprobó la política MahaAgri-AI 2025-29 para transformar el sector agrícola del estado mediante inteligencia artificial, inteligencia artificial generativa, drones, robótica, visión artificial y análisis predictivo, apoyando iniciativas como AgriStack, Maha-Agritech, Mahavedh, CropSAPP y escuelas de agricultura digital. También se mencionó que la política incluye la ampliación de los servicios de asesoramiento agrícola basados en el clima a través de estaciones meteorológicas automatizadas en el marco del proyecto Mahavedh, lo que garantiza información precisa y localizada a nivel de gram panchayat, contribuyendo así al crecimiento general del mercado.
Análisis del mercado europeo
Europa cuenta con un gran potencial en el mercado, gracias a sus sólidos ecosistemas de innovación, sus objetivos de sostenibilidad y la inversión en agricultura digital. Las políticas de la región fomentan la reducción del uso de productos químicos y la mejora del desempeño ambiental, lo que contribuye a un mayor interés en las tecnologías autónomas. La región también se beneficia de una sólida red de universidades, startups y fabricantes que colaboran en sistemas robóticos avanzados. En marzo de 2025, Hexagon anunció el lanzamiento de una división especializada en robótica, cuyo objetivo es acelerar la autonomía de próxima generación, aprovechando su experiencia en IA, inteligencia espacial y tecnologías de medición para aplicaciones industriales en sectores como la fabricación, la automoción, la aviación, la energía, el almacenamiento y la logística. Asimismo, destacó que la división busca desarrollar sistemas autónomos que mejoren la eficiencia y complementen las necesidades de la fuerza laboral, utilizando gemelos digitales, IA y sensores avanzados para que los robots puedan navegar en entornos complejos.
Alemania obtuvo una gran visibilidad en el mercado regional de robots agrícolas, gracias al respaldo de sus avanzadas capacidades de ingeniería, sólidas instituciones de investigación y la amplia adopción de tecnologías agrícolas inteligentes. El país también se beneficia de una infraestructura digital bien desarrollada que facilita la integración de maquinaria con IA, herramientas de monitorización en tiempo real y sistemas de gestión basados en sensores. En noviembre de 2023, Organifarms anunció su asociación con el Grupo EBZ, con el objetivo principal de ampliar la producción de sus robots para la cosecha de fresas, combinando la automatización con IA de Organifarms con la experiencia de EBZ en sistemas de producción. Por lo tanto, esta colaboración permitirá a la empresa expandirse a nuevos mercados, industrializar la producción y paliar la escasez de mano de obra para los agricultores, mientras que EBZ obtiene una ventaja tecnológica en innovación robótica. Cabe destacar que su robot, BERRY, automatiza la cosecha, el control de calidad y el envasado, lo que permite su funcionamiento durante todo el año y, por consiguiente, un flujo constante de ingresos en el mercado.
El Reino Unido es uno de los actores clave en el mercado regional, que avanza gracias a la presencia de importantes centros de innovación, incubadoras de tecnología agrícola y una creciente demanda de automatización. El país cuenta con un próspero entorno de investigación respaldado por un sólido gobierno, lo que acelera el desarrollo de sistemas ligeros con inteligencia artificial diseñados para cultivos extensivos, horticultura y productos especializados. Según un artículo publicado por IAGRE en julio de 2023, el BSI publicó un nuevo código de buenas prácticas, la norma BS 8646:2023, para apoyar el uso seguro y eficaz de maquinaria móvil autónoma, incluidos los robots agrícolas, en la agricultura y la horticultura, ayudando a los agricultores a paliar la escasez de mano de obra y mejorar la producción sostenible de alimentos. La guía abarca seguridad, gestión de riesgos, formación, planificación agrícola y preparación para emergencias, promoviendo una mayor adopción de la maquinaria móvil autónoma, especialmente en explotaciones agrícolas más pequeñas.

Principales actores del mercado de robots agrícolas:
- Deere & Company - EE. UU.
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- AGCO Corporation - EE. UU.
- CNH Industrial NV - Países Bajos
- Lely Industries NV - Países Bajos
- Yanmar Holdings Co. - Japón
- DeLaval - Suecia
- BouMatic Robotics (BouMatic) - Canadá / EE. UU.
- Sistemas aéreos AG EAGLE - EE. UU.
- Trimble Inc. - EE. UU.
- Blue River Technology - EE. UU.
- Automatización de la cosecha - EE. UU.
- Harvest CROO Robotics - EE. UU.
- Naïo Technologies - Francia
- Ecorobotix - Suiza
- AgroIntelli (ROBOTTI) - Dinamarca
- Deere & Company es un gigante mundial de la maquinaria que lidera el sector de la robótica agrícola mediante la profunda integración de la IA, la autonomía y la conectividad. Entre sus últimos avances se incluyen tractores preparados para la autonomía, como el 9RX, pulverizadores con IA de visión artificial y sistemas de visión por computadora. La compañía está invirtiendo activamente, mediante adquisiciones e I+D interna, para ampliar las operaciones autónomas y modernizar los equipos existentes, consolidando así su dominio en este sector.
- AGCO Corporation está reforzando su cartera de robótica aprovechando sus reconocidas marcas, como Fendt y Massey Ferguson, para ofrecer tractores modulares autónomos, cosechadoras inteligentes y herramientas de agricultura de precisión. La estrategia de la compañía se centra en la flexibilidad, la interoperabilidad entre flotas mixtas y las alianzas estratégicas para que la robótica sea accesible a diversos tipos de explotaciones agrícolas.
- CNH Industrial NV , con sede en Europa, impulsa la automatización agrícola mediante pulverizadores con inteligencia artificial, sistemas autónomos e implementos inteligentes a través de sus marcas Case IH y New Holland. Entre sus iniciativas más recientes se incluyen la adquisición de tecnologías agrícolas avanzadas y la integración de la autonomía con la visión artificial, lo que la posiciona como líder en este sector.
- Lely Industries NV se distingue como una de las empresas pioneras en robótica para la industria láctea, especialmente en sistemas de ordeño automatizado. Su dilatada experiencia en automatización ganadera, ordeño robótico y monitorización de rebaños le confiere una sólida ventaja competitiva, sobre todo en mercados lácteos consolidados, lo que le permite captar el interés de un público más amplio.
- Blue River Technology, adquirida por John Deere, es una empresa innovadora en robótica agrícola basada en inteligencia artificial. Su tecnología, denominada See & Spray, utiliza visión artificial para distinguir las malas hierbas de los cultivos y aplicar herbicidas con gran precisión. Esto reduce el uso de productos químicos, los costes operativos y el impacto ambiental, permitiendo así una gestión eficiente de la agricultura.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global:
El mercado de robots agrícolas está dominado por grandes fabricantes de maquinaria como John Deere, AGCO y CNH Industrial, junto con empresas tecnológicas como Blue River Technology y Harvest CROO Robotics. Estos pioneros líderes están aprovechando sus fortalezas en agricultura de precisión, IA y vehículos autónomos para abordar la escasez de mano de obra y promover la sostenibilidad. En febrero de 2025, Yamaha Motor anunció la creación de Yamaha Agriculture, Inc. en EE. UU., consolidando sus adquisiciones de Robotics Plus (Nueva Zelanda) y The Yield (Australia) para ofrecer soluciones de agricultura de precisión. Al integrar la automatización y las tecnologías de vehículos terrestres no tripulados (UGV) de Robotics Plus con el análisis basado en IA de The Yield, la compañía busca mejorar la productividad, reducir los costos de insumos y apoyar la agricultura sostenible de cultivos especializados en Norteamérica, Australia y Nueva Zelanda. Por lo tanto, esta estrategia se alinea con la visión de Yamaha Motor para 2030 de impulsar la robótica y expandir la agricultura como un área clave de crecimiento, lo que indica una perspectiva positiva del mercado.
Panorama corporativo del mercado:
Desarrollos Recientes
- En septiembre de 2025, Hyundai Motor y Kia anunciaron la firma de un memorando de entendimiento con la administración de desarrollo rural de Corea para introducir su robot portátil, el X-ble Shoulder, en entornos agrícolas. Este robot se centra en mejorar la salud, la seguridad y la eficiencia de los agricultores mediante el apoyo en tareas físicamente exigentes.
- En octubre de 2024, FarmDroid anunció que había obtenido una inversión de 10,5 millones de euros (12,2 millones de dólares), liderada por capital de riesgo con el apoyo de EIFO y Navus Ventures, para acelerar la expansión global de sus robots agrícolas autónomos alimentados por energía solar.
- Report ID: 365
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
