Marktausblick für die Atomlagenabscheidung:
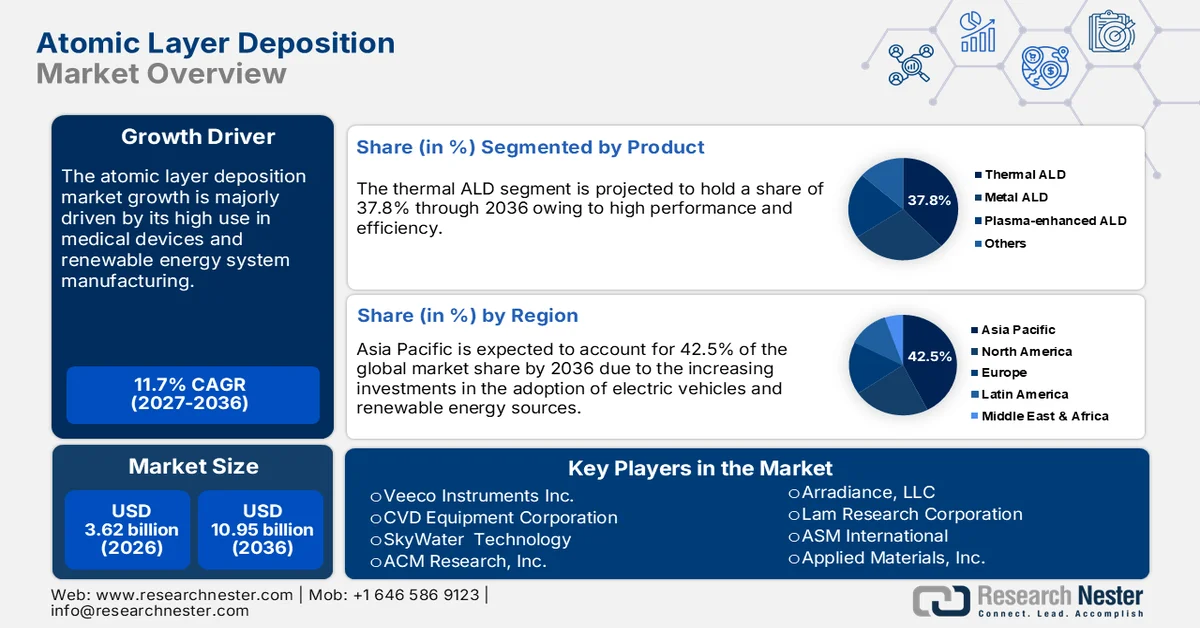
Der Markt für Atomlagenabscheidung (ALD) hatte 2026 ein Volumen von 3,62 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 10,95 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 11,7 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Atomlagenabscheidung auf 4,04 Milliarden US-Dollar geschätzt.
Die Atomlagenabscheidung (ALD) findet breite Anwendung in stromsparenden Speicherchips, der Halbleiterfertigung, der Nanotechnologie, organischen Leuchtdioden (OLEDs) und Lithium-Ionen-Batterien und bietet den wichtigsten Marktteilnehmern in diesem Bereich erhebliche Gewinnchancen. Die Nachfrage nach ALD-Produkten wird in den kommenden Jahren voraussichtlich stark steigen. Kontinuierliche Innovationen in der Automobilindustrie werden die Nachfrage nach ALD-Lösungen weiter ankurbeln. Der Trend zur Elektromobilität (EV) in Verbindung mit dem zunehmenden Einsatz von Lithium-Ionen-Batterien eröffnet Herstellern von ALD-Produkten vielversprechende Wachstumschancen.
Das US-Energieministerium (DOE) gibt an, dass vollelektrische Fahrzeuge und Plug-in-Hybridfahrzeuge (PHEV) Lithium-Ionen-Batterien nutzen. Die zunehmende Verbreitung emissionsfreier Fahrzeuge, insbesondere solcher mit Batterien, verspricht Herstellern von Produkten für die Atomlagenabscheidung (ALD) erhebliche Gewinne. Die Internationale Energieagentur (IEA) berichtet, dass die Nachfrage nach Lithium-Ionen-Batterien für Automobile im Jahr 2022 um 65 % auf 550 GWh gestiegen ist (2021: 330 GWh). Haupttreiber war der Anstieg der Verkäufe von Elektro-Pkw, die 55 % der Neuzulassungen ausmachten. Darüber hinaus wird die Nachfrage nach Lithium-Batterien im Jahr 2023 aufgrund eines Anstiegs des Lithiumangebots um 10 % voraussichtlich 140.000 Tonnen erreichen.

China ist mit 417,97 GWh führend im Handel mit Lithium-Ionen-Batterien, gefolgt von Europa (99,16 GWh), Nordamerika (57,94 GWh), Japan (12,54 GWh) und dem Rest der Welt (5,73 GWh). Die installierte Produktionskapazität für Batteriezellen lag 2023 sowohl in China als auch in den USA bei über 45 % und damit im Vergleich zum Vorjahr, in der EU sogar bei 250 %. Die aktuellen Handelsaktivitäten, unterstützt durch die US-Inflationsreduktionspolitik (IRA), dürften die Position der USA in den kommenden Jahren weiter stärken. Die boomende Produktion und Zulassung von Elektrofahrzeugen dürften somit den Batterieabsatz und letztendlich auch die ADL-Technologien ankurbeln.
Schlüssel Atomlagenabscheidung Markteinblicke Zusammenfassung:
Regionale Highlights:
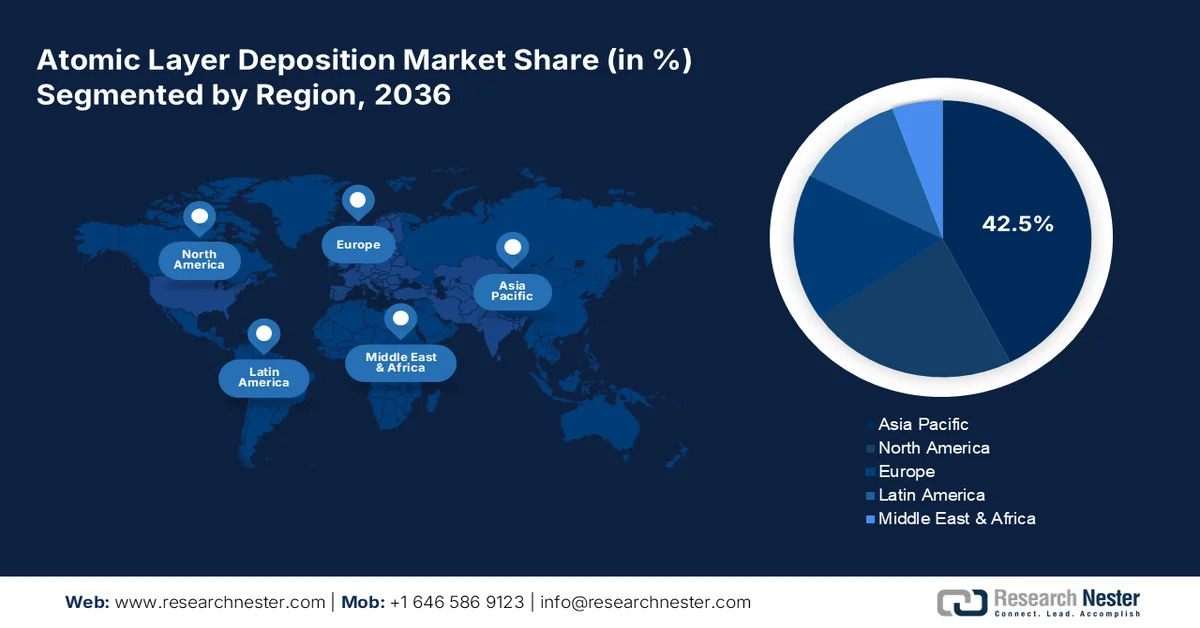
- Der asiatisch-pazifische Markt für Atomlagenabscheidung (ALD) wird bis 2036 einen Marktanteil von über 42,50 % erreichen. Treiber dieser Entwicklung sind die Halbleiterproduktion und Investitionen in erneuerbare Energien.
- Der nordamerikanische Markt wird im Prognosezeitraum das schnellste Wachstum verzeichnen. Treiber dieser Entwicklung sind Investitionen in Halbleiter und Innovationen im Bereich erneuerbarer Energien.
Segment-Einblicke:
- Das Segment Elektronik & Halbleiter im Markt für Atomlagenabscheidung (ALD) wird bis 2036 voraussichtlich einen Marktanteil von 46,80 % erreichen. Treiber dieser Entwicklung ist die steigende Nachfrage nach kleineren und intelligenteren elektronischen Geräten.
- Das Segment der thermischen Atomlagenabscheidung (ALD) im Markt für Atomlagenabscheidung wird bis 2036 voraussichtlich einen Marktanteil von 37,80 % erreichen. Treiber dieser Entwicklung sind der Miniaturisierungstrend in der Elektronik und die zunehmende Verbreitung von Festkörperbatterien.
Wichtigste Wachstumstrends:
- Zunehmende Nutzung erneuerbarer Energien
- Wachsende Rolle bei der Entwicklung fortschrittlicher Medizinprodukte
Hauptherausforderungen:
- Hohe Investitionskosten erschweren den Markteintritt
- Langsamere Reaktionszeiten
Wichtigste Akteure:ASM International, Applied Materials, Inc., Veeco Instruments Inc., CVD Equipment Corporation, SkyWater Technology und ACM Research, Inc.
Global Atomlagenabscheidung Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:3,62 Mrd. USD
- Marktgröße 2027:4,04 Mrd. USD
- Prognostizierte Marktgröße:10,95 Mrd. USD bis 2036
- Wachstumsprognose:11,7 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (42,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Taiwan, Südkorea, Japan
- Schwellenländer: China, Japan, Südkorea, Indien, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Atomlagenabscheidung:
Wachstumstreiber
Zunehmende Nutzung erneuerbarer Energien: Der verstärkte Einsatz der Atomlagenabscheidung (ALD) in der Solarzellenproduktion, insbesondere bei hocheffizienten Dünnschicht-Photovoltaikmaterialien, wird das Wachstum des ALD-Marktes in den kommenden Jahren maßgeblich vorantreiben. Die steigende Nachfrage nach innovativen Materialien und Substanzen für gleichmäßige und hochwertige Schichtdicken zur Steigerung der Effektivität erneuerbarer Energietechnologien wird die Gewinne der ALD-Produkthersteller voraussichtlich verdoppeln. Die Solar Energy Industries Association (SEIA) gab bekannt, dass die Installationskosten für Solaranlagen im letzten Jahrzehnt um fast 40 % gesunken sind. Laut IEA-Prognosen wird die Solartechnologie bis 2030 voraussichtlich 80 % des globalen Wachstums der Kapazität erneuerbarer Energien ausmachen.
Zunehmende Bedeutung der Atomlagenabscheidung (ALD) in der Entwicklung fortschrittlicher Medizinprodukte: Der Trend zur Miniaturisierung in der Geräteherstellung führt zu einer hohen Nachfrage nach fortschrittlichen Abscheidungstechniken, darunter die ALD. Dank ihrer dünnen und gleichmäßigen Schichtdicken findet die ALD zunehmend Anwendung in der Entwicklung von Medizinprodukten wie Diagnosetechnologien, Sensoren und Wirkstofffreisetzungssystemen.
Herausforderungen
Hohe Investitionskosten erschweren den Markteintritt: Die hohen Anfangsinvestitionen für die Installation moderner Atomlagenabscheidungsanlagen und die Prozesskomplexität stellen insbesondere für kleinere Unternehmen Hürden dar. Die hohen Investitionskosten sind eine große Herausforderung für Endabnehmer mit begrenzten Budgets, vor allem in preissensiblen Märkten. Darüber hinaus wird erwartet, dass neue Unternehmen im Atomlagenabscheidungsmarkt hohe Investitionen tätigen müssen, um sich im Wettbewerbsumfeld zu behaupten.
Längere Reaktionszeiten: Die langsame Reaktionszeit der Atomlagenabscheidung (ALD) führt im Vergleich zu anderen Verfahren zu einer geringeren Präzision. Die niedrigen Abscheidungsraten schränken ihren Einsatz in der Massenproduktion ein, wo Geschwindigkeit entscheidend ist, wie beispielsweise in der Halbleiterfertigung und der Unterhaltungselektronikproduktion. Führende Unternehmen investieren daher massiv in Forschung und Entwicklung, um die Reaktionszeiten der ALD zu verbessern und einen breiteren Kundenkreis zu gewinnen.
Marktgröße und Prognose für die Atomlagenabscheidung:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
11,7 % |
|
Marktgröße im Basisjahr (2026) |
3,62 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
10,95 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Atomlagenabscheidung:
Anwendung
Prognosen zufolge wird der Elektronik- und Halbleitersektor bis 2036 einen Marktanteil von über 46,8 % im Bereich der Atomlagenabscheidung (ALD) erreichen. Die weltweit steigende Nachfrage nach schnelleren, intelligenteren und kleineren elektronischen Geräten schafft ein lukratives Umfeld für ALD-Anwendungen. Die in elektronischen Technologien verwendeten Halbleiter benötigen hochentwickelte Dünnschichtmaterialien für Präzision und Effizienz. Die idealen und vielseitigen Einsatzmöglichkeiten der ALD fördern daher deren Anwendung in der Halbleiter- und Elektronikindustrie. Staatliche Förderprogramme für die Halbleiterkomponentenfertigung tragen ebenfalls maßgeblich zum Absatzwachstum von ALD-Lösungen bei. So gab beispielsweise das US-Handelsministerium (DOC) im Juli 2024 bekannt, eine strategische Vereinbarung mit GlobalWafers America, LLC und MEMC LLC geschlossen zu haben, um rund 400 Millionen US-Dollar für den Ausbau der Siliziumwafer-Produktion im Land bereitzustellen.
Produkt
Bis 2036 wird erwartet, dass das Segment der thermischen Atomlagenabscheidung (ALD) einen Marktanteil von über 37,8 % erreichen wird. Der Miniaturisierungstrend in der Elektronikbranche treibt den Absatz von TAL-Technologien maßgeblich an. Die zunehmende Verbreitung von Festkörperbatterien der nächsten Generation unterstützt ebenfalls die Nachfrage nach thermischer ALD für verbesserte Schutzschichten und Festelektrolyte. Branchen wie die Automobil-, Luft- und Raumfahrtindustrie sowie der Bereich der erneuerbaren Energien treiben die hohe Nachfrage nach fortschrittlichen Beschichtungstechnologien an und eröffnen damit lukrative Geschäftsmöglichkeiten für Hersteller von TAL-Verfahren. Thermische Beschichtungen tragen zum Schutz von Motoren, Hochleistungsturbinenschaufeln und kritischen Bauteilen in der Automobil- und Luftfahrtindustrie bei.
Unsere detaillierte Analyse des globalen Marktes für Atomlagenabscheidung umfasst die folgenden Segmente:
Produkt |
|
Anwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Atomlagenabscheidung:
Einblicke in den asiatisch-pazifischen Markt
Der asiatisch-pazifische Raum wird im Markt für Atomlagenabscheidung (ALD) bis 2036 voraussichtlich einen Umsatzanteil von rund 42,5 % erreichen. Die starke Produktion von Halbleitern und Elektroniklösungen dürfte die Nachfrage nach ALD-Technologien ankurbeln. Steigende Investitionen in erneuerbare Energien werden den wichtigsten Akteuren im ALD-Markt voraussichtlich ein zweistelliges Umsatzwachstum bescheren. Positive ausländische Direktinvestitionen und kontinuierliche technologische Fortschritte werden die Nachfrage nach ALD-Produkten in China, Indien, Südkorea und Japan voraussichtlich weiter steigern.
Chinas Stellung als Halbleiterzentrum bietet Akteuren im Markt für Atomlagenabscheidung (ALD) hohe Gewinnchancen. Die fortschreitenden regulatorischen Rahmenbedingungen für die Halbleiterchip-Produktion und die unterstützenden Investitionen der Regierung dürften den Handel mit ALD-Technologien ankurbeln. Auch die starke Endkundenbasis trägt zum Wachstum der ALD-Produktverkäufe bei. So gab beispielsweise das Foreign Policy Research Institute (FPRI) bekannt, dass die aktuelle Industriepolitik darauf abzielt, den Anteil der inländischen Chipfertigung von 40 % im Jahr 2020 auf 70 % bis 2025 zu steigern. Das Wachstum der inländischen Halbleiterproduktion trägt positiv zur Nachfrage nach ALD-Verfahren bei.
Der florierende Handel mit Technologien für erneuerbare Energien und Elektrofahrzeugen in Indien dürfte die Nachfrage nach Lösungen für die Atomlagenabscheidung (ALD) steigern. Ein Bericht der India Brand Equity Foundation (IBEF) hebt hervor, dass die Produktion von Zwei-, Drei- und Vierrädern im September 2024 2.773.039 Einheiten betrug. Dieselbe Quelle prognostiziert, dass Indien bis 2030 führend im Absatz von Elektrofahrzeugen sein wird. Darüber hinaus gibt die IBEF an, dass die installierte Kapazität erneuerbarer Energien im Land von 136,57 GW im Jahr 2023 auf 170 GW im Jahr 2025 steigen soll. Die zunehmenden öffentlichen Investitionen in den Ausbau der Strominfrastruktur, um den geschätzten Bedarf von 458 GW bis 2032 zu decken, treiben Investitionen in Höhe von rund 109,5 Milliarden US-Dollar an.
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Atomlagenabscheidung (ALD) wird im Prognosezeitraum voraussichtlich das schnellste jährliche Wachstum verzeichnen. Die starken Branchen Automobil, Elektronik und Medizintechnik treiben den Handel mit ALD-Produkten an. Kontinuierliche Innovationen im Bereich Solarenergie und anderer erneuerbarer Energien schaffen lukrative Geschäftsmöglichkeiten für ALD-Technologiehersteller. Positive öffentliche Fördergelder für die Halbleiterfertigung dürften den gesamten ALD-Markt in den kommenden Jahren weiter beflügeln.
In den USA treiben die zunehmenden Investitionen in die verbesserte Halbleiterchip-Produktion die Nachfrage nach Lösungen für die Atomlagenabscheidung (ALD) an. Im Februar 2025 gab das Büro des Gouverneurs von Texas bekannt, dass die Regierung Silicon Laboratories, Inc. im Rahmen des dritten Texas Semiconductor Innovation Fund (TSIF) einen Zuschuss in Höhe von 23,25 Millionen US-Dollar gewährt hat. Mit diesem Zuschuss will das Unternehmen rund 80 Millionen US-Dollar an Kapitalinvestitionen für neue Forschungs- und Entwicklungsaktivitäten in Austin mobilisieren. Die förderliche Regierungspolitik für die Halbleiterproduktion in Form von Investitionen dürfte somit die Nachfrage nach ALD-Produkten in den kommenden Jahren weiter ankurbeln.
Die steigenden Neuzulassungen von Fahrzeugen in Kanada, insbesondere von energieeffizienten Modellen, dürften den Absatz von Atomlagenabscheidungstechnologien (ALD) ankurbeln. Statistique Canada gibt bekannt, dass im dritten Quartal 2024 75.636 emissionsfreie Fahrzeuge zugelassen wurden. Fortschritte bei Energiespeicherbatterien und die wachsende Nachfrage nach Festkörperbatterien werden den Bedarf an ALD-Verfahren voraussichtlich weiter steigern. Darüber hinaus dürften zunehmende Investitionen in erneuerbare Energien den Herstellern von ALD-Technologien hohe Gewinne bescheren.
Marktteilnehmer im Bereich der Atomlagenabscheidung:
- Forge Nano Inc.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Beneq-Gruppe
- Oxford Instruments Plc
- Die Kurt J. Lesker Company
- Pico sun Oy
- SENTECH Instruments GmbH
- Arradiance, LLC
- Lam Research Corporation
- ASM International
- Applied Materials, Inc.
- Veeco Instruments Inc.
- CVD Equipment Corporation
- SkyWater-Technologie
- ACM Research, Inc.
Die wichtigsten Akteure im Markt für Atomlagenabscheidung (ALD) setzen verschiedene organische und anorganische Strategien ein, um hohe Gewinne zu erzielen und einen breiteren Kundenstamm zu erreichen. Zu diesen Strategien gehören Produkteinführungen, technologische Innovationen, Fusionen und Übernahmen, Kooperationen und Partnerschaften sowie regionale Expansionen. Durch Kooperationen mit anderen Marktteilnehmern gewinnen führende Unternehmen Marktanteile hinzu und verdoppeln ihren Umsatz und Kundenstamm. Die meisten Unternehmen investieren in die Einführung neuer und verbesserter Produkte, um ihre Marktposition im Bereich der Atomlagenabscheidung zu stärken und ein zweistelliges Umsatzwachstum zu erzielen.
Zu den wichtigsten Akteuren gehören:
Neueste Entwicklungen
- Im Dezember 2024 gab ACM Research, Inc. die Qualifizierung seines Ultra Fn-Ofens für plasmaverstärkte Atomlagenabscheidung (PEALD) bekannt. Das System ist nun für die Serienfertigung von 300-mm-Halbleitern bereit.
- Im September 2023 präsentierte SkyWater Technology die Markteinführung des Applied Picosun Morpher, eines neuen Halbleiterverarbeitungssystems für die Atomlagenabscheidung (ALD). Mit diesem ALD-System lassen sich ultradünne, hochgradig gleichmäßige und konforme Materialschichten für neue und zukünftige Kundenanwendungen herstellen.
- Report ID: 1519
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
