血浆分离市场展望:
2025年血浆分离市场规模为406亿美元,预计到2035年底将超过1015亿美元,在预测期(即2026-2035年)内以超过9.6%的复合年增长率增长。2026年,血浆分离行业的规模估计为445亿美元。
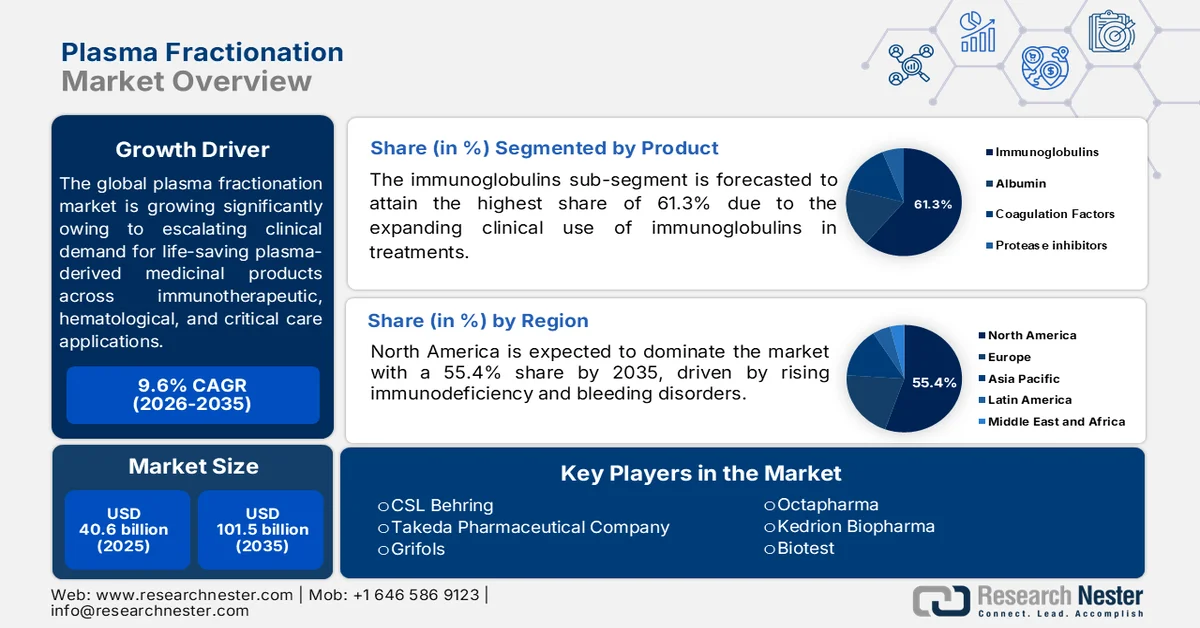
全球血浆分离市场预计将稳步扩张,这主要得益于免疫治疗、血液病学和重症监护等领域对血浆衍生药品日益增长的临床需求。自动化分离技术的进步以及新兴经济体血浆采集基础设施的扩建,也推动了生产能力的提升。世界卫生组织2026年6月发表的一篇文章指出,全球每年采集约1.204亿份血液,高收入国家的献血率远高于低收入国家。文章还提到,在168个报告国家中,仅有49个国家利用本地采集的血浆生产血浆衍生药品,这凸显了加强国家血液系统建设以及提升血浆采集和分离能力的迫切需求。
此外,自身免疫性疾病、免疫缺陷和罕见出血性疾病在全球范围内的日益普遍,确保了全球市场患者群体的持续增长。2024年5月,美国疾病控制与预防中心指出,血友病影响着美国多达33,000名男性,其中A型血友病的发病率约为B型血友病的3至4倍,超过40%的男性患者病情严重。该文章还提到,约20%的A型血友病患者和3%的B型血友病患者可能对凝血因子治疗产生抑制剂,从而进一步扩大了市场需求。
关键 血浆分离 市场洞察摘要:
区域亮点:
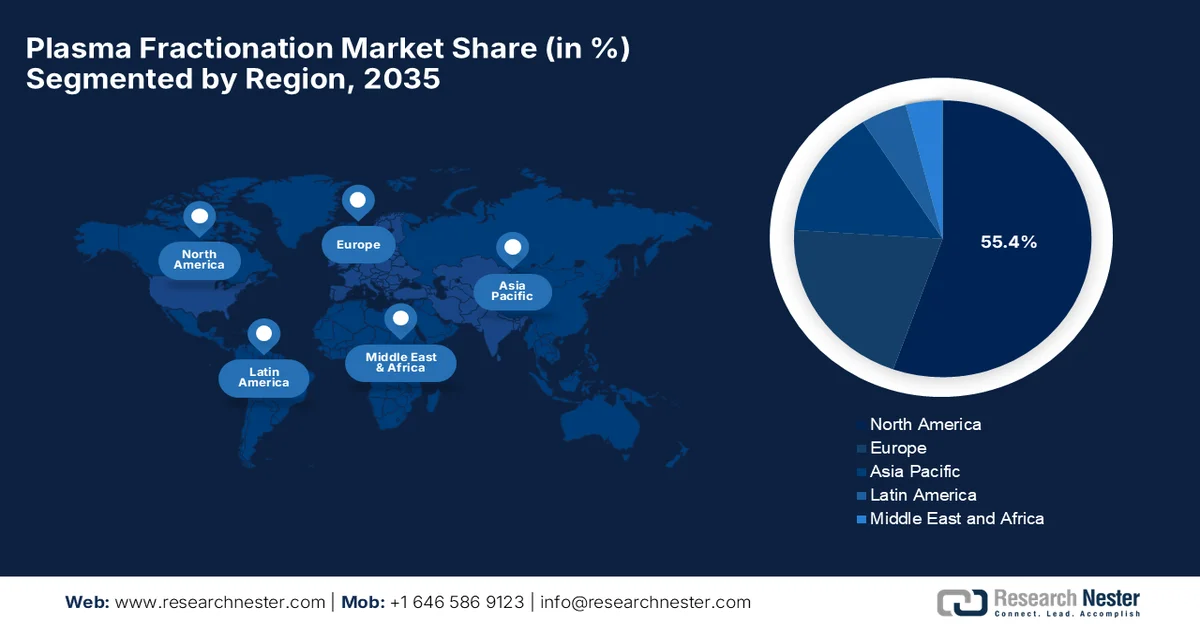
- 预计到 2035 年,北美将占据血浆分离市场 55.4% 的领先份额,这主要得益于免疫球蛋白临床应用的日益普及、免疫缺陷和慢性疾病负担的加重以及完善的医疗保健基础设施。
- 亚太地区有望在 2035 年前实现显著增长,这得益于其庞大的患者群体、对罕见遗传疾病日益增长的认知、不断增加的医疗保健支出以及加强国内血浆采集的各项举措。
细分市场洞察:
- 预计到 2035 年,免疫球蛋白细分市场将占据血浆分离市场 61.3% 的最大份额,这主要得益于免疫缺陷疾病患病率的上升、临床应用的扩展以及对替代疗法和免疫调节疗法需求的增长。
- 预计到 2035 年,神经病学细分市场将占据可观的份额,这主要得益于血浆衍生免疫球蛋白疗法在神经系统疾病治疗中的应用日益广泛、神经免疫学适应症的扩展以及对有效免疫调节疗法的需求不断增长。
主要增长趋势:
- 分馏技术进步
- 新兴经济体基础设施扩张
主要挑战:
- 血浆供应有限
- 污染风险和产品安全
主要参与者:CSL Behring(澳大利亚)、武田药品工业株式会社(日本)、Grifols(西班牙)、Octapharma(瑞士)、Kedrion Biopharma(意大利)、Biotest(德国)、ADMA Biologics(美国)。
全球 血浆分离 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模: 406亿美元
- 2026年市场规模: 445亿美元
- 预计市场规模: 到2035年将达到1015亿美元
- 增长预测: 9.6%复合年增长率(2026-2035年)
主要区域动态:
- 最大区域:北美(到 2035 年将占据 55.4% 的份额)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、日本、法国
- 新兴国家:中国、印度、日本、韩国、泰国
Last updated on : 10 September, 2025
血浆分离市场——增长驱动因素和挑战
增长驱动因素
- 分馏技术的进步:纯化技术和自动化产量优化方面的持续创新,正推动着血浆分馏市场向前发展。现代色谱和过滤工艺使生产商能够从每升血浆中提取更多治疗性蛋白。2026年3月,CSL宣布投资15亿美元扩建其位于伊利诺伊州坎卡基的工厂,以提高其血浆衍生药物的生产能力,从而满足罕见病和免疫相关疾病患者日益增长的需求。此次扩建将引入Horizon 2技术,该技术旨在提高血浆处理效率,并增加从相同数量的捐献血浆中生产的免疫球蛋白数量。
- 新兴经济体的基础设施扩张:发展中地区医疗卫生现代化有效加速了全球市场的发展势头。发达国家和发展中国家的政府都在积极投资建设本地血浆采集网络和专业血浆分离设施。2023年12月,印度尼西亚在西爪哇省芝卡朗市启动了其首个血浆分离设施的建设,该项目由卫生部、印尼红十字会和私营部门组织合作开展。此外,该项目旨在减少印尼对进口血浆衍生药品的依赖,提高民众获得可负担治疗的机会,并更好地利用本地采集的血浆。
挑战
- 血浆供应有限:高质量人血浆供应有限是市场面临的主要挑战,而高质量人血浆是生产血浆衍生疗法的必需原料。血浆采集依赖于自愿献血者,因此其供应极易受到献血率波动、突发公共卫生事件以及献血者资格要求变化的影响。此外,对免疫球蛋白和其他血浆衍生产品的需求不断增长,也给现有血浆供应带来了额外压力。建立和运营血浆采集中心还需要大量投资、遵守相关法规、配备训练有素的人员以及开展献血者招募计划,这些都阻碍了全球市场的增长。
- 污染风险与产品安全:由于血浆制品的原料取自人类捐献者,确保其安全性是另一项重大挑战。尽管市场上的生产商采用了广泛的捐献者筛查、传染病检测、纯化、过滤和病毒灭活技术,但整个生产过程中仍需严格控制污染风险。为此,生产商需要建立质量管理体系并设置多重安全屏障,以最大限度地降低病毒或其他病原体传播的可能性。任何类型的污染或产品质量问题都可能导致产品召回、监管处罚和经济损失。此外,要确保从不同捐献者采集的大量血浆的质量始终如一,在技术上也极具挑战性。
血浆分离市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测期 |
2026-2035 |
|
复合年增长率 |
9.6% |
|
基准年市场规模(2025 年) |
406亿美元 |
|
预测年份市场规模(2035 年) |
1015亿美元 |
|
区域范围 |
|
血浆分离市场细分:
产品细分分析
按产品划分,预计在评估期内,免疫球蛋白细分市场将占据最高份额,达到61.3%。其在血浆分离市场的增长主要归因于原发性和继发性免疫缺陷疾病患病率的上升,以及免疫球蛋白在临床治疗中应用的不断广泛。此外,对免疫球蛋白替代疗法和免疫调节疗法的需求不断增长,以及血浆采集和分离能力的提升,也推动了该细分市场的增长。在此背景下,武田制药于2024年12月宣布,其HYQVIA 10%皮下注射套装在日本获批用于治疗无丙种球蛋白血症或低丙种球蛋白血症患者。这是日本首个用于治疗此类疾病的皮下注射免疫球蛋白疗法。
应用细分市场分析
预计到2035年底,神经病学领域将实现增长,占据可观的市场份额。该领域的增长主要得益于血浆衍生免疫球蛋白疗法在神经系统疾病治疗中的日益普及。尤其是在慢性炎症性脱髓鞘性多发性神经病方面,随着获批适应症和治疗方案在神经免疫疾病领域的不断扩展,血浆衍生免疫球蛋白疗法的应用也日益增多。此外,神经系统疾病负担的加重以及对有效免疫调节疗法需求的增长也推动了该领域的扩张。除此之外,医疗保健支出的增加、神经免疫疾病诊断水平的提高以及先进血浆衍生疗法的普及也促进了市场增长。
方法分段分析
作为方法学细分领域的一个子领域,色谱技术预计将在2026年至2035年间占据显著的市场份额。其高分离效率、更高的产品纯度以及在血浆衍生蛋白纯化领域日益广泛的应用,是推动该子领域增长的主要因素。对高质量免疫球蛋白、白蛋白和其他治疗性血浆蛋白的需求不断增长,促使生产商选择色谱技术来改进下游加工。截至2026年5月,美国食品药品监督管理局(FDA)的数据显示,GAMUNEX-C是由Grifols Biologicals LLC公司生产的一种10%人免疫球蛋白产品。该产品采用辛酸盐/色谱技术进行纯化,用于根据所治疗的疾病提供免疫球蛋白替代疗法或免疫调节作用。
我们对血浆分馏的深入分析包括以下几个部分:
部分 | 子段 |
产品 |
|
应用 |
|
方法 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
血浆分离市场——区域分析
北美市场洞察
预计在所讨论的时间范围内,北美血浆分离市场将占据55.4%的最高市场份额。该地区在该领域的增长主要得益于免疫缺陷疾病、出血性疾病和慢性疾病的日益普遍,这些疾病都需要使用血浆衍生疗法。此外,人口老龄化、免疫球蛋白临床应用的增加以及完善的医疗保健基础设施和对先进生物疗法的高度认知也推动了这一增长。2025年10月,Grifols宣布在美国推出Yimmugo®,这是一种由Biotest公司研发的10%静脉注射免疫球蛋白(IVIg),已于2024年获得FDA批准,用于治疗2岁及以上患者的原发性体液免疫缺陷。
对血浆衍生疗法(尤其是免疫球蛋白和凝血因子)的高昂且不断增长的临床需求是推动美国血浆分离市场发展的重要因素。美国作为主要的血浆采集中心,拥有完善的商业捐献中心和分离设施,这极大地促进了该市场的发展。在此背景下,ADMA Biologics于2023年7月获得FDA批准,在佐治亚州达拉斯市建立其第九个血浆采集中心,以扩大其采集人血浆用于生产血浆衍生疗法的能力。该中心于2022年开始采集血浆,采用先进的采集技术和自动化登记系统,因此能够满足市场增长的预期需求。
由于战略重心转向长期国内安全合同,加拿大市场在未来几年拥有强劲的增长潜力。加拿大卫生部门与全球生物制药巨头合作,对加拿大本土血浆进行分离,以确保成品疗法的稳定供应。各省正在推行的扩大本地血浆采集网络、减少对进口依赖的举措,也为这一转型提供了有效支持。此外,加拿大卫生部严格的监管环境确保了高标准的安全性,而公共资金模式则促进了患者公平地获得这些重要的生物制剂,从而推动了市场扩张。
亚太市场洞察
亚太市场正以显著的速度扩张,这主要得益于庞大的患者群体、人们对罕见遗传疾病日益增长的认知以及新兴经济体医疗保健支出的不断增加。此外,政府旨在通过建立国内血浆分离设施和鼓励本地血浆捐献来减少对进口血液制品依赖的举措也推动了市场增长。2026年7月,武田制药与印度尼西亚政府启动了一项多年合作计划,旨在加强印尼的血浆生态系统,扩大血浆衍生药品的可及性,并提升国家医疗保健体系的韧性。武田制药将在初期两年内投资高达3000万美元,用于试点建立血浆捐献中心,从而积极促进市场扩张。
中国政府为实现血液制品自给自足而制定的严格政策,正推动着血浆分离市场的发展。国有生物制药企业与国内领先生物制药企业的快速整合,以及地方血浆分离站的严格监管和扩张,都为市场的蓬勃发展奠定了基础。根据2024年6月公布的政府数据,中国国家药品监督管理局推出了一项为期三年的行动计划,旨在加快血液制品生产的数字化和智能化转型,加强质量、安全和监管。该计划涵盖血浆接收、血液制品生产和检测的数字化管理,以及信息系统的合规性和安全性,从而促进市场扩张。
由于人口老龄化以及临床上对血浆衍生疗法的需求不断增长,日本血浆分离市场正呈指数级增长。该国市场奉行政府主导的严格自给自足理念,优先利用国内献血生产免疫球蛋白和白蛋白等重要治疗药物。根据政府于2024年11月公布的数据,日本药事会议审查了2025财年的献血和供需计划,目标是达到224万升献血量,以满足输血需求和国内血浆衍生产品生产。会议还强调了对人免疫球蛋白日益增长的需求以及加强国内分离能力的必要性,并指出目前正通过进口来维持短期供应稳定。
欧洲市场洞察
欧洲市场预计将以相当快的速度扩张,因为该地区拥有公共、非营利和私营等多种血浆采集系统。该地区的多个国家正在推进立法框架,以支持多种模式的共存,从而提高血浆采集量。先进的生产设施技术集成以及免疫球蛋白的高临床应用指南进一步推动了市场增长。2026年6月,格里福斯(Grifols)在巴塞罗那的利萨德瓦尔(Lliçà de Vall)启动了一座新的血浆衍生药品生产设施的建设,初始投资为1.843亿美元。该设施将使格里福斯在欧洲的血浆分离能力每年增加300万升,从而增强该地区免疫球蛋白和其他血浆衍生疗法的供应。
领先的生物制药公司持续投资扩大国内生产能力,并应用病毒安全性和纯化技术,正以负责任的态度推动德国市场的发展。高度完善的医疗保健基础设施、高效的分销网络以及法定医疗保险体系下健全的报销政策,共同驱动着德国市场的持续增长。在此背景下,CSL于2023年3月在德国马尔堡启用了一座耗资4.7亿美元的全新血浆分离工厂,该工厂历经五年建设,从而扩大了其将捐献的人血浆转化为基本药物的能力。这座新的CSL Behring工厂采用先进技术、自动化和优化工艺,使其血浆分离能力比现有工厂提高了四倍。
由于临床上对免疫球蛋白和特定凝血因子的需求不断增长,用于治疗原发性免疫缺陷和罕见神经系统疾病,英国血浆分离市场正快速增长。此外,英国政府与全球生物制药巨头建立的长期战略合作伙伴关系也为这一增长提供了支持,双方共同将英国本土血浆分离成成品疗法。根据2023年8月公布的政府数据,英国国家医疗服务体系(NHS)英格兰分部授予Octapharma AG一份价值8.14亿美元的合同,用于英国本土血浆分离以及血浆衍生产品的供应,包括白蛋白和免疫球蛋白。此外,这份为期五年的供应合同从2025年1月持续到2029年12月,确保NHS能够通过以英国本土为中心的供应机制获得必要的血浆衍生药物。
血浆分离市场主要参与者:
- CSL Behring(澳大利亚)
- 武田药品工业株式会社(日本)
- 格里福尔斯(西班牙)
- Octapharma(瑞士)
- Kedrion Biopharma(意大利)
- Biotest(德国)
- ADMA Biologics(美国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- CSL Behring是一家领先的血浆衍生疗法生产商,其核心技术是血浆分离。公司一体化运营围绕血浆采集、分离、纯化和成品生产展开。
- 格里福尔斯是该领域的核心企业,也是一家大型血浆衍生药品生产商,拥有强大的分离和纯化能力。其产品组合包括免疫球蛋白、白蛋白和凝血疗法。
- Octapharma公司生产血浆衍生和重组治疗性蛋白,主要产品包括免疫球蛋白、白蛋白和凝血疗法。该公司拥有完善的一体化生产流程,涵盖血浆分离、纯化、病毒安全检测、灌装和质量控制。
- 武田制药公司是另一家主要的血浆衍生疗法生产商,其业务涵盖血浆采集、分离、纯化和成品制造等各个环节。
- Kedrion Biopharma专注于血浆衍生治疗产品,例如免疫球蛋白、白蛋白和凝血因子。此外,公司完善的生产网络和对未充分利用的血浆成分的研究,也巩固了其在全球市场的领先地位。
以下是全球市场主要参与者的名单:
全球血浆分离市场相对集中,由少数几家大型制造商主导,这些制造商拥有广泛的地域覆盖和丰富的产品组合,例如免疫球蛋白、白蛋白、凝血因子和其他血浆衍生疗法。CSL Behring、武田制药、基立福制药和奥克塔制药是全球领先的参与者,它们拥有完善的血浆采集、分离、纯化和成品生产一体化能力。该领域的竞争主要围绕血浆供应、生产能力和产品创新展开。在此背景下,武田制药于2024年6月宣布投资2.3亿美元,扩建其位于洛杉矶的生产基地,以增加年产能200万升。
市场企业格局:
最新发展
- 2026年7月,Octapharma宣布投资15亿美元,在南卡罗来纳州罗克希尔建设其首个美国生产基地,打造一个占地50英亩的生物医学园区。该基地将生产血浆衍生疗法以及用于止血、创伤护理和国家应急准备的产品。
- 2025年7月,Grifols宣布投资在巴塞罗那附近的利埃茨德瓦尔新建一座生产基地,使其在欧洲的血浆分离产能翻番,为超过30万名患者提供服务。该基地将与Grifols位于帕雷茨德瓦尔的现有园区相连,从而创建一个占地25公顷的生物技术中心。
- Report ID: 4548
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
