绝缘栅双极型晶体管市场展望:
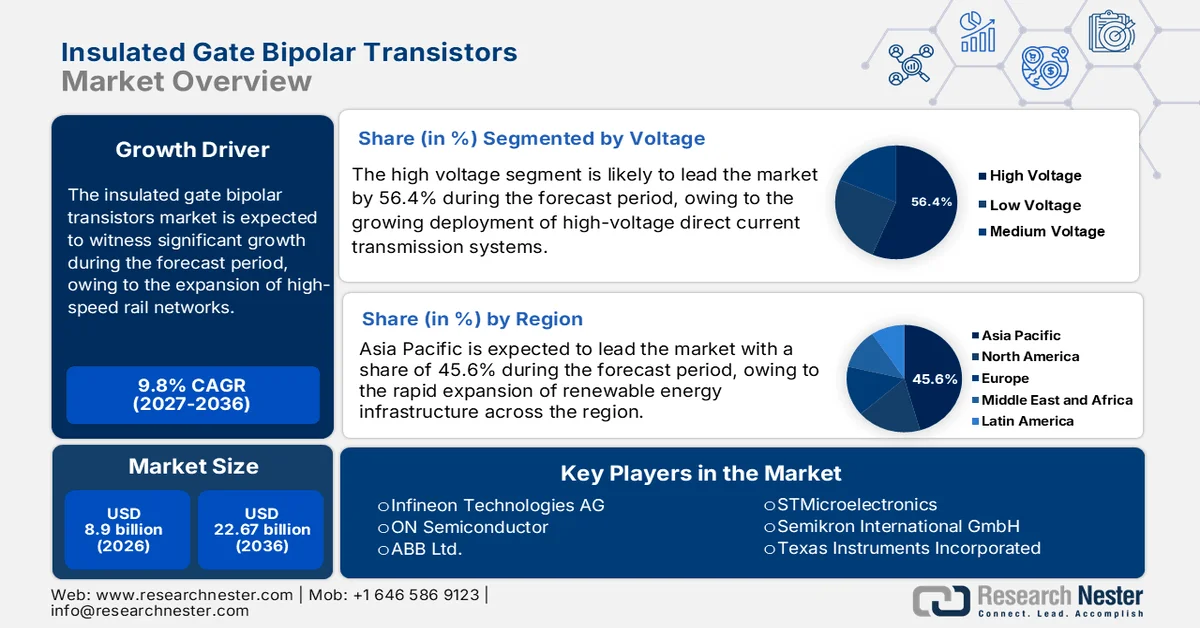
2026年绝缘栅双极型晶体管(IGBT)市场规模为89亿美元,预计到2036年底将超过226.7亿美元,在预测期(即2027-2036年)内以超过9.8%的复合年增长率增长。2027年,IGBT行业规模估计为97.7亿美元。
工业4.0和工厂自动化领域的持续创新加速了绝缘栅双极型晶体管(IGBT)在机器人、电机驱动和工业电源等应用中的集成。为了满足自动化系统的需求,各公司正在开发用于高效能源管理和精确控制的IGBT,以提升系统性能并降低运营成本。例如,2024年2月,安森美半导体推出了第七代基于IGBT的智能功率模块,旨在降低供暖和制冷系统的能耗,这符合业界对应用领域能效的关注。
智能电网的输配电效率很大程度上依赖于IGBT,因为它们能够改善电力电子设备的运行。许多企业正在拓展产品线,旨在提高工业自动化系统的能源效率。例如,ABB于2023年5月收购了西门子的低压NEMA电机业务,巩固了其作为领先的工业NEMA电机制造商的地位,并增强了其为工业自动化系统提供高效解决方案的能力。
关键 绝缘栅双极型晶体管 市场洞察摘要:
区域亮点:
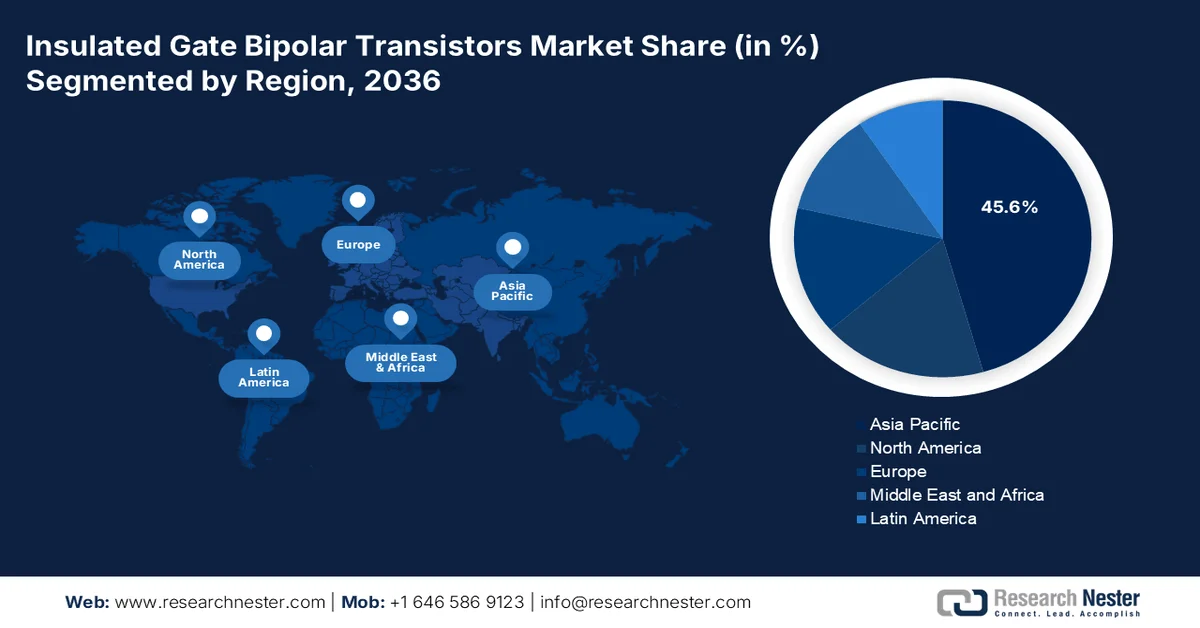
- 亚太地区在绝缘栅双极型晶体管 (IGBT) 市场占据主导地位,市场份额高达 45.6%。这主要得益于可再生能源基础设施的快速扩张,尤其是太阳能和风能发电,预计到 2027 年至 2036 年,亚太地区将持续增长。
- 预计到 2036 年,北美 IGBT 市场也将快速增长,这主要得益于电动汽车充电基础设施的快速扩张和政府相关举措。
细分市场洞察:
- 预计到 2036 年,高压细分市场将占据约 56.4% 的市场份额,这主要得益于高压直流输电系统部署的不断增长。
主要增长趋势:
- 高速铁路网络扩张
- IGBT技术进步
主要挑战:
- 漫长的开发和测试周期
- 低功耗应用需求下降
- 主要参与者:安森美半导体、ABB有限公司、意法半导体和赛米克隆国际有限公司。
全球 绝缘栅双极型晶体管 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:89亿美元
- 2027年市场规模:97.7亿美元
- 预计市场规模:到2036年将达到226.7亿美元
- 增长预测:2027-2036年复合年增长率为9.8%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 45.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
绝缘栅双极型晶体管市场增长驱动因素和挑战:
增长驱动因素
高速铁路网络的扩张:高速铁路的扩张需要绝缘栅双极型晶体管(IGBT),因为它们在铁路电气化过程中作为牵引逆变器发挥着至关重要的作用。印度、中国和日本等国家正加大对高速铁路项目的投资,以减少碳排放并提高运输效率。2023年5月,日立东芝最高联合体从台湾高铁公司获得一份价值11.3亿美元的合同,将交付12列新一代高速列车。这些列车采用先进的N700S系列电机,最高运行速度可达300公里/小时,并配备包括碳化硅器件在内的节能型牵引系统。
由于铁路电气化的发展趋势,各国政府和铁路运营商都在大力推进可持续交通运输,这导致对能够维持高功率水平和可靠节能性能的大功率IGBT模块的需求日益增长。这些器件能够提高整体功率转换效率,延长铁路系统的使用寿命,并最大限度地减少能量损失。IGBT技术的进步: IGBT技术的快速发展,以及沟槽栅和碳化硅(SiC)基IGBT的创新,显著提高了器件的效率,降低了开关损耗,并增强了散热性能。这些进步对于包括工业设备和电动汽车在内的高功率应用至关重要。多家公司正利用这些创新成果,推出用于电动汽车的新型器件。例如,2024年11月,罗姆半导体(ROHM Semiconductor)发布了新型车规级1200V IGBT,该器件具有业界领先的低损耗特性和高短路容差,使其成为车载电动压缩机和工业逆变器的理想选择。
挑战
漫长的研发和测试周期:绝缘栅双极型晶体管 (IGBT) 的研发涉及严格的设计、测试和认证流程,以确保其在工业自动化、电动汽车和电网等关键应用中的高可靠性和高性能。针对热稳定性、开关效率和耐久性的广泛测试会显著增加产品开发的时间和成本。此外,符合全球安全和效率标准也会进一步延缓商业化进程。这些漫长的周期可能会减缓下一代 IGBT 的推出,从而影响快速发展的电力电子市场的创新和应用。
低功耗应用需求下降:氮化镓 (GaN) 晶体管在低功耗应用中迅速普及,从而限制了 IGBT 市场的增长。此外,金属氧化物半导体场效应晶体管 (MOSFET) 因其成本效益和优异的频率响应,在低电压应用中更受欢迎。随着各行业转向这些替代方案,IGBT 在需要紧凑、高效功率解决方案的应用领域正面临市场份额下降的困境。
绝缘栅双极型晶体管市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
9.8% |
|
基准年市场规模(2026 年) |
89亿美元 |
|
预测年份市场规模(2036 年) |
226.7亿美元 |
|
区域范围 |
|
绝缘栅双极型晶体管市场细分:
电压(低压、中压、高压)
由于高压直流输电系统在高效远距离输电(尤其是将可再生能源并入电网)方面的应用日益广泛,预计到2036年,高压绝缘栅双极型晶体管(IGBT)市场份额将占到56.4%左右。高压IGBT能够提高高压直流换流器的效率和可靠性,从而改善电网稳定性和能源分配,因此其需求不断增长。为了满足高压应用日益增长的需求,多家公司正在推出新型高压IGBT器件,以提高可靠性并降低功率损耗。例如,三菱电机于2024年12月宣布开始交付其新型S1系列高压绝缘栅双极型晶体管模块的样品,该模块额定电压为1.7kV,主要应用于大型工业设备和轨道车辆。
应用领域(消费品、电子行业、工业制造、汽车、逆变器/UPS、铁路、可再生能源)
由于半导体技术的快速发展显著提高了生产效率和器件性能,绝缘栅双极晶体管 (IGBT) 市场的工业制造领域预计将占据相当大的份额。例如,日立能源于 2024 年 3 月推出了首款用于 IGBT 功率半导体器件的 300 毫米晶圆,与传统的 200 毫米晶圆相比,每片晶圆的功能集成电路数量增加了 2.4 倍。这一发展使得 1200V IGBT 能够实现更复杂的结构,从而提高能源效率并降低运行功率损耗。此类创新对于需要高性能功率电子器件的工业应用至关重要。
制造业中工厂自动化和机器人技术的日益普及推动了对高压IGBT模块的需求。现代工业机器人和自动化装配线需要可靠、节能的电力电子产品来优化性能并最大限度地降低能耗。IGBT凭借其高效的开关能力和高热稳定性,在电机驱动、焊接设备和工业电源等领域发挥着至关重要的作用。
我们对全球IGBT市场的深入分析包括以下几个方面:
电压 |
|
应用 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
绝缘栅双极型晶体管市场区域分析:
亚太市场分析
由于可再生能源基础设施(尤其是太阳能和风能发电)的快速扩张,预计到2036年底,亚太地区绝缘栅双极型晶体管(IGBT)市场将占据超过45.6%的市场份额。印度和中国等国家正在加大对大型能源项目的投资,从而推动了对高效功率转换解决方案的需求。制造业、交通运输业和智能电网等各行业自动化程度的不断提高,也带动了高功率应用领域对IGBT的需求。电力机车、高速铁路和工业电机驱动的普及,需要先进的电力电子技术来实现高效的能源管理。此外,向电动汽车和混合动力交通解决方案的转型,也进一步推动了对高性能IGBT模块的需求,从而支持该地区向电气化和节能技术转型。
由于中国国内半导体制造能力的提升,减少了对国外供应商的依赖,中国绝缘栅双极型晶体管(IGBT)市场正经历强劲增长。政府支持的项目以及对功率半导体制造的投资,正在加速IGBT模块的研发和生产。本土制造商正在扩大产能、推进技术进步,以满足电动汽车、工业自动化和电力基础设施等行业日益增长的需求。这种自主研发战略正在培育一个以创新和成本效益为核心的稳健IGBT市场。
印度绝缘栅双极型晶体管(IGBT)市场正快速增长,这主要得益于该国日益重视半导体自主研发。政府的“生产关联激励计划”(PLI)以及与全球半导体公司的合作,正在推动包括IGBT在内的电力电子元件的国内生产。随着“印度制造”倡议的推进,新的制造工厂和设计中心正在建设中,以满足工业自动化、电动汽车和可再生能源领域日益增长的需求。这种本土化举措正在降低对进口的依赖,并提升印度在全球半导体供应链中的地位。
印度地铁的快速扩张显著推动了对用于电力列车牵引逆变器的IGBT的需求。据印度新闻信息局(Press Information Bureau)报道,截至2025年1月,印度地铁网络已覆盖11个邦和23个城市,总里程超过1000公里,成为世界第三大地铁系统。数百万民众依赖地铁系统实现快速高效的出行,这也凸显了对IGBT等先进电力电子器件的需求日益增长,以提高能源效率和运行可靠性。随着政府对城市交通投资的不断增加,大功率IGBT的应用也在持续增长。
北美市场
北美绝缘栅双极型晶体管(IGBT)市场预计将实现快速增长,这主要得益于电动汽车充电基础设施的快速扩张。政府举措和私营部门投资正在加速快速充电站的部署,而IGBT在高压功率转换中发挥着至关重要的作用。随着汽车制造商转向电动汽车生产,对先进功率半导体解决方案的需求日益增长,以提高充电效率并降低能量损耗,这使得IGBT成为该地区实现电气化目标的关键推动因素。
由于数据中心和高性能计算基础设施的不断扩张,美国绝缘栅双极型晶体管(IGBT)市场持续增长。超大规模数据中心需要高功率转换系统来维持能源效率和可靠性,因此IGBT被广泛应用于不间断电源系统、功率逆变器和电压调节等领域。随着云服务提供商和人工智能驱动计算的蓬勃发展,数据中心电力电子设备对高功率IGBT的需求也在不断增长。
加拿大绝缘栅双极型晶体管(IGBT)市场正以适度的速度发展,这主要得益于可再生能源的日益普及,进而带动了电池储能系统投资的增长。随着对太阳能和风能依赖程度的不断提高,电池储能系统在平衡电力供应波动和确保电网稳定性方面发挥着至关重要的作用。IGBT是储能逆变器的核心部件,能够高效地在电池和电网之间转换和管理电力。随着加拿大不断推进清洁能源计划,对高效IGBT功率转换解决方案的需求激增,以优化储能性能、降低损耗并提高系统可靠性。
加拿大本地海事部门正在推进电气化,政府支持的各项举措旨在推广混合动力和纯电动渡轮,以减少排放。基于IGBT的推进系统能够实现精确的电机控制,从而提高能源效率并延长电动船舶的电池寿命。港口和沿海地区正越来越多地采用岸电系统,IGBT可实现无缝的电力转换。随着加拿大加大对海上运输脱碳的投入,IGBT技术对于造船商和船队运营商而言正变得不可或缺,助力其向可持续、节能的海上运营模式转型。
绝缘栅双极型晶体管市场主要参与者:
- 英飞凌科技股份公司
- 公司概况
- 商业战略
- 主要技术产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 安森美半导体
- ABB有限公司
- 意法半导体
- 赛米克隆国际有限公司
- 德州仪器公司
- Vishay Intertechnology, Inc.
- 仙童半导体
- IXYS公司
全球绝缘栅双极型晶体管(IGBT)市场竞争异常激烈,各半导体制造商竞相争夺技术优势。英飞凌科技、三菱电机、富士电机、安森美半导体和意法半导体等主要厂商凭借先进的研发能力和大规模生产能力,巩固了其市场地位。与此同时,中车时代电气和比亚迪半导体等中国企业正积极扩张,挑战现有品牌。各公司专注于为电动汽车、可再生能源和工业自动化领域研发高压IGBT,并通过合作、收购和产品创新等战略举措,提升市场份额,满足日益增长的全球需求。以下是全球绝缘栅双极型晶体管(IGBT)市场的一些主要厂商:
最新发展
- 2024年7月,Magnachip Semiconductor Corporation完成了其新型1200V 75A IGBT的开发,该IGBT采用TO-247PLUS封装,专为太阳能逆变器设计,预计将于2024年10月量产。这款新产品是Magnachip此前IGBT产品系列的又一力作,此前该公司已于2020年推出了1200V 40A型号,并于2022年推出了650V 75A型号。
- 2023年10月,现代汽车和起亚汽车与英飞凌科技股份公司达成战略合作,以确保包括二极管、IGBT和碳化硅(SiC)功率模块在内的功率半导体的稳定供应。 此次合作旨在支持全球对电动汽车日益增长的需求,并提升其电动车型的性能,目标达成时间到 2030 年。
- Report ID: 7485
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
