听力损失疾病治疗市场展望:
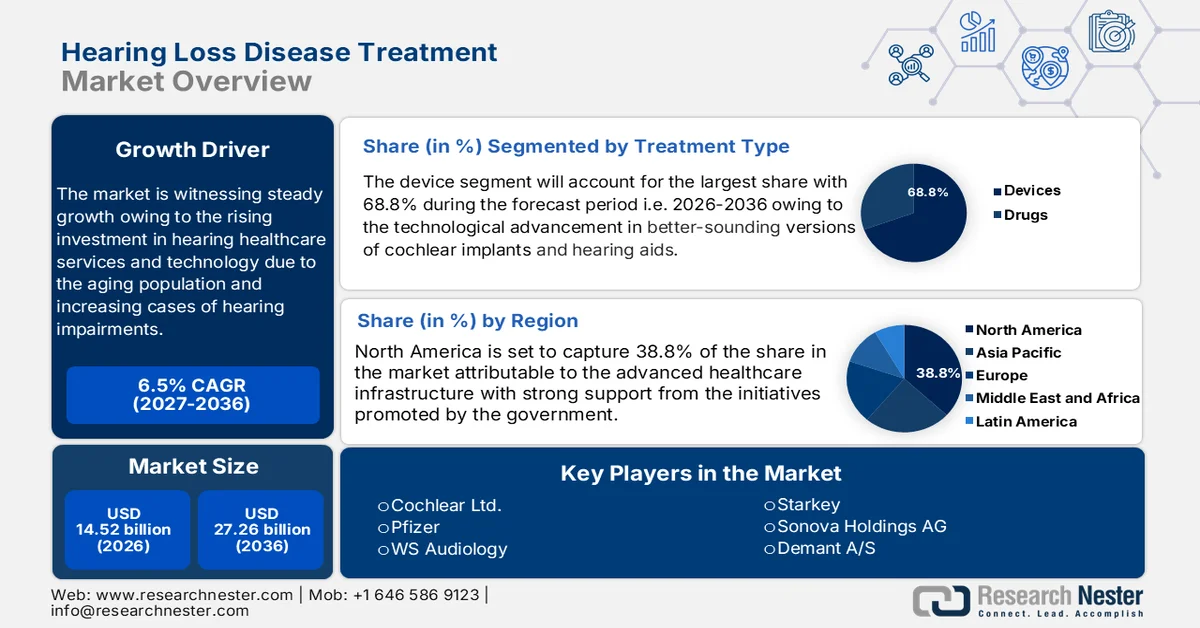
2026年,听力损失疾病治疗市场规模为145.2亿美元,预计到2036年底将超过272.6亿美元,在预测期(即2027-2036年)内,复合年增长率将超过6.5%。2027年,听力损失疾病治疗行业的规模估计为154.6亿美元。
预计到2025年,听力损失疾病治疗行业的市场规模将达到149亿美元。该市场正在蓬勃发展,其增长受到老龄人口增加、人们对听力健康问题日益关注以及技术进步的影响。全球听力障碍的患病率正在上升。根据世界卫生组织(世卫组织)2021年3月发布的首份《世界听力报告》,到2050年,全球四分之一的人口,即近25亿人,将患有某种形式的听力损失。其中至少有7亿人需要获得康复服务,包括耳科和听力保健服务。
因此,从助听器、人工耳蜗到再生疗法等先进治疗方案的需求日益增长。随着远程医疗和移动应用程序等数字健康技术的整合,听力损失疾病治疗市场的增长也将进一步加速,因为这些技术能够更好地获取和管理听力健康信息。人们对早期发现和治疗听力障碍的必要性认识不断提高,促使更多患者积极参与医疗保健并采取更积极的措施。此外,近期的技术变革也随着新型智能设备的推出而影响着市场。患者现在可以使用集成在助听器中的移动应用程序,这些应用程序更加用户友好且可定制。
此外,人工耳蜗技术不断进步,设计更精良,患者疗效更佳,从而扩大了其庞大的客户群体。例如,2022年1月,Cochlear™ Nucleus系统获得FDA批准,用于治疗单侧耳聋(SSD)患者,这将拓展患者的治疗选择范围,使其涵盖人工耳蜗和骨导解决方案。这些趋势反映出听力损失治疗领域可能正朝着以患者为中心的管理模式转变,患者对治疗方案的依从性更高,生活质量也得到提升。因此,预计听力损失治疗市场将持续增长。
关键 听力损失疾病治疗 市场洞察摘要:
区域亮点:
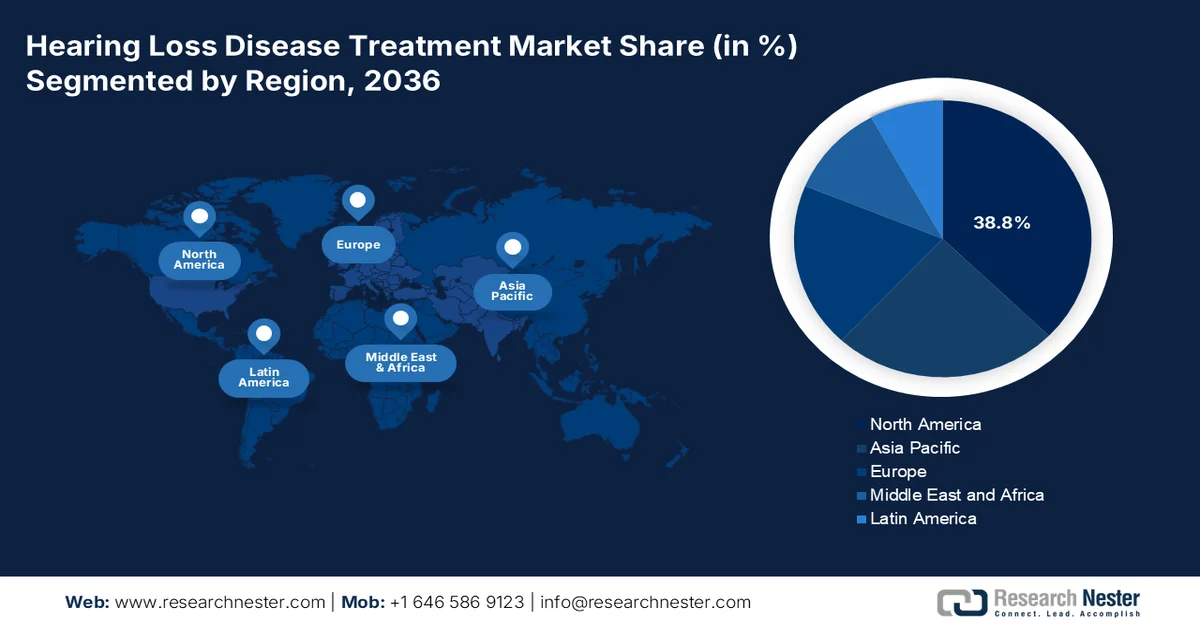
- 北美地区在听力损失疾病治疗市场中占据 38.8% 的份额,这主要得益于先进的医疗保健体系、不断提高的认知水平以及技术的普及,预计到 2027 年至 2036 年,北美市场将持续增长。
- 亚太地区的听力损失疾病治疗市场预计到 2036 年将实现快速增长,这主要得益于认知水平的提高、医疗保健支出的增加以及人口结构的变化。
细分市场洞察:
- 预计到 2036 年,设备细分市场将达到 68.8% 的市场份额,这主要得益于听力障碍病例的增加、技术的进步以及有利的报销政策。
主要增长趋势:
- 技术进步
- 政府扶持政策
主要挑战:
- 高昂的成本
- 认知不足和社会歧视
主要参与者:Cochlear Ltd、Demant A/S、Eargo, Inc、葛兰素史克、GN Store Nord A/S、辉瑞。
全球 听力损失疾病治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:145.2 亿美元
- 2027 年市场规模:154.6 亿美元
- 预计市场规模:到 2036 年将达到 272.6 亿美元
- 增长预测:2027-2036 年复合年增长率 6.5%
主要区域动态:
- 最大地区:北美(到 2036 年,份额将达到 38.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、中国、法国
- 新兴国家:中国、印度、日本、韩国、马来西亚
Last updated on : 31 August, 2026
听力损失疾病治疗市场增长驱动因素和挑战:
增长驱动因素
技术进步:技术创新是听力损失治疗市场扩张的重要驱动力,显著提高了治疗的有效性和可及性。助听器技术具有独特的功能,例如数字信号处理、连接性和降噪功能,从而提高了在各种环境下的可用性和实用性。远程医疗和移动医疗应用是新兴技术,可提供远程咨询和个性化管理方案,从而使广大地区的众多患者都能获得听力保健服务。这些创新不仅改善了患者的治疗效果,还通过提高消费者的认知度,促使他们在出现听力障碍时尽早寻求医疗帮助,从而促进了听力损失治疗市场的增长。例如,2023年5月,Sound Pharma宣布其新型抗炎药物SPI-1005的III期临床试验已成功完成患者招募,该药物用于治疗听力损失。
政府的扶持政策:有利于创新和医疗资源获取的环境,使得疾病的治疗和讨论更加便捷,因为政府本身就给予了直接支持。有关听力保健服务领域发展的政策,确实能够激励更多研发投入,从而使更多高端技术进入听力损失疾病治疗市场。例如,2020年4月,国家耳聋防治规划(NPPCD)成立,旨在早期发现耳部疾病和听力损失,并简化其诊断和治疗流程。助听器和人工耳蜗的报销机制,使更多人能够获得这些解决方案,进而提高了普及率。此外,监管机构正在简化和加快新技术审批流程,从而使人们能够更快地获得先进的治疗方法。
挑战
高昂的费用:治疗听力损失的主要障碍是高昂的费用。助听器、人工耳蜗和其他辅助设备的巨额费用,使得许多缺乏足够保险的人难以负担。实际费用不仅限于购买设备本身,还包括日常随访护理、听力评估和维护,这些经济负担也可能导致治疗不足,因为患者可能会拒绝接受治疗。另一个因素是经济和社会不平等,这限制了贫困人群可获得的资源,并且他们缺乏关于可用治疗方案的必要信息,从而无法从其他治疗方案中受益。因此,治疗听力损失的费用不仅降低了治疗的可及性,还会导致更广泛的健康问题,例如社会孤立和认知能力下降。
认知不足与社会偏见:对治疗缺乏了解以及社会偏见往往会阻碍有效的干预和支持。许多人并不了解听力损失的症状或可用的治疗方法,这通常会导致诊断和干预的延误。社会偏见,例如害怕被评判或被认为能力不足,使人们不愿使用助听器或其他辅助设备。使用此类辅助设备背后的偏见通常源于对衰老和残疾的误解,因此,患者会避免谈论病情,并延误就医。另一个加剧这些刻板印象的关键因素是,社会和媒体中听力损失患者群体的代表性不足,甚至根本不存在。
听力损失疾病治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.5% |
|
基准年市场规模(2026 年) |
145.2亿美元 |
|
预测年份市场规模(2036 年) |
272.6亿美元 |
|
区域范围 |
|
听力损失疾病治疗市场细分:
治疗类型(器械、药物)
在听力损失疾病治疗市场中,助听器设备占据了最大的市场份额,达到68.8%,这主要受多种因素驱动,例如听力障碍发病率的激增和老年患者数量的增长。技术的进步使得更先进的助听器和人工耳蜗型号得以问世,从而提升了音质。包括日本、美国和部分欧洲国家在内的多个国家和地区出台的鼓励和报销政策也促进了这一市场的增长。此外,公众对早期诊断和治疗听力损失的认识不断提高,也推动了对这些设备的需求。
助听器技术研发的进步,例如人工智能和降噪等功能的加入,推动了市场增长。加之制造商与其他医疗保健机构之间不断拓展的合作网络,进一步巩固了助听器在听力损失治疗市场中的主导地位。例如,到2024年7月,一种配备生物相容性传感器的全植入式人工耳蜗有望问世。植入式麦克风的出现,将克服该设备的主要障碍之一。
最终用途(医院、耳科诊所、门诊手术中心)
医院提供多种服务,例如听力损失的诊断、治疗和康复,所有服务均集中在一处。它们提供全面的护理,能够满足听力损失患者的各种需求。医院配备了现代化的诊断工具,例如听力测试、鼓室图检查以及CT和MRI扫描等影像技术。这些先进的设施能够实现精准诊断和高效的治疗安排。医院还拥有由听力学家、言语治疗师、耳科医生和其他专家组成的多学科团队。这种合作模式通过为听力损失患者提供满足其医疗和康复需求的全面护理,促进了听力损失疾病治疗市场的增长。因此,凭借其完善的体系,医院将继续主导市场。
我们对全球听力损失疾病治疗市场的深入分析涵盖以下几个方面:
治疗类型 |
|
健康)状况 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
听力损失疾病治疗市场区域分析:
北美市场统计数据
预计到2036年,北美市场将占据全球38.8%的市场份额,这主要得益于其先进的医疗保健体系、日益增强的听力障碍意识、便捷获取先进技术以及完善的市场基础设施。北美市场占据全球市场份额最大,这主要归功于其发达的医疗保健体系。该地区听力障碍患病率较高,这主要是由于人口老龄化造成的,从而导致对助听器、人工耳蜗和其他辅助设备的整体需求不断增长。此外,北美拥有强有力的政府举措和支持性的报销政策,用于治疗听力障碍。同时,该地区的主要行业参与者以及政府的各项举措进一步促进了听力损失治疗领域的创新活动,从而推动了市场的指数级增长。
加拿大听力损失疾病治疗市场正稳步增长,这主要得益于人口老龄化和人们对听力健康日益增长的关注。此外,地方政府也通过其各项计划和方案,为助听器提供部分报销,从而促进听力健康。例如,安大略省卫生部的辅助设备计划 (ADP) 为符合条件的安大略省居民报销部分助听器费用。其他当地医疗保健机构也积极合作,共同降低听力障碍的发生率。因此,市场参与者的技术发展和创新举措推动了听力损失疾病治疗市场的增长。
在美国,由于职业和娱乐活动中的噪声暴露,相当一部分美国人口患有噪声性听力损失。这促使全国范围内对治疗方案和预防措施的需求日益增长。公共和私营部门开展的众多宣传活动和项目也促进了听力损失治疗市场的扩张,这些活动和项目旨在提高公众对听力损失的认识并资助相关治疗。这些项目包括助听器补贴和筛查活动。此外,广泛的医院和专科诊所网络以及完善的医疗保健系统也为听力损失治疗提供了便利。强大的基础设施为市场的扩张提供了支撑。
亚太市场分析
由于人们对听力障碍的认识不断提高、医疗保健支出不断增长以及人口老龄化带来的快速人口结构变化等多种因素,亚太地区目前正经历着全球听力损失疾病治疗市场增长最快的时期。该地区政府也正积极采取措施,通过开展公众宣传活动和提供补贴项目,促进听力损失的早期诊断和治疗,从而提高听力保健服务的可及性。价格低廉且性能卓越的助听器、人工耳蜗和骨锚式助听系统的进步,使得该地区不同收入水平的人群都能获得相应的服务。无线技术和人工智能在助听设备(例如可与智能手机和应用程序集成的智能助听器)中的创新应用,也使治疗更加便捷易用。
由于生活方式因素,例如长时间暴露于嘈杂环境和使用个人音频设备,噪声性听力损失日益普遍,因此,听力损失治疗在年轻人群体中尤其受欢迎。亚太地区听力损失疾病治疗市场有望显著增长,并且由于人口老龄化、技术创新和医疗改革的良好推进,这一趋势可能会持续下去。此外,该地区中产阶级的壮大使其能够负担得起昂贵的医疗服务,这进一步推动了对听力干预措施的需求增长。
由于公众意识的提高、政府扶持计划(例如“残疾人助听器购买/验配援助计划”(ADIP))的实施,以及老年人口增长导致的年龄相关性听力损失发病率上升,印度的听力损失治疗市场正在蓬勃发展。此外,Amplifon India 和 Starkey Hearing Technologies 等私营企业也提供了创新解决方案,例如数字助听器和可充电助听器。随着技术的进步和公私合作的增加,印度听力损失治疗市场前景广阔。
在中国,发展趋势包括远程听力服务的扩展,这对偏远地区的患者来说非常有用,以及助听器技术的最新突破。例如,2024年1月,一项研究发现,接受中国研发的实验性基因疗法治疗的六名儿童中,有五名儿童的言语感知能力显著提高,能够进行正常的对话。政府的支持也使本土制造商从规模较小的国内企业发展成为更具竞争力的价格亲民的竞争对手。然而,随着技术进步和医疗基础设施的改善,听力损失疾病治疗市场将稳步发展,未来也将持续增长。
听力损失疾病治疗市场主要参与者:
- 拜耳
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 科利耳有限公司
- 需求 A/S
- Eargo公司
- 葛兰素史克
- GN Store Nord A/S
- 辉瑞
- 索诺瓦控股股份公司
- 斯塔基
- WS听力学
这些公司研发、设计和发布助听器、人工耳蜗以及其他类型的听觉设备,在改善全球听力障碍人士的生活质量方面发挥着重要作用。这些公司不断进行研发,致力于使助听器更加复杂,融入人工智能技术,提升音质,增强佩戴舒适度。例如,2021年4月,Rinri Therapeutics从投资者和英国未来基金筹集了1320万美元,用于进一步开发其用于恢复听力的尖端干细胞疗法。这些公司还投资开发更先进的软件,以实现更有效的诊断。因此,这些公司不仅提升了患者的治疗效果,还通过关注后续服务和与医疗保健机构合作,减少了与听力损失相关的社会歧视。听力损失疾病治疗市场的主要参与者包括:
最新发展
- 2023年8月,Regeneron宣布收购Decibel Therapeutics,此举将增强其在听力损失和基因治疗领域的研发项目。Decibel的主要在研基因疗法DB-OTO正在进行首个临床试验,旨在帮助患有与耳蜗蛋白(otoferlin)相关的听力损失的患者。
- 2022年10月,Akouos, Inc.和礼来公司宣布达成收购协议,共同打造一系列用于治疗内耳疾病(例如感音神经性听力损失)的尖端腺相关病毒基因疗法。
- Report ID: 6536
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
