中心实验室市场展望:
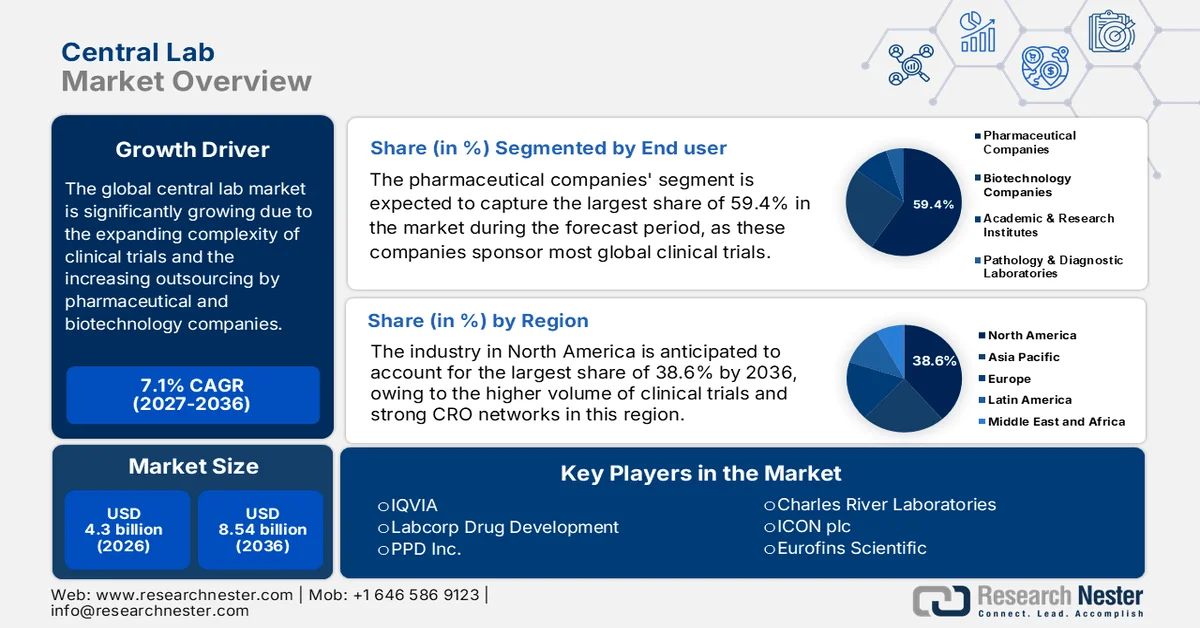
2026年,中心实验室市场规模超过43亿美元,预计到2036年底将达到85.4亿美元,在预测期(即2027-2036年)内,复合年增长率约为7.1%。2027年,中心实验室行业规模估计为46.1亿美元。
中心实验室市场有望持续增长,这主要得益于临床试验日益复杂化,尤其是在肿瘤学和罕见病研究领域。制药和生物技术公司为寻求跨多中心研究的标准化、高质量数据而不断增加的外包需求,也推动了市场增长。世界卫生组织(世卫组织)于2025年11月发表的文章指出,全球临床试验注册量在2021年达到峰值,且在大多数地区均有体现。2024年,西太平洋地区报告的试验数量为27,172项,几乎是非洲(1,049项)的25倍,其中中国和日本是该地区的主要试验国家。高收入国家在试验注册量方面占据主导地位,而中低收入国家也呈现快速增长。多国试验按国家/地区计算一次,凸显了广泛的地域参与和全球临床研究的持续扩张,预示着未来几年中心实验室市场将拥有巨大的增长潜力。
2025年全球各国临床试验注册情况:世卫组织官方统计数据
国家 | 临床试验数量 |
我们 | 197,090 |
中国 | 162,704 |
印度 | 94,141 |
日本 | 67,462 |
德国 | 59,320 |
英国 | 52,227 |
法国 | 50,768 |
荷兰 | 45,471 |
伊朗(伊斯兰共和国) | 42,951 |
加拿大 | 38,166 |
西班牙 | 37,438 |
意大利 | 37,190 |
澳大利亚 | 35,499 |
大韩民国 | 29,765 |
巴西 | 22,832 |
比利时 | 22,740 |
土耳其 | 21,679 |
波兰 | 17,957 |
丹麦 | 17,689 |
来源:世界卫生组织
此外,全球对先进诊断检测需求的不断增长刺激了中心实验室市场的持续发展。对复合试剂、自动化分析仪和质量控制实验室服务的日益依赖,有效地推动了市场在多个地区的扩张。在此背景下,世界综合贸易解决方案(World Integrated Trade Solution)报告称,2023年美国向多个国际市场出口了复合诊断或实验室试剂,其中阿根廷的进口额最高,达到5730万美元。其他主要进口国包括菲律宾(1710万美元,155861公斤)、特立尼达和多巴哥(990万美元,105411公斤)以及黎巴嫩(900万美元,58118公斤)。出口到巴巴多斯、加纳、阿鲁巴和苏里南等国的数量较少,这反映了全球对实验室试剂的多样化需求,也预示着全球中心实验室行业的积极前景。
2023年美国复合诊断和实验室试剂出口国别情况
国家 | 交易价值(千美元) | 数量(公斤) |
加纳 | 2,360.34 | 90,764 |
阿鲁巴 | 1,811.22 | 29,919 |
苏里南 | 1,752.53 | 26,323 |
被占领的巴勒斯坦领土 | 1,741.58 | 10,546 |
中非共和国 | 1,595.43 | 4,952 |
格林纳达 | 1,385.09 | 12,593 |
法属波利尼西亚 | 1,288.87 | 7,168 |
安哥拉 | 1,244.84 | 22,521 |
开曼群岛 | 1,002.12 | 5,885 |
乔治亚州 | 739.01 | 4,365 |
安提瓜和巴布达 | 710.08 | 10,543 |
塔吉克斯坦 | 691.53 | 2,881 |
来源: WITS
关键 中央实验室 市场洞察摘要:
区域亮点:
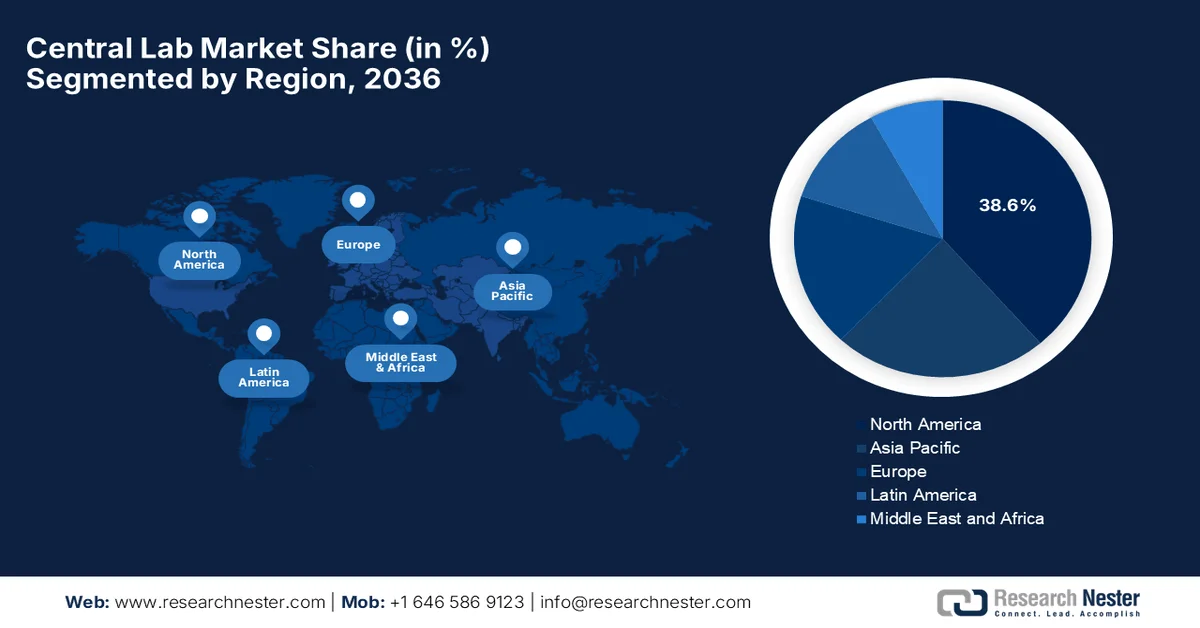
- 预计到 2036 年,北美中心实验室市场将占据 38.6% 的份额,这主要得益于庞大的临床试验数量和强大的 CRO 网络。
- 预计在 2027 年至 2036 年期间,亚太地区将实现最快增长,这主要得益于庞大的遗传多样性患者群体以及生物制药公司日益增长的外包需求。
细分市场洞察:
- 预计到 2036 年,制药公司在中心实验室市场中将占据 59.4% 的主导份额,这主要得益于全球临床试验中复杂实验室功能的外包需求不断增长。
- 预计到 2036 年,生物标志物服务细分市场也将占据相当大的份额,这主要得益于精准医疗和替代终点在临床试验中的日益普及。
主要增长趋势:
- 医药和生物技术研发投资不断增长
- 临床试验日益复杂
主要挑战:
- 日益激烈的竞争和价格压力
- 管理大规模全球临床试验
主要参与者:IQVIA(美国)、Labcorp Drug Development(美国)、PPD Inc.(美国)、Charles River Laboratories(美国)、ICON plc(爱尔兰)、Eurofins Scientific(卢森堡)、SGS SA(瑞士)、Intertek Group plc(英国)、Unilabs(瑞士)、Cerba HealthCare(法国)、SRL Inc.(日本)、LSI Medience Corporation(日本)、Fujirebio(日本)、Sonic Healthcare(澳大利亚)、Healius Limited(澳大利亚)、Seegene Inc.(韩国)、Green Cross Laboratories(韩国)、Metropolis Healthcare Limited(印度)、Dr. Lal PathLabs(印度)、LabConnect(美国)、Labor Dr. Wisplinghoff(美国)、ARUP Laboratories(美国)、Gribbles Pathology(马来西亚)。
全球 中央实验室 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:43亿美元
- 2027年市场规模:46.1亿美元
- 预计市场规模:到2036年将达到85.4亿美元
- 增长预测:2027-2036年复合年增长率为7.1%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 38.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、日本、英国
- 新兴国家:印度、韩国、新加坡、澳大利亚、西班牙
Last updated on : 31 August, 2026
中心实验室市场——增长驱动因素和挑战
增长驱动因素
- 医药和生物技术研发投入不断增长:医药和生物技术公司研发支出的增长直接推动了对中心实验室服务的需求,因为药物研发需要进行更多检测。美国国立卫生研究院 (NIH) 于 2023 年 11 月发表的文章指出,在公共和私人投资的共同推动下,中低收入国家的医药研发正在增长。孟加拉国和哥伦比亚等中低收入国家正通过本地仿制药生产、政府政策和专项资金来提升创新能力,其中伙伴关系和慈善支持发挥着关键作用。包括早期试验在内的临床试验活动正在增加,这有利于整个中心实验室市场的发展。因此,这反映了全球南方地区医药创新的蓬勃发展,但持续的政策支持和协调对于充分发挥研发潜力至关重要。
- 临床试验日益复杂:试验大多涉及生物标志物分析、药物基因组学、精准医疗以及细胞和基因疗法等高级终点,所有这些都需要专业的实验室知识。另一方面,个性化医疗方法和罕见病研究也增加了复杂性,推动了外包需求。2025年6月,诺华启动了DFT383 I/II期临床试验,这是一项开放标签、多中心研究,旨在评估一种细胞基因疗法在2至5岁肾病性胱氨酸病患儿中的安全性、耐受性和有效性。该研究包括两个队列,在美国多个研究中心并行开展。队列1的受试者在核心阶段接受长达32个月的随访,并在长期扩展阶段接受长达13年的随访;而另一个队列的随访时间为24个月。该试验涉及复杂的终点,包括基因分析,这将使整个中心实验室市场受益。
- 对先进诊断和生物标志物检测的需求:中心实验室提供高价值服务,例如基因检测、新一代测序和复杂的免疫分析,这些服务对于现代诊断和靶向治疗至关重要。癌症、心血管疾病和糖尿病等慢性病的日益增多,以及对生物标志物监测的重视,加速了对中心实验室市场的需求。世界卫生组织 (WHO) 于 2025 年 2 月发布的数据显示,癌症每年导致近 1000 万人死亡,约占总死亡人数的六分之一。按发病率计算,最常见的癌症是乳腺癌(226 万例)、肺癌(221 万例)、结直肠癌(193 万例)和前列腺癌(141 万例)。该报告还指出,每年约有 40 万儿童被诊断出患有癌症,这凸显了中心实验室在实现精准诊断和支持个性化治疗方案方面的迫切需求。
挑战
- 日益激烈的竞争和价格压力:由于全球合同研究组织、诊断实验室和区域服务提供商的涌入,中心实验室市场竞争异常激烈。随着更多公司进入市场,价格压力不断加剧,尤其是在常规检测服务方面。制药和生物技术公司也在寻求兼顾成本效益和高质量标准的解决方案。因此,这种局面迫使中心实验室在价格竞争力、运营效率和服务质量之间寻求平衡。在此背景下,企业需要通过先进的检测能力、全球实验室网络以及数据分析和生物标志物知识等增值服务来脱颖而出,才能在不断发展的中心实验室市场中保持竞争力。
- 管理大型全球临床试验:中心实验室在支持涉及众多研究中心和大量受试者的大型跨国临床试验中发挥着至关重要的作用。在此背景下,跨区域协调样本采集、检测、数据报告和沟通等环节在操作上极其复杂。另一方面,时区差异、研究中心能力参差不齐以及监管差异也会给中心实验室市场带来后勤和管理方面的挑战。此外,确保及时报告实验室结果对于维持试验进度和监管申报至关重要。因此,实验室需要建立高效的项目管理系统,并与临床试验申办方密切合作,才能有效应对全球试验的复杂性。
中心实验室市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.1% |
|
基准年市场规模(2026 年) |
43亿美元 |
|
预测年份市场规模(2036 年) |
85.4亿美元 |
|
区域范围 |
|
中心实验室市场细分:
最终用户细分分析
在预测期内,制药公司终端用户预计将占据中心实验室市场59.4%的最大份额。这些公司赞助了大部分全球临床试验,并依赖中心实验室进行标准化检测、合规性检查以及跨多个试验点的数据管理。2024年6月,Labcorp宣布推出Global Trial Connect,这是一套数字化和数据驱动的中心实验室解决方案,旨在加速临床试验并改进研究者的工作流程。它还提供全天候的研究管理支持,帮助申办方加快试验启动、患者招募和数据收集。因此,这些持续的发展有效地巩固了将复杂的实验室功能外包以维持全球临床试验效率、数据质量和合规性的趋势。
服务类型细分分析
预计在预测期内,生物标志物服务将在中心实验室市场占据相当大的份额。亚型在识别疾病通路、分析药物反应以及支持精准医疗发展方面发挥着关键作用。生物标志物检测有助于研究人员在临床试验期间监测治疗效果并对患者群体进行分层。2025年12月,美国食品药品监督管理局(FDA)将髋骨矿物质密度变化认定为骨质疏松症临床试验的首个替代终点,从而取代骨折发生率成为主要指标。这一成果得益于FNIH生物标志物联盟的SABRE研究,该研究通过使用常规双能X线吸收法(DEXA)扫描代替长期骨折监测,将显著降低试验成本并缩短试验周期。因此,这一决定标志着骨质疏松症药物研发的重大进展,凸显了生物标志物服务在支持精准医疗方面日益增长的重要性,并加速了药物研发进程。
模态分段分析
在药物治疗领域,预计到2036年底,小分子药物将在中心实验室市场占据可观的收入份额。该领域的增长主要得益于小分子疗法在治疗多种急慢性疾病(例如心血管疾病、代谢性疾病和感染性疾病)方面的持续普及。此外,小分子药物成熟的生产和监管框架也促进了频繁的临床研究,从而有效推动了对中心实验室服务的需求。在此背景下,美国FDA在2024年批准了50种新药,其中许多是用于治疗癌症、甲状腺疾病和其他罕见遗传性疾病的小分子疗法。广泛的监管支持凸显了小分子药物在临床试验中的重要性,而临床试验需要中心实验室的支持来进行标准化检测和生物标志物监测。
FDA 2024年新药批准:正式报告的疗法、小分子药物
药物名称 | 活性成分 | 批准用途 |
隐蔽处 | 恩沙替尼 | 非小细胞肺癌 |
伊托维比 | 伊那沃利布 | 局部晚期/转移性乳腺癌 |
约维帕特 | 帕洛佩格特里帕拉肽 | 甲状旁腺功能减退症 |
索夫德拉 | 索非吡溴铵 | 原发性腋窝多汗症 |
特里维奥 | 阿普罗西坦 | 高血压 |
资料来源:美国食品药品监督管理局
我们对全球中心实验室市场的深入分析涵盖以下几个方面:
部分 | 子段 |
最终用户 |
|
服务类型 |
|
模态 |
|
治疗领域 |
|
临床试验阶段 |
|
测试类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
中心实验室市场——区域分析
北美市场洞察
预计到2036年底,北美中心实验室市场将占据最大的市场份额,达到38.6%。该地区市场的增长主要得益于庞大的临床试验数量和强大的合同研究组织(CRO)网络。此外,随着新的保险选择使更多人能够获得价格合理、高质量的医疗服务,市场需求也出现了激增。截至2026年3月13日,在ClinicalTrials.gov网站注册的576,032项研究中,美国占了近164,713项,占所有研究的29%。其中,干预性研究占绝大多数。该地区在临床研究基础设施方面处于领先地位,并得到了健全的监管框架的支持。2025年5月,Labcorp宣布扩展其精准肿瘤学产品组合,推出针对血液系统恶性肿瘤的新型NGS检测panel,其中包括快速AML检测panel,以及增强的泛实体瘤检测,包括HRD谱分析。总体而言,随着临床试验数量的增长和公司战略活动的开展,该地区未来几年对中心实验室的需求将大幅增加。
先进诊断检测能力是推动美国中心实验室市场整体增长的主要因素。此外,慢性病和传染病的日益流行也促进了美国中心实验室市场的增长,这些疾病需要生物标志物分析、基因检测和复杂样本管理等专业服务。2026年2月,美国疾病控制与预防中心(CDC)表示,其抗菌素耐药性实验室网络(AR实验室网络)覆盖了美国所有50个州、城市和地区,其中包括7个区域实验室和国家结核病分子监测中心。该网络负责追踪和应对耐药病原体,例如耳念珠菌、耐碳青霉烯类肠杆菌科细菌和耐药结核分枝杆菌。报告指出,自该网络启动以来,已进行了超过150万次检测,其中包括66.4万个全基因组序列,从而实现了快速检测和疫情控制,进而对中心实验室市场的增长产生了积极影响。
加拿大中央实验室市场正蓬勃发展,这得益于其对生物制药研究的大力支持。此外,完善的医疗保健基础设施、有利的监管框架以及极具吸引力的研发税收抵免政策也为市场增长提供了助力,吸引了众多国际赞助商的目光。2024年3月,加拿大政府宣布投资6320万美元,用于在“监管与安全科学主干项目”(RSS Main)下建设新的实验室设施。该设施位于加拿大食品检验署渥太华实验室,将致力于保护人类、植物和动物健康,保障食品安全,加强应急准备和边境安全。该项目是总额达10.5亿美元的“加拿大实验室战略”的一部分,旨在为联邦科学家提供现代化、可持续且协作性强的研究基础设施,以推进国家科学发展重点。
亚太市场洞察
预计亚太地区中心实验室市场将在2027年至2036年间实现最快增长。该地区的领先地位主要归功于其庞大且遗传多样性高的患者群体。医疗基础设施的完善以及全球生物制药公司向成本效益高的外包模式的战略转变,为这一增长提供了强有力的支撑。世界卫生组织(世卫组织)于2024年11月发表的文章指出,由世卫组织及其合作伙伴共同开发的全球实验室领导力计划(GLLP)正在加强亚太地区的实验室领导力,以提升疫情的检测和应对能力。文章还提及近期举办的一次研讨会,该研讨会汇聚了来自12个国家的实验室领导者,旨在提升核心能力、促进合作,并推广将人类、动物和环境健康联系起来的“同一健康”理念。通过提升管理和技术技能,该计划使实验室领导者能够更有效地应对公共卫生威胁,从而助力区域市场增长。
中国国内生物制药创新的显著增长和设施的持续扩建推动了中心实验室市场的整体发展。政府的支持性政策以及国家药品监督管理局(NMPA)的监管改革,使国内标准与国际要求接轨,进一步提升了中国在全球多中心临床试验中的吸引力。例如,2023年7月,Labcorp宣布在中国扩大业务,在苏州新建试剂盒生产基地,并在上海升级改造免疫学和免疫毒理学实验室。该公司表示,苏州基地在满足全球质量标准的同时,降低了海外运输成本和交货时间;上海基地则新增了流式细胞术、PCR检测以及细胞和基因治疗支持等先进功能。因此,这些投资巩固了中国在药物研发和患者护理领域的领先地位。
印度的中心实验室市场正高效发展成为全球临床研究中心,这主要得益于其庞大且未经治疗的患者群体。该国市场还受益于极具优势的性价比以及符合国际标准的认证机构网络,例如国家检测和校准实验室认可委员会 (NABL) 制定的标准。2025 年 12 月,印度卫生和家庭福利部发布的报告显示,截至 2025 年 11 月,印度全国共有 181,873 家 Ayushman Arogya Mandir(阿尤斯曼健康中心)投入运营,这些中心根据总理健康信息管理计划 (PM-ABHIM) 提供初级医疗保健服务。报告指出,全国已批准建立 744 家综合公共卫生实验室,通过综合健康信息平台实现疾病实时监测和疫情防控,从而为标准中心实验室市场的增长奠定了基础。
欧洲市场洞察
由于临床研究机构与制药开发商之间的高度融合,欧洲中心实验室市场在全球格局中的地位日益巩固。该地区对疾病早期检测的重视以及作为多国临床试验领先中心的地位,有效地推动了其增长。2026年1月,欧洲疾病预防控制中心宣布,三个新的欧盟食源性和水源性疾病参考实验室投入运营,旨在加强欧洲的疫情检测和应对能力。这些实验室将涵盖细菌、蠕虫和病毒,并通过专业检测、统一方法和能力验证计划为各国实验室提供支持。它们的作用是确保区域内各国数据的可靠性和可比性,从而提高对跨境健康威胁的监测和应对能力,因此非常适合市场的扩张和发展。
德国高度发达的诊断基础设施和对质量保证的高度重视推动了中心实验室市场的蓬勃发展。作为生物制药研发的重要枢纽,德国拥有密集的国际一流学术机构和私营实验室网络,这些机构和实验室推动了分子诊断和肿瘤学等复杂检测领域的创新。根据美国国立卫生研究院 (NIH) 2025 年 4 月发布的文章,实验室医学是德国循证医疗保健的基石,拥有近 1200 名实验室医学专家和 840 名微生物学专家。文章还强调,实验室医生是仅次于全科医生的第二大非治疗性专科医生。约有 10.8 万人从事医学实验室工作,占医疗保健从业人员总数的 1.8%,年度诊断费用占医疗保健总支出的 2.6%。
英国中心实验室市场正蓬勃发展,这得益于其完善的生命科学生态系统和积极的监管环境。目前,技术创新和人工智能分析、数字病理学以及自动化样本管理系统的快速应用,正推动该市场重焕生机,以应对日益复杂的生物标志物和基因检测。根据政府2024年12月的数据,英国卫生服务管理局(UKHSA)启动了诊断加速器项目,该项目由一支专业团队组成,旨在加速针对新发传染病威胁的诊断测试的开发和推广。该项目通过提高PCR、分子即时检测和侧向层析等检测手段的快速可用性,显著提升了应对疫情的准备能力。政府还指出,此类举措有助于与产业界、学术界和非政府组织建立合作关系,共同应对最具流行潜力的病原体。
中心实验室市场主要参与者:
- IQVIA(美国)
- Labcorp药物研发(美国)
- PPD公司(美国)
- 查尔斯河实验室(美国)
- ICON plc(爱尔兰)
- Eurofins Scientific(卢森堡)
- SGS SA(瑞士)
- Intertek集团有限公司(英国)
- Unilabs(瑞士)
- Cerba HealthCare(法国)
- SRL株式会社(日本)
- LSI Medience Corporation(日本)
- Fujirebio(日本)
- Sonic Healthcare(澳大利亚)
- Healius有限公司(澳大利亚)
- Seegene公司(韩国)
- 绿十字实验室(韩国)
- 大都会医疗保健有限公司(印度)
- 拉尔博士病理实验室(印度)
- LabConnect(美国)
- 威斯普林霍夫博士(美国)
- ARUP 实验室(美国)
- 格里布尔斯病理学(马来西亚)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- IQVIA是中心实验室市场的领先企业之一,为制药和生物技术公司提供一体化的临床研究和实验室服务。公司凭借其全球实验室网络和先进的分析能力,为高度复杂的临床试验提供支持。
- Labcorp药物研发是全球领先的中心实验室服务提供商之一。此外,该公司还为临床试验提供实验室检测服务,例如生物标志物检测、基因组学和伴随诊断。Labcorp凭借标准化的流程和快速的周转时间,高效地支持跨国临床试验。
- PPD公司是赛默飞世尔科技集团旗下子公司,为多个治疗领域的临床试验提供实验室检测、生物分析服务和生物标志物分析。此外,该公司拥有强大的国际实验室网络,能够高效处理临床样本并满足复杂的检测需求。
- Eurofins Scientific是一家大型实验室检测服务提供商,在全球拥有庞大的实验室网络。该公司提供专业的检测服务,包括为临床试验提供中心实验室支持、生物标志物分析和生物分析检测。
- ICON plc是该领域另一家杰出的企业,为制药、生物技术和医疗器械公司提供实验室检测、生物标志物服务和样品管理方面的支持。ICON通过收购和战略合作巩固了其市场地位,从而拓展了服务范围和全球影响力。
以下是一些在全球中心实验室市场运营的主要参与者名单:
中心实验室市场以合同研究组织 (CRO)、诊断实验室和检测服务提供商为主要参与者。IQVIA、Labcorp Drug Development 和 ICON plc 等主要企业凭借其广泛的全球实验室网络和一体化的临床试验服务,在市场中占据主导地位。该领域的先驱企业正大力投资自动化、分子技术和数字数据平台,重点在于提高效率和准确性。企业通过并购、与制药公司建立合作关系以及拓展新兴市场等方式,强化服务组合并扩大地域覆盖范围。2024 年 12 月,Eurofins Central Laboratory 宣布收购 DCL Pathology LLC 的临床试验病理服务资产。此举将增强 Eurofins 的业务组合,尤其是在肿瘤和疫苗研发领域,从而更好地支持全球制药、生物技术和 CRO 客户。
中央实验室市场企业格局:
最新发展
- 2026年3月,LabConnect在中国无锡启用了一座新的中心实验室,从而扩展了其全球网络,以支持多区域临床试验。该实验室与Teddy Laboratory合作开发,整合了先进的物流、生物样本库服务和统一的数据监管,符合国际标准。
- 2026年2月,ARUP Laboratories宣布在盐湖城启动创新中心实验室,旨在与生物技术、制药和其他行业合作伙伴携手加速诊断创新。
- 2024年5月,LabConnect和Labor Dr. Wisplinghoff宣布建立战略联盟,在欧洲提供高质量的中心实验室服务,以支持全球临床试验。
- Report ID: 4233
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
