先进玻璃市场展望:
2026年,先进玻璃市场规模超过731亿美元,预计到2036年底将达到1683.5亿美元,在预测期(即2027-2036年)内,复合年增长率约为8.7%。2027年,先进玻璃行业规模估计为794.6亿美元。
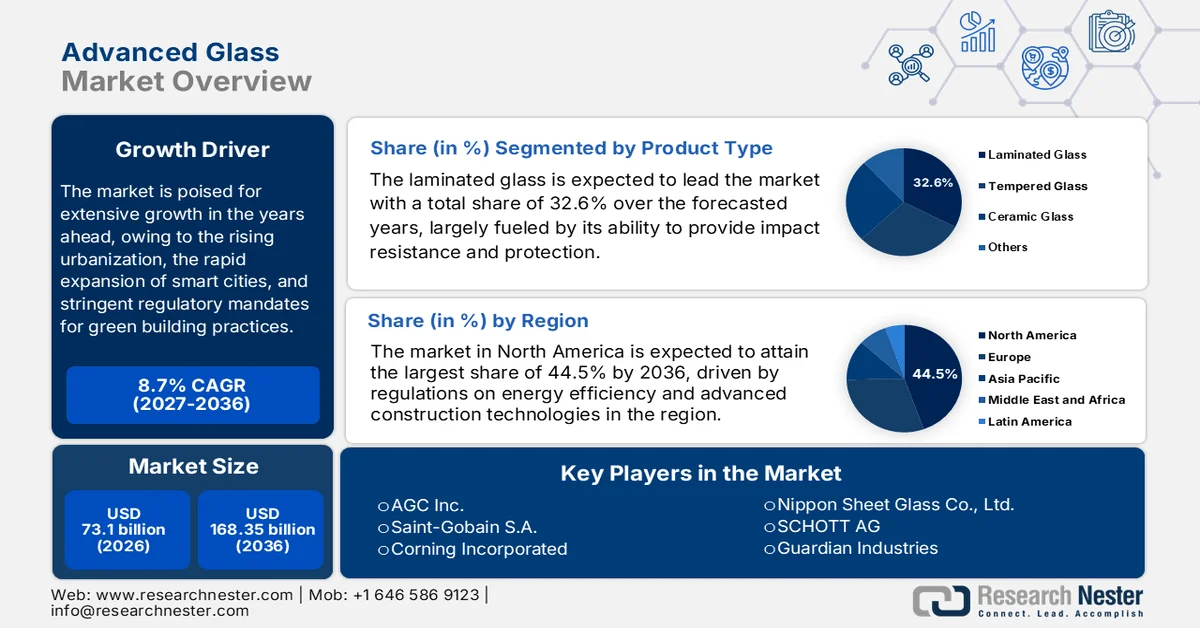
城市化进程加快、智慧城市快速扩张以及绿色建筑规范的严格要求是推动先进玻璃市场整体增长的主要因素。英国皇家化学学会2025年1月发表的一篇文章指出,为实现预计每年3.4太瓦(TW)的太阳能光伏装机目标,每年需要约8900万吨光伏玻璃,而目前全球产量仅为2400万吨左右。此外,生产这些玻璃还需要大量的原材料,包括每年6600万吨低铁硅砂、2260万吨纯碱、1070万吨白云石和1040万吨石灰石。文章还指出,为了扩大生产规模并满足市场需求,迫切需要扩建现有设施、建设新的低排放工厂,并部署回收技术来回收废旧玻璃。
此外,供应链因素也产生了显著影响,重塑了先进玻璃市场的定价格局。根据经济合作与发展组织(OECD)2026年2月发布的报告,全球约1%至2%的砂、砾石和石英用于国际贸易,其余部分则来自国内。这些材料广泛应用于玻璃、太阳能和建筑等多个行业。其中,仅建筑业每年就消耗约300亿吨砂、砾石和岩石,是全球砂和硅酸盐需求的主要驱动力,约占全球GDP的13%。此外,砂和硅酸盐中的石英和高纯度硅对于半导体和太阳能电池板至关重要。预计到2024年,中国将生产全球约95%的太阳能级多晶硅和85%的金属硅,而OECD国家则占据了65%的半导体级多晶硅和85%的半导体级硅片产量。砂基玻璃年产量达 4000 万吨,服务于电子、汽车和基础设施等行业。
关键 先进玻璃 市场洞察摘要:
区域亮点:
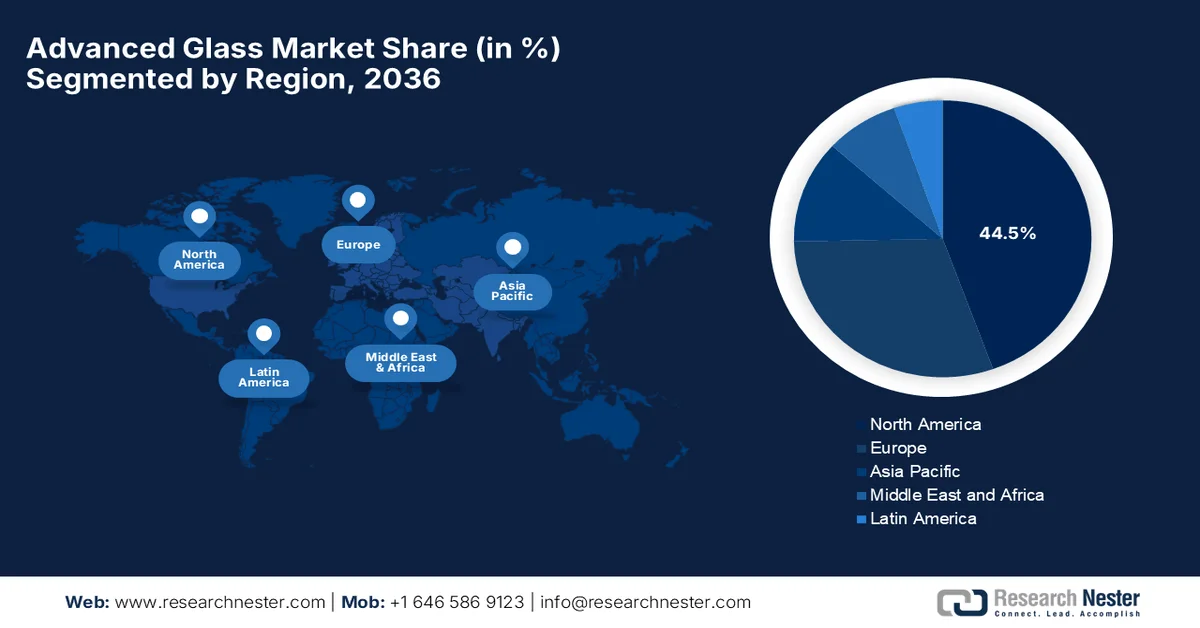
- 预计到 2036 年,北美将占据先进玻璃市场 44.5% 的份额,成为该市场的主导力量,这主要归功于严格的能源效率法规和建筑技术的进步。
- 预计在 2027 年至 2036 年的预测期内,亚太地区将实现最快增长,这主要得益于快速的城市化进程和不断扩大的建筑活动。
细分市场洞察:
- 预计到 2036 年,夹层玻璃细分市场在先进玻璃市场中将占据 32.6% 的份额,这主要得益于其卓越的抗冲击性和增强的安全性能。
- 预计在 2027 年至 2036 年期间,太阳能控制细分市场将占据显著的收入份额,这主要得益于对节能建筑和高效紫外线过滤解决方案的需求不断增长。
主要增长趋势:
- 智能玻璃应用蓬勃发展
- 汽车应用拓展
主要挑战:
- 制造业高能耗
- 新兴市场价格敏感
主要参与者:AGC株式会社(日本)、圣戈班集团(法国)、康宁公司(美国)、日本板硝子株式会社(日本)、肖特股份公司(德国)、Guardian Industries(美国)、PPG工业公司(美国)、Iécam集团(土耳其)、信义玻璃控股有限公司(中国)、福耀玻璃工业集团股份有限公司(中国)、Vitro公司(墨西哥)、中央硝子株式会社(日本)、台湾玻璃工业股份有限公司(台湾)、Cardinal Glass Industries(美国)、Apogee Enterprises公司(美国)、Euroglas GmbH(德国)。
全球 先进玻璃 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:731 亿美元
- 2027 年市场规模:794.6 亿美元
- 预计市场规模:到 2036 年将达到 1683.5 亿美元
- 增长预测:2027-2036 年复合年增长率 8.7%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 44.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、德国、韩国
- 新兴国家:印度、新加坡、巴西、墨西哥、阿拉伯联合酋长国
Last updated on : 31 August, 2026
先进玻璃市场——增长动力与挑战
增长驱动因素
- 智能玻璃市场蓬勃发展:电致变色玻璃、光致变色玻璃和可切换玻璃因其能够控制光线和热量,从而提高能源效率和用户舒适度,吸引了大量投资。另一方面,自清洁、防眩光、紫外线防护和低铁涂层进一步提升了玻璃的性能,推动了先进玻璃市场的发展。例如,2025年1月,Gauzy在CES 2025上推出了其首款黑色悬浮颗粒器件(SPD)智能玻璃,该产品专为汽车、航空和建筑应用而设计。这项创新技术在保持SPD优势(例如即时调光、节能和提升舒适度)的同时,呈现出中性黑色外观,因此预示着市场增长和前景光明。
- 汽车应用领域的拓展:汽车制造商将先进玻璃应用于挡风玻璃、天窗和安全窗,其主要目标是提高燃油效率、能源效率和碰撞安全性。电动汽车产量的增长凸显了对更轻便、多功能玻璃组件的旺盛需求。2025年11月,福威亚海拉推出了首款可切换智能玻璃ECU,该ECU能够调节汽车玻璃的透明度,适用于全景天窗和侧窗等应用。该产品自2025年8月起在中国量产,其ECU通过优化自然光、防晒和隐私保护,在提升驾乘舒适性的同时,还能降低能耗并延长车辆续航里程。因此,这些来自行业领先企业的持续创新将推动先进玻璃市场拓展至蓬勃发展的汽车领域。
- 电子及消费设备行业的增长:智能手机、平板电脑、镜头和光子器件对耐用显示玻璃的巨大需求,推动了对坚韧、高清晰度玻璃的巨大需求。2026年3月,SPIE数字图书馆发表的一篇文章指出,肖特公司于2024年成功利用100%氢燃料生产光学玻璃,这标志着在减少对化石燃料依赖方面,玻璃制造朝着可持续方向迈出了重要一步。文章指出,玻璃对于镜头、棱镜和其他光子器件至关重要,并且可无限循环利用。此外,目前正在努力提高回收率并建立循环经济,试点项目将废玻璃重新利用到道路中央隔离带和沥青等产品中,从而惠及整个先进玻璃市场。
挑战
- 先进玻璃制造过程中的高能耗:先进玻璃的生产需要更高的能源消耗,这主要受高温连续熔炉运行的影响。因此,先进玻璃市场的制造商极易受到天然气和电力价格波动的影响,尤其是在能源供应受限的地区。同时,转向电炉或氢炉需要巨额投资和基础设施升级,许多制造商可能难以在短期内证明其合理性。因此,这种能源依赖不仅推高了生产成本,也使长期定价策略和盈利能力变得复杂,导致企业对该领域的投资犹豫不决。
- 新兴市场的价格敏感性:市场对先进玻璃产品的需求日益增长,但与传统玻璃相比,这类产品价格昂贵。此外,在建筑和汽车行业对价格极其敏感的新兴经济体中,高端玻璃解决方案的普及率较低。先进玻璃市场的开发商和制造商往往优先考虑成本而非长期效率优势,这最终减缓了市场渗透率。此外,消费者对节能和耐用性优势的认知不足也限制了需求的增长。因此,企业需要在定价策略和价值主张之间取得平衡,这在竞争激烈且成本驱动的市场中并非易事。
先进玻璃市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
8.7% |
|
基准年市场规模(2026 年) |
731亿美元 |
|
预测年份市场规模(2036 年) |
1683.5亿美元 |
|
区域范围 |
|
先进玻璃市场细分:
产品类型细分市场分析
预计在预测期内,夹层玻璃将以32.6%的市场份额引领先进玻璃市场。该细分市场的主导地位主要源于其卓越的抗冲击性和防护性能,使其成为对性能要求高的应用领域的首选。在此背景下,圣戈班玻璃于2024年2月成为首家其玻璃产品全部五大类别均获得“摇篮到摇篮认证v4.0”的制造商。此外,获得认证的产品系列包括浮法玻璃、磁控溅射镀膜玻璃、ORAÉ玻璃和STADIP夹层玻璃,这些产品均产自欧洲的多个生产基地。因此,这巩固了市场对夹层玻璃作为安全、耐用且环保之选的信心,从而推动了整个细分市场的增长。此外,这一认证也凸显了夹层玻璃生产技术的进步,例如改进的中间层材料和更高的光学清晰度。
应用细分市场分析
在应用领域方面,预计在预测期内,太阳能控制技术将在先进玻璃市场中占据显著的收入份额。该领域的增长主要得益于其在节能建筑和需要有效紫外线过滤的环境中的广泛应用。太阳能控制技术能够降低能耗并提升居住舒适度,使其成为现代建筑的首选。2025年7月,Lintec宣布推出一款名为BR-50UH RECYCLE 100的太阳能控制窗膜,该产品完全由100%回收PET树脂制成。该窗膜可应用于住宅、办公室和商业建筑的玻璃表面,能够减少太阳热量的穿透,阻挡超过99%的紫外线,并最大限度地减少玻璃破碎时的碎片飞溅。因此,主要厂商的此类扩张预计将在未来几年推动该领域的增长。
最终用途细分市场分析
预计到预测期结束时,建筑业将在先进玻璃市场中占据可观的收入份额。城市化进程的加快和绿色建筑倡议的推进是推动该细分市场增长和市场拓展的主要因素。根据绿色商业认证公司(Green Business Certification Inc.)2023年2月发表的文章,印度积极通过政府各项激励措施来推广可持续建筑,尤其针对绿色建筑项目。LEED认证建筑的开发商可以享受税收优惠,包括绿色资产100%折旧,并通过印度可再生能源发展局(IREDA)获得低息贷款。文章还指出,获得认证的项目可以享受快速审批、费用减免以及被强制纳入公共采购政策等优势。此外,大多数邦都提供补贴和豁免,而可再生能源激励措施也旨在鼓励采用环保建筑实践,从而扩大了该细分市场的规模。
我们对全球先进玻璃市场的深入分析涵盖以下几个方面:
部分 | 子段 |
产品类型 |
|
应用 |
|
最终用途 |
|
功能 |
|
涂层类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
先进玻璃市场——区域分析
北美市场洞察
预计到预测期结束时,北美先进玻璃市场将以44.5%的市场份额引领全球市场。能源效率法规和先进建筑技术是推动该地区占据主导地位的主要因素。另一方面,不断增长的研发投入以及市场领先企业的存在也促进了该行业的增长。美国国家标准与技术研究院(NIST)于2024年12月宣布,美国商务部已向Absolics公司投资高达7500万美元,用于在佐治亚州建设一座12万平方英尺的工厂。这项投资将支持用于半导体封装的先进玻璃基板技术的发展,从而提升人工智能和高性能计算芯片的性能,同时降低功耗和系统复杂性。此外,该项目还将扩大美国的玻璃基板供应,从而促进标准先进玻璃市场的增长。
建筑和汽车行业对高性能、多功能材料的需求增长是美国先进玻璃市场增长的主要驱动因素。电动汽车行业的蓬勃发展也有效推动了对轻质高强度玻璃的需求。例如,2023年8月,美国能源部(DOE)宣布,位于亚利桑那州图森市的Polyceed公司(以Glass Dyenamics的名义运营)在国家可再生能源实验室的支持下,获得了能源部381,381美元的资助,用于推进动态玻璃技术的发展。该项目旨在展示用于建筑应用的固态电解质电致变色器件和中性着色器件。此外,这些创新还提高了产品的生产准备度,并通过提供更多理想的颜色选择来增强产品的吸引力。
在加拿大,由于极端气候条件的需求,先进玻璃市场正保持战略增长,这促使人们更加关注高性能隔热材料和节能建筑产品。另一方面,联邦政府的可持续发展计划鼓励采用三层玻璃和低辐射镀膜,重点在于最大限度地减少严冬的热量损失。根据加拿大政府2024年12月公布的数据,Edgehog Advanced Technologies公司完成了其用于太阳能电池板的纳米结构防反射玻璃项目,并获得了加拿大能源创新计划75万美元的资助。此外,该公司已成功将其纳米纹理化工艺应用于更大尺寸的钠钙玻璃,从而使广角照射下的能量捕获率提高了25%,并将整体太阳能输出提高了12%。因此,这些创新降低了成本,并促进了加拿大先进玻璃的普及应用。
亚太市场洞察
亚太地区先进玻璃市场预计将在预测期内实现指数级增长。该地区的领先地位主要得益于城市化进程、可支配收入的增长以及建筑业的蓬勃发展。与此同时,中国和日本等领先国家正在加大对基础设施和技术的投资,从而推动了对先进玻璃产品的需求。2026年1月,新加坡建设局表示,2025年建筑环境行业的建筑需求将保持稳定,达到369亿美元。在樟宜机场5号航站楼和滨海湾金沙扩建等重大项目的推动下,2025年建筑产值将达到304亿美元。过去六年,生产力解决方案补助金(PSG)已为超过1100家建筑环境企业提供支持,从而促进了该地区整体市场的增长。
中国在全球电子和太阳能供应链中的重要地位正推动着中国先进玻璃市场的发展。作为全球制造业强国,中国已成为光伏玻璃(用于太阳能电池板)和特种超薄玻璃(用于智能手机、平板电脑等庞大的消费电子产品领域)生产领域的领军者。在此背景下,中国于2022年3月成立了国家先进玻璃材料创新中心,并与中国建材集团先进玻璃材料研究院合作,致力于研发用于信息显示、新能源和节能等领域的先进玻璃技术。这是中国“十四五”规划下首个国家级玻璃行业制造创新中心,将进一步推动中国先进玻璃产业的持续发展。
在印度,得益于政府的支持性政策和半导体行业的蓬勃发展,先进玻璃市场正展现出令人瞩目的增长机遇。太阳能的普及推动了对特种钢化玻璃、夹层玻璃和光伏玻璃的需求。与此同时,人们对兼具隐私保护和能源管理功能的电致变色玻璃和智能玻璃的认知不断提高,也促进了市场对这些产品的接受度。2025年8月,印度新闻信息局(PIB)发布文章称,3D Glass Solutions Inc.在奥里萨邦布巴内斯瓦尔投资约2.33亿美元兴建了一座半导体工厂。该工厂的设计产能为每年7万块玻璃面板和5000万套ATMP芯片,这将进一步增强印度的半导体生态系统。这一里程碑标志着印度在提升先进芯片封装和制造能力方面迈出了重要一步,使其能够更好地支撑印度市场的发展。
欧洲市场洞察
预计在整个预测期内,欧洲先进玻璃市场将保持其第二大市场份额的地位。该地区受益于可持续发展法规和严格的碳中和议程,这些法规和议程鼓励可回收玻璃的利用。该地区高度重视循环经济实践,从而推动了对平板玻璃和超高效三层玻璃系统的强劲需求。根据欧盟委员会2026年3月发布的一篇文章,来自IF24储备名单的六个项目已被邀请准备拨款协议,总资金高达5.32亿美元。这些项目分布在六个成员国,涵盖玻璃制造、可再生能源组件、电解槽、电动汽车电池锂精炼和化学品等领域。文章强调,这些项目在实施的第一个十年内有望减少约2000万吨二氧化碳排放,从而为该地区市场带来巨大的增长机遇。
在德国,精密工程和高科技制造为先进玻璃市场提供了支撑。建筑行业越来越多地采用建筑一体化光伏技术,将玻璃幕墙转化为主动式发电装置。与此同时,对工业4.0数字化的高度重视以及严格的可持续发展法规进一步刺激了德国市场的增长。2025年11月,德国环境署(UBA)发布报告称,德国2024年玻璃产量约为660万吨,其中包括170万吨平板玻璃和29.25万吨特种玻璃。文章指出,只要保持适当的分类,玻璃就可以无限循环利用,从而节约能源,例如,每增加1%的碎玻璃,就能节省约0.2%至0.3%的能源和原材料。 2022年,容器玻璃回收率达到84.6%;2023年,报废车辆拆解商处理了253195辆汽车,产生了约8900吨汽车玻璃,从而有利于该国先进玻璃市场的扩张。
2024年德国玻璃行业分布及产量份额
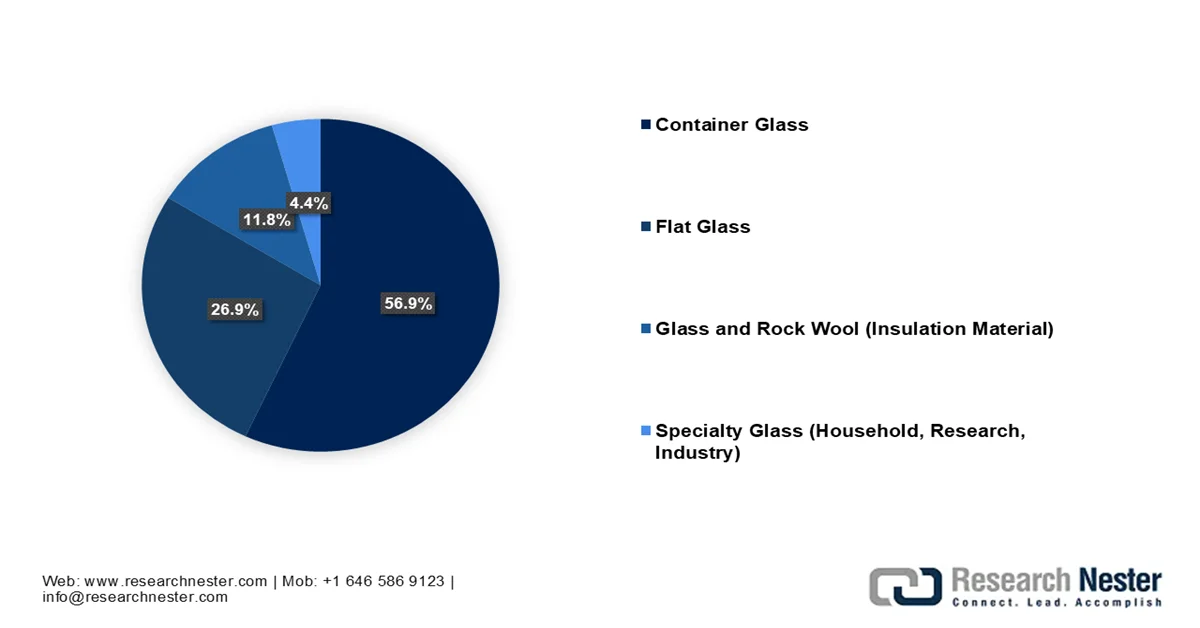
来源: UBA
英国未来住宅的严格标准以及国家对实现净零碳排放的承诺正在重塑英国先进玻璃市场的增长格局。此外,英国强大的航空航天传统推动了对特种夹层安全玻璃和隔音玻璃的需求,而商业领域也见证了智能玻璃在密集型城市金融中心防眩光方面的应用日益广泛。根据政府于2026年3月发布的数据,英国产品安全与标准办公室发布了首份关于热浸钢化玻璃的行业监管报告,报告发现制造商存在大量不合规情况。在此背景下,检查显示,性能声明、产品标识和记录保存方面存在诸多缺陷,93%的制造商不符合标签要求。因此,此次干预措施改善了行业惯例,加强了合规性,并指出了英国玻璃行业普遍存在的系统性问题。
先进玻璃市场主要参与者:
- AGC株式会社(日本)
- 圣戈班集团(法国)
- 康宁公司(美国)
- 日本板硝子株式会社(日本)
- 肖特股份公司(德国)
- Guardian Industries(美国)
- PPG工业公司(美国)
- ?i?ecam 集团(土耳其)
- 信义玻璃控股有限公司(中国)
- 福耀玻璃实业集团有限公司(中国)
- Vitro, SAB de CV (墨西哥)
- 中央硝子株式会社(日本)
- 台湾玻璃工业股份有限公司(台湾)
- 卡迪纳尔玻璃工业(美国)
- Apogee Enterprises, Inc.(美国)
- Euroglas GmbH(德国)
- AGP集团(巴西)
- NSG集团(日本)
- 阿波罗全球管理公司(美国)
- AGC Glass Europe(比利时)
- 太阳能材料(德国)
- 中国玻璃控股有限公司(中国)
- Gentex公司(美国)
- 日本电气硝子株式会社(日本)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- AGC公司是全球规模最大、业务最多元化的玻璃制造商之一,其业务涵盖建筑、汽车、电子和化工等领域。公司以其强大的研发能力和在智能玻璃、光伏集成玻璃和节能玻璃解决方案方面的创新而闻名。
- 圣戈班集团多年来在多个国家建立了强大的业务网络,专注于为建筑和汽车行业提供高性能平板玻璃和低辐射镀膜。公司高度重视可持续发展和节能建筑材料,并持续投资于低碳生产。
- 康宁公司是一家业内领先的企业,以其在化学强化玻璃和超薄玻璃等创新技术方面的成就而闻名。该公司的产品广泛应用于消费电子产品、汽车显示器和光学应用领域。
- 日本板硝子株式会社(Nippon Sheet Glass Co., Ltd.)及其旗下知名品牌皮尔金顿(Pilkington)是全球领先的建筑和汽车玻璃解决方案供应商。该公司在浮法玻璃技术领域拥有深厚的历史底蕴,并持续拓展节能玻璃和太阳能玻璃产品业务。
- 肖特股份公司被认为是该领域的核心企业,在用于电子、医疗保健、光学和航空航天领域的特种玻璃和玻璃陶瓷方面处于领先地位。此外,该公司还以其在先进涂层、耐热性和精密玻璃工程方面的专业技术而闻名。
以下是一些在全球先进玻璃市场运营的主要企业名单:
先进玻璃市场由AGC Inc.、圣戈班集团和康宁公司等全球领先企业主导,这些企业受益于强大的研发能力和全球制造网络。该领域的先驱企业高度重视智能玻璃、节能涂层和轻质材料的创新。并购、合作、产能扩张以及对低碳生产技术的投资,是先进玻璃行业先驱企业采取的一些战略举措。2025年9月,NSG集团宣布其旗下Pilkington Polska公司将投资4000万美元,在其位于波兰桑多梅日(Sandomierz)的工厂安装一条全自动先进建筑玻璃涂层生产线。该项目将强化NSG以可持续发展为核心的“2030愿景”战略,从而提升能源效率。
先进玻璃市场企业格局:
最新发展
- 2026年3月,阿波罗全球管理公司宣布投资37亿美元收购日本板硝子株式会社,以支持节能建筑玻璃、汽车玻璃和太阳能玻璃领域的增长。
- 2026年3月,i?ecam完成了其在平板玻璃领域最大的投资项目,在塔尔苏斯新建一座价值3.43亿美元的工厂,并投产了TR9生产线。该工厂年产能为43.2万吨,使i?ecam的平板玻璃总产量超过500万吨。
- 2025年10月,AGC Glass Europe和SOLAR MATERIALS达成战略联盟,通过将来自废旧太阳能电池板的高纯度回收碎玻璃整合到AGC的浮法玻璃生产中,推进光伏平板玻璃的循环利用。
- Report ID: 4664
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
