Обзор рынка синтетических заменителей костной ткани:
Объем рынка синтетических заменителей костных трансплантатов в 2026 году оценивался в 1,42 млрд долларов США и, согласно прогнозам, превысит 2,82 млрд долларов США к концу 2036 года, увеличиваясь более чем на 7,1% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли синтетических заменителей костных трансплантатов оценивался в 1,52 млрд долларов США.
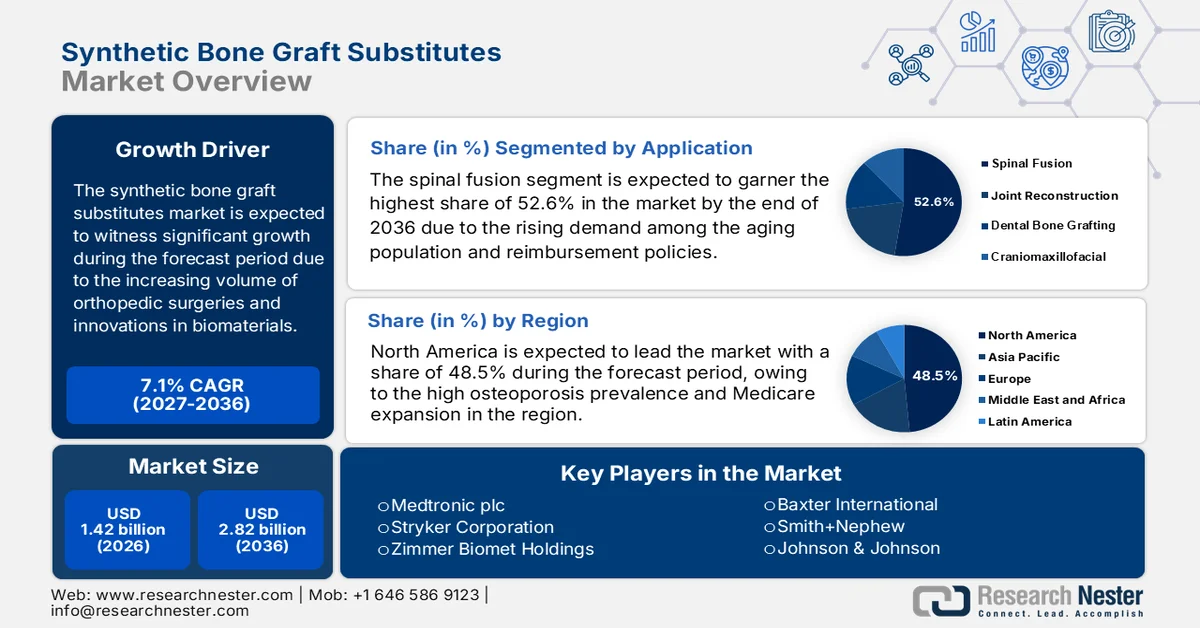
Рост рынка во многом зависит от увеличения количества ортопедических операций, инноваций в области биоматериалов и растущей распространенности заболеваний костной ткани. Кроме того, на число пациентов, нуждающихся в синтетических заменителях костной ткани, существенно влияет увеличение числа травм, остеопороза и ортопедических операций. В этом отношении, согласно отчету ВОЗ за 2022 год, заболевания опорно-двигательного аппарата поражают более 1,71 миллиарда человек во всем мире. Кроме того, по данным Фонда здоровья костей и остеопороза, еще 44 миллиона американцев имеют недостаточную плотность костной ткани, что повышает риск их развития, а около 10 миллионов американцев страдают остеопорозом. Увеличение потребительской базы свидетельствует о росте спроса на синтетические заменители костной ткани.
Более того, мировой рынок динамично развивается во всем мире в результате постоянных инноваций, что приводит к росту спроса на малоинвазивные вмешательства. Одним из важнейших факторов, определяющих это развитие, является ускоренный темп разработки новых продуктов в области биокерамики, биоматериальных нанотехнологий и гибридных трансплантатов. Такие компании, как Medtronic, Stryker, Zimmer Biomet и Arthrex, проложили путь к созданию синтетических трансплантатов, улучшающих остеокондуктивность, механическую прочность и время заживления, при этом максимально приближенных к естественной кости. Что особенно важно, достижения в применении наноматериалов, биомиметики, 3D-печати и тканевой инженерии создадут новый уровень биоактивности трансплантатов и адгезии клеток.
Ключ Синтетические заменители костных трансплантатов Сводка рыночной аналитики:
Региональные показатели:
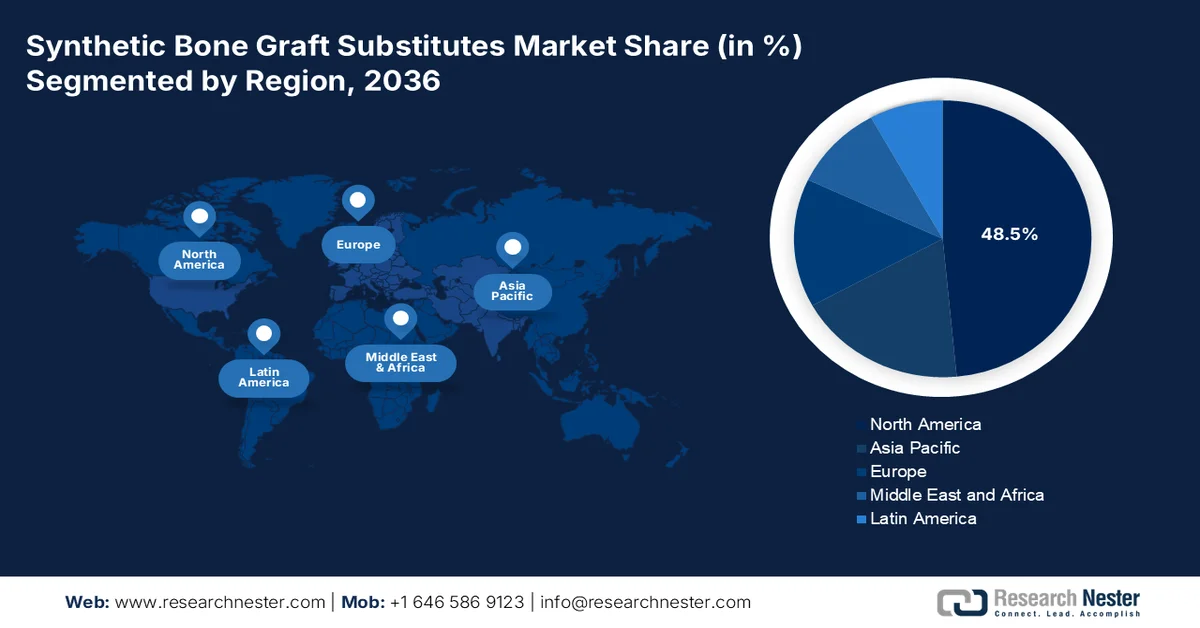
- К 2036 году рынок синтетических заменителей костной ткани в Северной Америке, по прогнозам, займет более 48,5% рынка, чему способствуют расширение охвата программой Medicare и рост заболеваемости остеопорозом.
- Ожидается, что к 2036 году Азиатско-Тихоокеанский регион займет 18,4% рынка, чему будет способствовать среднегодовой темп роста в 9,3%, обусловленный быстрой модернизацией здравоохранения и региональными инновациями в технологиях трансплантации.
Анализ сегмента:
- К 2036 году сегмент спондилодеза на рынке синтетических заменителей костных трансплантатов, как ожидается, займет 52,6% рынка, чему будет способствовать растущий спрос на хирургические операции на фоне старения населения и ужесточения системы возмещения затрат.
- Прогнозируется, что сегмент керамики достигнет 46,7% доли рынка к 2027–2036 годам благодаря улучшенной остеокондуктивности и растущему внедрению ортопедических и стоматологических вмешательств на основе керамики.
Основные тенденции роста:
- Развитие синтетических заменителей
- Поддерживающая медицинская политика
Основные проблемы:
- Высокие производственные и научно-исследовательские затраты
- Ограниченная осведомленность и проблемы с возмещением затрат
Ключевые игроки:Medtronic plc, Stryker Corporation, Zimmer Biomet Holdings, Baxter International, Smith+Nephew, Johnson & Johnson, Olympus Corporation, NuVasive, Inc., Wright Medical Group, Orthofix Medical, DJO Global (Enovis), Cerapedics, Biocomposites Ltd, Graftys, Xtant Medical, Amedica Corporation, Surgival, Osseon LLC, Bioventus LLC, Osteopore International.
Глобальный Синтетические заменители костных трансплантатов Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:1,42 млрд долларов США
- Размер рынка в 2027 году:1,52 млрд долларов США
- Прогнозируемый размер рынка:2,82 млрд долларов США к 2036 году
- Прогноз роста:7,1% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (доля 48,5% к 2036 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны: США, Китай, Германия, Япония, Великобритания
- Развивающиеся страны: Индия, Бразилия, Южная Корея, Мексика, Турция
Last updated on : 31 August, 2026
Рынок синтетических заменителей костной ткани — факторы роста и проблемы.
Факторы роста
- Развитие синтетических заменителей: это один из важнейших факторов, определяющих развитие рынка. По мере развития инноваций рынок также расширяется благодаря постоянным усилиям крупных компаний. В этом контексте компания Biocomposites в 2023 году приобрела миноритарную долю в Renovos Biologics с целью продвижения разработки Renovite BMP-2, синтетического наноглинистого геля для сращения костей. Это сотрудничество значительно расширяет продуктовый портфель, отражая позитивную ориентацию рынка на решение неудовлетворенных медицинских потребностей. Кроме того, наиболее значительными достижениями в практическом применении стали интеграция нанотехнологий для улучшения характеристик поверхности на молекулярном уровне, что подавляет адгезию и пролиферацию клеток, а также ускоряет регенерацию костной ткани.
- Благоприятная медицинская политика: Рынок в значительной степени находится под влиянием благоприятной политики в области здравоохранения и государственной поддержки медицинских расходов. В этом отношении Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) оказывает поддержку, присвоив гелю для костной пластики Renovos статус «прорывного устройства», что побуждает мировых игроков инвестировать в этот сектор и тем самым способствует ускорению развития рынка. Кроме того, все больше стран и соответствующих органов здравоохранения начинают наблюдать положительное влияние синтетических трансплантатов с точки зрения клинических и экономических результатов. Правительства разрабатывают схемы возмещения расходов, которые будут охватывать более широкий спектр процедур, связанных с использованием синтетических трансплантатов.
- Растущее внедрение малоинвазивных хирургических вмешательств: Малоинвазивные хирургические подходы набирают популярность благодаря сокращению времени пребывания в операционной, уменьшению боли и более быстрому восстановлению. Синтетические заменители костной ткани идеально подходят для малоинвазивных методик благодаря таким факторам, как простота использования, доступность в инъекционной или формуемой форме, а также улучшенная консистенция/целостность. Распространение малоинвазивных хирургических методик положительно повлияло на развитие использования синтетических заменителей костной ткани в спинальной хирургии, стоматологической хирургии и ортопедической хирургии.
Проблемы
- Высокие производственные и научно-исследовательские затраты: Высокие затраты, связанные с производством синтетических заменителей костных трансплантатов, являются основным препятствием для формирования оптимальной производственной базы на рынке. Процесс включает в себя технологию рекомбинантной ДНК и обширные меры контроля качества, что создает трудности для производителей, работающих на рынке. Кроме того, расходы, связанные с клиническими испытаниями и получением разрешений регулирующих органов, еще больше ограничивают доступность, особенно в регионах с высокой ценовой чувствительностью.
- Ограниченная осведомленность и проблемы с возмещением затрат: В некоторых регионах ограниченная осведомленность пациентов и медицинских работников о преимуществах синтетических заменителей костной ткани ограничивает рост рынка. Кроме того, политика возмещения затрат в развивающихся странах и у некоторых страховых компаний различается или в некоторой степени отсутствует, что в конечном итоге может сделать эти трансплантаты слишком дорогими. Если уровень пользы ограничен, то стоимость для пациента может стать препятствием, ограничивающим их использование.
Размер и прогноз рынка синтетических заменителей костной ткани:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,1% |
|
Базовый размер рынка (2026 год) |
1,42 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
2,82 миллиарда долларов США |
|
Региональный охват |
|
Сегментация рынка синтетических заменителей костной ткани:
Анализ сегментов приложений
Ожидается, что к концу 2036 года сегмент операций по спондилодезу займет наибольшую долю рынка — 52,6%. Доминирование этого сегмента обусловлено ростом спроса среди стареющего населения и политикой возмещения расходов. Помимо улучшения политики возмещения расходов на амбулаторное лечение, расширение доступа и инновационные биоактивные составы позволят большему числу людей внести свой вклад в доминирование этого сегмента. Кроме того, разработка синтетических трансплантатов делает эти материалы пригодными для сложных операций на позвоночнике, требующих точности и надежности. Рост численности пожилого населения в сочетании с глобальным увеличением числа болей в спине и травм позвоночника ускорит спрос на операции по спондилодезу.
Анализ сегментов материалов
Прогнозируется, что в течение прогнозируемого периода сегмент керамики займет значительную долю рынка в 46,7%. Рост сегмента обусловлен его превосходными характеристиками, а именно, использованием гидроксиапатитовой керамики, которая, как известно, повышает биосовместимость и остеокондуктивность материала. Кроме того, растущее применение керамических стоматологических процедур является еще одним фактором, способствующим развитию сегмента. Керамика также все шире используется, поскольку со временем она рассасывается и замещается естественной костью, что выгодно для различных ортопедических и стоматологических применений. Кроме того, достижения в производстве керамики улучшили ее характеристики в ортопедических приложениях, связанных с несущими нагрузками, и при сложных дефектах костей.
Анализ сегментов конечных пользователей
Больницы занимают значительную долю рынка, поскольку являются основными учреждениями, где проводятся сложные ортопедические, спинальные, стоматологические и травматологические операции, требующие костной пластики. Наиболее благоприятной средой для костной пластики, как правило, является учреждение с хорошо развитой хирургической инфраструктурой, высококвалифицированными ортопедическими и нейрохирургическими бригадами. Больницы также имеют доступ к новым, дорогостоящим синтетическим трансплантатам, поскольку их бюджеты позволяют покрывать эти потенциальные расходы. Кроме того, количество травм растет из-за спортивных травм, увеличения случаев домашнего насилия и социально-экономических проблем, приводящих к травмам.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Сегменты | Подсегменты |
Приложение |
|
Материал |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок синтетических заменителей костной ткани — региональный анализ
Анализ рынка Северной Америки
Ожидается, что к концу 2036 года рынок синтетических заменителей костной ткани в Северной Америке займет более 48,5% мирового рынка. Ключевой особенностью доминирования регионального рынка является высокая распространенность остеопороза в сочетании с расширением программы Medicare. Число пожилых людей, страдающих дегенеративными заболеваниями костей, растет экспоненциально. Это увеличило спрос и необходимость разработки безопасных и эффективных решений для регенерации костной ткани. По данным Национального фонда остеопороза, около 54 миллионов американцев страдают остеопорозом или низкой костной массой. Кроме того, риск переломов увеличивается с ухудшением состояния костей, что часто требует хирургического лечения и костной трансплантации. Этот клинический спрос поддерживается растущей инфраструктурой здравоохранения и легким доступом к ортопедическим и стоматологическим услугам.
Североамериканский рынок доминируется США по объему, численности населения и распространенности остеопороза и связанных с ним ортопедических заболеваний. Такой уровень спроса поддерживается внедрением передовых хирургических технологий и присутствием ведущих компаний-производителей медицинского оборудования. Преимуществом синтетических трансплантатов являются выгоды, связанные с расширением программы Medicare и улучшением возмещения расходов страховыми компаниями; доступ пациентов к множеству синтетических трансплантатов сделал их «стандартом лечения» во многих процедурах. Инвестиции в разработку лекарственных препаратов и технологий, а также быстрое получение разрешений от FDA и квалифицированный хирургический персонал также способствуют росту, наряду с просветительской деятельностью по всей стране.
Канада является крупным игроком на североамериканском рынке синтетических заменителей костной ткани, демонстрируя среднегодовой темп роста в 7,1%, обусловленный как государственной, так и частной системами здравоохранения. Кроме того, рост подкрепляется увеличением численности пожилого населения и, соответственно, ростом числа переломов, связанных с остеопорозом. В Канаде финансирование медицинского страхования преимущественно предоставляется гражданам и постоянным жителям государством, что значительно улучшает доступ пациентов к ортопедической помощи. Доступ пациентов к процедурам, включающим костную трансплантацию, гарантирован, поскольку провинциальные планы медицинского страхования все чаще покрывают различные варианты этой процедуры. Благодаря развитой научно-исследовательской среде и сотрудничеству, существует больше возможностей для раннего внедрения инновационных продуктов. Важность санитарно-просветительской работы и более значительные инвестиции в стратегии профилактики и просвещения населения способствуют повышению осведомленности и активному лечению.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок синтетических заменителей костной ткани в Азиатско-Тихоокеанском регионе продемонстрирует самый быстрый рост, заняв долю в 18,4%, при среднегодовом темпе роста в 9,3% в течение прогнозируемого периода. Региональному развитию способствуют присутствие ключевых стран и их тенденции развития. Япония оказывает поддержку в связи с ростом численности стареющего населения. Кроме того, Южная Корея вносит свой вклад в разработку 3D-печатных трансплантатов с использованием биоразлагаемых материалов. Урбанизация, расширение доступа к здравоохранению и рост располагаемых доходов позволяют еще большему числу пациентов выбирать современное хирургическое лечение. Общий рынок также усиливается за счет государственных инвестиций в улучшение инфраструктуры здравоохранения и повышение качества ортопедической помощи в сельских районах и малообеспеченных сообществах. Кроме того, Азиатско-Тихоокеанский регион становится центром инноваций и доступного производства синтетических трансплантатов. Местные компании и международные компании в сфере медицинских технологий продолжают исследования и разработки и создают производственные базы в Китае и Индии, чтобы идти в ногу с региональным спросом.
Рынок синтетических заменителей костной ткани в Индии готов к быстрому росту в связи с увеличением заболеваемости остеопорозом, ростом числа дорожно-транспортных происшествий и увеличением количества ортопедических и стоматологических операций. По прогнозу фонда SaveLIFE, в 2022 году в Индии произошло 461 312 дорожно-транспортных происшествий, в результате которых погибло 168 491 человек и получили травмы 443 366 человек. Усилия правительства по улучшению доступа к здравоохранению способствуют увеличению использования синтетических трансплантатов как в государственных, так и в частных больницах. Развитие новых малоинвазивных хирургических методов поддерживает высокий спрос на инъекционные и формуемые синтетические трансплантаты.
Китай занимает важное место на рынке Азиатско-Тихоокеанского региона благодаря стареющему населению и высокой распространенности остеопороза и заболеваний суставов. Ожидается, что использование синтетических костных трансплантатов будет постепенно расти в государственном секторе здравоохранения. Многие местные биотехнологические компании и производители медицинских изделий сотрудничают с известными и уважаемыми научно-исследовательскими учреждениями для разработки материалов для костных трансплантатов нового поколения и рассматривают задачу сочетания биоактивности с низкой себестоимостью. Национальное управление по медицинским продуктам (NMPA), благодаря своим усилиям по упрощению правил и процедур утверждения продукции, также способствует росту рыночного потенциала синтетических трансплантатов.
Анализ европейского рынка
Рынок синтетических заменителей костной ткани в Европе неуклонно растет по мере старения населения и сохранения высокой распространенности остеопороза и других заболеваний костной ткани. Германия и Франция лидируют на рынке благодаря развитым системам здравоохранения и всеобъемлющей политике возмещения расходов. В этом секторе наблюдается прогресс в инновациях, поскольку растет число партнерств между компаниями, занимающимися медицинскими технологиями, исследовательскими институтами и регулирующими органами, направленных на разработку биоактивных/биосовместимых или минимально инвазивных трансплантатов. Инфраструктура здравоохранения в Европе развита и развивается, а осведомленность врачей о трансплантатах как части хирургического вмешательства повышается.
Рынок синтетических заменителей костной ткани во Франции демонстрирует медленный рост. Это обусловлено старением населения, развитой системой здравоохранения, покрывающей сложные ортопедические процедуры, а также влиянием государственной политики возмещения расходов на широкое использование костных трансплантатов. Во Франции, как и во многих других странах, отмечается высокий уровень остеопороза и функциональных нарушений, вызванных другими травмами костей, у пожилого населения, нуждающегося в ортопедических решениях и/или биоматериалах для трансплантации. Число больниц и/или хирургических центров во Франции, использующих биоактивные и/или инъекционные синтетические трансплантаты, растет.
Германия является одним из крупнейших и наиболее развитых рынков синтетических костных трансплантатов в Европе благодаря высокоразвитой системе здравоохранения и большому объему ортопедических и спинальных операций. Старение населения и рост числа случаев остеопороза приводят к быстрому увеличению спроса на материалы для регенерации костной ткани. В Германии государственное медицинское страхование покрывает большое количество ортопедических операций с использованием синтетических трансплантатов, что стимулирует их клиническое применение. Германия активно развивается в сфере медицинских технологий: многие мировые лидеры в этой области и многочисленные исследовательские организации занимаются инновациями в области синтетических костных трансплантатов, особенно биокерамики и нанотехнологий. Высокий уровень квалификации хирургов, строгие меры контроля качества и стремление к получению нормативного признания способствуют тому, что рынок отдает предпочтение синтетическим трансплантатам перед натуральными.
Ключевые игроки рынка синтетических заменителей костной ткани:
- Medtronic plc
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Корпорация Страйкер
- Zimmer Biomet Holdings
- Бакстер Интернешнл
- Смит+Племянник
- Джонсон и Джонсон
- Корпорация Олимп
- NuVasive, Inc.
- Медицинская группа Райт
- Orthofix Medical
- DJO Global (Enovis)
- Церапетика
- Биокомпозиты Ltd
- Графтис
- Xtant Medical
- Корпорация Амика
- Хирургическое вмешательство
- Osseon LLC
- Биовентус ООО
- Остеопор Интернешнл
Рынок синтетических заменителей костной ткани отличается высокой степенью видимости благодаря присутствию ключевых организаций, объединенных общей целью завоевания значительной доли рынка. Рынок характеризуется высокой степенью консолидации: Medtronic, Stryker и Zimmer Biomet контролируют 61% мировой выручки. В этом контексте NIH заявляет, что разработанные компанией Stryker с помощью 3D-печати трансплантаты Tritanium снизили частоту повторных операций на 30%. Аналогично, в 2023 году Zimmer Biomet приобрела компанию Embody, что укрепило ее портфель коллагеновых трансплантатов, отражая позитивное внедрение на рынке. Акцент на доступность медицинского обслуживания и сотрудничество с регулирующими органами еще больше укрепляют глобальную рыночную ситуацию.
Последние события
- В июле 2025 года компания Medtronic plc, мировой лидер в области медицинских технологий, сообщила о значительном прогрессе в своем исследовании INFUSE Bone Graft for TLIF, проводимом в рамках разрешения на использование экспериментального медицинского устройства (IDE). Независимый комитет по мониторингу данных (DMC) пришел к выводу, что исследование соответствует установленным требованиям для достижения раннего успеха после первого промежуточного анализа. В настоящее время Medtronic готовится подать заявку на предварительное одобрение (PMA) в FDA США.
- В марте 2025 года компания Elute, Inc., находящаяся на стадии клинических исследований и являющаяся восходящим лидером с новаторской платформой контролируемой и пролонгированной доставки лекарственных средств, получила одобрение Управления по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) на BonVie+, новый имплантат для заполнения костных полостей.
- Report ID: 2850
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
