Обзор рынка остеоинтеграционных имплантатов:
Объем рынка остеоинтеграционных имплантатов в 2026 году оценивался в 9,31 млрд долларов США и, согласно прогнозам, превысит 20,86 млрд долларов США к концу 2036 года, увеличиваясь более чем на 8,4% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли остеоинтеграционных имплантатов оценивался в 10,09 млрд долларов США.
Мировой рынок остеоинтеграционных имплантатов быстро расширяется, чему способствуют растущая распространенность стоматологических и ортопедических заболеваний, достижения в медицинской технологии и все более широкое применение процедур остеоинтеграции. Эти имплантаты, образующие структурную и функциональную связь между живой костью и искусственным имплантатом, широко используются в дентальной имплантологии, эндопротезировании суставов и протезировании конечностей. Кроме того, постоянные инновации в области биоматериалов и модификации поверхности повышают долговечность и показатели успешности имплантатов, что способствует расширению рынка.
Кроме того, растущее число пожилых людей и повышение осведомленности о методах лечения вносят значительный вклад в дальнейшее развитие рынка. Согласно отчетам ВОЗ, опубликованным в июле 2023 года, примерно 528 миллионов человек во всем мире имеют диагноз остеоартроз, что на 113% больше, чем за последние несколько десятилетий. В отчете также отмечается, что 73% заболевших старше 55 лет, и 60% из них — женщины. Чаще всего поражается коленный сустав, за ним следуют тазобедренный и кистевой. Таким образом, высокая распространенность заболевания увеличивает спрос на эндопротезирование суставов, стимулируя рост рынка.
Ключ Остеоинтеграционные имплантаты Сводка рыночной аналитики:
Региональные показатели:
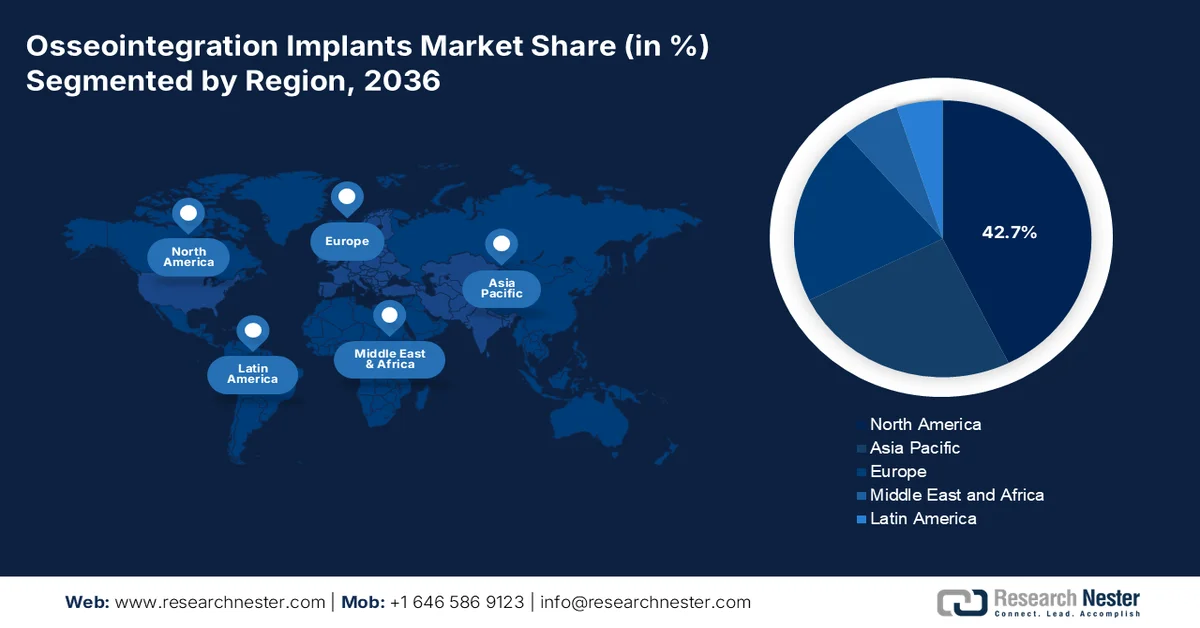
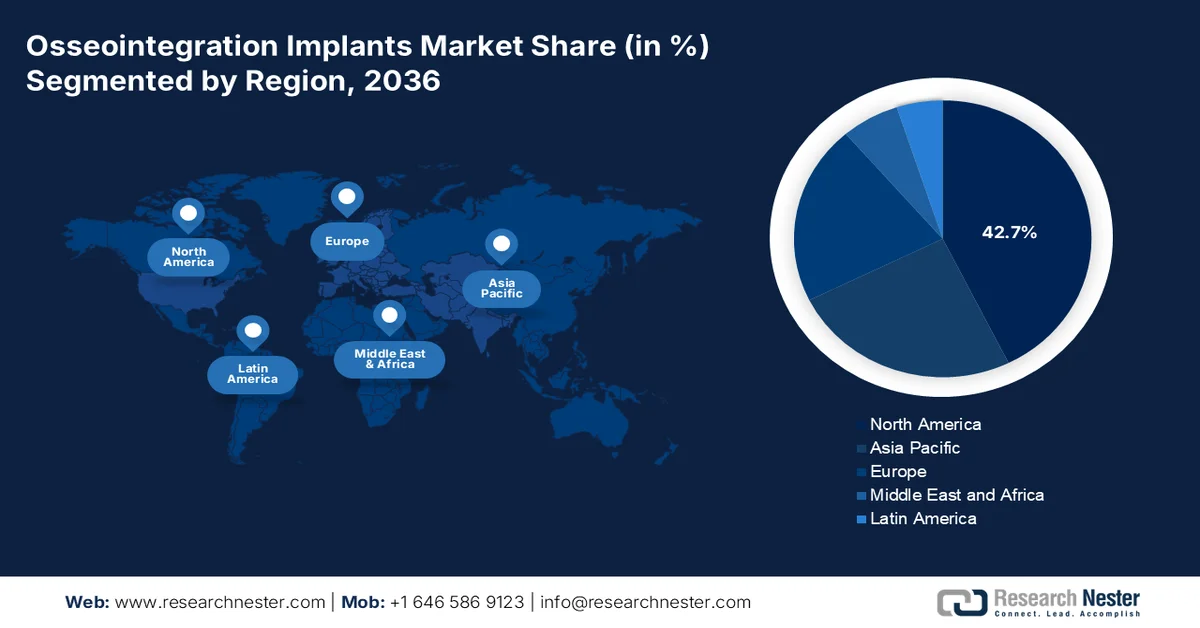
- Северная Америка лидирует на рынке остеоинтеграционных имплантатов с долей 42,7%, чему способствуют хорошо развитая инфраструктура здравоохранения и растущее внедрение зубных, спинальных и ортопедических имплантатов, что обеспечивает устойчивый рост до 2036 года.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент металлических имплантатов займет 66,8% рынка благодаря их превосходной механической прочности, биосовместимости и долговечности.
- Ожидается, что к 2036 году сегмент зубных имплантатов займет 52,4% рынка благодаря растущей распространенности потери зубов и достижениям в технологии имплантации.
Основные тенденции роста:
- Растущая распространенность стоматологических и ортопедических заболеваний
- Технологические достижения
Основные проблемы:
- Высокая стоимость имплантатов и процедур
- Риск отторжения имплантатов
- Ключевые игроки: Danaher Corporation, Dentsply Sirona Inc., Henry Schein Inc., Integrum SE.
Глобальный Остеоинтеграционные имплантаты Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:9,31 млрд долларов США
- Размер рынка в 2027 году:10,09 млрд долларов США
- Прогнозируемый размер рынка:20,86 млрд долларов США к 2036 году
- Прогноз роста:8,4% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 42,7 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Япония, Великобритания, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Сингапур.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка остеоинтеграционных имплантатов:
Факторы роста
- Растущая распространенность стоматологических и ортопедических заболеваний: увеличение распространенности стоматологических и ортопедических заболеваний и внедрение имплантатов являются ключевыми факторами, демонстрирующими перспективные возможности роста рынка остеоинтеграционных имплантатов. В марте 2021 года, согласно исследованию, опубликованному в NLM, показатель выживаемости остеоинтеграционных имплантатов составил 98,9% через 3 года, 98,5% через 5 лет, 96,8% через 10 лет и 94,0% через 15 лет. Кроме того, на уровне отдельных пациентов показатели успеха составили 97,1% через 3 года, 96,7% через 5 лет, 92,5% через 10 лет и 86% через 15 лет. Таким образом, высокие показатели успеха подчеркивают надежность имплантатов, что еще больше стимулирует высокий спрос.
- Технологические достижения: Непрерывные инновации в имплантологических технологиях значительно стимулируют рост рынка остеоинтеграционных имплантатов. Разработка биосовместимых материалов, таких как титан и диоксид циркония, улучшает сцепление имплантатов и снижает риск отторжения. Например, в марте 2023 года компания Dentsply Sirona Inc. объявила о выпуске имплантационной системы DS OmniTaper. Цель заключалась в расширении семейства имплантатов EV за счет передовых технологий для повышения эффективности, ускорения заживления кости с помощью предварительно установленной временной базы. Такие инновации укрепляют рынок благодаря разнообразным клиническим применениям.
Проблемы
- Высокая стоимость имплантатов и процедур: Растущая стоимость остеоинтеграционных имплантатов и сложные процедуры создают значительные проблемы. Эти расходы усугубляются высокими ценами на такие материалы, как титан и диоксид циркония, что делает их недоступными для определенных групп пациентов. Кроме того, послеоперационная реабилитация, длительные периоды восстановления и последующее лечение создают проблемы на рынке остеоинтеграции, ограничивая расширение отрасли.
- Риск отторжения имплантатов: инфекции, периимплантит, механическое расшатывание и плохая остеоинтеграция делают риск осложнений при имплантации ключевой проблемой, что замедляет рост рынка остеоинтеграционных имплантатов. Кроме того, плохое качество костной ткани, курение, диабет и неправильная установка имплантатов могут привести к дополнительным хирургическим вмешательствам, длительному периоду восстановления и более высоким затратам, что влияет на темпы внедрения.
Размер и прогноз рынка остеоинтеграционных имплантатов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,4% |
|
Базовый размер рынка (2026 год) |
9,31 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
20,86 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка остеоинтеграционных имплантатов:
Материал ( металлический, керамический, полимерный, биоматериалы, имплантаты из диоксида циркония, имплантаты из нержавеющей стали, титан )
Ожидается, что к 2036 году сегмент металлических имплантатов займет более 66,8% рынка остеоинтеграционных имплантатов. Благодаря превосходной механической прочности, биосовместимости и долговечности металлические имплантаты пользуются широким предпочтением. В марте 2025 года компания Zimmer Biomet Holdings, Inc. объявила о получении разрешения FDA на имплантат коленного сустава Persona Revision SoluTion Femur, разработанный для пациентов с чувствительностью к металлам. Он изготовлен из титанового сплава, который исключает распространенные металлические аллергены, такие как никель, кобальт и хром. Это способствовало росту спроса на металлические имплантаты, что, в свою очередь, повысило их роль в обеспечении долговечности металлических имплантатов при остеоинтеграции.
Продукция (зубные имплантаты, костно-имплантаты, коленные имплантаты, имплантаты позвоночника)
По оценкам, к концу 2036 года сегмент зубных имплантатов займет около 52,4% рынка остеоинтеграционных имплантатов. Растущий спрос на зубные имплантаты, обусловленный распространенностью потери зубов и достижениями в имплантологических технологиях, стимулирует потребность в эффективных решениях. Например, в январе 2021 года компания Nobel Biocare Services AG объявила о запуске в США поверхностей Xeal и TiUltra, улучшающих прикрепление мягких тканей и раннюю остеоинтеграцию. Пациенты в развивающихся странах мира все чаще выбирают зубные имплантаты; такие инновации, в свою очередь, способствуют дальнейшему росту рынка.
Наш углубленный анализ мирового рынка имплантатов для остеоинтеграции включает следующие сегменты:
Продукт |
|
Материал |
|
Конечные пользователи |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка остеоинтеграционных имплантатов:
Анализ рынка Северной Америки
Ожидается, что к 2036 году доля рынка остеоинтеграционных имплантатов в Северной Америке превысит 42,7%. Регион выигрывает от хорошо развитой инфраструктуры здравоохранения и растущего внедрения зубных, спинальных и ортопедических имплантатов. Например, в январе 2025 года корпорация Stryker объявила о соглашении о продаже своего бизнеса по производству спинальных имплантатов в США компании VB Spine LLC. Эта сделка позволит VB Spine работать независимо, получив эксклюзивный доступ к ключевым технологиям. Таким образом, этот шаг направлен на стимулирование целенаправленных инноваций на рынке остеоинтеграции в регионе.
Рынок остеоинтеграционных имплантатов в США развивается благодаря сильной индустрии медицинских устройств, растущим инвестициям в здравоохранение и партнерским отношениям между компаниями. В январе 2025 года компания SMAIO (Software, Machines, and Adaptative Implants in Orthopaedics) объявила об обновлении своего партнерства с NuVasive, Inc., подтвердив свою ориентацию на рынок США. Компания также сообщила о разработке и лицензионном соглашении по передовым решениям в области хирургического планирования. В рамках этого сотрудничества NuVasive, Inc. инвестировала 5 миллионов долларов США во время IPO SMAIO в апреле 2022 года. Целью сотрудничества было расширение решений компании в области хирургического планирования и коммерциализация.
Канадский рынок остеоинтеграционных имплантатов демонстрирует устойчивый рост благодаря стремлению улучшить доступ к медицинской помощи на обширной территории страны. Спрос на остеоинтеграционные имплантаты резко возрос, особенно с учетом использования 3D-печати и биосовместимых материалов в производстве имплантатов. Например, в марте 2025 года компания THINK Surgical, Inc. объявила о первом успешном применении системы LinkSymphoKnee компании Waldemar Link GmbH & Co. KG с миниатюрной роботизированной системой TMINI. Это достижение повышает точность операций на коленном суставе, способствует развитию технологий имплантации и еще больше стимулирует спрос на имплантаты в стране.
Статистика рынка Азиатско-Тихоокеанского региона
Прогнозируется, что рынок остеоинтеграционных имплантатов в Азиатско-Тихоокеанском регионе продемонстрирует самый быстрый рост в течение прогнозируемого периода. Развивающиеся экономики региона сосредоточены на улучшении инфраструктуры здравоохранения и приобретениях для расширения доступа к рынку стоматологических и ортопедических имплантатов. Например, в мае 2023 года компания Zimmer Biomet Holdings, Inc. объявила о приобретении Ossis Corporation, занимающейся производством индивидуальных 3D-печатных титановых протезов тазобедренного сустава и другими операциями по замене тазовых костей. Таким образом, подобные стратегические приобретения укрепляют рыночную ситуацию и стимулируют инновации в регионе.
Рынок остеоинтеграционных имплантатов в Индии расширяется в основном благодаря увеличению числа ортопедических и стоматологических имплантационных процедур в стране. Достижения в отечественном производстве имплантатов и расширение доступа к здравоохранению в сельских районах дополнительно способствуют расширению рынка. В январе 2025 года IIT Guwahati объявил о сотрудничестве с Miraclus Orthotech Pvt. Ltd. для развития исследований и разработок в области ортопедических имплантатов и инструментов. Эти факторы значительно стимулируют инновации и расширение рынка, что позволит добиться еще лучших результатов к концу 2036 года.
Китайский рынок остеоинтеграционных имплантатов демонстрирует рост благодаря большому количеству пациентов и государственным инвестициям в здравоохранение. Мощные производственные возможности страны и технологические достижения ускоряют рост рынка и трансформируют этот сектор. В сентябре 2024 года компания Regenity Biosciences объявила об одобрении Национальным управлением по лекарственным средствам Китая (NMPA) своей дентальной мембраны Matrixflex, имплантируемой коллагеновой дентальной мембраны для использования в челюстно-лицевых хирургических процедурах, эффективность которой была продемонстрирована на 174 пациентах. Кроме того, старение населения страны требует эффективных и надежных решений, прежде всего для регенерации костной ткани и стабильности имплантатов.
Ключевые игроки рынка остеоинтеграционных имплантатов:
- ООО «БИКОН».
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Корпорация Данахер
- Dentsply Sirona Inc.
- Henry Schein Inc.
- Интегрум СЕ
- Osstem Implant India Pvt. Ltd.
- Smith and Nephew Plc.
- Группа компаний Straumann AG
- Exactech, Inc
- Корпорация Страйкер
- UNIK Orthopedics, Inc.
- Zimmer Biomet Holdings Inc.
- Dentsply Sirona Inc.
- NuVasive Inc.
- Paonan Biotech Co., Ltd.
- Дельта Электроника
- William Demant Holding A/S
- Кохлеар Лтд.
- Medtronic plc
- Keystone Dental Inc.
- Maxx Orthopedics, Inc.
Ключевые компании на рынке остеоинтеграционных имплантатов сосредоточены на региональной экспансии путем создания производственных центров на развивающихся рынках и осуществления приобретений для повышения эффективности использования имплантатов. Например, в феврале 2024 года компания Zeda, Inc. объявила о приобретении компании The Orthopaedic Implant Company (OIC) с целью расширения своего глобального присутствия на рынке ортопедических имплантатов для удовлетворения растущего спроса на специализированные решения в области здравоохранения. Это стратегическое приобретение является значительным шагом вперед, укрепляющим стремление компании к революционизации производства и распространения медицинских изделий по всему миру. Такие стратегии приобретений способствуют росту компаний и значительно поддерживают конкуренцию на рынке.
Ниже приведён список некоторых видных игроков отрасли:
Последние события
- В марте 2025 года компания Exactech, Inc. объявила о первой успешной операции с использованием своих имплантатов Vantage Ankle3D и 3D+tibial с GPS-навигацией голеностопного сустава, что способствовало развитию отрасли и улучшению результатов лечения пациентов.
- В феврале 2025 года компания Delta Electronics объявила о партнерстве с Paonan Biotech Co., Ltd. для модернизации своей производственной линии спинальных имплантатов с помощью интеллектуальных программных решений, что позволит повысить качество, эффективность и интегрировать глобальную цепочку поставок.
- В сентябре 2024 года компания Maxx Orthopedics, Inc. объявила о получении разрешения FDA США на новую систему ревизионного коленного сустава Freedom Titan PCK и о партнерстве с UNIK Orthopedics, Inc. Компания сосредоточилась на предоставлении высококачественных медицинских устройств, робототехники и медицинского программного обеспечения для эндопротезирования суставов. процедуры.
- В сентябре 2021 года Keystone Dental Inc. объявила о привлечении 25 миллионов долларов США финансирования для ускорения роста на рынке зубных имплантатов с упором на инновации и цифровые возможности.
- Report ID: 7467
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
