Обзор рынка ортопедического программного обеспечения:
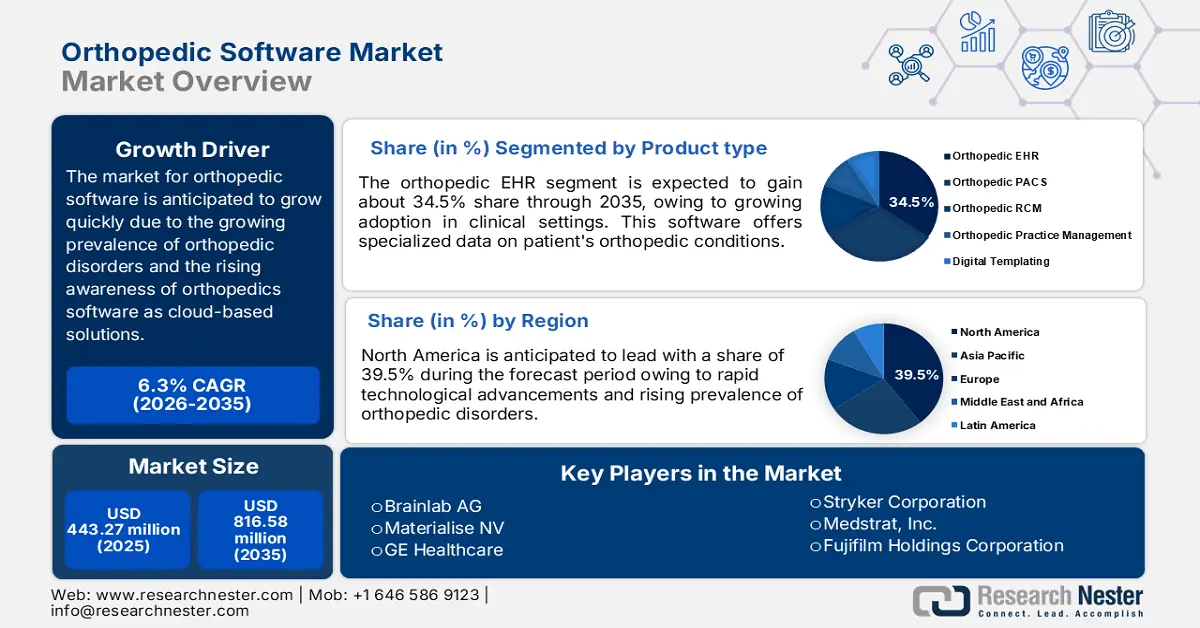
Объем рынка ортопедического программного обеспечения в 2026 году оценивался в 468,4 млн долларов США и, согласно прогнозам, достигнет 887,54 млн долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 6,6% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли ортопедического программного обеспечения оценивался в 499,31 млн долларов США.
Ожидается, что рынок программного обеспечения для ортопедии будет быстро расти в течение прогнозируемого периода в связи с увеличением распространенности ортопедических заболеваний, таких как артрит, остеопороз, бурсит и другие заболевания опорно-двигательного аппарата, среди пожилого населения во всем мире. Согласно отчету Центров по контролю и профилактике заболеваний (CDC), около 18,3 миллиона человек в США ежегодно обращаются в отделения неотложной помощи из-за ортопедических травм. Это подчеркивает острую необходимость в эффективных решениях для управления такими случаями. Кроме того, государственная поддержка и инициативы ортопедических организаций дополнительно способствуют внедрению инновационных технологий, тем самым ускоряя разработку и внедрение специализированных программных решений для ортопедии, отвечающих растущим потребностям здравоохранения.
Еще одним фактором, стимулирующим рост рынка ортопедического программного обеспечения, является растущий спрос на малоинвазивные хирургические вмешательства (МИХ). Это в основном обусловлено низким уровнем осложнений и уменьшением послеоперационной боли, связанной с этими процедурами. Поскольку все больше пациентов и медицинских работников ищут варианты, способствующие более быстрому выздоровлению и лучшим результатам, разрабатываются ортопедические программные решения для поддержки этих передовых хирургических методов. Например, в марте 2023 года компания Stryker выпустила Mako Total Knee 2.0, который улучшает роботизированные операции и соответствует растущей тенденции к использованию МИХ.
Ключ Программное обеспечение для ортопедии Сводка рыночной аналитики:
Региональные особенности:
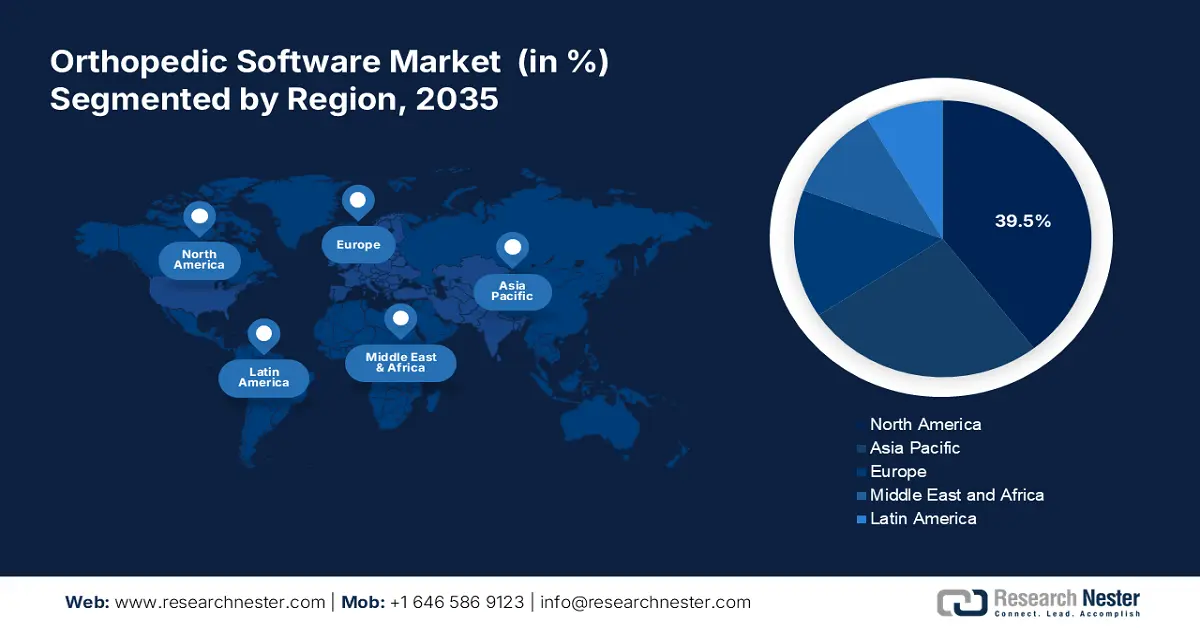
- Северная Америка лидирует на рынке ортопедического программного обеспечения с долей 39,5%, чему способствуют технологические разработки и развитая инфраструктура здравоохранения, обеспечивающие значительный рост к 2036 году.
- Ожидается, что рынок ортопедического программного обеспечения в Азиатско-Тихоокеанском регионе будет демонстрировать стабильный рост до 2027-2036 годов, чему способствуют рост числа ортопедических заболеваний и внедрение передового программного обеспечения для здравоохранения.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент электронных медицинских карт для ортопедии достигнет 34,5% доли рынка, чему способствуют растущее внедрение в клинической практике и достижения в области медицинских технологий визуализации.
- Ожидается, что к 2036 году сегмент ортопедической хирургии достигнет 45,8% доли рынка, чему способствуют увеличение числа ортопедических операций и расширение доступа к передовым методам лечения и скрининга.
Ключевые тенденции роста:
- Доступность ортопедического программного обеспечения в виде облачных решений
- Технологические достижения в ортопедическом программном обеспечении
Основные проблемы:
- Интеграция ортопедического программного обеспечения с современными больничными системами
- Недостаток осведомленности вызывает нерешительность во внедрении инновационных решений
- Ключевые игроки: Brainlab AG, Materialise NV, GE Healthcare, Stryker Corporation и Medstrat, Inc.
Глобальный Программное обеспечение для ортопедии Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:468,4 млн долларов США
- Размер рынка в 2027 году:499,31 млн долларов США
- Прогнозируемый размер рынка:887,54 млн долларов США к 2036 году
- Прогноз роста:6,6% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 39,5 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Великобритания, Япония, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Сингапур.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка ортопедического программного обеспечения:
Факторы роста
- Доступность ортопедического программного обеспечения в виде облачных решений: облачные решения трансформируют подход ортопедических клиник к управлению медицинскими записями пациентов, оптимизируют рабочие процессы и позволяют оказывать помощь удаленно, а недавние значительные разработки способствуют их широкому внедрению. Прогресс в области кибербезопасности и защиты данных также повысил привлекательность облачного ортопедического программного обеспечения. Ведущие компании активно инвестируют в меры защиты данных и шифрования для обеспечения соответствия таким нормативным требованиям, как Закон о переносимости и подотчетности медицинского страхования (HIPAA). Например, разработка безопасной облачной инфраструктуры ключевыми технологическими игроками, включая Amazon Web Services и Microsoft Azure, помогает поставщикам ортопедического программного обеспечения предлагать платформы, соответствующие требованиям HIPAA, чтобы гарантировать защиту конфиденциальных данных пациентов.
- Технологические достижения в ортопедическом программном обеспечении: Технологические разработки значительно преобразуют ортопедическую отрасль, повышая точность хирургических вмешательств, результаты лечения пациентов и общую эффективность. Роботизированные операции также становятся все более популярными, а такие системы, как Mazor X Stealth от Medtronic, обеспечивают повышенную точность при операциях на позвоночнике. Эти роботы помогают хирургам, точно позиционируя инструменты и имплантаты, значительно снижая риск ошибок и сокращая время восстановления. Рост рынка ортопедического программного обеспечения обусловлен растущим спросом на малоинвазивные хирургические методы, развитием медицинских технологий и необходимостью интегрированных ИТ-решений для здравоохранения, которые улучшают уход за пациентами и оптимизируют клинические процессы.
Проблемы
- Интеграция ортопедического программного обеспечения с современными больничными системами: одной из главных проблем, препятствующих росту рынка ортопедического программного обеспечения, является отсутствие совместимости между различными программными платформами. Согласно опросу, проведенному Национальным координатором по информационным технологиям в здравоохранении в 2023 году, около 71% больниц заявили, что у них есть система, позволяющая обмениваться информацией о пациентах с другими поставщиками медицинских услуг, помимо их собственной организации. Отсутствие беспрепятственного обмена данными может препятствовать интеграции ортопедического программного обеспечения с различными больничными системами.
Кроме того, опасения по поводу конфиденциальности данных пациентов могут замедлить внедрение ортопедического программного обеспечения. Закон HIPAA требует от медицинских организаций обеспечения целостности и конфиденциальности электронных медицинских данных. Это гарантирует соответствие ортопедического программного обеспечения строгим требованиям безопасности, что может быть трудоемким и сложным процессом, и это может отпугивать больницы от интеграции программного обеспечения с существующими системами. - Недостаток осведомленности приводит к нерешительности во внедрении инновационных решений: Недостаток осведомленности является препятствием для внедрения современных решений, таких как системы цифровой визуализации, электронные медицинские карты (ЭМК) и облачные решения. Медицинские учреждения, в основном небольшие клиники или клиники в сельской местности, часто не обладают необходимой информацией или не знакомы с передовыми технологиями. Эта нерешительность во внедрении программного обеспечения для ортопедии обусловлена недостаточным пониманием его преимуществ, таких как оптимизация операций, улучшение результатов лечения пациентов и повышение эффективности управления практикой.
Размер и прогноз рынка ортопедического программного обеспечения:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,6% |
|
Базовый размер рынка (2026 год) |
468,4 млн долларов США |
|
Прогнозируемый размер рынка (2036 год) |
887,54 млн долларов США |
|
Региональный охват |
|
Сегментация рынка ортопедического программного обеспечения:
Тип продукта (Электронные медицинские карты в ортопедии, PACS-системы в ортопедии, системы управления оперативным развитием в ортопедии, системы управления ортопедической практикой, программное обеспечение для создания цифровых шаблонов/предоперационного планирования)
По оценкам, к концу 2036 года сегмент электронных медицинских карт (ЭМК) для ортопедии займет более 34,5% рынка программного обеспечения для ортопедии благодаря растущему внедрению в клинической практике. В настоящее время доступны различные типы систем ЭМК, предлагающие специализированные данные, связанные с ортопедическими заболеваниями пациентов. Например, в мае 2024 года клиника Atlantis Orthopedics во Флориде выбрала облачную систему ЭМК eClinicalWorks и решения для взаимодействия с пациентами healow, чтобы повысить операционную эффективность и вовлеченность пациентов. Рост также обусловлен развитием технологий медицинской визуализации и растущим спросом на точность результатов хирургических вмешательств.
Применение (ортопедическая хирургия, лечение переломов, эндопротезирование суставов, другие области применения)
К концу 2036 года сегмент ортопедической хирургии, как ожидается, займет более 45,8% рынка программного обеспечения для ортопедии благодаря увеличению числа ортопедических операций и расширению доступности современного оборудования для лечения и диагностики. Например, по данным Американской коллегии ревматологов , в США ежегодно проводится около 544 000 операций по замене тазобедренного сустава и 790 000 операций по полной замене коленного сустава. Кроме того, рост распространенности заболеваний костей, таких как артрит, а также увеличение числа дорожно-транспортных происшествий и спортивных травм способствуют росту рынка программного обеспечения для ортопедии. По данным Канадского общества по борьбе с артритом, примерно 6 миллионов канадцев страдают артритом, причем женщины болеют им чаще, чем мужчины. Ожидается, что к 2040 году число людей, страдающих артритом, достигнет 9 миллионов.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Тип продукта |
|
Способ доставки |
|
Приложение |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка ортопедического программного обеспечения:
Анализ рынка Северной Америки
Ожидается, что к 2036 году североамериканский рынок займет наибольшую долю выручки в размере 39,5%, что обусловлено технологическим развитием в регионе, присутствием ключевых игроков и развитой инфраструктурой здравоохранения. Кроме того, растущая популярность малоинвазивных процедур и постоянно улучшающиеся условия возмещения затрат могут дополнительно стимулировать рынок.
В США ожидается, что рынок займет значительную долю выручки в период с 2025 по 2036 год благодаря увеличению числа ортопедических операций, росту спроса на эффективность и точность лечения, а также наличию хорошо развитых систем здравоохранения. По данным Американского реестра эндопротезирования суставов (AJRR), в 2021 году в более чем 1150 больницах, амбулаторных хирургических центрах и других медицинских учреждениях США и округа Колумбия было проведено более 2,2 миллиона операций на колене. Кроме того, растущее внедрение обмена данными и электронных медицинских карт в ортопедии в стране еще больше стимулирует рынок.
Ожидается, что рынок программного обеспечения для ортопедии в Канаде будет стабильно расти в период с 2025 по 2036 год благодаря увеличению расходов на здравоохранение, росту цифровизации и широкому внедрению облачных решений для ортопедии. В январе 2024 года компании Sawbones и Numalogics объявили о запуске ENDPOINT, нового программного обеспечения, позволяющего производителям ортопедических имплантатов тестировать устройства в соответствии с отраслевыми стандартами.
Анализ рынка Азиатско-Тихоокеанского региона:
Ожидается, что в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет наблюдаться стабильный среднегодовой темп роста благодаря растущей распространенности ортопедических заболеваний, повышению осведомленности о ранней диагностике и лечении, а также быстрому внедрению передовых методов и программного обеспечения в сфере здравоохранения. Кроме того, медицинские учреждения и правительства стран Азиатско-Тихоокеанского региона сосредоточены на снижении медицинских расходов и улучшении общих результатов лечения пациентов. Китай, Индия, Япония и Южная Корея являются одними из крупнейших стран-поставщиков доходов в этом регионе.
В Индии ожидается значительный рост выручки на рынке ортопедического программного обеспечения в течение прогнозируемого периода благодаря ускоренной цифровой трансформации, улучшению инфраструктуры здравоохранения и расширению внедрения передовых решений для скрининга. Кроме того, рост инвестиций в НИОКР также будет способствовать развитию рынка в Индии. Например, в июле 2023 года компания Stryker объявила о запуске системы и программного обеспечения Ortho Q Guidance, позволяющих осуществлять расширенное планирование хирургических операций на коленном и тазобедренном суставах.
Ожидается, что рынок программного обеспечения для ортопедии в Японии будет расти высокими темпами в течение прогнозируемого периода. Этот рост обусловлен увеличением числа ортопедических операций, наличием хорошо развитой инфраструктуры и учреждений здравоохранения, а также широким внедрением цифровых решений в здравоохранении. Кроме того, местные власти активно поддерживают инновации и разработки в сфере здравоохранения посредством различных программ финансирования и инициатив. Эта поддержка способствует развитию и внедрению передовых программных решений для ортопедии, что повышает качество оказания медицинской помощи.
Ключевые игроки рынка программного обеспечения для ортопедии:
- Brainlab AG
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Материализ НВ
- GE Healthcare
- Корпорация Страйкер
- Медстрат, Инк.
Глобальный рынок программного обеспечения для ортопедии отличается высокой конкуренцией, включая ключевых игроков, работающих на глобальном и региональном уровнях. Ведущие игроки применяют множество стратегий, таких как партнерства и сотрудничество, для увеличения своей доли рынка. Например, в октябре 2022 года компания Brainlab AG в сотрудничестве с Немецким обществом ортопедии и ортопедической хирургии (DGOOC) развивала медицинские исследования в клиниках, способствуя созданию соответствующей требованиям защиты данных инфраструктуры реестра для обработки данных пациентов. Вот некоторые из ведущих игроков на рынке программного обеспечения для ортопедии:
Последние события
- В июле 2024 года Stryker Corporation объявила о получении разрешения FDA 510(k) на свою систему Q Guidance System с программным обеспечением Spine Guidance 5, включающим Copilot. Функция Copilot предлагает несколько режимов обратной связи для поддержки резекции кости и установки винтов, среди прочего. Ожидается, что это достижение улучшит ассортимент продукции компании и значительно расширит перспективы бизнеса.
- В июне 2024 года Zimmer Biomet заключила партнерское соглашение с RevelAi Health главным образом для продвижения своего клинического программного обеспечения на основе искусственного интеллекта для лечения таких заболеваний, как остеоартроз. Цель проекта — улучшить ортопедическую помощь путем партнерства с RevelAi для разработки подхода, основанного на принципах равенства и целостного подхода к оказанию медицинской помощи, ориентированной на ценность, с помощью интегрированных инструментов на основе искусственного интеллекта.
- В ноябре 2023 года OPIE Software объявила о партнерстве с Professional Orthopedic Products (P.O.P.). Это партнерство позволяет канадским медицинским учреждениям оптимизировать процесс заказа ортопедических изделий P.O.P. через портал OPIE Inventory and Purchasing. Пользователи могут получить доступ к цифровому каталогу P.O.P., выбрать специализированные продукты, разместить заказы и эффективно получать подтверждения через платформу OPIE.
- Report ID: 6619
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
