Обзор рынка медицинских композитных материалов:
Объем рынка медицинских композитных материалов в 2026 году превысил 1,63 млрд долларов США и, как ожидается, достигнет 4,38 млрд долларов США к концу 2036 года, увеличиваясь примерно на 10,4% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли медицинских композитных материалов оценивался в 1,8 млрд долларов США.
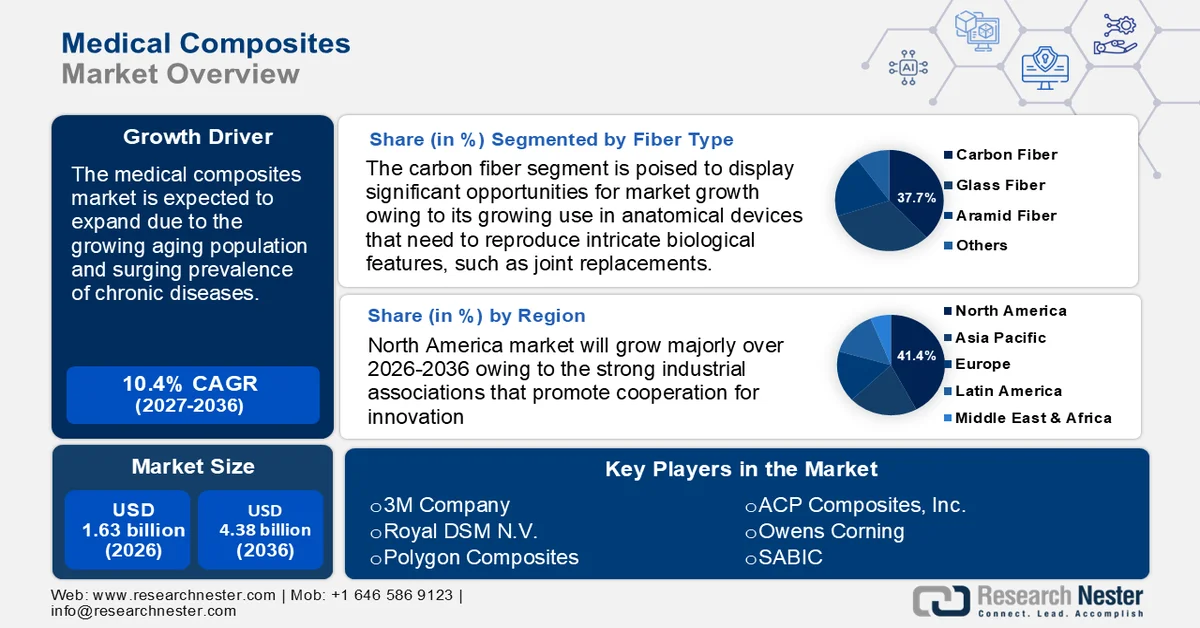
Ожидается, что мировой рынок медицинских композитных материалов будет расти благодаря увеличению численности пожилого населения и распространению хронических заболеваний. Согласно отчету Всемирной организации здравоохранения (ВОЗ), опубликованному в октябре 2024 года, доля населения в возрасте 60 лет и старше вырастет с 1 миллиарда в 2020 году до 1,4 миллиарда. Ожидается, что к 2050 году число людей в мире в возрасте 60 лет и старше увеличится до 2,1 миллиарда. В период с 2020 по 2050 год прогнозируется утроение численности людей в возрасте 80 лет и старше, до 426 миллионов человек.
Современные композитные материалы широко используются в ортопедических и протезных изделиях, включая бандажи, стельки, шины, спинальные корсеты и шлемы. К другим областям применения относятся имплантаты, оболочки для таблеток с замедленным высвобождением, хирургические сетки, медицинское оборудование, протезы коленного и тазобедренного суставов, а также катетерные трубки. Креативное применение углеродного волокна, стекловолокна и других композитных материалов позволило создать более прочные, долговечные и эффективные вспомогательные средства, значительно улучшающие качество жизни пользователей. Это развитие представляет собой шаг вперед к более индивидуализированным и гибким решениям в области здравоохранения, а также технологический прогресс.
Последние события указывают на значительное расширение производственных мощностей по выпуску современных композитных материалов в различных отраслях промышленности, включая потенциальное применение в медицинской сфере. В июле 2023 года компания Toray Advanced Composites, пионер в создании и производстве сложных термопластичных и термореактивных композитных материалов, объявила о расширении своих производственных мощностей в Морган-Хилле, штат Калифорния, США. Новое здание увеличит существующие площади кампуса на 74 000 квадратных футов (6 800 квадратных метров). Аналогичным образом, в марте 2024 года компания Jindal Advanced Materials в партнерстве с итальянской компанией MAE SpA инвестировала 324 миллиона долларов США в создание завода по производству углеродного волокна в Индии с годовой мощностью 3500 метрических тонн.
Ключ Медицинские композиты Сводка рыночной аналитики:
Региональные особенности:
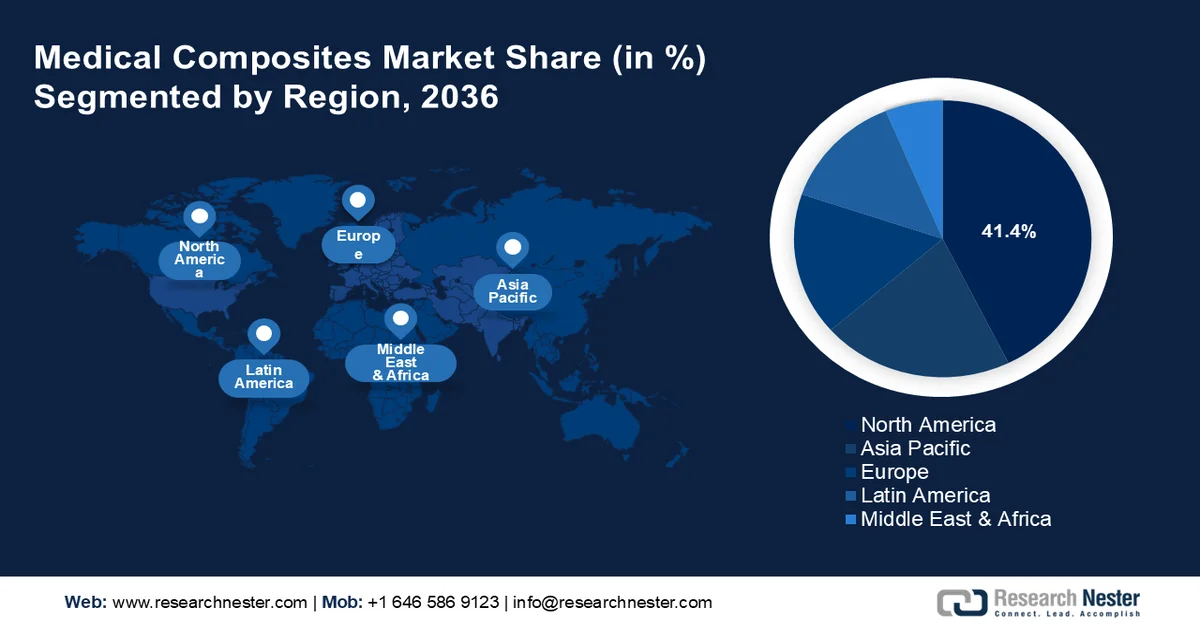
- Северная Америка доминирует на рынке медицинских композитных материалов с долей 41,4%, что обусловлено присутствием крупных компаний-производителей медицинских изделий и хорошо развитой инфраструктурой здравоохранения, обеспечивающей устойчивый рост до 2036 года.
- Рынок медицинских композитных материалов в Азиатско-Тихоокеанском регионе ожидает значительный рост к 2036 году, чему способствуют увеличение медицинского туризма и быстрое экономическое развитие.
Анализ сегмента:
- Прогнозируется значительный рост сегмента диагностической визуализации в период с 2027 по 2036 год, чему способствуют рентгенопрозрачность и использование легких композитных материалов.
- Ожидается, что к 2036 году сегмент углеродного волокна на рынке медицинских композитов займет 37,7% рынка благодаря своей прочности, биосовместимости и долговечности в медицинских приложениях.
Основные тенденции роста:
- Расширение применения в высокоточной хирургии и современных стоматологических реставрациях
- Последние достижения в применении медицинских композитов
Основные проблемы:
- Интенсивные процедуры клинической валидации и соответствия требованиям
- Высокая стоимость углеродного волокна
Ключевые игроки:3M Company, Royal DSM N.V., Polygon Composites, ACP Composites, Inc., Shanghai Cedar Composites Technology Co., Ltd., Owens Corning, SABIC, SGL Carbon SE, Zeus Industrial Products Inc., Toray Industries Inc.
Глобальный Медицинские композиты Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:1,63 млрд долларов США
- Размер рынка в 2027 году:1,8 млрд долларов США
- Прогнозируемый размер рынка:4,38 млрд долларов США к 2036 году
- Прогноз роста:10,4% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 41,4 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Япония, Китай, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Бразилия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка медицинских композитных материалов:
Факторы роста
Расширение применения в высокоточной хирургии и современных стоматологических реставрациях: растущий спрос на малоинвазивные хирургические методы оказывает положительное влияние на сектор медицинских композитов. По данным ONP Hospitals, в США ежегодно проводится более 4 800 000 лапароскопических операций, что составляет почти треть от примерно 15 миллионов лапароскопических операций, выполняемых во всем мире. Малоинвазивные процедуры предлагают множество преимуществ, включая ускоренное заживление, снижение числа осложнений и повышение комфорта пациента. Медицинские композиты особенно хорошо подходят для использования этих преимуществ. Легкий вес этих материалов делает их идеальными для разработки тонких и гибких инструментов, используемых в малоинвазивной хирургии.
- Кроме того, развитие композитных материалов значительно улучшило различные процессы, такие как остеоинтеграция зубных имплантатов, при которой имплантат интегрируется с челюстной костью, тем самым служа долгосрочной заменой зубов. Медицинские композиты применяются для изготовления зубных коронок, мостов, брекетов, виниров, композитных пломб и адгезивов для стоматологических конструкций. Сочетание прочности, эстетической привлекательности и биосовместимости в медицинских композитах меняет подход к стоматологической помощи, способствуя созданию более долговечных и эффективных стоматологических решений.
Последние достижения в применении медицинских композитных материалов: Композитные материалы легкие и гибкие, что приводит к развитию носимых медицинских устройств, таких как биосенсоры и системы доставки лекарств. Эти устройства предоставляют важные данные для пациентов и медицинских работников, позволяя осуществлять постоянный мониторинг состояния здоровья. Примерами являются реабилитационные экзоскелеты, фитнес-трекеры, браслеты для мониторинга здоровья и современные слуховые аппараты, которые способствуют росту сектора медицинских композитных материалов. Недавние исследования показывают, что поставки носимых браслетов увеличились на 0,2% и достигли 44,3 миллиона единиц по всему миру в 2024 году. При росте поставок на 6% в годовом исчислении, базовые часы оставались лидерами рынка, в основном благодаря Xiaomi и Huawei. Таким образом, растущие продажи носимых фитнес-трекеров способствуют росту рынка медицинских композитных материалов.
Кроме того, последние достижения в области коллагеновых композитов также способствуют росту рынка, особенно за счет антибактериальной функционализации и архитектурной обработки с помощью 3D-печати. Антибактериальные стратегии, такие как металлические наночастицы, биоактивные пептиды и фототермические агенты, помогают предотвратить инфекции в имплантатах и перевязочных материалах, улучшая результаты лечения пациентов. Между тем, 3D-печать позволяет создавать точные, настраиваемые и биоактивные каркасы для регенерации костной, хрящевой и мягкой ткани, повышая структурную целостность и интеграцию тканей. По мере роста спроса на инфекционно-стойкие, биосовместимые и индивидуальные медицинские композиты, рынок медицинских композитов наблюдает увеличение инвестиций в НИОКР, формируя будущее биомедицинской инженерии.
Проблемы
Интенсивные процедуры клинической валидации и соответствия стандартам: разработка медицинских композитных изделий предполагает дорогостоящие клинические испытания и длительные процедуры. Критический характер некоторых медицинских изделий накладывает на них строгие ограничения. Например, хотя имплантаты из углеродного волокна и полиэфиркетона (PEEK) используются уже 20 лет, FDA до сих пор не выпустило всеобъемлющих руководств по композитным имплантатам. Эти устройства должны быть биосовместимыми и соответствовать требованиям ISO к испытаниям на биосовместимость, поскольку они должны оставаться внутри человеческого тела. Поэтому расширение рынка медицинских композитов сдерживается обременительными правилами и длительными регуляторными процессами.
Высокая стоимость углеродного волокна: Для многих правительств, научно-исследовательских институтов и производителей углеродного волокна по всему миру поиск и разработка недорогих технологий для коммерческого производства недорогих композитов из углеродного волокна является первоочередной задачей. Необходимо интегрировать производственные процессы в новые медицинские композитные материалы и технологии для повышения стабильности продукции. Для снижения производственных затрат на изделия из углеродного волокна за счет технологических и технологических решений реализуются проекты по производству и разработке. Эти проекты также направлены на создание основы для полноценного использования углеродных изделий в медицинской технике.
Размер и прогноз рынка медицинских композитных материалов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
10,4% |
|
Базовый размер рынка (2026 год) |
1,63 миллиарда долларов США |
|
Прогнозируемый размер рынка (2036 год) |
4,38 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка медицинских композитных материалов:
Тип волокна (углеродное волокно, стекловолокно, арамидное волокно, другие)
По прогнозам, к концу 2036 года сегмент углеродного волокна займет на рынке медицинских композитных материалов более 37,7% рынка. Ожидается, что этот сегмент будет доминировать на рынке благодаря своим исключительным механическим свойствам. Углеродные волокна легкие, прочные, жесткие и термостойкие. Несмотря на свою легкость, они чрезвычайно долговечны, что делает их идеальными для применений, требующих гибкости и прочности. Эти характеристики позволяют создавать имплантаты и медицинское оборудование, которые менее подвержены поломкам или неисправностям под давлением.
Кроме того, композиты из углеродного волокна позволяют создавать сложные конструкции, максимально повышающие функциональность при одновременном уменьшении габаритов и размеров. Это чрезвычайно полезно для анатомических устройств, которым необходимо воспроизводить сложные биологические особенности, например, для протезов суставов. Более того, углеродные волокна биосовместимы и, в отличие от некоторых других материалов, не разрушаются со временем в организме. Кроме того, композиты из углеродного волокна устойчивы к коррозии, что крайне важно для любого материала, который вводится в биологические жидкости и ткани или контактирует с ними.
Применение (диагностическая визуализация, композитные имплантаты, стоматологические композиты)
Прогнозируется, что сегмент диагностической визуализации на рынке медицинских композитных материалов займет значительную долю в течение прогнозируемого периода. Этот сегмент растет, поскольку композиты играют важную роль в компьютерной томографии, магнитно-резонансной томографии, рентгеновской и ультразвуковой диагностике. В этой отрасли композитные материалы предпочтительны, поскольку они сочетают в себе прочность, универсальность конструкции и рентгенопрозрачность. Композиты позволяют производить массивные, точно сформированные компоненты для систем КТ и МРТ, которые не препятствуют и не ухудшают качество сканирования. Они могут вмещать сложные геометрические формы, необходимые для получения изображений высокого разрешения с различных ракурсов.
Кроме того, композитные материалы легкие, не подвержены коррозии и легко формуются в бесшовные массивные детали. Композиты используются вместо традиционных более тяжелых металлов в компонентах рентгеновского оборудования, таких как трубки, рамы, корпуса и детали, расположенные рядом с пациентом. Их рентгенопрозрачность не создает нежелательных артефактов и не препятствует получению изображений. Кроме того, более легкие композитные корпуса улучшают эргономику и мобильность. Композиты используются для создания прочных датчиков и насадок для ультразвуковых аппаратов, которые эффективно передают высокочастотные звуковые волны. Они используют распространение ультразвуковой энергии для диагностики без искажения или затухания сигнала.
Наш углубленный анализ мирового рынка медицинских композитных материалов включает следующие сегменты:
Тип |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка медицинских композитных материалов:
Статистика рынка Северной Америки
Ожидается, что к 2036 году рынок медицинских композитных материалов в Северной Америке займет более 41,4% выручки. Потребность региона в инновационных композитных материалах подпитывается наличием крупных компаний по производству медицинских изделий, таких как Vermont Composites, Inc., и хорошо развитой инфраструктурой здравоохранения. Еще одним преимуществом для производителей региона являются сильные отраслевые ассоциации, способствующие сотрудничеству в области инноваций. Строгие правила утверждения продукции также устанавливают стандарты качества и побуждают производителей постоянно совершенствовать свои материалы. Высокий уровень интеграции в региональной цепочке поставок медицинских изделий упрощает получение компонентов и сырья.
Рынок медицинских композитных материалов в США расширяется благодаря старению населения, росту распространенности хронических заболеваний и расширению применения малоинвазивных хирургических вмешательств, что привело к резкому увеличению спроса на легкие, прочные и биосовместимые композиты. По данным Министерства здравоохранения и социальных служб США, около 129 миллионов граждан США страдают как минимум от одного серьезного хронического заболевания. Хронические заболевания, которые можно предотвратить и лечить, составляют пять из десяти основных причин смерти в стране или тесно с ними связаны. Число жителей, страдающих от многочисленных хронических заболеваний, растет; 42% имеют два или более заболеваний, а 12% — не менее пяти. Примерно 90% из 4,1 триллиона долларов США, ежегодно выделяемых на здравоохранение, идет на лечение и ведение психических расстройств и хронических заболеваний.
Кроме того, достижения в области 3D-печати, нанотехнологий и антибактериальной функционализации еще больше повысили эффективность медицинских композитов в таких областях, как ортопедия, протезирование и регенеративная медицина. Помимо этого, значительные инвестиции в НИОКР, получение разрешений регулирующих органов и сотрудничество между производителями медицинских изделий и компаниями, занимающимися материаловедением, ускоряют инновации.
Рынок медицинских композитных материалов в Канаде расширяется в результате возросшего интереса к эстетике в стоматологии, плохой гигиены полости рта и растущей распространенности потери зубов, вызванной старением. Статистическое управление Канады сообщило, что в 2024 году 4% людей старше 18 лет заявили, что потеряли все свои естественные зубы. Наибольшее число случаев потери зубов приходится на пожилых людей: 11% людей в возрасте 60 лет и старше сообщили о потере всех своих естественных зубов, по сравнению с 1% взрослых в возрасте от 18 до 59 лет. Кроме того, ожидается, что цифровая стоматология, включающая 3D-визуализацию и процедуры с использованием искусственного интеллекта, произведет революцию в этой области за счет повышения точности и сокращения периодов восстановления. Предполагается, что широкий круг людей сможет получить доступ к имплантатам благодаря тенденции к менее инвазивным процедурам и доступности более доступных по цене решений. Более того, растущее использование имплантатов для полной реабилитации полости рта ускорит спрос на медицинские композитные материалы в стране.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок медицинских композитных материалов в Азиатско-Тихоокеанском регионе будет расти значительными темпами в течение прогнозируемого периода. К основным макроэкономическим факторам, поддерживающим сектор здравоохранения региона, относятся рост медицинского туризма, быстрое экономическое развитие и рост располагаемых доходов. Расширение возможностей здравоохранения и повышение доступности медицинских услуг наблюдаются в таких странах, как Китай, Индия, Япония и Южная Корея. В результате возрастает потребность в медицинских изделиях и, следовательно, в медицинских композитных материалах. Кроме того, дешевая рабочая сила и ресурсы региона представляют собой привлекательное предложение для международных производителей медицинских изделий, стремящихся передать производство на аутсорсинг. Вследствие этого многие мировые производители медицинских композитных материалов создали производственные мощности для удовлетворения растущего спроса в регионе.
Кроме того, в Китае рост рынка медицинских композитных материалов в основном обусловлен расширением сектора здравоохранения и растущим внедрением передовых медицинских технологий. Уделяя особое внимание улучшению инфраструктуры здравоохранения в стране, а также правительственным инициативам по модернизации производства медицинского оборудования, рынок дополнительно стимулируется. ВОЗ сообщила, что план до 2030 года, разработанный более чем 20 ведомствами, определяет концепцию значительно расширенного сектора здравоохранения, который будет поддерживать экономику страны. Это позволит существенно повысить стандарты и качество медицинского обслуживания по всей стране за счет использования китайских медицинских исследований и технологических инноваций, которые являются одними из лучших в мире.
Аналогичным образом, в Индии быстрое расширение индустрии медицинских изделий, наряду с правительственными инициативами по развитию местного производства, способствовало внедрению медицинских композитных материалов. Фонд развития индийских брендов (IBEF) объявил, что, по прогнозам, объем рынка медицинских изделий в Индии в 2023 году составит 15,35 млрд долларов США и будет расти со среднегодовым темпом роста (CAGR) в 5,35%, достигнув 20,51 млрд долларов США к 2029 году. По оценкам, Индия занимает 1,65% мирового рынка медицинских изделий. Кроме того, растущая осведомленность о высококачественных, легких материалах в здравоохранении побуждает больницы и исследовательские учреждения внедрять медицинские композитные материалы для улучшения результатов лечения пациентов.
Ключевые игроки рынка медицинских композитных материалов:
- Компания 3M
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Royal DSM NV
- Полигональные композиты
- ACP Composites, Inc.
- Shanghai Cedar Composites Technology Co., Ltd.
- Оуэнс Корнинг
- САБИК
- SGL Carbon SE
- Zeus Industrial Products Inc.
- Toray Industries Inc.
Рынок медицинских композитных материалов отличается высокой конкуренцией, и за долю рынка борются несколько ведущих игроков. Такие компании, как Owens Corning, 3M, Royal DSM и другие, лидируют на рынке, используя свои обширные портфели продукции, мощные научно-исследовательские возможности и развитые дистрибьюторские сети. Эти компании расширяют свое присутствие на рынке медицинских композитных материалов посредством стратегических партнерств, приобретений и инвестиций в новые технологии. На рынке наблюдается жесткая конкуренция в области инноваций в продукции, ценообразования и обслуживания клиентов, при этом компании сосредотачиваются на экономически эффективных и индивидуальных решениях из композитных материалов для различных медицинских применений.
Последние события
-
В феврале 2024 года компания Toray Advanced Composites, ведущий разработчик и производитель инновационных композитных материалов, объявила о внедрении программы оценки жизненного цикла (LCA) для своих термопластичных композитных материалов Toray Cetex. Этот стратегический шаг демонстрирует приверженность компании экологической ответственности, поскольку она стремится оценить и смягчить воздействие своей производственной деятельности на окружающую среду.
В июне 2022 года компании Owens Corning и Pultron Composites объявили о создании совместного предприятия по разработке ведущей в отрасли арматуры из стекловолокна. Это соглашение подтверждает приверженность компаний... стремление предлагать более экологичные решения и высокоэффективные армирующие материалы для бетона.
- Report ID: 7157
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
