Обзор рынка имплантируемых медицинских устройств:
Объем рынка имплантируемых медицинских устройств в 2026 году оценивался в 111,35 млрд долларов США и, согласно прогнозам, достигнет 214,98 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 6,8% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли имплантируемых медицинских устройств оценивался в 118,92 млрд долларов США.
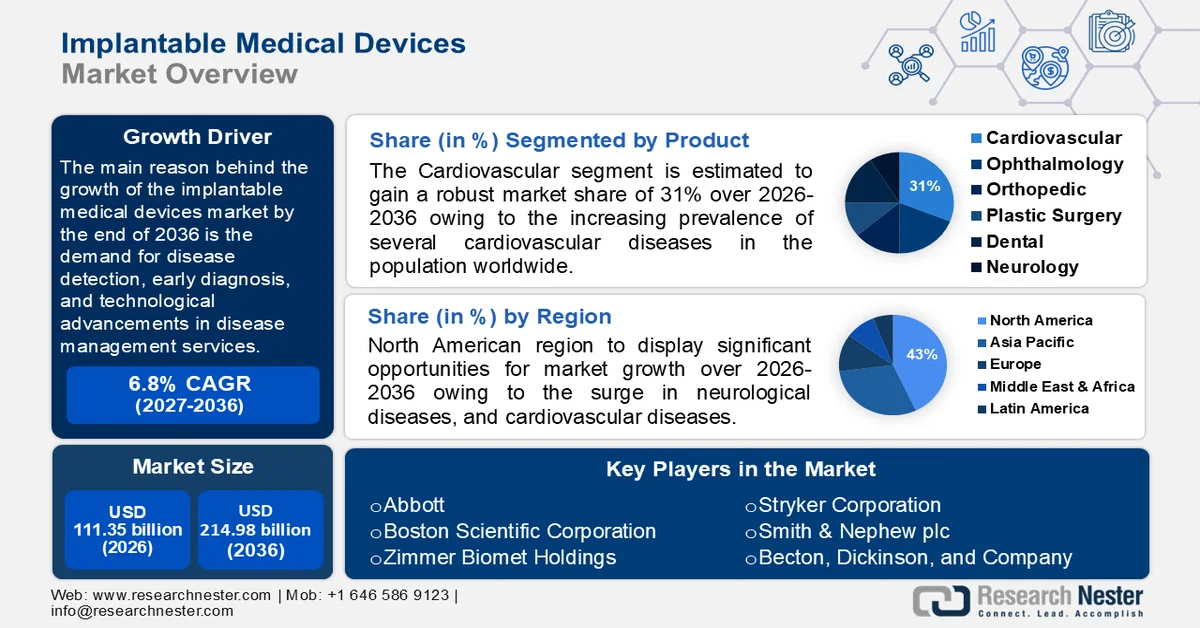
Ожидается, что этот рост будет обусловлен прогнозируемым спросом на выявление заболеваний, раннюю диагностику и технологические достижения в сфере лечения и профилактики заболеваний, которые могут не только помочь в лечении, но и предотвратить любые осложнения. По данным Американского онкологического общества, в 2022 году было диагностировано более 20 миллионов новых случаев рака, и около 9,7 миллионов человек во всем мире умерли от этого заболевания.
Ключ Имплантируемые медицинские устройства Сводка рыночной аналитики:
Региональные показатели:
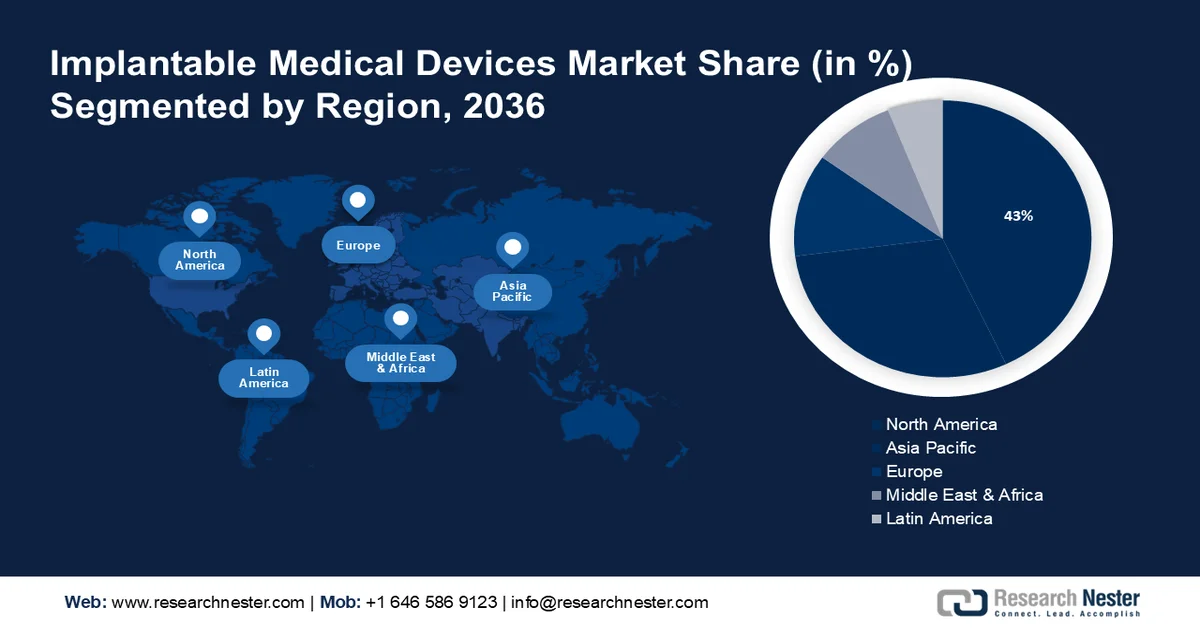
- Рынок имплантируемых медицинских устройств в Северной Америке к 2036 году займет более 43% рынка, чему способствуют рост числа неврологических и сердечно-сосудистых заболеваний, а также старение населения.
- Рынок Азиатско-Тихоокеанского региона к 2036 году займет второе место по доле рынка, что объясняется ростом числа травм спинного мозга и спросом на более совершенные медицинские устройства.
Анализ сегмента:
- Ожидается, что к 2036 году доля сегмента кардиоваскулярных имплантируемых медицинских устройств достигнет 31%, что обусловлено растущей распространенностью сердечно-сосудистых заболеваний во всем мире.
- Прогнозируется, что сегмент активных устройств на рынке имплантируемых медицинских устройств продемонстрирует прибыльный рост до 2036 года, что объясняется растущим использованием таких устройств, как дефибрилляторы, кардиостимуляторы и инфузионные насосы.
Ключевые тенденции роста:
- Растущий дефицит доноров
- Растущий технологический прогресс в здравоохранении
Основные проблемы:
- Растущий дефицит доноров
- Растущий технологический прогресс в здравоохранении
Ключевые игроки:Abbott, Boston Scientific Corporation, Zimmer Biomet Holdings, Stryker Corporation, Smith & Nephew plc, Becton, Dickinson and Company, LivaNova, Edwards Lifesciences, Globus Medical, Inc.
Глобальный Имплантируемые медицинские устройства Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:111,35 млрд долларов США
- Размер рынка в 2027 году:118,92 млрд долларов США
- Прогнозируемый размер рынка:214,98 млрд долларов США к 2036 году
- Прогноз роста:6,8% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (43% к 2036 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны: США, Германия, Япония, Китай, Франция
- Развивающиеся страны: Китай, Индия, Бразилия, Мексика, Южная Корея
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка имплантируемых медицинских устройств:
Факторы роста
Растущий дефицит доноров — с ростом численности населения планеты и развитием экономики значительно увеличивается спрос на доноров органов. По данным Министерства здравоохранения, число доноров в 2022 году превысило 6916 в 2014 году и составило всего 16 041 человек. В связи с этим востребованы инновационные варианты, такие как имплантируемые медицинские устройства.
- Развитие технологий в здравоохранении — В связи с резким ростом инноваций в здравоохранении и фармацевтической отрасли, обусловленным все более широким распространением искусственного интеллекта (ИИ) и спросом на более точную, быструю и традиционную диагностику, спрос на имплантируемые медицинские устройства, такие как миниатюрная электроника, биосовместимые материалы, беспроводные протоколы связи, передовые сенсорные технологии и многое другое, значительно возрастет.
Кроме того, при раке молочной железы искусственный интеллект позволяет более чем в 30 раз быстрее и со 100% точностью анализировать маммограммы, что снижает необходимость в биопсии. - Рост числа хронических заболеваний — По оценкам, число хронических заболеваний будет расти, поскольку примерно каждый третий взрослый в мире страдает от нескольких хронических заболеваний. По данным Национальных институтов здравоохранения, число смертей, вызванных хроническими заболеваниями, во всем мире увеличилось примерно на 7% — с 67% в 2010 году до 74% в 2019 году.
Проблемы
Нехватка квалифицированных операторов кранов – В сфере аренды оборудования наблюдается нехватка опытных операторов кранов , из-за чего многие компании, занимающиеся арендой, получают отказы. Многие поставщики имплантируемых медицинских устройств начали программы обучения для повышения квалификации своих сотрудников, но для достижения значительных результатов потребуется значительное время.
- Что касается имплантируемых медицинских устройств, то они часто рассматриваются как медицинские изделия, поскольку подлежат строгим нормативным требованиям и одобрению, прежде чем их можно будет использовать и внедрять в больницах, клиниках и ряде других медицинских учреждений. Это включает в себя длительный процесс оценки и утверждения со стороны вышестоящих органов, который может занять много времени, потребовать высоких затрат и препятствовать внедрению и расширению рынка имплантируемых медицинских устройств.
Размер и прогноз рынка имплантируемых медицинских устройств:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,8% |
|
Базовый размер рынка (2026 год) |
111,35 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
214,98 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка имплантируемых медицинских устройств:
Анализ продуктовых сегментов
Ожидается, что к концу 2036 года сегмент сердечно-сосудистых имплантируемых медицинских устройств займет более 31% рынка, что обусловлено растущей распространенностью ряда сердечно-сосудистых заболеваний среди населения во всем мире. Согласно отчету Всемирной организации здравоохранения за 2021 год, в 2019 году от сердечно-сосудистых заболеваний умерло более 17,9 миллионов человек; эти данные составляют около 32% от общего числа смертей в мире.
Кроме того, наблюдается рост технологического прогресса; увеличение инвестиций в сочетании с ростом численности пожилого населения поможет сегменту сердечно-сосудистых заболеваний занять доминирующее положение на расширяющемся рынке имплантируемых медицинских устройств. Рост таких технологических достижений увеличил долю выручки, одновременно улучшив характеристики безопасности, что делает их более привлекательным вариантом для потребителей.
Анализ сегментов материалов
По прогнозам, сегмент нержавеющей стали займет значительную долю рынка имплантируемых медицинских устройств благодаря высокой прочности, упругости и стабильности материала, что делает его одним из наиболее часто используемых материалов для имплантируемых медицинских устройств. Нержавеющая сталь — очень прочный материал, обладающий высокой прочностью и способностью выдерживать давление, что делает его идеальным для использования в организме человека.
Согласно отчету, нержавеющая сталь 304 во всем мире считается наиболее подходящим материалом для производства медицинских изделий. Кроме того, нержавеющая сталь обладает высокой коррозионной и окислительной стойкостью, что является решающим фактором для обеспечения долгосрочной стабильности и надежности имплантируемых медицинских устройств.
Характер анализа сегментов устройств
По прогнозам, сегмент активных имплантируемых медицинских устройств продемонстрирует прибыльный среднегодовой темп роста до 2036 года. Причиной этого роста является увеличение количества таких устройств, как дефибрилляторы, системы вспомогательного кровообращения, инфузионные насосы, кардиостимуляторы и многие другие.
Согласно отчету Национальных институтов здравоохранения за 2021 год, с 2012 по 2018 год наблюдался рост осведомленности населения о том, как использовать автоматические внешние дефибрилляторы (АВД), с 4,7% до 20,8%.
Наш углубленный анализ рынка имплантируемых медицинских устройств включает следующие сегменты:
Продукт |
|
Тип |
|
Природа устройства |
|
Материал |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка имплантируемых медицинских устройств:
Анализ североамериканского рынка
По прогнозам, к 2036 году на североамериканский рынок будет приходиться наибольшая доля выручки в размере 43%. Значительный рост в регионе, как ожидается, будет обусловлен увеличением числа неврологических заболеваний, неврологических устройств и сердечно-сосудистых заболеваний, а также ростом численности пожилого населения в этом регионе. По данным Всемирной организации здравоохранения, в 2021 году более 3 миллиардов человек во всем мире страдали от неврологических заболеваний.
По данным Центров по контролю и профилактике заболеваний, прогнозировалось, что в 2021 году в Соединенных Штатах от сердечно-сосудистых заболеваний умерло более 695 000 человек, что составляет примерно каждую пятую смерть.
Согласно отчету Национальных институтов здравоохранения, основанному на результатах Национального исследования здоровья населения Канады, более 10% канадцев страдают неврологическими расстройствами.
Анализ рынка Азиатско-Тихоокеанского региона
Азиатско-Тихоокеанский регион также окажет огромное влияние на стоимость рынка имплантируемых медицинских устройств в течение прогнозируемого периода и займет второе место из-за роста числа случаев травм спинного мозга. По данным Всемирной организации здравоохранения, около 15 миллионов человек страдают от травм спинного мозга.
Ожидается, что растущий спрос на более совершенные медицинские приборы в этом регионе будет только увеличиваться. Согласно отчету, прогнозируется, что в 2024 году объем рынка медицинских приборов в Китае составит около 36 миллиардов долларов США.
Наблюдается рост расходов на здравоохранение, что приведет к увеличению доли рынка имплантируемых медицинских устройств. По данным Организации экономического сотрудничества и развития (ОЭСР), расходы на здравоохранение в Японии выросли примерно на 5,8% ВВП страны .
Участники рынка имплантируемых медицинских устройств:
- Джонсон и Джонсон
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Эбботт
- Бостонская научная корпорация
- Zimmer Biomet Holdings
- Корпорация Страйкер
- Smith & Nephew plc
- Бектон, Дикинсон и компания
- ЛиваНова
- Edwards Lifesciences
- Globus Medical, Inc
По прогнозам, на рынке имплантируемых медицинских устройств пять ведущих компаний будут занимать около 20% рынка. Большинство из этих компаний постоянно сотрудничают, расширяются, заключают соглашения и создают совместные предприятия для увеличения своей доли выручки и, как ожидается, станут ключевыми игроками на этом рынке.
Последние события
- Компания Johnson & Johnson Medical Devices Companies объявила о сотрудничестве с Microsoft для расширения своей компании и создания импульса для развития экосистемы цифровой хирургии.
- Компания Abbott объявила о том, что Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило расширение показаний для системы CardioMEMS HF компании для поддержки лечения нескольких пациентов, страдающих сердечной недостаточностью.
- Report ID: 6094
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
