Обзор рынка быстрорежущей стали:
Объем рынка быстрорежущей стали в 2026 году оценивался в 4,11 млрд долларов США и, согласно прогнозам, достигнет 7,36 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 6,0% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли быстрорежущей стали оценивался в 4,36 млрд долларов США.
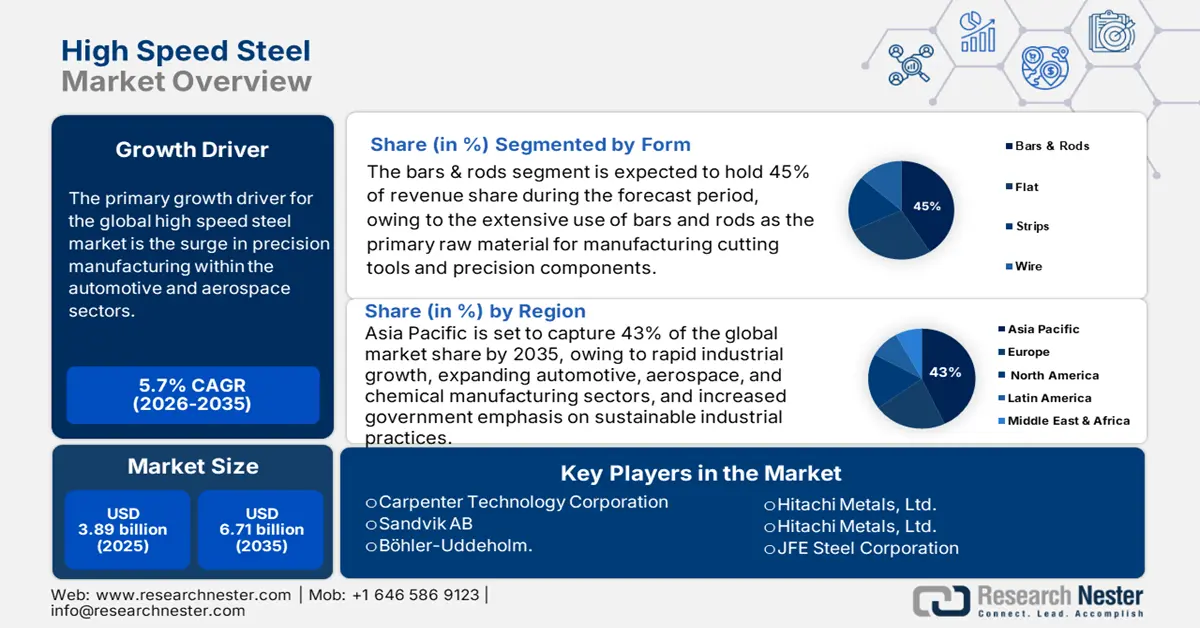
Основной движущей силой роста рынка быстрорежущей стали является растущий спрос на высокоточное производство в автомобильной и авиационной отраслях. Государственные данные свидетельствуют о масштабных государственных расходах на современное производственное оборудование и инфраструктуру. Например, производство нерафинированной стали выросло со 109,137 млн тонн (МТ) в 2019-2020 годах до 144,299 МТ в 2023-2024 годах. Производство нерафинированной стали в 2023-2024 годах показало рост на 13,4% по сравнению со 127,197 МТ в 2022-2023 годах. Внутренние мощности по производству нерафинированной стали выросли со 142,299 МТ в год в 2019-2020 годах до 179,515 МТ в год в 2023-2024 годах. Общий объем производства готовой стали в 2023-2024 годах составил 139,153 МТ, что на 13,0% больше, чем годом ранее. Потребление готовой стали составило 136,291 млн тонн, что на 13,7% больше, чем в аналогичном году предыдущего года, и, таким образом, это соответствует росту спроса на высокопрочную сталь. Эти государственные расходы в государственном секторе и модернизация производственного сектора, особенно в крупных автомобильных и аэрокосмических кластерах, способствуют увеличению мирового рынка высокопрочной стали.
Согласно торговой статистике правительства США, в 2023 году страна в основном импортировала быстрорежущую сталь из Китая, за которым следовали Бразилия, Австрия и Швеция. В результате ведущие операторы металлургических заводов постепенно наращивали мощности. Предполагаемый рост мировых мощностей по производству стали на 6,7% (165 миллионов метрических тонн) в период с 2025 по 2027 год, если он будет реализован, может смягчить проблему глобального избытка мощностей. Ожидается, что на азиатские экономики придется 58% новых мощностей, при этом заметный рост придется на Китай и Индию. Около 16% от общего объема мощностей, которые, как ожидается, будут введены в эксплуатацию с 2025 года, будут представлять собой трансграничные инвестиции, при этом Китай будет играть ведущую роль в этих инициативах.
Ключ Быстрорежущая сталь Сводка рыночной аналитики:
Региональный анализ:
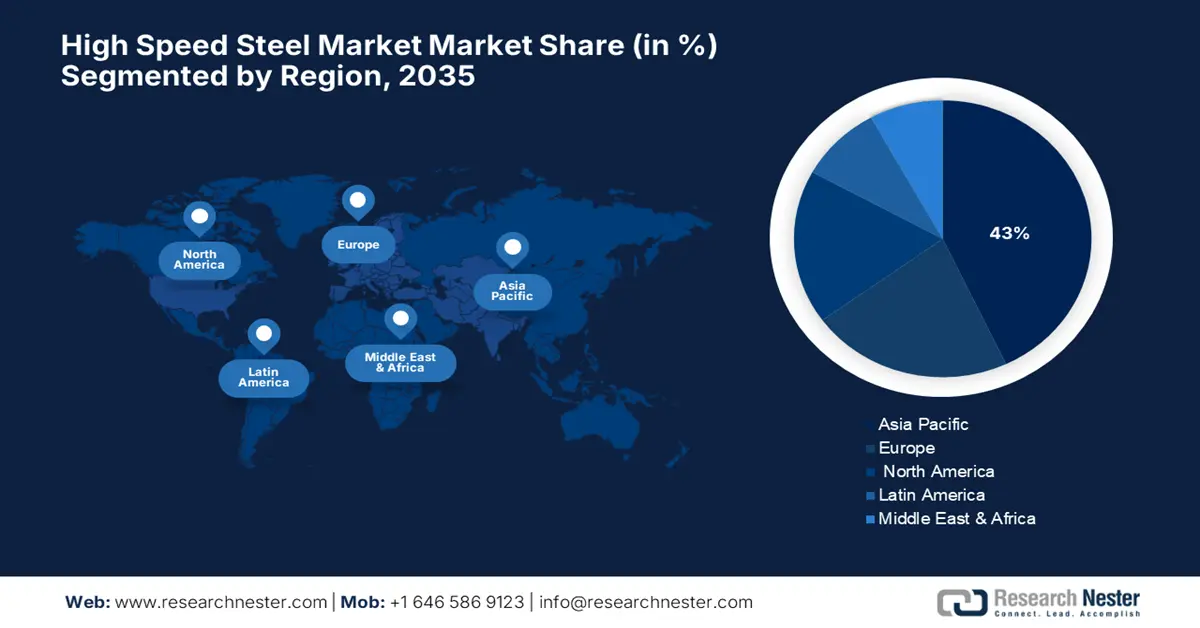
- По прогнозам, к 2036 году на рынок быстрорежущей стали в Азиатско-Тихоокеанском регионе будет приходиться около 43% от общего объема выручки, чему способствуют быстрая индустриализация, расширение автомобильного и аэрокосмического секторов, а также значительные инвестиции в экологически чистые производственные технологии.
- Ожидается, что к 2036 году Европа займет почти 22% рынка благодаря строгим экологическим нормам и растущему внедрению экологически устойчивых решений в области промышленного инструментария.
Анализ сегментов:
- Ожидается, что к 2036 году сегмент прутков и стержней займет почти 45% рынка быстрорежущей стали, чему способствует их широкое использование в качестве сырья в массовом производстве прецизионных компонентов и режущих инструментов.
- Прогнозируется, что к 2036 году сегмент автомобильной и аэрокосмической промышленности займет 42% выручки, чему способствуют растущие объемы производства и потребность в высокоэффективных инструментальных материалах для прецизионной обработки деталей двигателей и трансмиссий.
Основные тенденции роста:
- Растущий спрос в автомобилестроении
- Рост аэрокосмической и оборонной промышленности
Основные проблемы:
- Волатильность цен на сырье
- Соблюдение экологических норм
Ключевые игроки:Carpenter Technology Corporation, Sandvik AB, Böhler-Uddeholm (voestalpine), Hitachi Metals, Ltd., JFE Steel Corporation, Sumitomo Electric Industries, AK Steel Holding (сейчас Cleveland-Cliffs), Universal Stainless & Alloy Products, Outokumpu Oyj, BGH Edelstahlwerke GmbH, POSCO, Tata Steel Limited, JSW Steel Limited, Malaysia Steel Works (KL) Bhd.
Глобальный Быстрорежущая сталь Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:4,11 млрд долларов США
- Размер рынка в 2027 году:4,36 млрд долларов США
- Прогнозируемый размер рынка:7,36 млрд долларов США к 2036 году
- Прогноз роста:6,0% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 43 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, США, Япония, Германия, Индия.
- Развивающиеся страны: Южная Корея, Индонезия, Вьетнам, Мексика, Бразилия.
Last updated on : 31 August, 2026
Рынок быстрорежущей стали: факторы роста и проблемы
Факторы роста
- Растущий спрос в автомобилестроении: Благодаря уникальной твердости, износостойкости и сохранению эксплуатационных характеристик при высоких температурах, автомобильный сектор играет важную роль в потреблении быстрорежущей стали (БРС). Первыми БРС, получившими широкое распространение в автомобильной промышленности, были высокопрочные низколегированные стали. Эти стали обладают высокой прочностью на растяжение до 800 МПа. Они разработаны для обеспечения определенных механических свойств, а не для определенного химического состава. С расширением рынка быстрорежущей стали для электромобилей и гибридных автомобилей производители оригинального оборудования (OEM) и поставщики все больше зависят от решений для резки на основе быстрорежущей стали, поскольку автопроизводители стремятся повысить эффективность и сократить время простоя. Это вынуждает производителей оригинального оборудования и поставщиков автомобильной промышленности продолжать инвестировать в применение БРС.
- Рост аэрокосмической и оборонной промышленности: Точная механическая обработка имеет ключевое значение для производства компонентов двигателей, имеющих решающее значение в авиации, а также шасси и конструкционных элементов. В аэрокосмическом и оборонном секторах операции резки часто связаны с высокими нагрузками, что делает быстрорежущую сталь (HSS) все более важным материалом. По мере роста глобальных перевозок, развития экономических процессов и расширения оборонных бюджетов спрос на точность и долговечность в механической обработке усиливается. Быстрорежущая сталь выделяется своей устойчивостью к экстремальным условиям, поддерживая рост отрасли и технологический прогресс. Ее роль становится центральной для соответствия строгим стандартам производительности, требуемым в современном производстве. Инвестируя средства в компоненты следующего поколения, производители самолетов вышли на рынок передовых инструментальных решений.
- Изменения в законодательстве стимулируют модернизацию оборудования для повышения его долговечности: обновленные нормативные требования ужесточили сертификацию и отчетность по опасным веществам. В настоящее время предприятия занимаются перепроектированием и модернизацией существующих линий механической обработки. В феврале 2024 года правительство запустило ряд инициатив в сталелитейной промышленности для поощрения самообеспечения. В рамках федерального бюджета на 2023-2024 годы правительство выделило Министерству стали 70,15 крор рупий (8,6 млн долларов США). В результате эти инициативы, в сочетании с растущим спросом на коррозионностойкий, долговечный инструмент из быстрорежущей стали, обуславливают необходимость в решениях, которые надежно работают во все более сложных условиях. Производители ищут инструменты, которые не только выдерживают экстремальные условия, но и соответствуют нормативным требованиям и обеспечивают операционную эффективность. Этот сдвиг подчеркивает стратегическую важность передовой быстрорежущей стали в высокопроизводительных отраслях.
1. Развивающаяся торговля на рынке быстрорежущей стали
Прутки и стержни из быстрорежущей стали (HSS) — это полуфабрикаты, широко используемые при изготовлении режущих инструментов, таких как сверла, метчики, фрезы и пильные полотна. Прутки и стержни из быстрорежущей стали обладают превосходной твердостью, износостойкостью и термостойкостью, поэтому они являются основным материалом для прецизионной обработки и высокопроизводительных промышленных применений.
Ведущие экспортеры прутков и стержней из быстрорежущей стали на рынке в 2023 году
Экспортер | Объем торговли (тысячи долларов США) | Количество (кг) |
Евросоюз | 182,126.67 | 9 602 550 |
Австрия | 131,285.91 | 8 079 080 |
Франция | 116,309.89 | 6 238 090 |
Швеция | 85,728.95 | 3 966 860 |
Китай | 82,455.10 | 8 633 670 |
Германия | 56,857.12 | 10 018 800 |
Япония | 47 917,03 | 3 060 710 |
Соединенные Штаты | 23,792.48 | 3 303 340 |
Бразилия | 19,723.58 | 1 407 420 |
Испания | 18 627,83 | 5 180 790 |
Источник: WITS
Проблемы
- Волатильность цен на сырье : Волатильность цен на основные сырьевые материалы, такие как вольфрам, молибден и кобальт, вносит волатильность в производственные затраты. Волатильность приводит к резкому увеличению производственных издержек, что затрудняет для производителей обеспечение стабильных цен. Таким образом, производители, скорее всего, будут откладывать инвестиции или перекладывать издержки на потребителей, ограничивая рост рынка и препятствуя внедрению передовых продуктов из высокопрочной стали.
- Соблюдение экологических норм: Принудительное регулирование сточных вод и утилизации отходов производства требует дорогостоящей модернизации производства. Контроль со стороны таких учреждений, как EPA и ECHA, увеличивает капитальные и операционные расходы. Соблюдение норм недоступно для большинства мелких производителей, что снижает конкурентоспособность в отрасли и, что еще важнее, сокращает базу поставщиков, тем самым подавляя инновации и поставки в отрасли высокопрочных шлаков.
Размер и прогноз рынка быстрорежущей стали:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6% |
|
Базовый размер рынка (2026 год) |
4,11 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
7,36 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка быстрорежущей стали:
Анализ сегментов формы
Ожидается, что к 2036 году прутки и стержни займут наибольшую долю рынка быстрорежущей стали, составив почти 45%. Это обусловлено огромным ростом использования прутков и стержней в качестве сырья для массового производства прецизионных компонентов и режущих инструментов. Геологическая служба США сообщает, что весь объем стальной продукции, используемой в промышленной обработке, приходится на высокотехнологичные производственные отрасли. Прутки и стержни легко поддаются обработке, позволяя создавать сложные геометрические формы инструментов, необходимых в автомобильной и аэрокосмической промышленности. Статистика Министерства торговли США показывает, что импорт стальных прутков для инструментального производства вырос, и спрос на высококачественный исходный материал постоянно растет.
Анализ сегментов конечного использования
Автомобильная и аэрокосмическая отрасли являются крупнейшими сегментами, на долю которых, по прогнозам, к 2036 году придется 42% выручки. Рост этой отрасли обусловлен увеличением объемов производства в автомобильной и аэрокосмической промышленности, где для изготовления критически важных компонентов и прецизионной обработки деталей двигателей и трансмиссий требуются высокоэффективные инструментальные материалы, а также легкие сплавы. Инструменты из быстрорежущей стали позволяют эффективно обрабатывать детали на высоких скоростях и температурах без простоев и дополнительных затрат. Жесткие экологические нормы в отношении выбросов автомобильных выхлопных газов вынуждают производителей использовать легкие сплавы, для обработки которых требуется передовой инструмент из быстрорежущей стали.
Анализ сегментов приложений
Режущие инструменты — крупнейший сегмент рынка, который, по прогнозам, к 2036 году займет 35% выручки. Они широко применяются в производстве сверл, метчиков, концевых фрез и разверток. Большое количество режущих инструментов из быстрорежущей стали (HSS) используется в автомобильной, аэрокосмической и машиностроительной отраслях, где предъявляются очень строгие требования к долговечности и точности. Инструменты из HSS обладают такими свойствами (например, твердостью, износостойкостью и прочностью при высоких температурах), которые трудно превзойти в других инструментах.
Наш углубленный анализ мирового рынка быстрорежущей стали включает следующие сегменты:
| Сегмент | Подсегменты |
Тип продукта |
|
Приложение |
|
Конечное использование |
|
Форма |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок быстрорежущей стали — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году рынок быстрорежущей стали в Азиатско-Тихоокеанском регионе займет почти 43% от общего объема выручки. Рост промышленного развития, автомобильной, аэрокосмической и перерабатывающей промышленности, а также акцент правительства на экологически чистые промышленные процессы являются движущими силами этой огромной доли. Страны Азиатско-Тихоокеанского региона активно инвестируют в технологии производства нового поколения и решения в области экологического регулирования, что стимулирует впечатляющий рост в области применения высокопроизводительного инструмента из быстрорежущей стали. Расширение отраслей, требующих высокопрочного коррозионностойкого оборудования, также способствует росту спроса.
Индийский рынок быстрорежущей стали переживает рост индустриализации и внедрение экологически чистых нормативных актов, способствующих устойчивому производству. Министерство науки и технологий (DST) и соответствующие министерства в последнее время ежегодно увеличивают выделение средств на экологически чистые технологические процессы. Федерация индийских торгово-промышленных палат (FICCI) отмечает, что количество компаний, перешедших на экологически чистые технологические процессы, стимулирует спрос на эффективные государственные программы, такие как «Сделано в Индии», и государственные субсидии, способствующие переходу к более совершенным решениям в области обработки материалов в этих секторах, что делает Индию быстрорастущим рынком.
Производство, торговля и потребление готовой стали (легированной и нелегированной) в Индии.
Год | Производство (тонн) | Импорт (MT) | Экспорт (тонн) | Потребление (тонн) |
2020-21 | 96.204 | 4.752 | 10.784 | 94.891 |
2021-22 | 113.597 | 4.669 | 13.494 | 105.752 |
2022-23 | 123.196 | 6.022 | 6.716 | 119.893 |
2023-24 | 139.153 | 8.320 | 7.487 | 136.291 |
Источник: steel.gov
Анализ европейского рынка
Ожидается, что к 2036 году Европа займет почти 22% рынка быстрорежущей стали, чему будут способствовать развитые индустриальные экономики Германии, Франции и других стран. Европейское агентство по окружающей среде (ЕЭЗ) также ввело строгие ограничения на выбросы от промышленного производства, что требует применения сложных инструментальных решений, таких как быстрорежущая сталь, для поддержания производительности и минимизации воздействия на окружающую среду. Инвестиции в устойчивые промышленные процессы и «зеленые» технологии ежегодно растут более чем на 13% благодаря тому, что европейские предприятия используют изделия из быстрорежущей стали, устойчивые к коррозии и износу, что позволяет соответствовать техническим требованиям и повышать производительность.
В Германии политика по внедрению экологически чистых технологий в промышленных секторах была приоритетной задачей для Федерального министерства окружающей среды, охраны природы, ядерной безопасности и защиты прав потребителей (BMUV), которое в 2023 году выделило более миллиарда евро на продвижение более экологичных производственных технологий. Другие немецкие производственные компании все чаще применяют сложные инструменты из быстрорежущей стали в процессах механической обработки и на сборочных линиях как для обеспечения высоких эксплуатационных характеристик, так и для строгой защиты окружающей среды, что еще больше укрепляет доминирующее положение быстрорежущей стали на внутреннем рынке Германии.
Анализ рынка Северной Америки
По прогнозам, к 2036 году около 18% мирового рынка быстрорежущей стали будет приходиться на Северную Америку. Благодаря развитой аэрокосмической и обрабатывающей промышленности, спрос в США и Канаде вырос. Агентство по охране окружающей среды США заявляет, что с 2020 года инвестиции в экологически чистые промышленные технологии увеличились на федеральном и региональном уровнях, при этом основное внимание уделяется сокращению выбросов и устойчивому производству. По данным Совета по химической безопасности и расследованию опасных явлений США (CSB), наблюдается тенденция к переходу на использование таких инструментальных материалов, как быстрорежущая сталь, для повышения производительности при соблюдении строгих правил безопасности.
По состоянию на 23 августа 2025 года внутреннее производство стали в США составило 1 780 000 тонн нетто при коэффициенте использования мощностей 78,6%, что на 3,1% больше, чем 1 726 000 тонн нетто и 77,7% за ту же неделю 2024 года. По сравнению с предыдущей неделей, закончившейся 16 августа 2025 года, производство стали в США увеличилось на 0,3%, с 1 774 000 тонн нетто и 78,3% использования мощностей. Производство стали в США с начала года по 23 августа 2025 года составило 57,7 млн тонн нетто при коэффициенте использования мощностей 76,6%, что на 1,3% больше, чем 56,9 млн тонн нетто за тот же период 2024 года.
Ключевые игроки рынка быстрорежущей стали:
- Корпорация «Технологии плотника»
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Sandvik AB
- Böhler-Uddeholm (voestalpine)
- Hitachi Metals, Ltd.
- JFE Steel Corporation
- Сумитомо Электро Индустрии
- AK Steel Holding (ныне Cleveland-Cliffs)
- Универсальные изделия из нержавеющей стали и сплавов
- Outokumpu Oyj
- BGH Edelstahlwerke GmbH
- ПОСКО
- Tata Steel Limited
- JSW Steel Limited
- Malaysia Steel Works (KL) Bhd
На мировом рынке быстрорежущей стали доминирует несколько транснациональных компаний, штаб-квартиры которых расположены в основном в США, Европе и Японии. Такие компании, как Carpenter Technology и Sandvik, сохраняют лидерство благодаря постоянным инновациям в составе сплавов и технологиях производства, уделяя большое внимание исследованиям и разработкам для повышения долговечности и соответствия экологическим стандартам. Японские производители, такие как Hitachi Metals и JFE Steel, все чаще инвестируют в автоматизацию и прецизионную оснастку для поддержки устойчивых производственных тенденций. Региональные игроки в Индии и Малайзии расширяют мощности для удовлетворения растущего внутреннего спроса, одновременно внедряя международные стандарты качества. Стратегические слияния, совместные предприятия и акцент на экологически чистую разработку продукции являются ключом к поддержанию конкурентного преимущества.
Ведущие мировые производители на рынке быстрорежущей стали (HSS):
Последние события
- В июле 2025 годаMetal Bulletin сообщило, что мировой спрос на быстрорежущую сталь вырос на 18% в 2024 году, в основном за счет автомобильной и аэрокосмической отраслей. Однако рост цен на сырье, особенно на вольфрам и кобальт, вынудил производителей внедрять инновации в составы сплавов для повышения экономической эффективности и экологичности. Крупные игроки, такие как Sandvik и Carpenter Technology, вкладывают значительные средства в передовые покрытия и процессы термообработки для увеличения срока службы инструментов и снижения воздействия на окружающую среду.
-
В июне 2022 годаMINING.COM сообщило, что Sandvik заключила крупный контракт с South32 на поставку парка подземного горного оборудования для своего нового проекта по добыче критически важных минералов Hermosa в Аризоне, США. Большая часть заказа состоит из аккумуляторных электромобилей (BEV), что является крупнейшим заказом Sandvik на электромобили за всю историю. Автопарк включает в себя различные электромобили и традиционную технику, поставки которой, как ожидается, начнутся в четвертом квартале 2026 года и продолжатся до 2030 года.
- Report ID: 7929
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
