Обзор рынка устройств для управления сердечным ритмом:
Объем рынка устройств для управления сердечным ритмом в 2025 году оценивался в 21,4 млрд долларов США и, согласно прогнозам, к концу 2035 года достигнет 41,3 млрд долларов США, увеличиваясь на 6,8% в год в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем отрасли устройств для управления сердечным ритмом оценивался в 22,8 млрд долларов США.
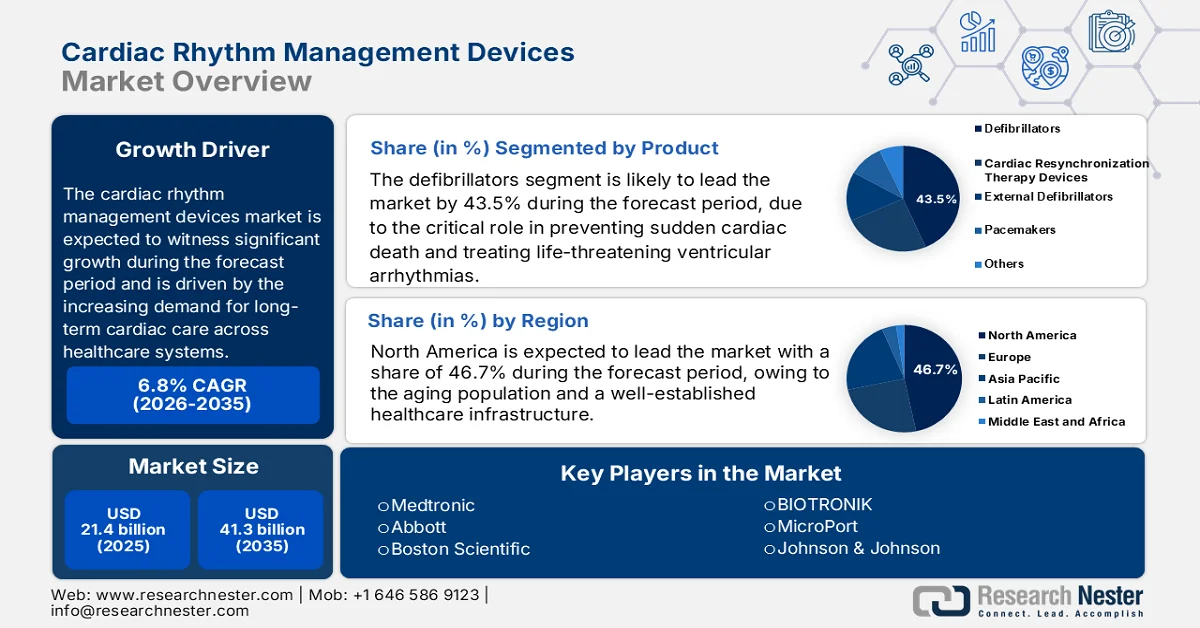
Рынок устройств для управления сердечным ритмом поддерживается растущим бременем сердечно-сосудистых заболеваний и увеличением спроса на долгосрочную кардиологическую помощь в системах здравоохранения. По данным Всемирной организации здравоохранения (ВОЗ) за июль 2025 года, сердечно-сосудистые заболевания ежегодно становятся причиной примерно 17,9 миллионов смертей во всем мире, что делает их ведущей причиной смертности в глобальном масштабе. Поскольку медицинские учреждения сосредоточены на снижении числа госпитализаций и улучшении долгосрочных результатов лечения пациентов, спрос на имплантируемые и основанные на мониторинге решения для управления сердечным ритмом продолжает расти. Увеличение доступности электрофизиологических лабораторий и специализированных кардиологических центров также способствует увеличению объемов процедур и поддерживает устойчивый спрос на устройства для управления сердечным ритмом.
Рынок также выигрывает от достижений в области интеграции цифровых технологий в здравоохранение и инициатив по дистанционному управлению пациентами, внедряемых системами здравоохранения по всему миру. Кроме того, по данным Всемирной организации здравоохранения за октябрь 2025 года, к 2030 году каждый шестой человек в мире будет старше 60 лет, что значительно увеличит число людей, подверженных риску нарушений сердечного ритма и связанных с ними осложнений. Больницы остаются основными конечными пользователями благодаря своим возможностям проведения процедур и развитой инфраструктуре кардиологической помощи, хотя амбулаторные учреждения постепенно расширяют внедрение отдельных процедур. Ожидается, что постоянное внимание к снижению смертности от сердечно-сосудистых заболеваний, улучшению мониторинга состояния пациентов и управлению хроническими заболеваниями сердца будет поддерживать спрос на устройства CRM в экосистеме в ближайшие годы.
Ключ Устройства для управления сердечным ритмом Сводка рыночной аналитики:
Основные региональные показатели:
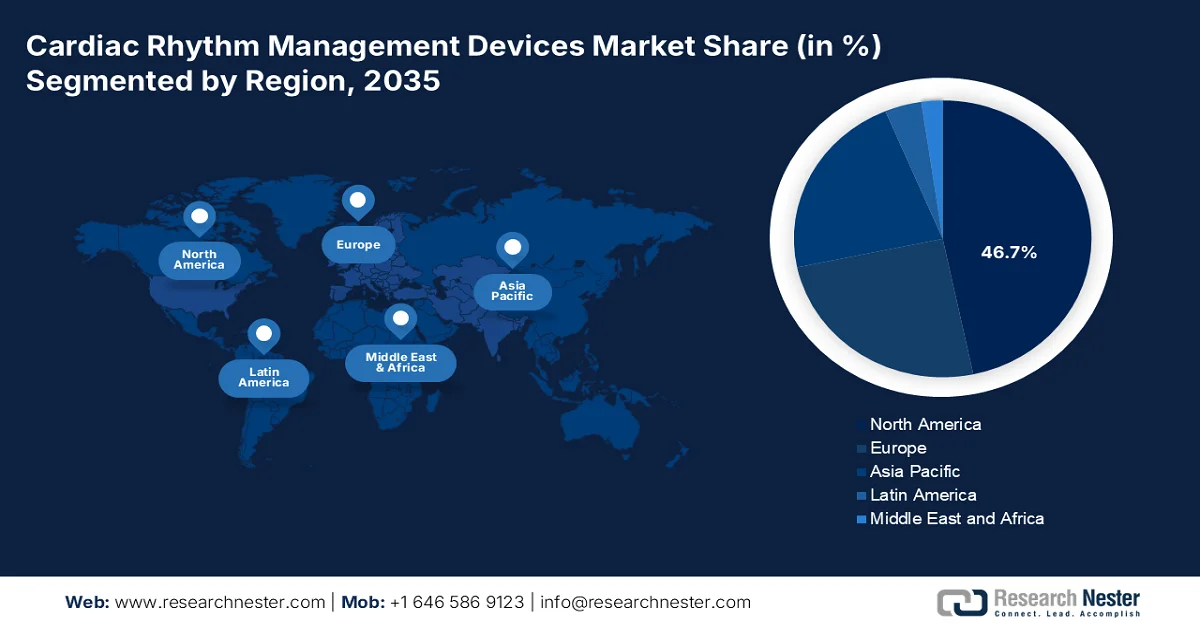
- По прогнозам, к 2035 году Северная Америка будет занимать 46,7% рынка устройств для управления сердечным ритмом, чему способствуют высокая распространенность сердечно-сосудистых заболеваний, старение населения и хорошо развитая инфраструктура здравоохранения
- Ожидается, что Азиатско-Тихоокеанский регион продемонстрирует быстрый рост в период с 2026 по 2035 год, чему будут способствовать улучшение инфраструктуры здравоохранения, рост располагаемых доходов и повышение осведомленности о сердечно-сосудистых заболеваниях
Анализ сегмента:
- Ожидается, что к 2035 году на долю дефибрилляторов придется 43,5% рынка устройств для управления сердечным ритмом, чему способствует их важнейшая роль в предотвращении внезапной сердечной смерти и лечении опасных для жизни желудочковых аритмий
- Ожидается, что больницы останутся ведущим сегментом конечного использования в период 2026-2035 годов, чему способствует их роль в качестве основных мест имплантации, замены, мониторинга и управления устройствами для управления сердечным ритмом
Ключевые тенденции роста:
- Расширение государственных программ профилактики и лечения сердечно-сосудистых заболеваний
- Увеличение государственных расходов на цифровое здравоохранение и дистанционный мониторинг
Основные проблемы:
- Строгие требования к регулированию
- Высокие затраты на НИОКР и клинические испытания
Ключевые игроки:Medtronic (Ирландия), Abbott (США), Boston Scientific (США), BIOTRONIK (Германия), MicroPort (Китай), Johnson & Johnson (США).
Глобальный Устройства для управления сердечным ритмом Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 21,4 млрд долларов США
- Размер рынка в 2026 году: 22,8 млрд долларов США
- Прогнозируемый размер рынка: 41,3 млрд долларов США к 2035 году
- Прогноз роста: 6,8% среднегодовой темп роста (2026-2035)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 46,7 % к 2035 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Япония, Китай, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Таиланд.
Last updated on : 17 September, 2025
Рынок устройств для управления сердечным ритмом: факторы роста и проблемы
Факторы роста
- Расширение государственных программ профилактики и лечения сердечно-сосудистых заболеваний: поддерживаемые правительством программы профилактики сердечно-сосудистых заболеваний способствуют выявлению и лечению пациентов с нарушениями ритма, что стимулирует спрос на устройства для управления сердечным ритмом. Данные ОЭСР за декабрь 2025 года показали, что сердечно-сосудистые заболевания являются причиной каждой третьей смерти в Европейском Союзе, что стимулирует дальнейшие инвестиции в профилактику, диагностику и инициативы по управлению хроническими заболеваниями. Системы здравоохранения также делают акцент на моделях оказания медицинской помощи, ориентированных на результаты, которые ставят во главу угла снижение числа госпитализаций и смертности от сердечно-сосудистых заболеваний. По мере того, как правительства продолжают укреплять системы управления сердечно-сосудистыми заболеваниями, ожидается рост спроса на устройства для управления сердечным ритмом в больницах и специализированных кардиологических центрах.
- Увеличение государственных расходов на цифровое здравоохранение и дистанционный мониторинг: Правительства вкладывают значительные средства в инициативы в области цифрового здравоохранения, которые поддерживают дистанционный мониторинг сердечно-сосудистой системы и долгосрочное ведение пациентов с сердечно-сосудистыми заболеваниями. В данных Европейской комиссии за июнь 2026 года сообщается, что в рамках программы «Цифровая Европа» на 2021–2027 годы было выделено 8,1 млрд евро на инициативы по цифровой трансформации, поддерживающие цифровизацию здравоохранения и инфраструктуру подключенного медицинского обслуживания. Возможности дистанционного мониторинга все чаще интегрируются в устройства CRM, позволяя врачам отслеживать состояние пациента, выявлять проблемы, связанные с устройством, и своевременно вмешиваться при возникновении осложнений. Ожидается, что эта тенденция усилится в течение следующих нескольких лет, поскольку медицинские учреждения стремятся к более эффективным подходам к управлению хроническими заболеваниями.
Проблемы
- Строгие требования к регулированию: Прохождение сложных и длительных регуляторных процедур в разных регионах, включая получение разрешений FDA и CE Mark, требует значительных временных и финансовых затрат. Жесткие требования к клиническим испытаниям и постоянно меняющиеся стандарты создают существенные барьеры для новых участников рынка, не обладающих достаточной экспертизой и ресурсами в области регулирования.
- Высокие затраты на НИОКР и клинические испытания: разработка устройств CRM требует обширных исследований, доклинических испытаний и крупномасштабных клинических испытаний для демонстрации безопасности и эффективности. Значительные капиталовложения, необходимые для разработки продукта и подачи заявок в регулирующие органы, представляют собой серьезное финансовое препятствие для начинающих производителей.
Размер и прогноз рынка устройств для управления сердечным ритмом:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозный год |
2026-2035 |
|
среднегодовой темп роста |
6,8% |
|
Базовый размер рынка (2025 год) |
21,4 млрд долларов США |
|
Прогнозируемый размер рынка (2035 год) |
41,3 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка устройств для управления сердечным ритмом:
Анализ продуктовых сегментов
В сегменте продукции лидируют дефибрилляторы, и к концу 2035 года их доля на рынке, как ожидается, достигнет 43,5%. Рост сегмента обусловлен их важнейшей ролью в предотвращении внезапной сердечной смерти и лечении опасных для жизни желудочковых аритмий. Имплантируемые кардиовертеры-дефибрилляторы (ИКД) и внешние дефибрилляторы все чаще используются в больницах и кардиологических центрах в связи с ростом распространенности сердечно-сосудистых заболеваний и повышением осведомленности о необходимости раннего вмешательства для пациентов высокого риска. Технологические достижения, включая возможности дистанционного мониторинга и увеличенный срок службы батарей, дополнительно поддерживают рост рынка. Согласно исследованию NLM от ноября 2024 года, сердечно-сосудистые заболевания стали причиной 702 880 смертей в США, что подчеркивает значительную нагрузку, связанную с сердечно-сосудистыми заболеваниями, и сохраняющийся спрос на методы управления сердечным ритмом с помощью дефибрилляторов.
Анализ сегментов конечного использования
В сегменте конечного использования доминируют больницы, поскольку они являются основными учреждениями для имплантации, замены, мониторинга и управления устройствами для коррекции сердечного ритма. Больницы располагают специализированными электрофизиологическими лабораториями, отделениями катетеризации сердца и многопрофильными кардиологическими бригадами, необходимыми для сложных процедур по коррекции сердечного ритма. Растущее число пациентов, нуждающихся в сложных кардиологических вмешательствах, еще больше усиливает спрос больниц на эти устройства. Согласно исследованию NLM от декабря 2025 года, в Соединенных Штатах было зарегистрировано приблизительно 139,8 миллионов посещений отделений неотложной помощи, что отражает значительный объем случаев сердечно-сосудистых заболеваний и неотложной помощи, оказываемых в больницах, и подтверждает их лидирующие позиции на рынке.
Анализ сегментов приложений
В сегменте применения лидирует аритмия, поскольку устройства для управления сердечным ритмом в первую очередь предназначены для диагностики, мониторинга и лечения нарушений сердечного ритма. Растущая распространенность фибрилляции предсердий, желудочковых аритмий и других нарушений проводимости продолжает увеличивать спрос на кардиостимуляторы, дефибрилляторы и методы сердечной ресинхронизационной терапии. Сегмент также выигрывает от растущего внедрения передовых технологий мониторинга и электрофизиологии, которые позволяют проводить более раннюю диагностику и вмешательство. По данным Центров по контролю и профилактике заболеваний США (CDC), смертность от фибрилляции предсердий подчеркивает значительную клиническую нагрузку, связанную с аритмиями, и способствует дальнейшему росту этого сегмента применения.
Наш углубленный анализ устройств для управления сердечным ритмом включает следующие разделы:
Сегмент | Подсегменты |
Конечное использование |
|
Продукт |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок устройств для управления сердечным ритмом — региональный анализ
Анализ рынка Северной Америки
Северная Америка доминирует на рынке устройств для управления сердечным ритмом и, как ожидается, к концу 2035 года будет занимать региональную долю выручки в 46,7%. Обусловленными факторами являются высокая распространенность сердечно-сосудистых заболеваний, старение населения и хорошо развитая инфраструктура здравоохранения. Регион характеризуется жесткой конкуренцией между мировыми лидерами, которые постоянно внедряют инновации для поддержания доминирования на рынке. Технологические достижения в области дистанционного мониторинга пациентов, миниатюризации и систем, совместимых с МРТ, быстро меняют конкурентную среду. Системы возмещения затрат и нормативная политика оказывают значительное влияние на динамику рынка, при этом производители сосредотачиваются на демонстрации превосходных клинических результатов и экономической эффективности для обеспечения благоприятного покрытия расходов.
Высокая распространенность сердечно-сосудистых заболеваний, развитая инфраструктура здравоохранения и широкое внедрение имплантируемых кардиологических технологий формируют рынок устройств для управления сердечным ритмом в США. Спрос обусловлен увеличением числа диагностированных аритмий, сердечной недостаточности и других нарушений сердечной проводимости, а также надежным покрытием расходов на имплантацию устройств. Больницы и специализированные кардиологические центры продолжают расширять услуги электрофизиологии и управления ритмом для удовлетворения растущих потребностей пациентов. Согласно данным Центров по контролю и профилактике заболеваний США (CDC) за июнь 2024 года, в Соединенных Штатах от инсульта умерло 695 547 человек, что подчеркивает значительное бремя сердечно-сосудистых заболеваний, которое поддерживает постоянный спрос на решения для мониторинга сердечного ритма и управления им.
Растущая распространенность сердечно-сосудистых заболеваний, старение населения и постоянные инвестиции в специализированные кардиологические услуги формируют рынок устройств для управления сердечным ритмом в Канаде . Спрос на кардиостимуляторы, дефибрилляторы и устройства для сердечной ресинхронизационной терапии поддерживается широким доступом к финансируемому государством здравоохранению и расширением программ электрофизиологического и кардиологического лечения в различных провинциях. Больницы остаются основными центрами имплантации устройств и последующего ухода. Согласно данным правительства Канады за июль 2022 года, у каждого двенадцатого человека диагностировано заболевание сердца, что делает его одной из ведущих причин смертности и подчеркивает необходимость в передовых решениях для управления сердечным ритмом по всей стране.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок Азиатско-Тихоокеанского региона будет быстро расти в течение предпочтительного периода с 2026 по 2035 год. Движущими силами роста являются улучшение инфраструктуры здравоохранения, рост располагаемых доходов и повышение осведомленности о сердечно-сосудистых заболеваниях. Рынок характеризуется значительными различиями между странами: развитые страны демонстрируют более высокие темпы внедрения, в то время как развивающиеся экономики предлагают значительный нереализованный потенциал. Местные и региональные производители набирают обороты наряду с мировыми лидерами, часто конкурируя по экономической эффективности и локализованной адаптации продукции. Усилия по гармонизации регулирования и расширению охвата возмещения затрат постепенно улучшают доступность рынка.
Растущая интеграция носимых медицинских технологий в систему здравоохранения формирует рынок устройств для управления сердечным ритмом в Индии . Поскольку больницы сталкиваются с растущим бременем сердечно-сосудистых заболеваний и увеличением спроса на непрерывный мониторинг состояния пациентов, носимые устройства, способные отслеживать ЭКГ и сердечный ритм, способствуют более раннему выявлению сердечных аномалий и облегчают дистанционное лечение. Расширение программ домашнего мониторинга еще больше усиливает эту тенденцию. Согласно прогнозу IBEF на апрель 2026 года, рынок носимых медицинских устройств в Индии вырастет с 1,04 млрд долларов США в 2024 году до 4,20 млрд долларов США к 2033 году, что отражает растущее внедрение подключенных решений для мониторинга сердечного ритма, дополняющих более широкие стратегии управления сердечным ритмом по всей стране.
Большое количество пациентов, растущая распространенность сердечно-сосудистых заболеваний и продолжающееся расширение услуг по лечению сердечной недостаточности стимулируют рынок устройств для управления сердечным ритмом в Китае . Спрос на кардиостимуляторы, дефибрилляторы и устройства для сердечной ресинхронизационной терапии растет по мере того, как больницы укрепляют возможности электрофизиологических исследований и улучшают доступ к специализированному кардиологическому лечению. Быстро стареющее население страны является ключевым фактором роста, поскольку пожилые люди подвержены большему риску аритмий и сердечной недостаточности. Согласно данным ПРООН за декабрь 2025 года, численность населения в возрасте 60 лет и старше достигла 310,31 миллиона человек, что составляет 22% от общей численности населения, и это поддерживает долгосрочный спрос на решения для управления сердечным ритмом.
Анализ европейского рынка
Европа представляет собой зрелый и хорошо развитый рынок устройств для управления сердечным ритмом (УСР), характеризующийся развитыми системами здравоохранения, высоким уровнем квалификации врачей и активным внедрением передовых кардиологических технологий. Рынок формируется сочетанием мировых лидеров и ведущих региональных производителей, конкурирующих за счет инноваций, особенно в области дистанционного мониторинга и систем, совместимых с МРТ. Политика возмещения затрат значительно различается в разных странах, влияя на темпы внедрения и ценовые стратегии. Старение населения и рост распространенности сердечно-сосудистых заболеваний продолжают стимулировать спрос, в то время как давление со стороны мер по сдерживанию затрат стимулирует инновации в области увеличения срока службы устройств и решений для управления состоянием пациентов.
Широкое внедрение передовых технологий в области кардиологической помощи, развитая сеть больниц и растущий спрос на лечение аритмии и сердечной недостаточности стимулируют рынок устройств для управления сердечным ритмом в Германии . Система здравоохранения страны обеспечивает широкий доступ к специализированным услугам электрофизиологии и лечения сердечных заболеваний, поддерживая использование кардиостимуляторов, дефибрилляторов и устройств для сердечной ресинхронизационной терапии. Спрос дополнительно подкрепляется значительным бременем сердечно-сосудистых заболеваний. Согласно данным Destatis за август 2024 года, в 2023 году от сердечной недостаточности умерло 37 645 человек, что делает ее ведущей причиной смерти и поддерживает потребность в решениях для управления сердечным ритмом.
Великобритания представляет собой зрелый рынок устройств для управления сердечным ритмом, поддерживаемый сильной Национальной службой здравоохранения (NHS), широким доступом к специализированной кардиологической помощи и растущим спросом на лечение аритмий и сердечной недостаточности. Больницы остаются основными центрами имплантации кардиостимуляторов, дефибрилляторов и устройств для сердечной ресинхронизационной терапии, а постоянные инвестиции в кардиологические услуги продолжают улучшать доступ пациентов к медицинской помощи. Спрос дополнительно стимулируется растущим бременем сердечно-сосудистых заболеваний и старением населения. Согласно данным Healthy Suffolk за декабрь 2025 года, на сердечно-сосудистые заболевания приходилось 27,1% всех смертей в Англии, что подчеркивает значительную потребность в передовых технологиях управления сердечным ритмом во всей системе здравоохранения Великобритании.
Ключевые игроки рынка устройств для управления сердечным ритмом:
- Medtronic (Ирландия)
- Эбботт (США)
- Бостон Научный (США)
- БИОТРОНИК (Германия)
- Микропорт (Китай)
- Джонсон и Джонсон (США)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания Medtronic, являясь мировым лидером на рынке, внедряет инновации в разработку передовых кардиостимуляторов и дефибрилляторов. Компания сосредоточена на создании миниатюрных, долговечных устройств и сложных платформ дистанционного мониторинга для улучшения ведения пациентов и оптимизации терапевтических результатов при различных аритмиях.
- Компания Abbott выделяется на рынке своим пациентоориентированным подходом. Компания предлагает широкий ассортимент безопасных для МРТ устройств и электродов, а ее передовые системы дистанционного мониторинга предоставляют исчерпывающие данные, позволяя врачам принимать своевременные решения и улучшать качество жизни пациентов.
- Компания Boston Scientific — ключевой новатор на рынке, известный своими высокоэффективными имплантируемыми дефибрилляторами и системами сердечной ресинхронизационной терапии. Их акцент на передовых алгоритмических технологиях и беспроводной связи обеспечивает надежное обнаружение аритмий в режиме реального времени и эффективное дистанционное управление состоянием пациента.
- Компания BIOTRONIK — пионер на рынке устройств для управления сердечным ритмом, известная своими имплантатами со сверхнизким энергопотреблением и технологиями домашнего мониторинга. Их интегрированные системы обеспечивают автоматическую беспроводную ежедневную передачу данных с устройства, способствуя профилактическому уходу и раннему вмешательству у пациентов с нарушениями сердечного ритма.
- MicroPort – это восходящая звезда на рынке, делающая кардиологическую помощь более доступной благодаря своим экономичным и надежным CRM-решениям. Компания专注于提供 качественные устройства с необходимыми функциями удаленного мониторинга, стремясь расширить доступ к лечению и улучшить результаты лечения пациентов во всем мире.
Вот список ключевых игроков, работающих на мировом рынке:
Рынок устройств для управления сердечным ритмом (УСР) представляет собой высококонсолидированную олигополию, в которой доминируют несколько мировых лидеров, жестко конкурирующих в области технологических инноваций, особенно в системах, совместимых с МРТ, с увеличенным сроком службы батарей и расширенными возможностями дистанционного мониторинга состояния пациентов. Компании со штаб-квартирами в США занимают наибольшую долю на мировом рынке, в то время как европейские и азиатские производители сохраняют сильные региональные позиции благодаря локализованным стратегиям. Дифференциация все чаще определяется интеграцией цифровых медицинских технологий, программной аналитикой и клиническими результатами, а не только аппаратным обеспечением. Высокие регуляторные барьеры и значительные инвестиции в НИОКР ограничивают появление новых участников, что делает рынок стабильным, а конкуренцию — интенсивной среди устоявшихся игроков, которые постоянно совершенствуют свои портфели.
Обзор корпоративного рынка:
Последние события
- В феврале 2026 года компания BIOTRONIK объявила о выпуске нового семейства устройств Acticor Sky и Rivacor Sky, включающего первое в мире высоковольтное устройство для стимуляции левой ветви пучка Гиса (LBBAP), одобренное CE.
- В октябре 2025 года компания Abbott объявила о выпуске двухкамерной (DR) беспроводной системы кардиостимулятора AVEIR — первой в своем роде в мире. Это крошечное высокотехнологичное устройство имплантируется с помощью малоинвазивной процедуры непосредственно в сердце, чтобы помочь ему правильно биться — без проводов (электродов) или хирургических карманов, используемых в традиционных кардиостимуляторах.
- Report ID: 6044
- Published Date: Sep 17, 2025
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
