Прогноз развития рынка контрактного производства аккумуляторов:
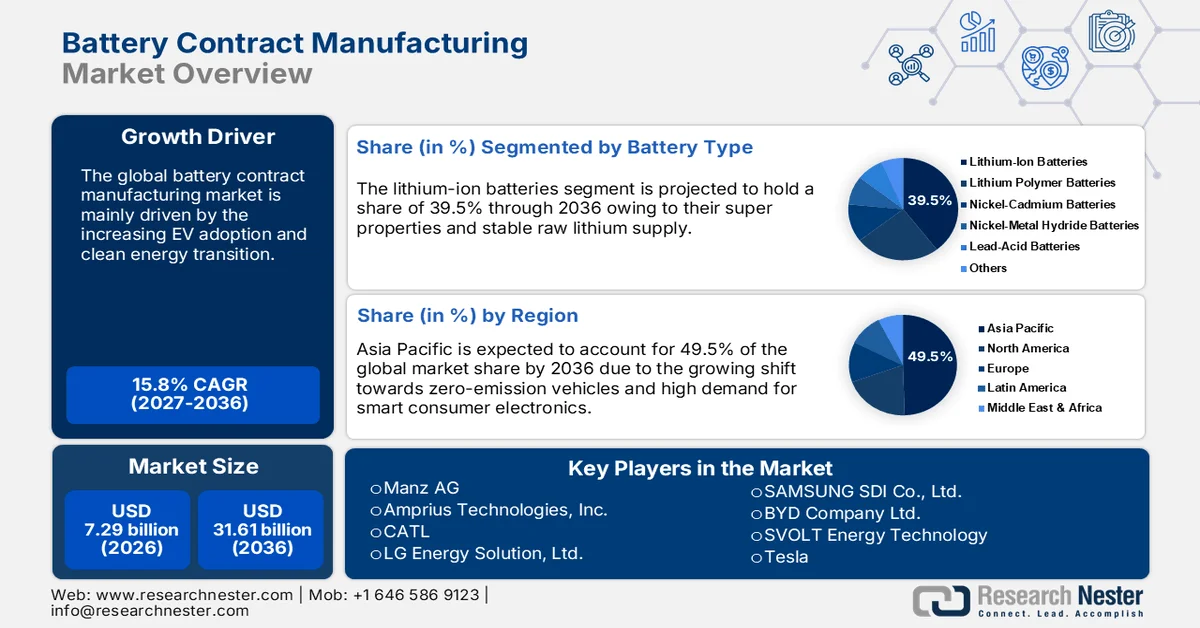
Объем рынка контрактного производства аккумуляторов в 2026 году оценивался в 7,29 млрд долларов США и, как ожидается, превысит 31,61 млрд долларов США к концу 2036 года, увеличиваясь более чем на 15,8% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли контрактного производства аккумуляторов оценивался в 8,44 млрд долларов США.
Рост коммерческого и бытового использования батарей в различных областях, таких как транспортные средства, системы хранения энергии, бытовая электроника, медицинские приборы, а также аэрокосмическая и оборонная техника, значительно стимулирует производственную деятельность. Эффект домино, распространяющийся от региона к региону и от отрасли к отрасли, экспоненциально подпитывает спрос на батареи. Кроме того, эффект домино, когда стоимость батарей снижается, а плотность энергии повышается, приведет к снижению зависимости от ископаемого топлива и обеспечит положительный S-образный рост продаж. Интеграция новых технологий и растущая популярность экологически чистых энергетических решений повышают спрос на батареи. По оценкам Института Роки-Маунтин (RMI), продажи батарей удваиваются каждые 2-3 года, демонстрируя устойчивый темп роста.
Батареи | |||
Страна | Стоимость экспорта в миллионах долларов США | Страна | Стоимость импорта в миллионах долларов США |
Китай | 3110 | НАС | 1240 |
НАС | 849 | Германия | 662 |
Германия | 782 | Мексика | 413 |
Сингапур | 726 | Великобритания | 384 |
Индонезия | 627 | Малайзия | 376 |
Источник: ОЭС
Исследование Обсерватории экономической сложности (OEC) показывает, что общий объем мировой торговли батареями в 2023 году составил 9,4 миллиарда долларов США. Китай и США занимали лидирующие позиции в качестве экспортеров и импортеров в том же году. Наиболее быстрый рост экспорта батарей в период с 2022 по 2023 год наблюдался в Германии, США, Франции, Бельгии и Гонконге. Концентрация рынка, рассчитанная по энтропии Шеннона, составила 3,85, что объясняет доминирование в экспорте 14 стран. Высокий экспортный потенциал батарей наблюдается в Индии с дефицитом экспорта в 41,4 миллиона долларов США, в то время как Индонезия имеет дефицит импортного потенциала в 12,6 миллиона долларов США.
Ключ Контрактное производство аккумуляторов Сводка рыночной аналитики:
Региональные показатели:
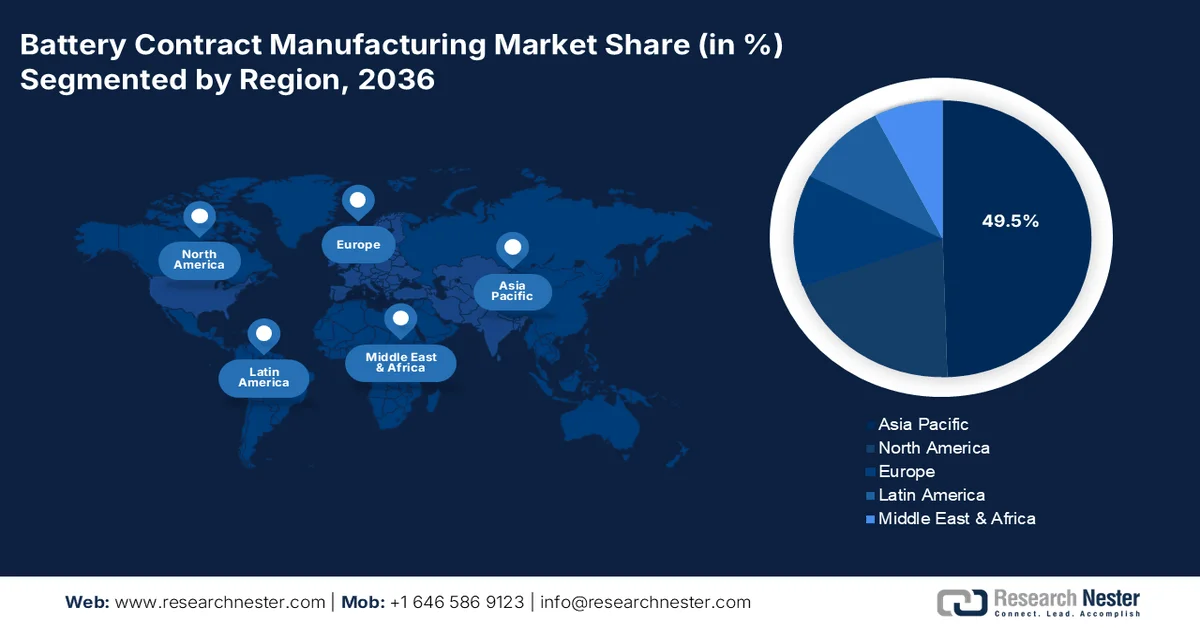
- Азиатско-Тихоокеанский регион доминирует на рынке контрактного производства аккумуляторов с долей 49,5%, чему способствуют быстрорастущий автомобильный сектор, особенно тенденция к развитию электромобилей, а также сильное присутствие отраслевых гигантов в Китае и Индии, что обеспечивает устойчивый рост до 2027–2036 годов.
- Рынок контрактного производства аккумуляторов в Северной Америке ожидает быстрый рост к 2036 году, чему способствуют благоприятная государственная политика в отношении внедрения возобновляемых источников энергии, растущее распространение транспортных средств с нулевым уровнем выбросов и инновации в решениях для хранения энергии.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент производства элементов питания достигнет 31,9% рыночной доли благодаря инновациям в технологиях хранения энергии и стратегическому партнерству с конечными пользователями.
- Прогнозируется, что к 2036 году сегмент литий-ионных батарей достигнет 39,5% рыночной доли благодаря их превосходным характеристикам и расширяющемуся применению в электромобилях.
Ключевые тенденции роста:
- Рост популярности электромобилей
- Переход к чистой энергетике
Основные проблемы:
- Дефицит сырья ограничивает производственные циклы
- Высокие капитальные затраты на передовые производственные технологии
Ключевые игроки:CATL, LG Energy Solution, Ltd., SAMSUNG SDI Co., Ltd., BYD Company Ltd., SVOLT Energy Technology и Tesla.
Глобальный Контрактное производство аккумуляторов Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:7,29 млрд долларов США
- Размер рынка в 2027 году:8,44 млрд долларов США
- Прогнозируемый размер рынка:31,61 млрд долларов США к 2036 году
- Прогноз роста:15,8% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 49,5 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, США, Япония, Южная Корея, Германия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Сингапур.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка контрактного производства аккумуляторов:
Факторы роста
- Рост популярности электромобилей: стремительный переход к использованию электромобилей оказывает существенное влияние на продажи батарей. Производители оригинального оборудования в основном передают производство батарей на аутсорсинг, чтобы удовлетворить растущий спрос. Бум регистрации электромобилей создает выгодную среду для производителей батарей. Согласно анализу Международного энергетического агентства (МЭА), общий спрос на батареи для электромобилей в 2023 году превысил 750 ГВт·ч, при этом на электромобили пришлось почти 95% этого роста. США и Европа вместе потенциально способствуют развитию рынка батарей для электромобилей, достигая примерно 40% ежегодного роста, за ними следует Китай с 35%. Благодаря росту продаж электромобилей спрос на батареи увеличился на 70% в 2023 году, и рынок достиг 100 ГВт·ч в США, Европе (185 ГВт·ч) и Китае (415 ГВт·ч).
- Переход к чистой энергетике: Цели по достижению нулевых выбросов в сочетании с растущей важностью экологически чистого энергетического баланса обуславливают высокий спрос на крупномасштабные решения для хранения энергии в энергосистемах. Растущее количество установок систем хранения энергии в жилых, коммерческих и промышленных зданиях вынуждает производителей передавать производство на аутсорсинг для удовлетворения высокого спроса на батареи. По данным МЭА, общая установленная мощность крупномасштабных систем хранения энергии в энергосистемах в 2022 году составила 28 ГВт. Сценарий достижения нулевых выбросов, вероятно, увеличит эту мощность в 35 раз в период с 2022 по 2030 год и достигнет 970 ГВт. Ожидается, что к 2030 году будет добавлено около 170 ГВт мощности. США и Китай лидируют по объему установок крупномасштабных систем хранения энергии в энергосистемах благодаря позитивной государственной политике.
Проблемы
- Дефицит сырья ограничивает производственные циклы: нехватка сырья потенциально препятствует производству аккумуляторов и, в конечном итоге, снижает доходы ключевых игроков. Задержка выхода на рынок новых продуктов, вероятно, связана с нарушениями в цепочке поставок, особенно таких сырьевых материалов, как литий, кобальт, никель и свинец, которые жизненно важны для производства аккумуляторов. Высокие налоги и проблемы с добычей полезных ископаемых также являются факторами, способствующими нестабильности производства для контрактных производителей.
- Высокие капитальные затраты на передовые технологии производства: Технологическая сложность в некоторой степени препятствует производству батарей, поскольку некоторым производителям трудно идти в ногу с передовыми технологиями. Производство инновационных батарей, включая твердотельные и литий-серные, требует экспертных знаний, оборудования нового поколения и высоких капитальных затрат. Недоступность этих технологий из-за бюджетных ограничений часто ограничивает рост мелких производителей, не позволяя им получать высокую прибыль.
Размер и прогноз рынка контрактного производства аккумуляторов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
15,8% |
|
Базовый размер рынка (2026 год) |
7,29 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
31,61 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка контрактного производства аккумуляторов:
Типы батарей (литий-ионные, литий-полимерные, никель-кадмиевые, никель-металлгидридные, свинцово-кислотные, другие)
Ожидается, что к 2036 году сегмент литий-ионных батарей займет более 39,5% рынка контрактного производства батарей. Продажи литий-ионных батарей в первую очередь обусловлены их превосходными свойствами, такими как высокая скорость зарядки, высокая плотность энергии и долговечность. Стабильные поставки лития также способствуют мировым продажам литий-ионных батарей. Например, исследование Индийского совета по международным делам (ICWA) показывает, что мировые поставки лития в 2022 году составляли 634 000 метрических тонн и, как ожидается, превысят 2,14 миллиона метрических тонн к 2030 году. Рост числа регистраций электромобилей по всему миру усиливает продажи литий-ионных батарей. По оценкам МЭА, в 2023 году лидирующие позиции в торговле литий-ионными батареями занимал Китай с мощностью 417,97 ГВт·ч. Европа, Северная Америка и Япония также занимали доминирующие позиции в торговле с мощностями по производству литий-ионных батарей в объеме 99,16 ГВт·ч, 57,94 ГВт·ч и 12,54 ГВт·ч соответственно.

Виды услуг (производство элементов питания, сборка аккумуляторных блоков, разработка прототипов, тестирование и контроль качества, управление цепочкой поставок, прочее)
Ожидается, что к 2036 году сегмент производства элементов питания займет более 31,9% рынка контрактного производства батарей. Будучи основой любой батареи, производство элементов питания, как ожидается, будет стимулировать инновации в технологиях хранения энергии. Интеграция сложных и специализированных материалов повышает важность производства элементов питания на общем рынке батарей. Рост производства электромобилей, систем хранения энергии и бытовой электроники, вероятно, увеличит потребность в индивидуализации производства элементов питания. Кроме того, стратегическое партнерство с конечными пользователями будет способствовать росту доходов участников рынка в ближайшие годы.
Наш углубленный анализ мирового рынка контрактного производства аккумуляторов включает следующие сегменты:
Тип батареи |
|
Тип услуги |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка контрактного производства аккумуляторов:
Прогноз рынка Азиатско-Тихоокеанского региона
По прогнозам, к 2036 году рынок контрактного производства аккумуляторов в Азиатско-Тихоокеанском регионе займет более 49,5% выручки. Быстро развивающийся автомобильный сектор, движимый тенденцией к переходу на электромобили, подпитывает спрос на аккумуляторы. Сильное присутствие отраслевых гигантов, обусловленное благоприятной производственной политикой и инициативами, вероятно, укрепит позиции Азиатско-Тихоокеанского региона на мировой арене. Китай и Индия предлагают выгодные возможности для заработка благодаря быстрому развитию промышленности и городской активности. Япония и Южная Корея продвигаются в области аккумуляторных технологий, привлекая технически подкованных потребителей.
Достижения Китая в области электроники откроют в ближайшие годы прибыльные возможности для производителей батарей. Инновации в потребительской электронике напрямую подпитывают высокий спрос на современные батареи, что приводит к заключению контрактов с третьими сторонами на производство для удовлетворения этого спроса. По данным Ассоциации полупроводниковой промышленности (SIA), на Китай приходится 36% мирового рынка потребительской электроники. Смартфоны, компьютеры, облачные серверы и телекоммуникационная инфраструктура призваны стимулировать развитие сектора электроники и, следовательно, потребление батарей в стране.
Растущее распространение электромобилей в Индии , вероятно, будет способствовать росту продаж аккумуляторов в ближайшие годы. Исследование India Brand Equity Foundation (IBEF) показывает, что в 2023 году в стране наблюдался рост продаж электромобилей на 49,2%. Кроме того, прогнозируется, что к 2028 году рынок аккумуляторов для электромобилей достигнет 27,7 млрд долларов США. Анализ ICWA указывает на то, что Индия является крупным импортером литий-ионных аккумуляторов. В 2022 году в страну было импортировано около 617 миллионов единиц литий-ионных аккумуляторов на сумму 1,8 млрд долларов США. Правительство использует ряд инициатив, таких как трансграничное партнерство и иностранные инвестиции, для снижения импортных издержек.
Статистика рынка Северной Америки
Прогнозируется, что рынок контрактного производства аккумуляторов в Северной Америке будет расти самыми быстрыми темпами в период с 2025 по 2036 год. Благоприятная государственная политика в отношении внедрения технологий возобновляемой энергии открывает выгодные возможности для подрядчиков по производству аккумуляторов. Растущее внедрение транспортных средств с нулевым уровнем выбросов и инновации в технологиях хранения энергии стимулируют продажи современных аккумуляторов. Интеграция технологий производства 4.0 также способствует общему росту рынка контрактного производства аккумуляторов.
Тенденция к «зеленой» трансформации, вероятно, будет способствовать росту продаж аккумуляторов в США в ближайшие годы. Переход к экологически чистой энергии и высокие объемы государственно-частных инвестиций стимулируют продажи батарей. Например, исследование American Clean Power показывает, что мощность систем хранения энергии в стране увеличилась до 17380 МВт в 2023 году по сравнению с 47 МВт в 2010 году. Рост числа регистраций электромобилей и снижение стоимости литий-ионных батарей, вероятно, будут способствовать развитию сектора контрактного производства батарей в стране.
В ближайшие годы рынок «умных домов» в Канаде , вероятно, предоставит производителям аккумуляторов высокодоходные возможности. Растущий спрос на интеллектуальную электронику, решения для хранения возобновляемой энергии, такие как солнечные батареи, и домашние экосистемы стимулирует высокий спрос на передовые решения в области аккумуляторных батарей. Для удовлетворения этого высокого спроса многие производители оригинального оборудования сотрудничают с компаниями-партнерами.
Ключевые игроки рынка контрактного производства аккумуляторов:
- Manz AG
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Amprius Technologies, Inc.
- CATL
- LG Energy Solution, Ltd.
- SAMSUNG SDI Co., Ltd.
- Компания BYD Ltd.
- SVOLT Energy Technology
- Тесла
- EVE Energy Co., Ltd.
- SK On Jiangsu Co., Ltd
- CALB Group., Ltd
- Gotion High-Tech Co., Ltd
- Sunwoda Electronic Co., Ltd.
- Farasis Energy
- EnerDel
Ведущие компании на рынке контрактного производства аккумуляторов применяют различные тактики для максимизации своего охвата и доходов. Гиганты отрасли формируют стратегические партнерства с конечными пользователями и сотрудничают с производителями оригинального оборудования, чтобы укрепить свои позиции на конкурентном рынке. Для получения высокой прибыли на развивающихся рынках компании расширяют свои производственные мощности. Быстрый рост промышленной и городской активности также способствует увеличению продаж у контрактных производителей. Интеграция передовых производственных технологий, вероятно, увеличит производственный цикл контрактных производителей и поможет им получать высокую прибыль, удовлетворяя растущий спрос.
В число ключевых игроков на рынке контрактного производства аккумуляторов входят:
Последние события
- В ноябре 2024 года правление Manz AG приняло решение о продаже своего бизнеса по производству оборудования для аккумуляторных элементов. Завершение запланированной сделки ожидается в первой половине 2025 года.
- В октябре 2024 года Amprius Technologies, Inc. объявила, что один из ее партнеров по контрактному производству открыл новые линии для удовлетворения растущего спроса на кремниевые анодные батареи. Новые производственные линии позволят компании увеличить производственную мощность до 800 МВт·ч для своих SiCore пакетных элементов.
- Report ID: 7489
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
