Prospettive del mercato della fusione dei metalli:
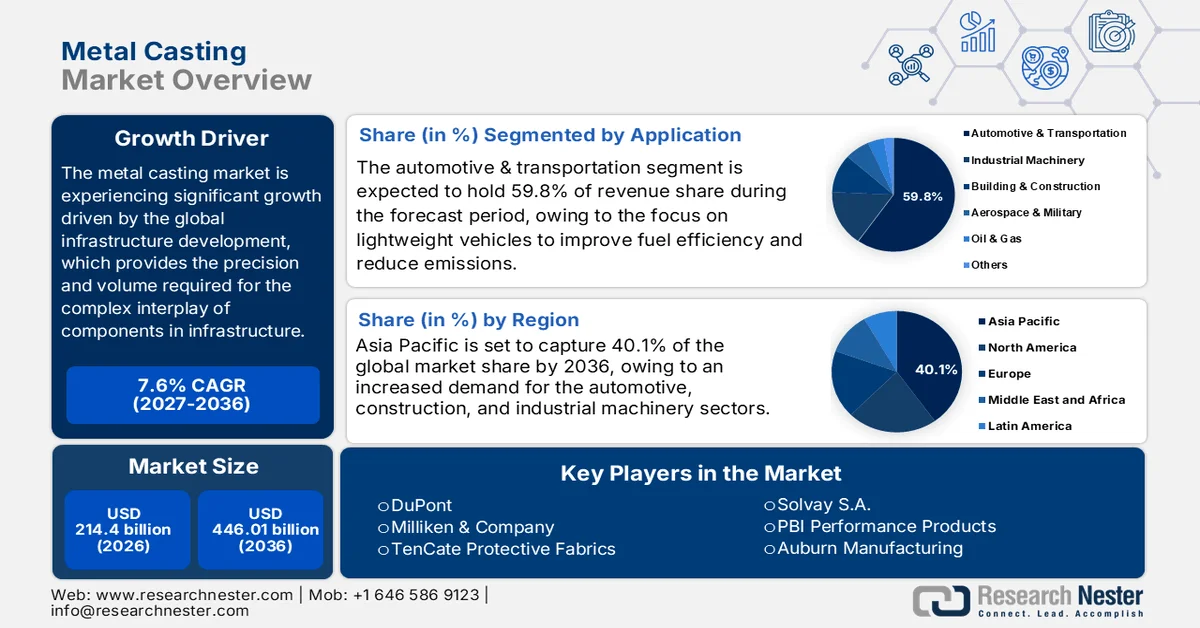
Il mercato della fusione dei metalli ha raggiunto un valore di oltre 214,4 miliardi di dollari nel 2026 e si prevede che raggiungerà i 446,01 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 7,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore della fusione dei metalli è stimato a 230,69 miliardi di dollari.
Si prevede che il mercato globale della fusione dei metalli registrerà una tendenza al rialzo nei prossimi anni, trainata principalmente dalla forte domanda di settori chiave come quello automobilistico, aerospaziale, edile e della difesa, ben supportata da programmi governativi proattivi in materia di infrastrutture e incentivi. La produzione siderurgica statunitense ha utilizzato circa 41,9 milioni di tonnellate metriche di rottami di ferro e acciaio nel 2023, quasi pari ai 41,5 milioni di tonnellate metriche del 2022. Nel 2023, la ghisa è stata prodotta in circa 12,6 milioni di tonnellate metriche rispetto agli 11,1 milioni di tonnellate metriche del 2022, con un aumento del 14%. Nel 2022 e nel 2023, la produzione interna di acciaio grezzo è stata rispettivamente di circa 80,5 milioni di tonnellate metriche e 80 milioni di tonnellate metriche. Inoltre, l'Agenzia statunitense per l'informazione energetica (EIA) ha indicato che nel primo trimestre del 2024 i veicoli elettrici e ibridi hanno rappresentato circa il 17,8% di tutte le nuove autovetture vendute, con un aumento delle vendite di veicoli ibridi del 30,7% su base annua. È proprio in questa crescita che si inserisce la domanda di fusioni di alluminio di alta precisione, utilizzabili per la produzione di alloggiamenti per batterie e motori, e quindi la crescita dell'industria della fusione dei metalli. Inoltre, il National Defense Authorization Act (NDAA) del 2023 ha approvato una spesa militare totale per il Dipartimento della Difesa pari a circa 816,7 miliardi di dollari. Questo budget di difesa a lungo termine costituisce la base per la continua necessità di fusioni di metalli speciali nella produzione di veicoli e attrezzature militari, elementi vitali per la sicurezza nazionale e la prontezza operativa delle forze armate.
Il reshoring strategico e gli incentivi governativi come la legge bipartisan sulle infrastrutture facilitano l'espansione della catena di approvvigionamento aumentando la capacità interna, riducendo la lunghezza delle catene di approvvigionamento e rendendole più resilienti. Secondo i risultati del Dipartimento dell'Energia degli Stati Uniti, gli investimenti pubblici e privati supportano la riapertura e l'espansione degli impianti di fonderia e l'aumento della capacità produttiva attraverso gli impianti primari. Le statistiche sul commercio internazionale indicano che gli Stati Uniti hanno esportato macchine per fonderia per un valore di 28.971,26 milioni di dollari nel 2023, con Messico, Turchia e Canada come principali destinazioni delle esportazioni. Allo stesso tempo, gli Stati Uniti hanno importato grandi quantità di ghisa e acciaio, in particolare da Cina e UE, ed esportato in Svezia, Germania e Regno Unito, secondo le statistiche commerciali statunitensi. Nell'agosto 2025, l'indice dei prezzi alla produzione (PPI) dei metalli e dei prodotti metallici ammontava a 334,270, il che indicava una leggera inflazione dei prezzi delle fusioni secondo l'Ufficio di statistica del lavoro degli Stati Uniti. Secondo l'EPA, i prezzi delle fusioni di ghisa sono aumentati dello 0,1%, mentre quelli delle fusioni di acciaio di meno dello 0,05% per tonnellata corta, a seguito delle recenti misure adottate. Nel complesso, gli investimenti pubblici e privati sono armonizzati per garantire la reattività delle catene di approvvigionamento, la fornitura continua di tecnologie e l'espansione a lungo termine del mercato nell'intero settore della fusione dei metalli.
Chiave Fusione di metalli Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
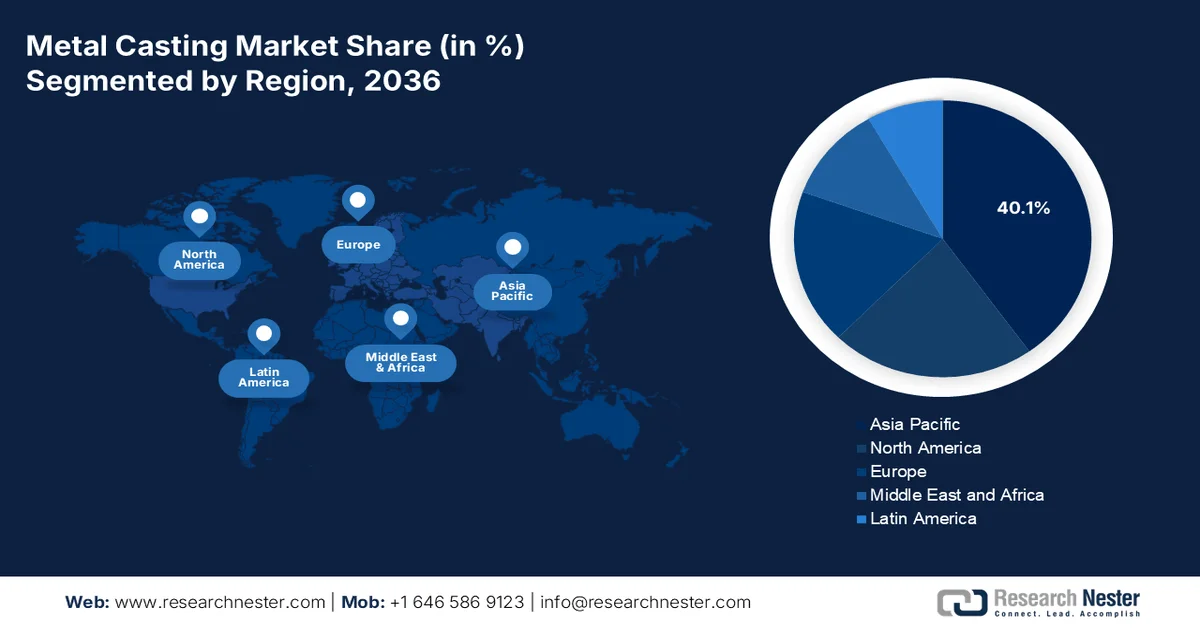
- Si prevede che la regione Asia-Pacifico deterrà una quota di fatturato del 40,1% nel mercato della fusione dei metalli nel periodo 2027-2036, grazie all'adozione di metodi di fusione basati sulla simulazione che migliorano la qualità del prodotto e la produttività della produzione.
- Entro il 2036, si prevede che il Nord America deterrà una quota di mercato del 22,3%, trainata dalla crescente domanda nei settori automobilistico, aerospaziale e delle costruzioni, supportata da tecnologie a basso consumo energetico e programmi di produzione avanzati.
Approfondimenti sul segmento:
- Si prevede che il segmento automobilistico e dei trasporti del mercato della fusione dei metalli raggiungerà una quota del 59,8% entro il 2036, grazie alla crescente attenzione alla produzione di veicoli leggeri per migliorare l'efficienza dei consumi e ridurre le emissioni.
- Si stima che il segmento dell'alluminio deterrà una quota di fatturato del 49,6% entro il 2036, grazie alla sua crescente adozione nella produzione automobilistica e alla sua riciclabilità, in linea con gli obiettivi globali di sostenibilità.
Principali tendenze di crescita:
- Incentivi e programmi di sostegno governativi
- Crescita del mercato dei prodotti chimici ecocompatibili
Principali sfide:
- Costi di conformità ambientale e pressione normativa
- Pressioni sui prezzi dovute a tariffe e volatilità del mercato
Attori chiave: DuPont, Milliken & Company, TenCate Protective Fabrics, Teijin Limited, Solvay S.A., PBI Performance Products, W. L. Gore & Associates, Koninklijke Ten Cate B.V., Auburn Manufacturing, Bulwark Protection, SRF Limited, Klopman International, Taiwan K.K. Corp., TOYOBO Co., Ltd., Kaneka Corporation.
Globale Fusione di metalli Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:214,4 miliardi di dollari
- Dimensioni del mercato nel 2027:230,69 miliardi di dollari
- Dimensioni del mercato previste:446,01 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 40,1% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Cina, India, Stati Uniti, Germania, Giappone
- Paesi emergenti:Corea del Sud, Messico, Brasile, Indonesia, Tailandia
Last updated on : 31 August, 2026
Settore della fusione dei metalli: fattori di crescita e sfide
Fattori di crescita
- Incentivi e programmi di sostegno governativi: i governi di tutto il mondo stanno varando iniziative per incentivare le organizzazioni a perseguire l'uso di sostanze chimiche ecocompatibili. Ad esempio, il Renewable Chemicals Act del 2021 statunitense concede ai produttori di sostanze chimiche di origine biologica con almeno il 95% di contenuto di origine biologica un credito d'imposta federale del 15% per libbra. Anche il Dipartimento dell'Agricoltura ha un programma, il Biorefinery, Renewable Chemical, and Biobased Product Manufacturing Assistance Program, che fornisce garanzie sui prestiti per sostenere il finanziamento della creazione di impianti di produzione commerciale di sostanze chimiche rinnovabili. Le iniziative e gli strumenti governativi a sostegno di tali impianti di produzione di sostanze chimiche rinnovabili stanno portando a investimenti nella produzione chimica sostenibile. Ad esempio, l'EPA e il DOE hanno stanziato 9,4 milioni di dollari per lo sviluppo di tecnologie per i biocarburanti nel 2024, a dimostrazione dell'interesse federale per l'innovazione industriale sostenibile.
- Crescita del mercato dei prodotti chimici verdi: si prevede che il mercato globale dei prodotti chimici verdi crescerà esponenzialmente grazie all'aumento della domanda di prodotti ecocompatibili e alle normative governative che impongono prodotti a basso impatto ambientale. Il mercato globale dei prodotti chimici verdi, valutato a circa 146,88 miliardi di dollari nel 2024, dovrebbe raggiungere circa 387,98 miliardi di dollari entro il 2036, con un tasso di crescita annuo composto (CAGR) del 10,21%, accelerato dall'emergere di processi di bioprocessamento, fermentazione e processi enzimatici più efficienti, che ridurranno l'incertezza sulla loro efficacia e il potenziale di riduzione dei costi di produzione. Inoltre, il settore industriale, compresa la produzione chimica, rappresenta circa il 20% delle emissioni totali di gas serra negli Stati Uniti. Le emissioni di CO2 legate all'energia a livello produttivo saranno ridotte del 58% entro il 2040 e dell'87% entro il 2050 grazie alle tecnologie attuali ed emergenti, il che rappresenta una forte indicazione della determinazione del governo federale ad accelerare la produzione chimica sostenibile ed ecocompatibile attraverso l'introduzione e l'implementazione di soluzioni a basse emissioni di carbonio.
- Espansione nell'utilizzo nei settori automobilistico e aerospaziale: anche i settori automobilistico e aerospaziale sono tra i principali utilizzatori finali di prodotti chimici per la fusione. Le leghe leggere e i compositi avanzati per il settore automobilistico vengono impiegati per migliorare l'efficienza e ridurre al minimo le emissioni, pertanto la necessità di utilizzare leganti, resine e rivestimenti ad alte prestazioni nelle fonderie sta diventando sempre più comune. Secondo il rapporto del Dipartimento dell'Energia statunitense sulla fusione dei metalli, quasi un terzo delle fusioni metalliche totali negli Stati Uniti è destinato al mercato automobilistico e dei camion, a dimostrazione dell'importanza della domanda del settore automobilistico per le applicazioni di fusione. Anche nel settore aerospaziale sono richiesti prodotti chimici speciali: rivestimenti resistenti al calore, stampi di precisione, leghe per motori a turbina ad alta temperatura e leghe in grado di resistere al calore all'interno della cellula dell'aeromobile.
Andamento delle importazioni/esportazioni
Macchine per la fusione utilizzate negli Stati Uniti nell'industria metallurgica o nelle esportazioni di metalli per paese, 2023
NOI | Partner | Valore delle esportazioni (migliaia di dollari USA) | Quantità (articoli) |
Messico | 10.393,52 | 315 | |
Tacchino | 6.201,34 | 74 | |
Canada | 2.785,66 | 111 | |
Cina | 2.345,50 | 29 | |
Italia | 1.459,04 | 52 | |
Polonia | 1.305,46 | 47 | |
Germania | 1.272,42 | 46 | |
Brasile | 592,76 | 18 | |
Macedonia del Nord | 504,56 | 10 | |
Indonesia | 394,03 | 6 |
Fonte : WITS
Macchine per la fusione utilizzate negli Stati Uniti nell'industria metallurgica o nella produzione di metalli, importazioni per paese, 2023
NOI | Partner | Valore delle importazioni (1.000 USD) | Quantità (articoli) |
Italia | 27.626,74 | 196 | |
Repubblica Ceca | 13.891,78 | 4 | |
Cina | 13.385,18 | 458 | |
Giappone | 10.035,92 | 186 | |
Norvegia | 6.303,91 | 20 | |
Canada | 6.140,10 | 1.100 | |
Finlandia | 4.227,60 | 71 | |
Svizzera | 4.046,76 | 129 | |
Regno Unito | 3.578,33 | 75 | |
Germania | 3.013,32 | 50 |
Fonte : WITS
Mercato statunitense delle fusioni metalliche per il settore automobilistico 2017-2025 (migliaia di tonnellate metriche)
Applicazione | 2017 | 2019 | 2022 | 2025 | CAGR (2017–2025 ) |
Assemblaggi della carrozzeria | 490.1 | 553.1 | 671,9 | 827,0 | 6,76% |
Componenti del motore | 778.3 | 864,3 | 1.024,0 | 1.229,1 | 5,88% |
Componenti della trasmissione | 365,5 | 405,9 | 480,8 | 577.3 | 5,88% |
Totale | 1.633,9 | 1.823,3 | 2.176,6 | 2.633,3 | 6,15% |
Fonte : science.osti.gov
Sfide
- Costi di conformità ambientale e pressione normativa: l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha introdotto rigide normative sulla qualità dell'aria, che hanno un impatto sul settore della fonderia. Per ridurre l'inquinamento atmosferico e salvaguardare la salute della popolazione, a marzo 2024 l'EPA ha abbassato il limite massimo consentito per il particolato fine (PM2.5) a 9 microgrammi per metro cubo. Questa riforma normativa è estremamente problematica per i produttori di fonderie (in particolare le PMI), che potrebbero non disporre delle risorse necessarie per investire in tecnologie avanzate di controllo dell'inquinamento. I maggiori costi di conformità potrebbero gravare sulla loro situazione finanziaria e, di conseguenza, limitarne la competitività sul mercato della fonderia. Ad esempio, una ricerca condotta dall'American Foundry Society ha evidenziato che l'adozione di norme ambientali rigorose potrebbe comportare un aumento dei costi operativi per le fonderie, con possibili ripercussioni sulla loro competitività.
- Pressioni sui prezzi dovute a dazi e volatilità del mercato: l'industria della fusione dei metalli non fa eccezione, in quanto si trova ad affrontare pressioni sui prezzi derivanti dalle politiche commerciali internazionali e dalle fluttuazioni del mercato. Ad esempio, i dazi sull'acciaio imposti dal governo statunitense hanno determinato un aumento dei prezzi delle materie prime, influenzando di conseguenza le politiche di prezzo dei produttori di fonderie. Inoltre, le variazioni di prezzo delle materie prime, tra cui il minerale di ferro e i rottami metallici, risultano ancora più problematiche per i modelli di prezzo. Un rapporto dell'Associated General Contractors of America mostra inoltre che l'indice dei prezzi alla produzione di materiali e servizi utilizzati nell'edilizia non residenziale è aumentato del 2,6% a luglio 2024, registrando il maggiore incremento percentuale su base annua da febbraio 2023. Le sfide associate a questi prezzi richiedono piani strategici e controlli dei costi per garantire la redditività e la competitività nel mercato globale della fusione dei metalli.
Dimensioni e previsioni del mercato della fusione dei metalli:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
214,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
446,01 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato della fusione dei metalli:
Analisi del segmento applicativo
Si prevede che il settore automobilistico e dei trasporti conquisterà la maggiore quota di mercato nella fusione dei metalli, pari al 59,8%, entro il 2036. Con l'industria automobilistica sempre più focalizzata sui veicoli leggeri per migliorare l'efficienza dei consumi e ridurre le emissioni, la domanda di fusioni metalliche è aumentata significativamente, trainata dalla fusione dell'alluminio. Il Dipartimento dell'Energia degli Stati Uniti stima che una riduzione del 10% del peso del veicolo porterebbe a un miglioramento del risparmio di carburante compreso tra il 6% e l'8%. Materiali leggeri come alluminio, magnesio, compositi in fibra di carbonio e acciaio ad alta resistenza contribuirebbero a ridurre il peso dei componenti del veicolo e a migliorare notevolmente l'efficienza dei consumi, consentendo l'integrazione di sistemi avanzati di controllo delle emissioni senza aumentare il peso complessivo del veicolo. Ciò sottolinea l'importanza dei materiali leggeri nella progettazione automobilistica.
I componenti del motore e della trasmissione, così come le parti del telaio e delle sospensioni, sono i due principali motori di crescita del segmento Automotive e Trasporti. Il Dipartimento dell'Energia degli Stati Uniti afferma che il peso del veicolo può essere ridotto fino al 50% grazie all'utilizzo di materiali leggeri, tra cui alluminio, magnesio e acciaio ad alta resistenza, nei componenti del motore e della trasmissione, migliorando l'efficienza dei consumi e le prestazioni, e consentendo quindi un risparmio di oltre 5 miliardi di galloni di carburante all'anno entro il 2030. Allo stesso tempo, l'utilizzo di leghe leggere nei componenti del telaio e delle sospensioni migliora la sicurezza, la durata e il rispetto delle normative sulle emissioni dei veicoli, riducendone il peso senza comprometterne la resistenza. Queste innovazioni possono rispondere ai requisiti normativi e alla crescente domanda di auto a basso consumo di carburante, svolgendo quindi un ruolo chiave nella crescita del mercato della fusione dei metalli per il settore automobilistico.
Analisi del segmento di materiale
Si prevede che il segmento dell'alluminio registrerà la crescita più significativa, con una quota di fatturato del 49,6% entro il 2036, grazie al suo utilizzo nell'industria automobilistica e alla sua riciclabilità, in linea con gli obiettivi globali di sostenibilità. Le caratteristiche favorevoli dell'alluminio includono la resistenza alla corrosione e l'elevato rapporto resistenza-peso, che lo rendono un materiale ideale per blocchi motore, pistoni e altri componenti importanti. L'Aluminum Association ha stimato che entro il 2030 il contenuto di alluminio nei veicoli commerciali leggeri e nelle automobili negli Stati Uniti raggiungerà una media di 556 libbre per veicolo, rispetto alle 120 libbre del 1980. Questo forte aumento indica un maggiore utilizzo dell'alluminio nell'industria manifatturiera per rendere le auto più leggere, migliorare l'efficienza dei consumi e rispettare rigorosi standard sulle emissioni. Questa proiezione evidenzia il ruolo emergente dell'alluminio in numerose applicazioni automobilistiche.
Le leghe di alluminio presentano un migliore rapporto resistenza-peso, resistenza alla corrosione e conducibilità termica, e per questo motivo trovano impiego nei settori automobilistico e aerospaziale. La domanda è inoltre in aumento grazie al continuo sviluppo di nuove leghe e al miglioramento delle tecnologie di fusione. L'alluminio puro, in particolare, è molto richiesto per la sua elevata conducibilità elettrica e riciclabilità, e trova applicazione soprattutto nei settori elettrico, edile e degli imballaggi, contribuendo alla crescita dei mercati in un contesto di crescente urbanizzazione e industrializzazione. L'Associazione dell'Alluminio promuove inoltre requisiti industriali che facilitino l'innovazione e la sostenibilità nella produzione e fusione dell'alluminio.
Analisi del segmento di processo
Si prevede che il segmento della pressofusione ad alta pressione (HPDC) crescerà significativamente nel periodo di previsione dal 2027 al 2036, grazie al suo ampio utilizzo nella produzione di componenti leggeri e di alta precisione, in particolare nei settori automobilistico e aerospaziale. Il Dipartimento dell'Energia degli Stati Uniti riconosce l'efficienza dell'HPDC nella produzione di componenti complessi che utilizzano meno materiale e presentano migliori proprietà meccaniche. Questo processo contribuisce al raggiungimento degli obiettivi di sostenibilità, poiché l'utilizzo di materiali leggeri consente di risparmiare carburante ed emissioni nelle automobili. L'HPDC è inoltre in grado di produrre con cicli di produzione brevi, in risposta alla crescente domanda industriale di produzione di massa di componenti metallici durevoli a costi contenuti. Questi vantaggi hanno permesso all'HPDC di diventare un importante fattore di crescita nel settore della fusione dei metalli, poiché gli obiettivi dell'azienda sono di bilanciare prestazioni, costi e impatto ambientale.
La nostra analisi approfondita del mercato della fusione dei metalli comprende i seguenti segmenti:
| Segmento | Sottosegmento |
Materiale |
|
Processo |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato della fusione dei metalli - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che la regione Asia-Pacifico guiderà il mercato della fusione dei metalli con la maggiore quota di fatturato, pari al 40,1%, nel periodo di previsione dal 2027 al 2036, grazie all'utilizzo di metodi di simulazione per la fusione, che aumentano la qualità del prodotto e la produttività manifatturiera. L'Organizzazione Asiatica per la Produttività (APOD) rileva che l'efficienza nel settore manifatturiero della regione Asia-Pacifico ha incrementato la produttività del lavoro in media del 3,5% nel periodo 2018-2023, grazie all'implementazione di tecnologie moderne come i software di simulazione della fusione. Si tratta di uno strumento tecnologico che minimizza i difetti di fusione, ottimizza la progettazione degli stampi e aumenta la resa, favorendo una produzione sostenibile. L'Organizzazione delle Nazioni Unite per lo Sviluppo Industriale (UNIDO) sottolinea che il continuo aumento della produttività nei settori manifatturieri, come quello della fusione dei metalli, è essenziale per soddisfare la crescente domanda nella regione, in particolare nei settori automobilistico, aerospaziale e dell'industria pesante. Questi obiettivi sono orientati al raggiungimento degli obiettivi di sviluppo regionale volti a migliorare la competitività e la sostenibilità industriale, che consentiranno alla regione Asia-Pacifico di affermarsi come attore significativo nella crescita globale del mercato della fusione dei metalli.
Si prevede che il mercato cinese deterrà la quota di fatturato maggiore nella regione Asia-Pacifico tra il 2027 e il 2036. Ciò è dovuto alla sua ampia base industriale e al suo approccio coerente allo sviluppo delle infrastrutture, nonché alla domanda generata dalla crescente produzione automobilistica e meccanica. Inoltre, diverse iniziative governative che promuovono la modernizzazione e la sostenibilità ambientale nelle fonderie hanno ulteriormente rafforzato la posizione di leadership della Cina. Le politiche governative che incoraggiano la modernizzazione delle fonderie, l'utilizzo di tecnologie moderne nella fusione e la digitalizzazione contribuiscono a un ulteriore aumento della produttività e della sostenibilità nelle attività di fusione. Ad esempio, un rapporto del National Institute of Standards and Technology (NIST) indica che la Cina ha già creato almeno 33 Centri di Industria e Tecnologia (MIC) entro il 2025, grazie all'impegno del Ministero dell'Industria e dell'Informatica (MIIT). Questi centri sono specializzati nelle principali tecnologie di produzione avanzate applicabili in settori quali l'aerospaziale, i veicoli elettrici, la robotica e i semiconduttori. I MIC promuovono la collaborazione tra industria, università e governo, la digitalizzazione, le tecnologie di simulazione e le pratiche di produzione ecocompatibili. Inoltre, la stampa 3D e i software di simulazione riducono i tempi di consegna e migliorano l'efficienza, elementi che hanno contribuito alla leadership cinese nel settore della fusione dei metalli a livello mondiale. Ad esempio, i ricercatori dell'Università di Scienze e Tecnologie di Huazhong, nella provincia di Hubei, hanno inventato un nuovo metodo di stampa 3D dei metalli noto come microfusione e forgiatura intelligenti. Si tratta di una combinazione di entrambi i processi (fusione e forgiatura dei metalli) che ha migliorato significativamente la resistenza e l'affidabilità degli stampi metallici, riducendo al contempo costi e tempi di consegna grazie alla modellazione computerizzata.
Il mercato della fusione dei metalli in India è destinato a crescere con il tasso di crescita annuo composto (CAGR) più elevato nella regione Asia-Pacifico, grazie ai crescenti investimenti nelle infrastrutture, alla rapida espansione del settore automobilistico e al costante supporto governativo per l'implementazione di tecnologie verdi nelle attività produttive. Il governo indiano ha finanziato la ricerca e lo sviluppo di materiali e processi di fusione avanzati attraverso il Ministero dei Prodotti Chimici e dei Fertilizzanti e il Dipartimento di Scienza e Tecnologia (DST). Ciò contribuirà probabilmente ad accelerare l'affermazione dell'India come attore in rapida crescita nel mercato della fusione dei metalli.
Inoltre, l'industria indiana delle fonderie, con una produzione annua di oltre 9 milioni di tonnellate, è il terzo produttore di getti al mondo e il settore delle PMI rappresenta circa l'80% delle unità. Il distretto di fonderie di Kolhapur, nel Maharashtra, fornisce anche 600.000 tonnellate, pari a circa l'8% del totale dei getti in India, utilizzati dai principali produttori automobilistici e da altri settori. Agenzie nazionali e internazionali stanno contribuendo a incrementare la produttività e la sostenibilità di queste fonderie ad alto consumo energetico attraverso l'efficienza energetica e la modernizzazione. Tale sviluppo e la promozione organizzata dimostrano la crescente importanza della fusione dei metalli nel contesto industriale e delle esportazioni dell'India.
Approfondimenti sul mercato nordamericano
Entro il 2036, si prevede che il mercato nordamericano della fusione dei metalli crescerà con una quota di fatturato del 22,3%, attribuibile alla crescente domanda nei settori automobilistico, aerospaziale, edile e dei macchinari industriali, che traina questa crescita. La regione comprende circa 2.950 stabilimenti, di cui oltre l'80% sono piccole imprese che impiegano direttamente 225.000 persone e generano prodotti fusi per un valore ben superiore a 18 miliardi di dollari all'anno. Grazie al programma "Metal Casting Industry of the Future" sponsorizzato dal Dipartimento dell'Energia degli Stati Uniti, tecnologie più efficienti dal punto di vista energetico, ricerca avanzata, maggiore produttività, minori scarti e migliori risultati ambientali stanno rendendo il Nord America leader nell'innovazione e nella competitività della fusione dei metalli a livello globale. È questo continuo sviluppo tecnologico e l'intensa base industriale che guidano la crescita continua del mercato nordamericano della fusione dei metalli. Il settore dei trasporti del Nord America è estremamente importante; Ad esempio, nel 2024, negli Stati Uniti c'erano circa 16.107.023 veicoli, per un totale di 10.562.188 unità, in Canada 1.342.647 unità e in Messico 4.202.642 veicoli. Questa considerevole produzione di componenti automobilistici è alla base dell'espansione del mercato della fusione dei metalli in Nord America, poiché la pressione sull'utilizzo di metalli fusi nei trasporti e nella produzione è in aumento, e verranno sviluppate nuove tecnologie, e il mercato si espanderà in tutta la regione.
Si prevede che il mercato statunitense dominerà la regione nordamericana entro il 2036, trainato principalmente dalla crescita dei settori automobilistico e delle costruzioni. Nel 2023, l'Agenzia per la Protezione Ambientale (EPA) è intervenuta nei mercati commerciali statunitensi per promuovere nuovi processi chimici sostenibili e, di conseguenza, sono stati implementati oltre 51 nuovi processi chimici sostenibili che hanno ridotto la produzione di rifiuti pericolosi a partire dal 2021. Inoltre, il settore della fusione dei metalli negli Stati Uniti è un'industria di grande valore, con un fatturato di oltre 50 miliardi di dollari, che impiega direttamente più di 160.000 persone e ulteriori 300.000 lungo tutta la catena di approvvigionamento, risultando quindi fondamentale per il processo produttivo. Gli Stati Uniti contano oltre 1.900 fonderie, situate in stati chiave come Ohio, California e Michigan, e si classificano al terzo posto a livello mondiale per produzione di fusioni e al secondo per produttività per impianto. Questa solida base industriale e la forza lavoro qualificata sono alla base dello sviluppo della fusione dei metalli come componente essenziale di diversi settori, tra cui quello automobilistico, aeronautico e delle infrastrutture.
Si prevede che il mercato canadese si espanderà costantemente, grazie agli investimenti governativi volti a promuovere l'energia pulita e la produzione sostenibile. Programmi analoghi nel settore chimico canadese (Responsible Care), che mirano a un miglioramento continuo e progressivo in termini di salute, sicurezza e tutela ambientale, delineano obiettivi per guidare il settore della fusione dei metalli nella lenta evoluzione verso comportamenti più sostenibili e responsabili. Inoltre, il gruppo di ricerca e sviluppo METALTec (NRC Canada) è all'origine di questa iniziativa, che contribuisce allo sviluppo dell'industria canadese della fusione dei metalli attraverso l'introduzione di innovazioni tecnologiche nei processi produttivi, nuovi materiali e la sostenibilità. Con 23 membri industriali attivi e un finanziamento annuo per la ricerca e lo sviluppo di circa 2,5 milioni di dollari, METALTec è all'avanguardia nella promozione della produttività, della digitalizzazione e della riduzione dell'impatto ambientale in tutto il settore della lavorazione dei metalli, rafforzando così i mercati canadesi. Secondo il rapporto USITC, METALTec rappresenta inoltre un partner fondamentale per la fornitura di fusioni in ferro pesante agli Stati Uniti, dato l'elevato volume di esportazioni registrato dal Paese nel periodo in esame. L'orientamento all'esportazione dell'industria canadese della fonderia e il rispetto delle normative antidumping sottolineano il suo ruolo fondamentale nelle filiere nordamericane della fusione dei metalli. Questo aspetto è indice di una forte crescita del mercato, trainata dall'aumento della domanda nei settori delle infrastrutture e dei servizi pubblici.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo della fusione dei metalli registrerà una tendenza al rialzo nel periodo compreso tra il 2027 e il 2036, grazie all'aumento della produzione di fusioni ferrose e di altri metalli nella regione. Il settore comprende circa 6.000 fonderie che nel 2021 hanno prodotto circa 10,7 milioni di tonnellate di fusioni ferrose, con un incremento del 17,6% rispetto all'anno precedente. Con un valore della produzione di fusioni pari al 12% a livello continentale, il settore impiega circa 260.000 persone e genera un fatturato di circa 41 miliardi di euro. I settori automobilistico, dell'ingegneria generale e delle costruzioni contribuiscono alla crescita del mercato, e le prospettive si stanno orientando verso l'utilizzo di materiali leggeri come le fusioni di alluminio e magnesio.
Inoltre, l'industria siderurgica del Regno Unito ha generato 2 miliardi di sterline nell'economia britannica (0,1% dell'economia del Regno Unito e 1,2% della produzione manifatturiera). Nel 2019, il settore contava circa 1100 imprese e sosteneva 33400 posti di lavoro. Nonostante la concorrenza globale e i prezzi interni, l'industria riveste un ruolo importante, poiché il governo si preoccupa delle politiche di appalto, della decarbonizzazione e del rimborso dei prezzi dell'energia per mantenere la crescita e la competitività nel settore della fusione dei metalli e dell'acciaio. In Germania, il settore ha una produzione annua di oltre 638.000 tonnellate di fusioni in alluminio, di cui una quota significativa è costituita da fusioni di metalli non ferrosi. È il più grande mercato di fusioni metalliche in termini di fatturato in Europa, insieme ai settori automobilistico e meccanico.
Principali attori del mercato della fusione dei metalli:
- DuPont
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Milliken & Company
- Tessuti protettivi TenCate
- Teijin Limited
- Solvay SA
- Prodotti ad alte prestazioni PBI
- WL Gore & Associati
- Koninklijke Ten Cate BV
- Auburn Manufacturing
- Protezione del bastione
- SRF Limited
- Klopman International
- Taiwan KK Corp.
- TOYOBO Co., Ltd.
- Kaneka Corporation
Il mercato globale della fusione dei metalli è estremamente competitivo e i principali attori stanno valutando diverse strategie per consolidare la propria posizione e la propria presenza sul mercato. Lo sviluppo sostenibile è diventato un trend fondamentale; è interessante notare come le aziende abbiano iniziato ad adottare pratiche commerciali rispettose dell'ambiente. Molte aziende del settore della fusione stanno ricorrendo a partnership, fusioni e acquisizioni. Inoltre, il continuo investimento in ricerca e sviluppo per la creazione di materiali ad alte prestazioni e processi di fusione ottimali è cruciale per raggiungere la crescita e un vantaggio competitivo nel lungo periodo.
Sviluppi recenti
- Nell'ottobre 2024, Handtmann ha inaugurato un mega-impianto di pressofusione a Biberach, in Germania, il primo in Europa a utilizzare la pressofusione su larga scala. Realizzando grandi componenti strutturali in alluminio (ad esempio, involucri per batterie o persino intere parti di un veicolo) in un'unica fusione, la mega-fusione può ridurre significativamente il numero di processi produttivi e i costi. Questa innovazione può aiutare l'industria automobilistica a passare all'utilizzo di veicoli elettrici, migliorando l'integrità strutturale e l'efficienza dei materiali. Questo investimento rappresenta un ulteriore passo avanti nell'impegno di Handtmann per trasformare il settore con soluzioni di fusione dei metalli altamente efficienti.
- Nell'agosto 2024, UBE Machinery Corporation ha presentato in Giappone una pionieristica macchina per pressofusione di dimensioni eccezionali, con una forza di chiusura di 9.000 tonnellate, in grado di produrre componenti di carrozzeria per autoveicoli in giga-fusione. Questa macchina consente di realizzare componenti strutturali di grandi dimensioni e di forme diverse attraverso un'unica operazione di fusione, aumentando l'efficienza e la progettazione di veicoli leggeri, elementi vitali per la creazione di veicoli elettrici. L'innovazione rappresenta una grande svolta nella tecnologia della pressofusione e contribuirà a guidare il settore automobilistico verso processi produttivi integrati e sostenibili, con l'obiettivo di accrescere la competitività sul mercato globale. Nel marzo 2024, Boston Metal ha avviato una filiale brasiliana per la produzione di metalli ad alto valore aggiunto basata sulla tecnologia di elettrolisi a ossido fuso (MOE). L'impianto rappresenterà un importante passo avanti verso una produzione di metalli sostenibile, con l'obiettivo di recuperare metalli dagli scarti minerari e sviluppare la produzione di acciaio verde entro il 2026. La filiale, situata nel Minas Gerais, in Brasile, è un motore dell'economia circolare, in quanto converte le scorie utilizzate nella produzione di metalli in altre fonti di reddito. Poiché l'azienda intende ampliare il proprio organico di 80 unità, arrivando a oltre 250 dipendenti, questo progetto si inserisce nel quadro della tendenza del settore della fonderia verso tecnologie ecocompatibili e a basso consumo energetico, che renderanno il processo produttivo più sostenibile e ridurranno l'impatto ambientale.
- Report ID: 5133
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
