Prospettive del mercato dell'acciaio rapido:
Il mercato dell'acciaio rapido aveva un valore di 4,11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7,36 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 6,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dell'acciaio rapido è stimato a 4,36 miliardi di dollari.
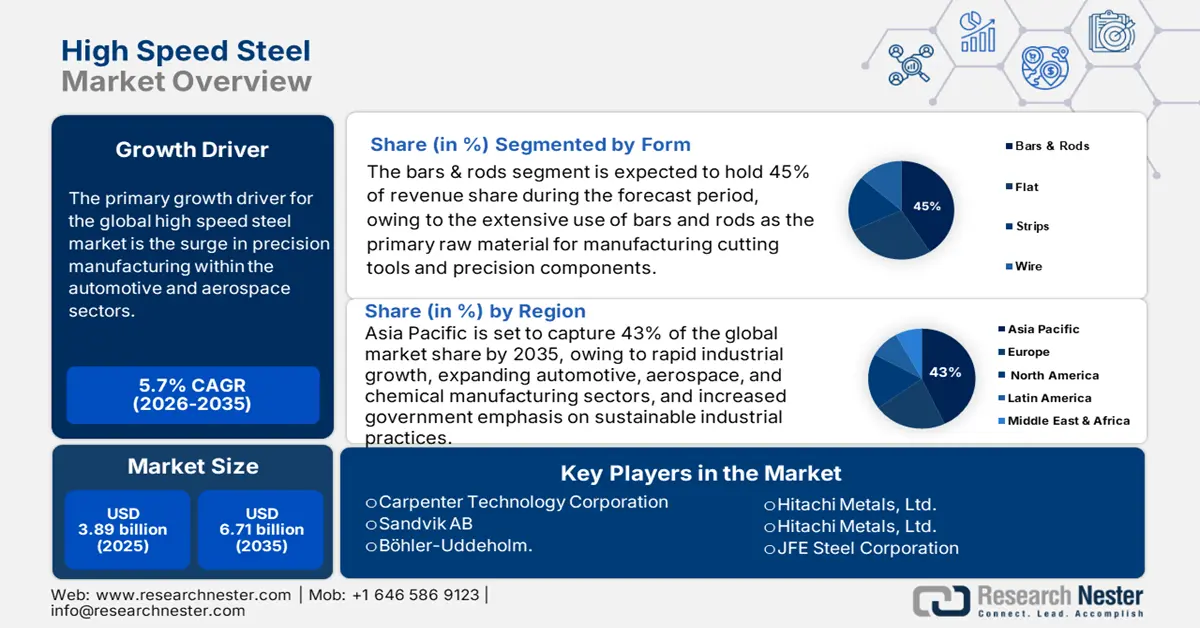
Il principale motore di crescita per il mercato dell'acciaio rapido è la crescente domanda di produzione di alta precisione nei settori automobilistico e aeronautico. I dati governativi mostrano ingenti spese pubbliche per attrezzature e infrastrutture di produzione avanzate. Ad esempio, la produzione di acciaio grezzo è cresciuta da 109,137 milioni di tonnellate (MT) nel 2019-20 a 144,299 MT nel 2023-24. La produzione di acciaio grezzo nel 2023-24 ha registrato una crescita del 13,4% rispetto ai 127,197 MT del 2022-23. La capacità nazionale di acciaio grezzo è cresciuta da 142,299 MTPA nel 2019-20 a 179,515 MTPA nel 2023-24. La produzione totale di acciaio finito nel 2023-24 è stata pari a 139,153 MT, registrando una crescita del 13,0% su base annua. Il consumo totale di acciaio finito è stato di 136.291 tonnellate, registrando una crescita del 13,7% rispetto allo stesso periodo dell'anno precedente, e di conseguenza la domanda di acciai ad alta resistenza (HSS) è in aumento. La spesa pubblica nel settore pubblico e l'ammodernamento del settore manifatturiero, soprattutto nei distretti ad alta densità dei settori automobilistico e aerospaziale, stanno spingendo il mercato globale degli HSS verso una maggiore espansione.
Le statistiche commerciali del governo statunitense mostrano che nel 2023 il Paese ha importato principalmente acciaio rapido dalla Cina, seguita da Brasile, Austria e Svezia. Di conseguenza, i principali operatori del settore siderurgico hanno incrementato gradualmente la propria capacità produttiva. Tra il 2025 e il 2027, una crescita mondiale della capacità siderurgica prevista fino al 6,7% (165 milioni di tonnellate metriche) potrebbe attenuare il problema della sovraccapacità globale, qualora si concretizzasse. Si prevede che le economie asiatiche rappresenteranno il 58% della nuova capacità, con incrementi significativi da parte di Cina e India. Circa il 16% del tonnellaggio totale che dovrebbe entrare in funzione dal 2025 in poi coinvolge investimenti transfrontalieri, con la Cina che svolge un ruolo di primo piano in queste iniziative.
Chiave Acciaio rapido Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
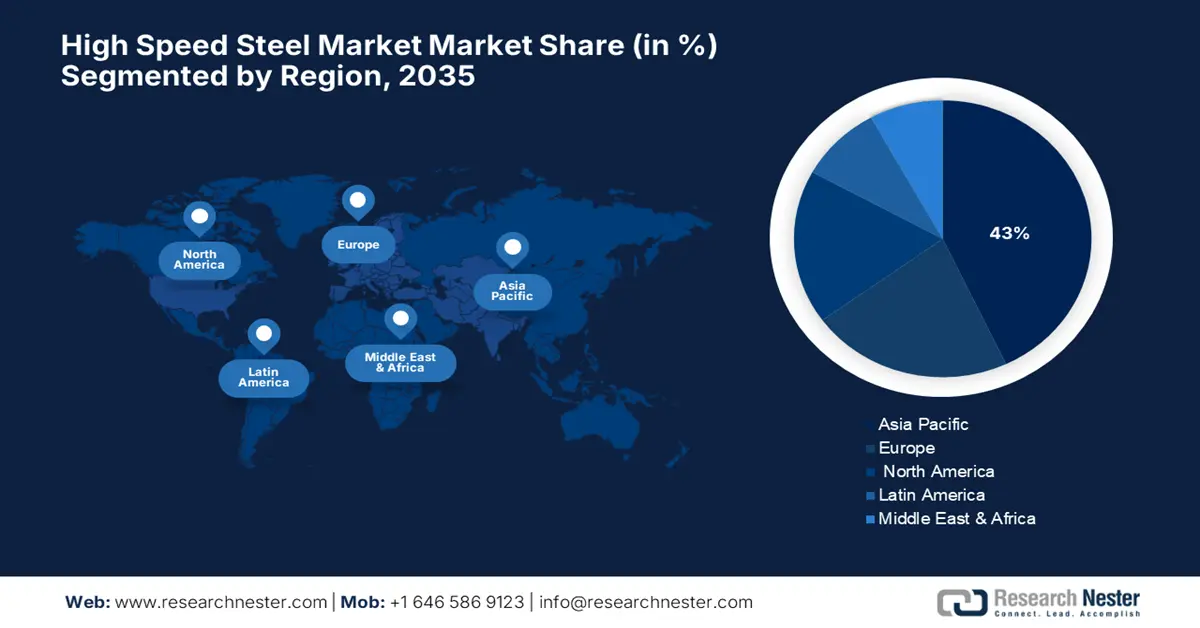
- Si prevede che il mercato dell'acciaio rapido nella regione Asia-Pacifico deterrà circa il 43% del fatturato totale entro il 2036, grazie alla rapida industrializzazione, all'espansione dei settori automobilistico e aerospaziale e ai significativi investimenti in tecnologie di produzione ecocompatibili.
- Si prevede che l'Europa si assicurerà una quota di mercato di quasi il 22% entro il 2036, grazie alle rigorose normative ambientali e alla crescente adozione di soluzioni di utensili industriali sostenibili.
Approfondimenti sul segmento:
- Si prevede che il segmento delle barre e delle aste rappresenterà quasi il 45% del mercato dell'acciaio rapido entro il 2036, grazie al loro ampio utilizzo come materie prime nella produzione in serie di componenti di precisione e utensili da taglio.
- Si prevede che il segmento automobilistico e aerospaziale conquisterà una quota di fatturato del 42% entro il 2036, supportato dall'espansione dei volumi di produzione e dalla necessità di materiali per utensili ad alte prestazioni nella lavorazione di precisione di componenti di motori e trasmissioni.
Principali tendenze di crescita:
- Aumento della domanda nel settore automobilistico
- Crescita del settore aerospaziale e della difesa
Principali sfide:
- Volatilità dei prezzi delle materie prime
- Conformità alle normative ambientali
Attori chiave:Carpenter Technology Corporation, Sandvik AB, Böhler-Uddeholm (voestalpine), Hitachi Metals, Ltd., JFE Steel Corporation, Sumitomo Electric Industries, AK Steel Holding (ora Cleveland-Cliffs), Universal Stainless & Alloy Products, Outokumpu Oyj, BGH Edelstahlwerke GmbH, POSCO, Tata Steel Limited, JSW Steel Limited, Malaysia Steel Works (KL) Bhd.
Globale Acciaio rapido Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:4,11 miliardi di dollari
- Dimensioni del mercato nel 2027:4,36 miliardi di dollari
- Dimensioni del mercato previste:7,36 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia-Pacifico (quota del 43% entro il 2036)
- Regione in più rapida crescita: Asia-Pacifico
- Paesi dominanti: Cina, Stati Uniti, Giappone, Germania, India
- Paesi emergenti: Corea del Sud, Indonesia, Vietnam, Messico, Brasile
Last updated on : 31 August, 2026
Mercato dell'acciaio rapido: fattori di crescita e sfide
Fattori trainanti della crescita
- Aumento della domanda nel settore automobilistico: grazie alla sua eccezionale durezza, resistenza all'usura e mantenimento delle prestazioni alle alte temperature, il settore automobilistico riveste un ruolo di primo piano nel consumo di acciaio rapido (HSS). I primi acciai rapidi ad essere ampiamente utilizzati nel settore automobilistico sono stati gli acciai a bassa lega ad alta resistenza. Questi acciai possiedono elevate resistenze alla trazione, fino a 800 MPa. Sono progettati per avere specifiche qualità meccaniche piuttosto che una particolare composizione chimica. Con l'espansione del mercato dell'acciaio rapido per veicoli elettrici e ibridi, i produttori di apparecchiature originali (OEM) e i fornitori dipendono sempre più da soluzioni innovative per l'acciaio rapido, poiché le case automobilistiche cercano di ottenere maggiore efficienza e ridurre i tempi di fermo. Ciò spinge gli OEM e i fornitori del settore automobilistico a continuare a investire in applicazioni HSS.
- Crescita dell'industria aerospaziale e della difesa: la lavorazione di precisione è fondamentale per la produzione di componenti dei motori cruciali per gli aeromobili, così come per i carrelli di atterraggio e i componenti strutturali. Nei settori aerospaziale e della difesa, le operazioni di taglio spesso comportano applicazioni ad alto stress, rendendo l'acciaio rapido (HSS) un materiale sempre più vitale. Con l'aumento dei viaggi globali, l'evoluzione delle forze economiche e l'espansione dei budget per la difesa, la domanda di precisione e durata nella lavorazione si intensifica. L'HSS si distingue per la sua resistenza in condizioni estreme, supportando la crescita e il progresso tecnologico del settore. Il suo ruolo sta diventando centrale per soddisfare i rigorosi standard prestazionali richiesti dalla produzione moderna. Con gli investimenti in componenti di nuova generazione, i produttori di aeromobili sono entrati nel regno delle soluzioni di attrezzaggio avanzate.
- Modifiche normative che incentivano l'aggiornamento delle attrezzature per una maggiore durata: i regimi normativi aggiornati hanno aumentato i requisiti di certificazione e segnalazione per le sostanze pericolose. Gli impianti stanno ora riprogettando e modernizzando le linee di lavorazione e processo esistenti. Nel febbraio 2024, il governo ha lanciato diverse iniziative nel settore siderurgico per incoraggiare l'autosufficienza. Nell'ambito del bilancio dell'Unione 2023-24, il governo ha stanziato 70,15 crore di rupie (8,6 milioni di dollari USA) al Ministero dell'Acciaio. Di conseguenza, queste iniziative, unite alla crescente domanda di utensili in acciaio rapido (HSS) resistenti alla corrosione e durevoli, stanno alimentando la necessità di soluzioni che offrano prestazioni affidabili in ambienti sempre più esigenti. I produttori sono alla ricerca di utensili che non solo resistano a condizioni estreme, ma che garantiscano anche la conformità normativa e l'efficienza operativa. Questo cambiamento sottolinea l'importanza strategica dell'HSS avanzato nei settori ad alte prestazioni.
1. Commercio emergente nel mercato dell'acciaio rapido
Le barre e le aste in acciaio rapido (HSS) sono materiali semilavorati comunemente utilizzati nella produzione di utensili da taglio come punte da trapano, maschi, frese e lame per seghe. Le barre e le aste in HSS possono vantare un'eccellente durezza, resistenza all'usura e resistenza al calore, pertanto costituiscono il materiale di base per lavorazioni meccaniche di precisione e applicazioni industriali ad alte prestazioni.
Principali esportatori di barre e tondini in acciaio rapido nel 2023
Esportatore | Valore commerciale (migliaia di dollari USA) | Quantità (kg) |
Unione Europea | 182.126,67 | 9.602.550 |
Austria | 131.285,91 | 8.079.080 |
Francia | 116.309,89 | 6.238.090 |
Svezia | 85.728,95 | 3.966.860 |
Cina | 82.455,10 | 8.633.670 |
Germania | 56.857,12 | 10.018.800 |
Giappone | 47.917,03 | 3.060.710 |
Stati Uniti | 23.792,48 | 3.303.340 |
Brasile | 19.723,58 | 1.407.420 |
Spagna | 18.627,83 | 5.180.790 |
Fonte: WITS
Sfide
- Volatilità dei prezzi delle materie prime : la volatilità dei prezzi delle materie prime di base come tungsteno, molibdeno e cobalto introduce instabilità nei costi di produzione. Tale volatilità ha l'effetto di aumentare i costi di produzione in modo imprevedibile, rendendo difficile per i produttori offrire prezzi stabili. Di conseguenza, è più probabile che i produttori ritardino gli investimenti o trasferiscano i costi ai consumatori, limitando la crescita del mercato e inibendo l'adozione di prodotti HSS avanzati.
- Conformità alle normative ambientali: la regolamentazione ambientale coercitiva degli effluenti di produzione e dello smaltimento dei rifiuti richiede costosi aggiornamenti degli impianti. L'applicazione delle normative da parte di enti come l'EPA e l'ECHA aumenta le spese in conto capitale e operative. La conformità è insostenibile per la maggior parte dei piccoli produttori, riducendo la competitività del settore e, ancor più, restringendo la base dei fornitori, soffocando così l'innovazione e l'offerta nel settore HSS.
Dimensioni e previsioni del mercato dell'acciaio rapido:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
4,11 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
7,36 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dell'acciaio rapido:
Analisi del segmento del modulo
Si prevede che barre e tondini deterranno la quota di mercato più elevata nell'acciaio rapido, raggiungendo quasi il 45% del mercato totale entro il 2036. Ciò è dovuto all'enorme crescita nell'utilizzo di barre e tondini come materia prima per la produzione in serie di componenti di precisione e utensili da taglio. Secondo i dati dell'US Geological Survey, la maggior parte dei prodotti siderurgici utilizzati per applicazioni di lavorazione industriale è impiegata nei settori manifatturieri ad alta tecnologia. Barre e tondini possono essere facilmente modellati in geometrie complesse, necessarie per la produzione di utensili nei settori automobilistico e aerospaziale. Le statistiche del Dipartimento del Commercio degli Stati Uniti indicano una crescita nell'importazione di barre d'acciaio per la produzione di utensili e un aumento della domanda di materie prime di qualità superiore.
Analisi del segmento di utilizzo finale
I settori automobilistico e aerospaziale sono i più importanti, con una quota di fatturato prevista del 42% entro il 2036. La crescita di questo settore è trainata dall'aumento dei volumi di produzione nei settori automobilistico e aerospaziale, dove sono necessari materiali per utensili ad alte prestazioni per la produzione di componenti critici per la sicurezza e per la lavorazione di precisione di parti di motori e trasmissioni, e le leghe leggere sono essenziali. Gli utensili in acciaio rapido consentono una lavorazione efficiente ad alta velocità e temperatura senza tempi di inattività e costi aggiuntivi. Le severe normative ambientali sulle emissioni delle automobili stanno spingendo i produttori verso leghe leggere che richiedono utensili in acciaio rapido avanzati per la lavorazione.
Analisi del segmento applicativo
Gli utensili da taglio rappresentano il segmento più ampio, con una quota di fatturato prevista del 35% entro il 2036. Sono ampiamente utilizzati nella produzione di punte da trapano, maschi, frese e alesatori. Un elevato numero di utensili da taglio in acciaio rapido (HSS) trova applicazione nei settori automobilistico, aerospaziale e dell'ingegneria generale, che richiedono elevati standard di durata e precisione. Gli utensili in HSS possiedono caratteristiche (come durezza, resistenza all'usura e resistenza alle alte temperature) difficilmente eguagliabili da altri utensili.
La nostra analisi approfondita del mercato globale dell'acciaio rapido comprende i seguenti segmenti:
| Segmento | Sottosegmenti |
Tipo di prodotto |
|
Applicazione |
|
Uso finale |
|
Modulo |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dell'acciaio rapido - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che il mercato dell'acciaio rapido nella regione Asia-Pacifico (APAC) rappresenterà quasi il 43% del fatturato totale entro il 2036. Lo sviluppo industriale, la crescita dei settori automobilistico, aerospaziale e di processo, insieme all'attenzione dei governi verso processi industriali ecocompatibili, stanno trainando questa quota di mercato considerevole. I paesi dell'APAC stanno investendo massicciamente in tecnologie di produzione di nuova generazione e in soluzioni per la conformità alle normative ambientali, alimentando una crescita spettacolare nelle applicazioni di utensili in acciaio rapido ad alte prestazioni. L'espansione nei settori che richiedono attrezzature resistenti alla corrosione sta inoltre incrementando la domanda.
Il mercato indiano dell'acciaio rapido sta vivendo una crescita grazie all'industrializzazione e alle normative ecocompatibili che favoriscono una produzione sostenibile. Il Dipartimento di Scienza e Tecnologia (DST) e i ministeri competenti hanno incrementato di anno in anno gli stanziamenti per le tecnologie di processo ecocompatibili. La Federazione delle Camere di Commercio e Industria indiane (FICCI) sottolinea come il numero di aziende che hanno adottato tecnologie di processo ecocompatibili stia alimentando la domanda, rendendo i piani governativi come "Make in India" e i sussidi statali volti a promuovere soluzioni di lavorazione più efficienti in questi settori, contribuendo alla rapida espansione del mercato indiano.
Produzione, commercio e consumo di acciaio finito (legato e non legato) in India.
Anno | Produzione (MT) | Importazione (MT) | Esportazione (MT) | Consumo (MT) |
2020-21 | 96.204 | 4.752 | 10.784 | 94.891 |
2021-22 | 113.597 | 4.669 | 13.494 | 105.752 |
2022-23 | 123.196 | 6.022 | 6.716 | 119.893 |
2023-24 | 139.153 | 8.320 | 7.487 | 136.291 |
Fonte: steel.gov
Approfondimenti sul mercato europeo
Si prevede che l'Europa deterrà quasi il 22% del mercato dell'acciaio rapido entro il 2036, trainata dalle solide economie industrializzate di Germania, Francia e altre importanti nazioni. L'Agenzia europea dell'ambiente (AEA) ha inoltre imposto rigidi controlli sulle emissioni derivanti dalla produzione industriale, che richiedono soluzioni di attrezzaggio sofisticate come l'acciaio rapido per sostenere la produttività e ridurre al minimo l'impatto ambientale. Gli investimenti in processi industriali sostenibili e tecnologie verdi sono cresciuti di oltre il 13% ogni anno, grazie all'impiego da parte delle industrie europee di prodotti in acciaio rapido resistenti alla corrosione e all'usura, in grado di soddisfare le specifiche e migliorare la produttività.
In Germania, le politiche ecocompatibili nei settori industriali rappresentavano la principale preoccupazione del Ministero federale dell'ambiente, della conservazione della natura, della sicurezza nucleare e della tutela dei consumatori (BMUV), che nel 2023 aveva stanziato oltre un miliardo di euro per promuovere tecnologie di produzione più pulite. Altre aziende manifatturiere tedesche stanno impiegando sempre più utensili in acciaio rapido (HSS) sofisticati nelle operazioni di lavorazione e nelle linee di assemblaggio, sia per soddisfare i requisiti di prestazioni che per garantire una rigorosa tutela ambientale, rafforzando ulteriormente il primato tedesco nel mercato nazionale dell'acciaio rapido.
Approfondimenti sul mercato nordamericano
Si prevede che entro il 2036 circa il 18% della produzione globale di acciaio rapido sarà concentrata in Nord America. Grazie alla forte crescita dei settori aerospaziale e manifatturiero, la domanda è aumentata negli Stati Uniti e in Canada. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) afferma che dal 2020 gli investimenti in tecnologie industriali pulite sono aumentati a livello federale e statale, con particolare attenzione alla riduzione delle emissioni e alla produzione sostenibile. Secondo il Chemical Safety and Hazard Investigation Board (CSB) statunitense, si è assistito a una crescente transizione verso materiali per utensili come l'acciaio rapido (HSS) per ottenere una maggiore produttività nel rispetto di rigorose normative di sicurezza.
Il 23 agosto 2025, la produzione nazionale di acciaio grezzo negli Stati Uniti si è attestata a 1.780.000 tonnellate nette, con un tasso di utilizzo della capacità produttiva del 78,6%, in aumento del 3,1% rispetto alle 1.726.000 tonnellate nette e al 77,7% di utilizzo registrati nella stessa settimana del 2024. Rispetto alla settimana precedente, conclusasi il 16 agosto 2025, la produzione di acciaio grezzo è aumentata dello 0,3%, passando da 1.774.000 tonnellate nette a un tasso di utilizzo della capacità produttiva del 78,3%. La produzione di acciaio grezzo da inizio anno fino al 23 agosto 2025 ha raggiunto un totale di 57,7 milioni di tonnellate nette, con un tasso di utilizzo della capacità produttiva del 76,6%, in aumento dell'1,3% rispetto ai 56,9 milioni di tonnellate nette dello stesso periodo del 2024.
Principali attori del mercato dell'acciaio rapido:
- Carpenter Technology Corporation
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Sandvik AB
- Böhler-Uddeholm (voestalpine)
- Hitachi Metals, Ltd.
- JFE Steel Corporation
- Sumitomo Electric Industries
- AK Steel Holding (ora Cleveland-Cliffs)
- Prodotti universali in acciaio inossidabile e leghe
- Outokumpu Oyj
- BGH Edelstahlwerke GmbH
- POSCO
- Tata Steel Limited
- JSW Steel Limited
- Malaysia Steel Works (KL) Bhd
Il mercato globale dell'acciaio rapido è dominato da un numero ristretto di multinazionali con sede principalmente negli Stati Uniti, in Europa e in Giappone. Aziende come Carpenter Technology e Sandvik mantengono la leadership grazie alla continua innovazione nelle composizioni delle leghe e nelle tecnologie di produzione, concentrandosi fortemente sulla ricerca e sviluppo per migliorare la durabilità e la conformità ambientale. Produttori giapponesi come Hitachi Metals e JFE Steel stanno investendo sempre di più nell'automazione e negli utensili di precisione per supportare le tendenze della produzione sostenibile. Le aziende regionali in India e Malesia stanno ampliando la capacità produttiva per soddisfare la crescente domanda interna, adottando al contempo standard di qualità internazionali. Fusioni strategiche, joint venture e l'attenzione allo sviluppo di prodotti ecocompatibili sono fondamentali per mantenere un vantaggio competitivo.
Principali produttori globali nel mercato dell'acciaio rapido (HSS):
Sviluppi recenti
- Nel luglio 2025, Metal Bulletin ha riportato che la domanda globale di acciaio rapido è aumentata del 18% nel 2024, trainata principalmente dai settori automobilistico e aerospaziale. Tuttavia, l'aumento dei costi delle materie prime, in particolare tungsteno e cobalto, ha spinto i produttori a innovare le composizioni delle leghe per migliorare l'efficienza dei costi e la sostenibilità. I principali attori del settore, come Sandvik e Carpenter Technology, stanno investendo massicciamente in rivestimenti avanzati e processi di trattamento termico per migliorare la durata degli utensili e ridurre l'impatto ambientale.
-
Nel giugno 2022, MINING.COM ha riportato che Sandvik si è aggiudicata un importante contratto con South32 per la fornitura di una flotta di attrezzature per l'estrazione mineraria sotterranea per il suo progetto di estrazione di minerali critici Hermosa, in Arizona, Stati Uniti. La maggior parte dell'ordine è costituita da veicoli elettrici a batteria (BEV), il che rappresenta il più grande ordine di BEV mai ricevuto da Sandvik. La flotta comprende diversi veicoli elettrici a batteria (BEV) e mezzi convenzionali, con consegne previste a partire dal quarto trimestre del 2026 e fino al 2030.
- Report ID: 7929
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
