Prospettive del mercato delle tecnologie di controllo delle emissioni:
Il mercato delle tecnologie per il controllo delle emissioni aveva un valore di 170 miliardi di dollari nel 2026 e si prevede che raggiungerà i 347,13 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa il 7,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle tecnologie per il controllo delle emissioni è stimato a 182,58 miliardi di dollari.
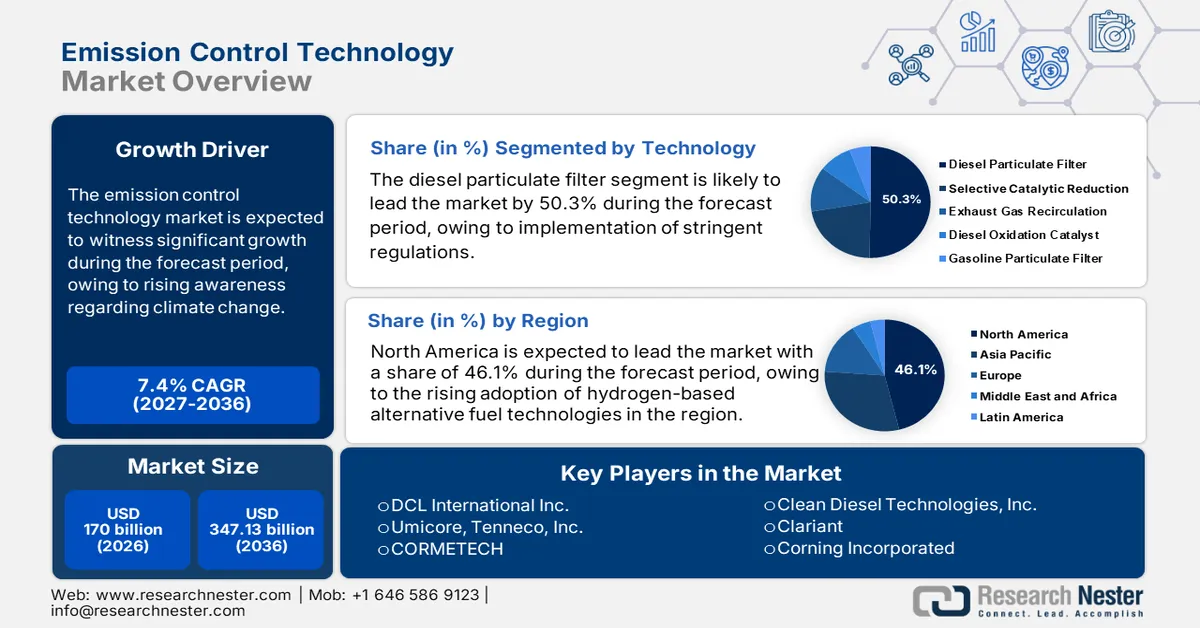
A causa delle rigide normative ambientali volte a ridurre le emissioni di gas serra prodotte dai veicoli, le case automobilistiche stanno implementando sofisticati sistemi di controllo delle emissioni. A livello globale, i governi stanno introducendo normative rigorose sulle emissioni per contrastare l'inquinamento atmosferico, il che sta portando all'installazione, da parte dei produttori, di tecnologie quali filtri antiparticolato diesel, sistemi di riduzione catalitica selettiva e convertitori catalitici nei veicoli. Nel marzo 2024, l'amministrazione Biden-Harris degli Stati Uniti ha imposto nuove e severe normative sulle emissioni dei veicoli, con l'obiettivo di eliminare oltre 7 miliardi di tonnellate di emissioni di anidride carbonica.
Le tecnologie per la riduzione delle emissioni dei veicoli, come i convertitori catalitici e i filtri antiparticolato, stanno ricevendo investimenti crescenti a causa dei requisiti normativi che riguardano tutte le tipologie di veicoli, inclusi quelli convenzionali, ibridi ed elettrici. L'industria sta adottando sempre più sistemi di riduzione catalitica selettiva (SCR) per le applicazioni diesel, grazie alla loro capacità di soddisfare i nuovi standard di qualità ambientale. Questa tecnologia riduce le emissioni utilizzando il fluido di scarico diesel (DEF), che produce azoto e acqua, sostanze innocue per l'ambiente.
Chiave Tecnologia di controllo delle emissioni Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
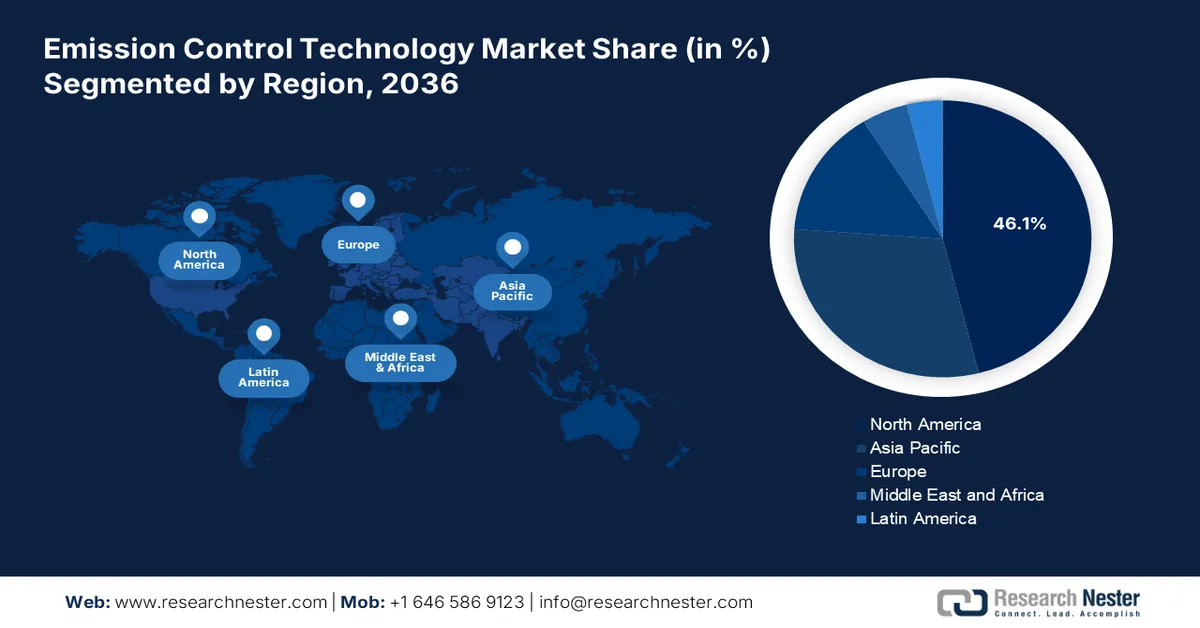
- Il Nord America domina il mercato delle tecnologie per il controllo delle emissioni con una quota del 46,1%, grazie alla crescente adozione di tecnologie per carburanti alternativi a base di idrogeno, che guiderà la crescita fino al 2027-2036.
Approfondimenti sul segmento:
- Si prevede che il segmento dei filtri antiparticolato diesel raggiungerà una quota di mercato del 50,3% entro il 2036, grazie alle rigide normative e ai regolamenti che impongono l'utilizzo di tali filtri.
Principali tendenze di crescita:
- Crescente consapevolezza sui cambiamenti climatici
- Integrazione dell'intelligenza artificiale nelle tecnologie di controllo delle emissioni
Principali sfide:
- Costi iniziali e spese di manutenzione elevati
- Infrastruttura limitata per la tecnologia CCS
- Attori chiave: SDCL International Inc., Umicore, Tenneco Inc., CORMETECH, Clean Diesel Technologies, Inc.
Globale Tecnologia di controllo delle emissioni Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:170 miliardi di dollari
- Dimensioni del mercato nel 2027:182,58 miliardi di dollari
- Dimensioni del mercato previste:347,13 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 46,1% entro il 2036)
- Regione in più rapida crescita: Asia-Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Singapore
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato delle tecnologie di controllo delle emissioni:
Fattori di crescita
- Crescente consapevolezza sui cambiamenti climatici: la crescente consapevolezza sui cambiamenti climatici e sull'inquinamento atmosferico sta spingendo le industrie ad implementare tecnologie come la cattura del carbonio per ridurre le emissioni di gas serra. Sfruttare le iniziative di sostenibilità aziendale a supporto degli obiettivi globali di zero emissioni nette sta incentivando le imprese di diversi settori a utilizzare tecnologie di controllo delle emissioni per conformarsi alle normative ambientali in continua evoluzione. La tecnologia di cattura e stoccaggio del carbonio (CCS) si distingue per la sua capacità di catturare le emissioni di CO₂ prodotte da attività industriali, centrali elettriche e raffinerie e di immagazzinarle in modo sicuro.
Le aziende stanno utilizzando sempre più la tecnologia CCS per ridurre le emissioni di carbonio, con conseguenti significativi benefici per l'ambiente. Nel marzo 2025, Baker Hughes ha collaborato con Frontier Infrastructure per costruire lo Sweetwater Carbon Storage Hub nel Wyoming, al fine di potenziare il sequestro di CO₂ utilizzando moderni sistemi di monitoraggio e tecnologie di compressione. Questa partnership rappresenta un crescente interesse del settore per le iniziative CCS su larga scala, evidenziando la transizione verso operazioni industriali a zero emissioni di carbonio. Il progetto si avvale di tecnologie di monitoraggio all'avanguardia per garantire la stabilità dello stoccaggio a lungo termine, nel rispetto delle normative vigenti, e si pone come modello di riferimento a livello globale. - Integrazione dell'IA nelle tecnologie di controllo delle emissioni: la trasformazione industriale sta subendo un'accelerazione con i crescenti investimenti in sistemi di controllo basati sull'IA per il monitoraggio delle emissioni, che consentono il tracciamento in tempo reale. Le normative ambientali sempre più stringenti spingono le industrie a utilizzare sensori abilitati all'IoT e tecnologie di IA per una gestione operativa ottimale. I sensori basati sull'IA offrono funzionalità di monitoraggio automatizzato affidabili, consentendo alle aziende di identificare con precisione le proprie fonti di inquinamento e di ridurne efficacemente l'impatto. Le imprese collaborano e traggono vantaggio dalle piattaforme di IA che consentono di mitigare i modelli di emissione e prevedere potenziali violazioni normative, permettendo così di adottare misure proattive. Ad esempio, nel gennaio 2023, Converge ha collaborato con DEWALT per lanciare sistemi e sensori basati sull'IA che riducono le emissioni di carbonio. Grazie a questa partnership, le aziende ottengono funzionalità di monitoraggio in tempo reale che ottimizzano l'utilizzo dei materiali, limitando al contempo le emissioni di carbonio.
Sfide
- Costi iniziali e spese di manutenzione elevati: gli alti costi, uniti alle continue spese di manutenzione per le tecnologie di controllo delle emissioni, rappresentano il principale ostacolo alla loro diffusione. L'implementazione di tecnologie come la riduzione catalitica selettiva (SCR) e il filtro antiparticolato diesel (DPF) come soluzioni di cattura del carbonio comporta costi maggiori per le PMI, creando una sfida in termini di accessibilità. L'acquisto di catalizzatori e urea per l'SCR, insieme ai costi di manutenzione dei sensori, grava pesantemente sulle attività aziendali. Le imprese che puntano all'efficienza dei costi si astengono dall'acquistare tecnologie di riduzione delle emissioni a causa degli elevati costi, limitando l'espansione del settore.
- Infrastrutture limitate per la tecnologia CCS: la tecnologia di cattura e stoccaggio del carbonio (CCS) sta incontrando difficoltà di adozione a causa di infrastrutture insufficienti, che ne ostacolano la diffusione su larga scala. I costi di trasporto della CO₂ sono elevati, mentre lo stoccaggio della CO₂ richiede formazioni geologiche con condizioni specifiche e i rischi per la sicurezza a lungo termine non possono essere valutati appieno, riducendo la fattibilità di questo metodo. La diffusione dei progetti CCS è lenta, poiché i governi non forniscono programmi di incentivazione e finanziamenti adeguati per l'espansione dei progetti CCS. Un supporto politico insufficiente, unito a limitazioni di finanziamento, richiede un miglioramento, in quanto limita l'attuale utilizzo di questa tecnologia, che contribuisce a ridurre le emissioni industriali e a contrastare il riscaldamento globale.
Dimensioni e previsioni del mercato delle tecnologie di controllo delle emissioni:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
170 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
347,13 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle tecnologie di controllo delle emissioni:
Tecnologia (filtro antiparticolato diesel, filtro antiparticolato benzina, catalizzatore di ossidazione diesel, riduzione catalitica selettiva, ricircolo dei gas di scarico)
Si prevede che il segmento dei filtri antiparticolato diesel (DPF) deterrà una quota di mercato superiore al 50,3% nel settore delle tecnologie di controllo delle emissioni entro la fine del 2036. L'implementazione di standard e normative rigorose in materia di filtri antiparticolato diesel da parte di governi e agenzie ambientali impone ai produttori di installare i DPF nei propri veicoli per soddisfare i requisiti normativi. La diffusione globale della tecnologia DPF è favorita da normative imposte sia dai governi che da enti non governativi.
Inoltre, la crescente consapevolezza in merito alla qualità dell'aria e al suo impatto sulla salute sta creando una domanda significativa di tecnologie per motori diesel più pulite ed ecocompatibili. I consumatori e le industrie attribuiscono sempre maggiore importanza alle pratiche sostenibili, il che sta stimolando la produzione e l'utilizzo di filtri antiparticolato (DPF) per il controllo delle emissioni nocive. Anche le iniziative a favore delle migliori pratiche ambientali stanno rafforzando la crescita del settore, poiché le aziende supportano gli sforzi globali per migliorare la qualità dell'aria e la salute pubblica.
Tipo di carburante ( Benzina, Diesel )
Si prevede che il segmento diesel nel mercato delle tecnologie di controllo delle emissioni registrerà una crescita costante grazie ai sistemi a doppia alimentazione che integrano il diesel con carburanti alternativi come l'etanolo. Ad esempio, nel luglio 2024, la partnership tra Vale, Komatsu e Cummins, finalizzata allo sviluppo del programma Dual Fuel, si è concentrata sulla trasformazione dei camion diesel 830E e 930E in motori compatibili con sistemi a doppia alimentazione etanolo-diesel. La riduzione delle emissioni dei veicoli pesanti sta compiendo un importante passo avanti grazie a questa partnership, che supporta gli obiettivi di riduzione delle emissioni di carbonio di Vale entro il 2030 e dimostra l'impegno del settore verso pratiche commerciali sostenibili.
La nostra analisi approfondita del mercato globale delle tecnologie di controllo delle emissioni comprende i seguenti segmenti:
Tecnologia |
|
Tipo di carburante |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato delle tecnologie di controllo delle emissioni:
Mercato nordamericano
Nel mercato delle tecnologie per il controllo delle emissioni, il segmento nordamericano è destinato a detenere una quota di fatturato superiore al 46,1% entro il 2036, grazie alla crescente adozione da parte delle aziende di tecnologie per combustibili alternativi a base di idrogeno. Diversi settori industriali si stanno orientando verso motori a combustione a idrogeno, celle a combustibile e biocarburanti per implementare sistemi innovativi di controllo delle emissioni. Inoltre, le politiche ambientali adottate a livello statale stanno accelerando l'adozione da parte delle industrie di tecnologie avanzate per la riduzione delle emissioni.
L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) sta inasprendo le normative sulle emissioni nei settori della produzione di energia e della produzione automobilistica, creando la necessità di soluzioni innovative come i filtri antiparticolato avanzati e le tecnologie di combustione a basse emissioni di NOx. Le principali aziende tecnologiche, tra cui Amazon, Meta, Microsoft e Google, stanno utilizzando le proprie risorse tecnologiche per sviluppare soluzioni di cattura e stoccaggio del carbonio per le loro attività, in particolare quelle relative ai data center. Nel dicembre 2024, Meta ha avviato una partnership con Entergy, con sede in Louisiana, per la cattura del carbonio al fine di ridurre le emissioni di un nuovo impianto a gas. L'iniziativa, del valore di 10 miliardi di dollari, mira a rilanciare l'economia del nord-est della Louisiana attraverso lo sviluppo della forza lavoro e l'espansione delle infrastrutture, generando a sua volta un significativo sviluppo regionale.
Il mercato delle tecnologie per il controllo delle emissioni in Canada sta registrando una crescita costante, grazie a nuove partnership e a investimenti significativi. Il Canada Growth Fund e Strathcona Resources hanno collaborato nel luglio 2024 per investire fino a 2 miliardi di dollari nello sviluppo di infrastrutture per la cattura e il sequestro del carbonio presso gli impianti di estrazione di sabbie bituminose del Saskatchewan e dell'Alberta, con l'obiettivo di ridurre le emissioni di carbonio e creare posti di lavoro in queste aree. Le tecnologie per il controllo delle emissioni nel Paese stanno ricevendo ulteriore supporto dal governo attraverso incentivi potenziati che spingono le industrie ad implementare sistemi avanzati di controllo delle emissioni. Le aziende stanno accelerando l'installazione di tecnologie a basse emissioni nei settori manifatturiero, dei trasporti e dell'energia grazie al supporto di crediti d'imposta, investimenti e agevolazioni normative, creando così un ambiente industriale più sostenibile.
Analisi del mercato dell'Asia Pacifico
Si prevede che il mercato delle tecnologie per il controllo delle emissioni nella regione Asia-Pacifico registrerà una significativa espansione durante il periodo di previsione, grazie al sostegno finanziario dei governi. La crescita del mercato del carbonio sta spingendo le industrie a scegliere tecnologie più pulite. Ad esempio, molte aziende nella regione stanno creando piattaforme di scambio di carbonio pulito e incoraggiando le industrie a partecipare al commercio di emissioni nell'ambito delle loro iniziative di riduzione delle emissioni. Grazie a incentivi normativi ed economici, le industrie di tutta la regione stanno promuovendo l'adozione di sistemi sofisticati di controllo dell'inquinamento, contribuendo così alla creazione di zone industriali sostenibili.
Il mercato cinese delle tecnologie per il controllo delle emissioni sta registrando una crescita costante, grazie all'adozione di standard normativi da parte del governo locale. L'introduzione degli standard cinesi VI per i veicoli e l'inasprimento dei requisiti sulle emissioni industriali stanno spingendo le industrie ad acquistare soluzioni di controllo delle emissioni avanzate e di qualità superiore. L'adozione di filtri antiparticolato ad alta efficienza e sistemi di riduzione dell'inquinamento, insieme ai convertitori catalitici, è in rapida crescita nei settori automobilistico, energetico e manifatturiero, in quanto le normative ambientali governative si fanno sempre più stringenti.
Il mercato indiano delle tecnologie per il controllo delle emissioni sta registrando una crescita costante, attribuibile all'implementazione di sistemi di scambio di quote di emissione, che offrono vantaggi economici alle industrie e le spingono a promuovere tecnologie più pulite attraverso la compravendita di permessi di emissione. Le aziende del Paese stanno introducendo innovazioni e progressi per ridurre le emissioni. Ad esempio, nel marzo 2024, Intangles Lab Pvt. Ltd. ha presentato una soluzione di filtro antiparticolato diesel basata sull'intelligenza artificiale per il settore dei veicoli commerciali, al fine di migliorare le prestazioni del motore e l'efficienza del carburante. L'adesione del Paese agli accordi internazionali sul clima sta inoltre accelerando l'aggiornamento dei sistemi di controllo delle emissioni da parte delle industrie, attraverso l'implementazione di tecnologie più efficaci per la riduzione dell'inquinamento.
Principali attori del mercato delle tecnologie di controllo delle emissioni:
- DCL International Inc.
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Umicore, Tenneco Inc.
- CORMETECH
- Clean Diesel Technologies, Inc.
- Chiaro
- Corning Incorporated
- BASF SE
- AeriNox
- Johnson Matthey
Il panorama competitivo del mercato delle tecnologie per il controllo delle emissioni si sta evolvendo rapidamente, grazie all'integrazione di tecnologie avanzate da parte dei principali operatori del settore. Questi si concentrano sul miglioramento delle tecnologie esistenti e sullo sviluppo di nuove soluzioni per soddisfare le normative più stringenti e le esigenze dei consumatori. I principali attori del mercato stanno adottando diverse strategie, come fusioni e acquisizioni, joint venture, partnership e lanci di nuovi prodotti, per ampliare la propria gamma di prodotti e rafforzare la propria posizione di mercato. Ecco alcuni dei principali operatori attivi nel mercato globale delle tecnologie per il controllo delle emissioni:
Sviluppi recenti
- Nel luglio 2024, ExxonMobil e CF Industries hanno stipulato un accordo CCS per il trasporto e lo stoccaggio permanente di 500.000 tonnellate di CO₂ all'anno a partire dal 2028. Inoltre, ExxonMobil ha avviato la progettazione di un impianto su larga scala dedicato alla produzione di idrogeno a basse emissioni di carbonio presso il suo complesso di Baytown, in Texas, con l'obiettivo di renderlo il più grande progetto al mondo per la produzione di idrogeno a basse emissioni di carbonio.
- Nel febbraio 2023, Orica ha stretto una partnership con Cognizant per sviluppare una piattaforma digitale in grado di rendicontare le emissioni di gas serra. La collaborazione mira a fornire una strategia di dati ESG attraverso metodi agili che consentano la rendicontazione e la previsione in tempo reale delle emissioni di gas serra di ambito 1 e 2.
- Report ID: 7342
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
