Prospettive del mercato dei farmaci antiepilettici:
Il mercato dei farmaci antiepilettici aveva un valore di 12 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18,28 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 4,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei farmaci antiepilettici è stimato a 12,52 miliardi di dollari.
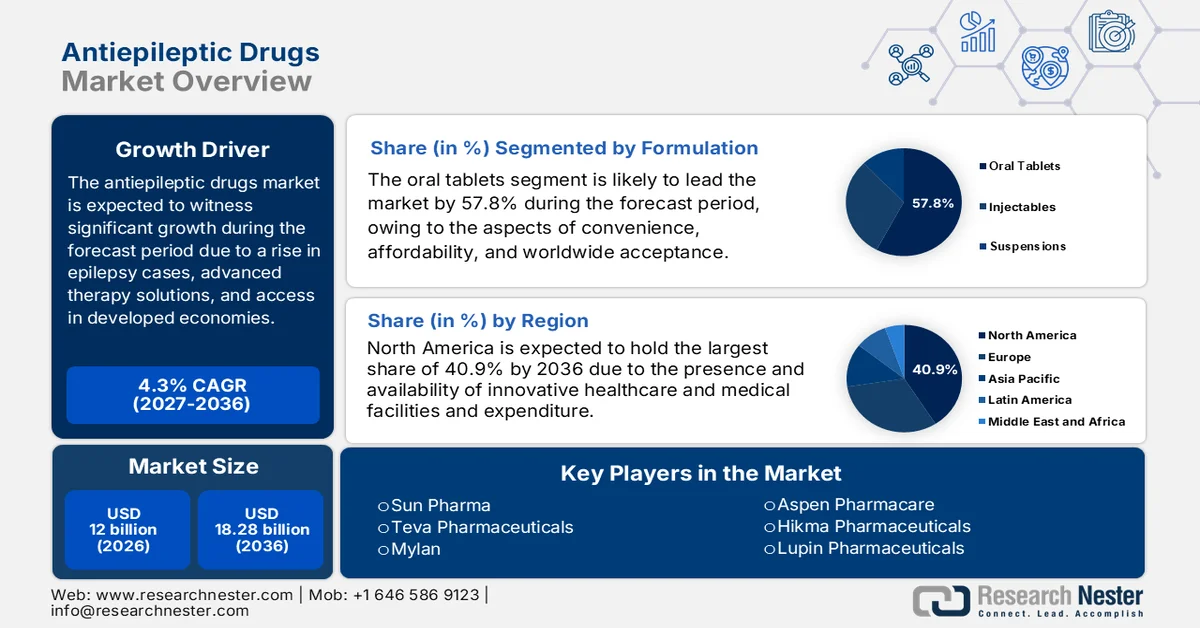
Il mercato dei farmaci neuroprotettivi (AED) sta subendo cambiamenti sostanziali a seguito dello sviluppo di farmaci innovativi, della crescente domanda di terapie personalizzate e dell'evoluzione della preparazione del sistema sanitario. Storicamente, la maggior parte dei nuovi AED, come levetiracetam e lacosamide, sono apprezzati per la loro efficacia e sicurezza. Il canale di distribuzione delle farmacie al dettaglio è il più competitivo, probabilmente grazie alla stabilità dei prezzi e all'accessibilità. Si prevede che le farmacie ospedaliere registreranno una crescita più rapida rispetto alle farmacie al dettaglio. Inoltre, il mercato sta acquisendo sempre maggiore importanza, grazie alla presenza di un ampio bacino di pazienti. Secondo il Center for Advancing Health (CFAH), circa 2,75 milioni di persone negli Stati Uniti fanno affidamento sugli AED, il che contribuisce alla crescita del mercato. La catena di approvvigionamento dipende fortemente dalla produzione di principi attivi farmaceutici (API), in particolare in Cina e India. Infine, le formulazioni finite vengono generalmente prodotte in Giappone, negli Stati Uniti e nell'UE, dove la conformità normativa garantisce il controllo di qualità.
Inoltre, l'indice dei prezzi al consumo per i farmaci contro l'epilessia è aumentato vertiginosamente, superando di gran lunga la normale inflazione, a causa della protezione brevettuale delle terapie più recenti. Parallelamente, anche l'indice dei prezzi alla produzione per le formulazioni di farmaci antiepilettici è cresciuto, riflettendo un aumento dei costi logistici e dei principi attivi. Inoltre, sono aumentati anche gli investimenti in ricerca, sviluppo e implementazione di terapie per l'epilessia, contribuendo così a sostenere il mercato.
Chiave Farmaci antiepilettici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
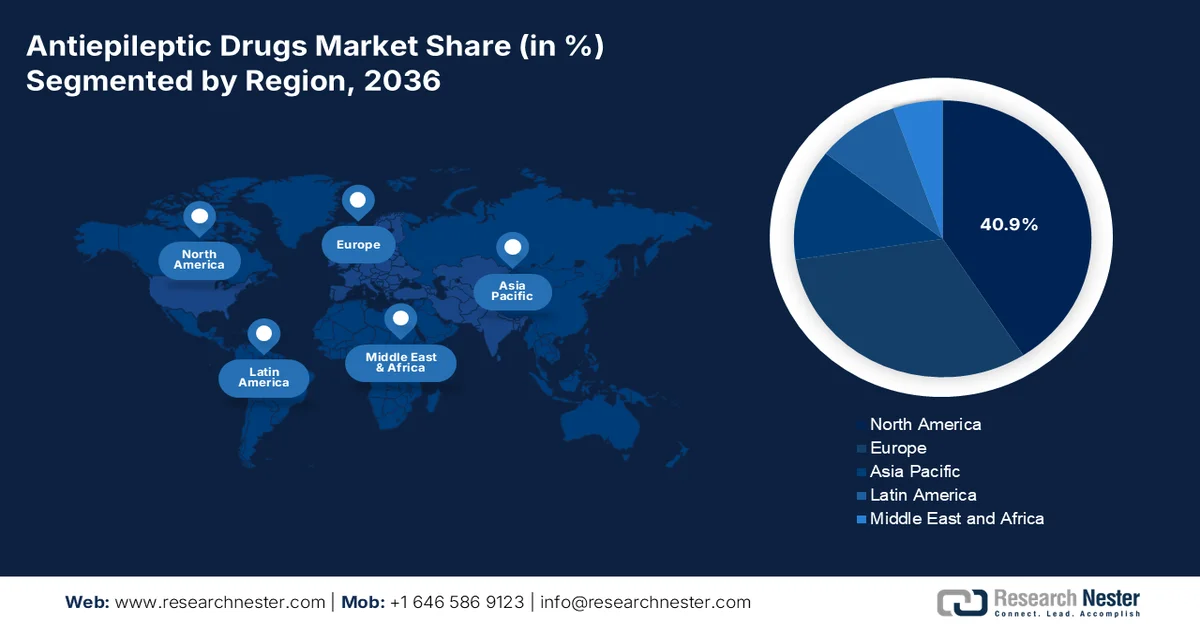
- Il Nord America si appresta a raggiungere una quota del 40,9% nel mercato dei farmaci antiepilettici entro il 2036, grazie all'aumento della spesa sanitaria e alla rapida adozione di trattamenti innovativi.
- Si prevede che l'Europa conquisterà una quota del 31,7% entro il 2036, sostenuta dal crescente utilizzo di farmaci di precisione e dall'invecchiamento della popolazione.
Approfondimenti sul segmento:
- Si prevede che il segmento delle compresse orali raggiungerà una quota del 57,8% entro il 2036 nel mercato dei farmaci antiepilettici, grazie alla sua ampia diffusione, al rapporto costo-efficacia e all'idoneità per terapie a lungo termine.
- Si prevede che il segmento dei farmaci antiepilettici di terza generazione deterrà una quota del 43,5% entro il 2036, grazie alla sua maggiore efficacia e al profilo di sicurezza favorevole.
Principali tendenze di crescita:
- Efficacia in termini di costi e interventi per la qualità dell'assistenza sanitaria
- Spesa amministrativa per i defibrillatori automatici esterni (DAE)
Principali sfide:
- Complessità e ritardi nelle approvazioni amministrative
- Spese vive elevate
Attori chiave: UCB Pharma, Pfizer, Novartis, GlaxoSmithKline (GSK), Eisai, Sanofi, Sun Pharma, Teva Pharmaceuticals, Mylan, Hikma Pharmaceuticals, Lupin Pharmaceuticals, Aspen Pharmacare, CSL Limited, Celltrion, Pharmaniaga.
Globale Farmaci antiepilettici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:12 miliardi di dollari
- Dimensioni del mercato nel 2027:12,52 miliardi di dollari
- Dimensioni del mercato previste:18,28 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 4,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 40,9% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, Regno Unito
- Paesi emergenti: India, Brasile, Corea del Sud, Messico, Australia
Last updated on : 31 August, 2026
Mercato dei farmaci antiepilettici: fattori di crescita e sfide
Fattori di crescita
- Efficacia in termini di costi e interventi sulla qualità dell'assistenza sanitaria: la crescente domanda di cure specifiche per il trattamento dell'epilessia sta gradualmente rimodellando il mercato globale. Ciò ha messo in evidenza i benefici clinici ed economici derivanti da un dosaggio e una selezione dei farmaci ottimizzati, in particolare per l'epilessia refrattaria, rendendoli così adatti al mercato. Allo stesso tempo, si è assistito a una maggiore attenzione al miglioramento degli esiti sanitari, soprattutto in relazione alla salute pubblica e alle politiche sanitarie. Diverse organizzazioni e agenzie si stanno impegnando per migliorare l'identificazione precoce e l'accesso a trattamenti tempestivi per l'epilessia. Inoltre, le valutazioni delle tecnologie sanitarie e le valutazioni farmacoeconomiche contribuiscono sempre più a promuovere l'inserimento di nuovi farmaci antiepilettici nei prontuari nazionali. Nel complesso, questi fattori stanno dando impulso alla continua crescita del mercato nei mercati sviluppati ed emergenti.
- Spese amministrative per i defibrillatori automatici esterni (DAE): l'aspetto delle spese sanitarie pubbliche è un fattore cruciale per la crescita del mercato a livello globale. Inoltre, queste soluzioni eliminano le barriere logistiche, riducono i costi dei farmaci e migliorano l'aderenza alla terapia a lungo termine. In molte parti del mondo, questi costi amministrativi sono alla base della collaborazione e dell'acquisto in blocco di DAE tramite depositi concordati. Poiché i sistemi sanitari continuano a dare priorità alla prevenzione e alla gestione delle malattie croniche e all'assistenza sanitaria basata sul valore, le spese amministrative per i DAE si inseriscono nel più ampio trend di espansione e modernizzazione del mercato dei farmaci antiepilettici.
- Crescente attenzione alla salute mentale e alla cura neurologica: secondo un rapporto del 2024 dell'American Brain Foundation, le malattie neurologiche sono attualmente la principale causa di malattia e disabilità a livello mondiale, colpendo più di una persona su tre. Con la crescente consapevolezza dei disturbi mentali e neurologici come problemi di salute pubblica, l'epilessia sta ricevendo maggiore attenzione e finanziamenti rispetto al passato. Gli approcci farmacologici olistici a lungo termine diventeranno sempre più diffusi come fulcro dell'assistenza. In altre parole, l'accesso ai farmaci antiepilettici aumenterà se l'epilessia verrà riconosciuta come una condizione cronica e di lunga durata, un concetto intrinseco al sistema sanitario.
Sfide
- Complessità e ritardi nelle approvazioni amministrative: la presenza di percorsi normativi internazionali diversificati crea costosi colli di bottiglia per gli sviluppatori nel mercato dei farmaci antiepilettici. Tuttavia, le organizzazioni stanno deliberatamente superando queste difficoltà; ad esempio, l'iniziativa ANVISA in Brasile attualmente richiede l'etichettatura in lingua portoghese per quasi tutti i materiali sperimentali. Inoltre, Sun Pharma ha accelerato l'approvazione del cenobamato in India presentando i dati all'EMA attraverso il percorso 505(b)(2).
- Elevati costi a carico del paziente: l'aspetto delle tecniche di determinazione dei prezzi proibitive crea barriere all'accesso alle cure, con un impatto negativo sul mercato a livello internazionale. Inoltre, esistono anche barriere assicurative; ad esempio, il sistema sanitario pubblico messicano (Seguro Popular) copre solo 5 defibrillatori automatici esterni (DAE) di prima generazione, ostacolando così l'espansione del mercato.
Dimensioni e previsioni del mercato dei farmaci antiepilettici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
4,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
12 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
18,28 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei farmaci antiepilettici:
Analisi del segmento di formulazione
In base alla formulazione, si prevede che il segmento delle compresse orali deterrà la quota maggiore, pari al 57,8%, nel mercato dei farmaci antiepilettici entro la fine del 2036. La crescita di questo segmento è trainata principalmente dalla sua ampia diffusione, dal rapporto costo-efficacia e dalla praticità d'uso. Le compresse, in generale, offrono un dosaggio preciso, facilità di somministrazione e stabilità per la gestione dell'epilessia cronica, risultando adatte alla terapia a lungo termine. Inoltre, tendenze chiave, come Keppra di UCB Pharma, hanno rafforzato il predominio delle compresse grazie a formulazioni a rilascio prolungato che tendono a migliorare l'aderenza alla terapia, contribuendo così alla crescita del segmento.
Analisi del segmento di classe di farmaci
In base alla classe di farmaci, si prevede che il segmento degli AED di terza generazione deterrà la seconda quota più grande, pari al 43,5%, nel mercato dei farmaci antiepilettici durante il periodo di previsione. Il segmento è emerso come la classe di farmaci dominante, grazie al suo profilo di sicurezza per il trattamento dell'epilessia refrattaria e alla sua efficacia superiore. Questi particolari AED, tra cui brivaracetam (Briviact) e cenobamato (Xcopri), presentano poche interazioni farmacologiche ed effetti collaterali. Inoltre, il segmento comprende meccanismi mirati, come Il blocco selettivo dei canali del sodio e la modulazione del recettore SV2A li rendono efficaci per casi di trattamento specifici, favorendo così la crescita del segmento.
Analisi del segmento del canale di distribuzione?
Il segmento delle farmacie ospedaliere è destinato a dominare il mercato dei farmaci antiepilettici. Gli ospedali rivestono un ruolo fondamentale in quanto responsabili della diagnosi, del trattamento e della gestione continua dell'epilessia. Inoltre, i servizi di farmacia ospedaliera rappresentano il primo punto di accesso a molte terapie antiepilettiche. In genere, gli ospedali gestiscono reparti di neurologia per pazienti ricoverati e/o ambulatoriali, nonché unità di monitoraggio dell'epilessia (EMU) e programmi di assistenza specializzata. Gli ospedali operano nell'ambito di sistemi sanitari pubblici, privati e di rimborso dei farmaci, e pertanto hanno accesso a contratti di acquisto all'ingrosso, a una logistica efficiente e ad altre risorse all'interno dei loro sistemi farmaceutici.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Formulazione |
|
Classe di farmaci |
|
Tipo di crisi epilettica |
|
Canale di distribuzione |
|
Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei farmaci antiepilettici - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America dominerà il mercato dei farmaci antiepilettici con una quota del 40,9% entro la fine del 2036, accompagnata da un tasso di crescita del 4,7%. Gli Stati Uniti sono il principale motore di questa crescita, ulteriormente supportata dall'aumento della spesa sanitaria e dall'implementazione di trattamenti innovativi. Anche il Canada contribuisce alla domanda regionale, creando così un mercato promettente nella regione.
Il mercato statunitense è leader a livello internazionale, grazie all'innovazione e all'elevata spesa sanitaria. Inoltre, il National Institute of Neurological Disorders and Stroke (NINDS), una divisione del National Institutes of Health (NIH), stima che nel 2024 i finanziamenti federali per la ricerca sull'epilessia si aggirassero intorno ai 242 milioni di dollari. La presenza di numerose importanti aziende farmaceutiche negli Stati Uniti crea inoltre concorrenza e accelera la commercializzazione e l'ingresso nel mercato. Infine, la crescente consapevolezza dell'epilessia e dell'importanza di assumere farmaci antiepilettici continuerà a sostenere la domanda di questi farmaci. Nel complesso, gli Stati Uniti rappresentano un mercato dominante a livello globale nel settore dei farmaci antiepilettici.
Il mercato canadese dei biosimilari è in forte crescita, grazie all'adozione universale della medicina convenzionale. Inoltre, si stanno creando gli Ontario Health Teams (OHT) per offrire un'assistenza più integrata e incentrata sul paziente. Epilepsy Ontario si sta unendo a questi team per supportare l'assistenza integrata per le persone affette da epilessia. Il 24 gennaio 2025, il governo del Canada e quello dell'Ontario hanno firmato un accordo bilaterale nell'ambito della Strategia nazionale per i farmaci per le malattie rare, impegnandosi a investire oltre 535 milioni di dollari statunitensi in tre anni per migliorare l'accesso ai farmaci nuovi ed esistenti per le malattie rare e per contribuire a migliorare l'accesso alla diagnosi precoce. Nel frattempo, i programmi di telemedicina per l'epilessia hanno ampliato la loro accessibilità ai pazienti delle aree rurali.
Approfondimenti sul mercato europeo
Si prevede che l'Europa rappresenterà il 31,7% del mercato dei farmaci antiepilettici entro la fine del periodo di previsione. Questa crescita del mercato nella regione è fortemente favorita dall'implementazione della medicina di precisione, unitamente all'aumento della popolazione anziana. La concorrenza dei biosimilari, le iniziative a livello europeo e il contenimento dei costi sono alcuni dei trend che influenzano positivamente la crescita del mercato nella regione. Inoltre, l'Europa ha un elevato carico di epilessia, con milioni di pazienti in terapia a vita. L'infrastruttura sanitaria nella regione è solida, con una copertura sanitaria universale nella maggior parte dei paesi. Ciò consente l'accesso a farmaci che includono terapie antiepilettive più recenti e avanzate. Inoltre, un quadro normativo rigoroso e politiche sanitarie attente nei paesi europei promuovono l'adozione di farmaci antiepilettici più nuovi e sicuri. I governi e le autorità sanitarie investono ingenti risorse in studi clinici e programmi di sanità pubblica per massimizzare l'efficacia del trattamento dell'epilessia.
Il mercato tedesco detiene la quota maggiore nella regione, grazie alla crescente attenzione all'epilessia refrattaria e all'aumento della spesa sanitaria. Inoltre, l'adozione dell'intelligenza artificiale nelle strutture cliniche nazionali ha ridotto il tasso di diagnosi errate, contribuendo positivamente alla crescita del mercato nel Paese. La Germania presenta un'elevata incidenza di epilessia e disturbi neurologici, il che genera una forte domanda di terapie antiepilettiche efficaci. Il sistema sanitario tedesco, ben sviluppato e consolidato, rende i farmaci antiepilettici ampiamente accessibili ai pazienti di tutte le fasce di reddito. La regione è inoltre leader nello sviluppo e nella ricerca farmaceutica e ospita numerose aziende farmaceutiche globali e regionali che sviluppano e producono alcuni dei farmaci antiepilettici più avanzati sul mercato.
Anche il mercato dei farmaci antiepilettici nel Regno Unito è fiorente, grazie alla presenza del sistema di approvvigionamento centralizzato del Servizio Sanitario Nazionale (NHS). Inoltre, la situazione post-Brexit ha accelerato le approvazioni nel Paese attraverso il percorso di autorizzazione all'immissione in commercio (Innovative Licensing Pathway) dell'Agenzia regolatoria britannica per i medicinali e i farmaci (MHRA). Pertanto, tutti questi fattori hanno un impatto positivo sullo sviluppo del mercato nel Paese. Il governo del Regno Unito si impegna a sostenere la ricerca e il trattamento dell'epilessia attraverso diverse iniziative. Inoltre, l'elevata prevalenza della malattia, una solida infrastruttura sanitaria, il supporto normativo all'innovazione in passato e la spesa pubblica per la ricerca pongono il Regno Unito in una posizione di leadership nel mercato dei farmaci antiepilettici.
Analisi di mercato della regione Asia-Pacifico
Il mercato dei farmaci antiepilettici (AED) nella regione Asia-Pacifico è in rapida crescita, in gran parte grazie a diversi fattori. La notevole diversità della popolazione si traduce in un'elevata incidenza dell'epilessia. Inoltre, paesi come la Cina e l'India hanno iniziato a riconoscere l'importanza della cura dell'epilessia. Anche le aree più densamente popolate del Giappone hanno evidenziato il crescente peso dell'epilessia nella popolazione anziana. È importante sottolineare che, grazie a una migliore formazione dei neurologi e allo sviluppo di nuove formulazioni di AED, la ricerca medica ha portato alla creazione di farmaci antiepilettici più efficaci. L'impegno crescente nella lotta all'epilessia e la maggiore richiesta di AED da parte di enti e strutture governative hanno inoltre migliorato l'assistenza sanitaria complessiva. Tutti questi fattori, combinati insieme, hanno contribuito alla rapida crescita del mercato dei farmaci antiepilettici nella regione Asia-Pacifico.
Il mercato dei farmaci antiepilettici in India è destinato a crescere esponenzialmente entro il 2036, grazie a diversi fattori chiave. Data la vasta popolazione indiana, l'elevata prevalenza di epilessia crea una forte domanda di trattamenti. Inoltre, le iniziative governative aiuteranno i cittadini ad accedere a farmaci generici di alta qualità a prezzi accessibili o gratuitamente. L'India è inoltre il principale fornitore mondiale di farmaci generici in termini di volume, il che contribuisce alla costante disponibilità di farmaci antiepilettici. La crescita dell'innovazione nella ricerca farmaceutica permette di migliorare lo sviluppo di nuove formulazioni di farmaci antiepilettici. L'India rappresenta un mercato in rapida espansione per i farmaci antiepilettici.
Si prevede che il mercato cinese dei farmaci antiepilettici (AED) crescerà tra il 2027 e il 2036. Data la sua vasta popolazione, la Cina presenta una prevalenza relativamente alta di epilessia, il che comporta una maggiore domanda di trattamenti efficaci. Inoltre, i maggiori finanziamenti del governo cinese al settore sanitario hanno portato a un migliore accesso collettivo ai farmaci e a un trattamento più efficace per i pazienti affetti da epilessia. La spesa pubblica per il miglioramento dell'assistenza e del trattamento dell'epilessia favorisce ulteriormente la crescita del mercato in diversi ambiti. L'aumento della spesa sanitaria da parte di governi e privati contribuisce alla crescita del mercato dei farmaci antiepilettici. I progressi tecnologici relativi alla somministrazione mirata dei farmaci e le formulazioni innovative contribuiscono al miglioramento complessivo delle prestazioni e alla facilità d'uso della terapia con farmaci antiepilettici.
Principali attori del mercato dei farmaci antiepilettici:
- UCB Pharma
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Pfizer
- Novartis
- GlaxoSmithKline (GSK)
- Eisai
- Sanofi
- Sun Pharma
- Teva Pharmaceuticals
- Mylan
- Hikma Pharmaceuticals
- Lupin Pharmaceuticals
- Aspen Pharmacare
- CSL Limited
- Celltrion
- Pharmaniaga
Il mercato globale è considerato oligopolistico, con la presenza di organizzazioni rinomate come Novartis, Pfizer e UCB, che controllano congiuntamente il 45% del fatturato totale del mercato. Queste aziende hanno prontamente adottato determinate strategie, tra cui i servizi di terapia genica, la focalizzazione sui mercati emergenti, l'espansione dei farmaci generici e la medicina di precisione. Ad esempio, UCB ha introdotto le sperimentazioni cliniche Briviact, basate sull'intelligenza artificiale, che hanno ridotto di quasi il 35% il numero di strutture necessarie per le sperimentazioni. Inoltre, il biosimilare di cenobamato di Sun Pharma mira a ridurre di quasi il 75% il numero di farmaci di marca. Allo stesso modo, Depakine di Sanofi ha raggiunto con successo oltre 5,5 milioni di pazienti, in particolare in Africa grazie alle partnership con l'OMS, generando così un impatto positivo sul mercato internazionale.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Sviluppi recenti
- Nel marzo 2024, Pfizer Inc. ha annunciato di aver ricevuto l'approvazione dell'EMA per LYRICA, un pregabalin approvato per il trattamento dell'epilessia refrattaria, sulla base di dati di pratica clinica reale provenienti da oltre 15.500 pazienti.
- Nell'agosto 2021, UCB Pharma ha annunciato che la FDA aveva approvato BRIVIACT, in particolare per il trattamento delle crisi epilettiche focali pediatriche, sulla base di studi di Fase III che hanno mostrato una riduzione delle crisi del 39%.
- Report ID: 920
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036

Copyright © 2026 Research Nester. Tutti i diritti riservati.
