Prospettive del mercato dei refrigeranti aerosol:
Il mercato dei refrigeranti aerosol aveva un valore di 1,35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2,04 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 4,2% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei refrigeranti aerosol è stimato a 1,41 miliardi di dollari.
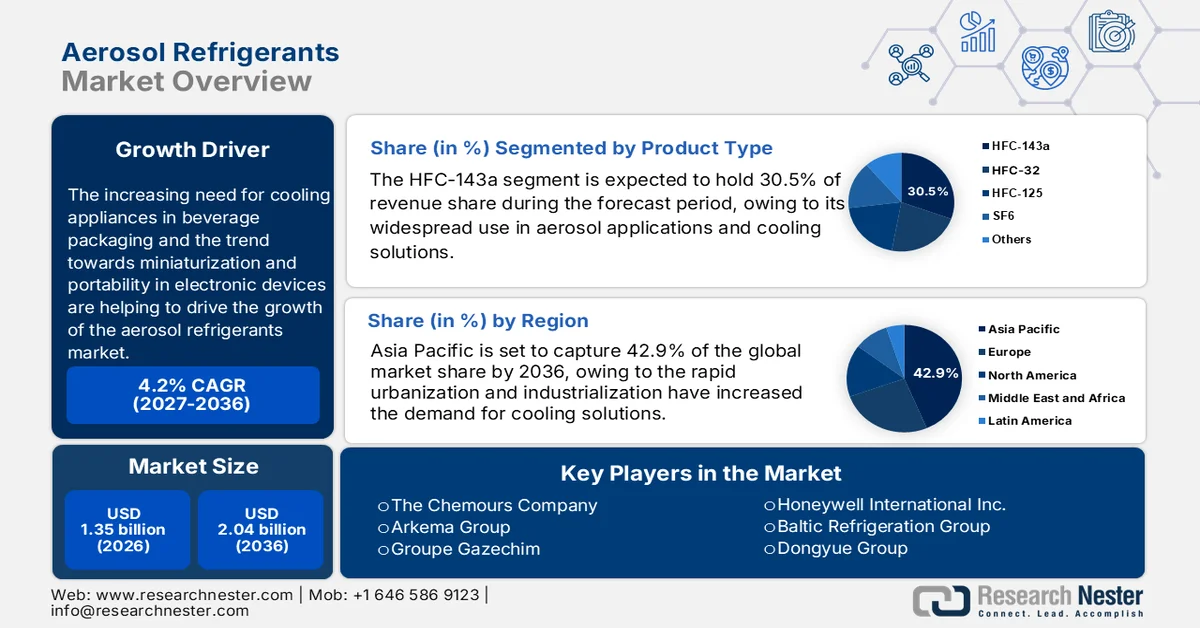
La crescita del mercato dei refrigeranti aerosol è trainata dalla crescente necessità di apparecchi di raffreddamento, propellenti per prodotti per la cura della persona e propellenti per imballaggi alimentari e di bevande. Inoltre, la maggiore consapevolezza della sostenibilità ambientale e la progressiva eliminazione dei refrigeranti tradizionali dovrebbero accelerare l'adozione dei refrigeranti aerosol. I progressi tecnologici e lo sviluppo di nuove formulazioni aerosol con prestazioni e caratteristiche di sicurezza superiori stanno aprendo nuove prospettive. Anche la tendenza alla miniaturizzazione e alla portabilità dei dispositivi elettronici contribuisce alla crescita del mercato dei refrigeranti aerosol, poiché questi refrigeranti sono impiegati nei sistemi di raffreddamento dei dispositivi elettronici.
Honeywell presenta un nuovo refrigerante a basso potenziale di riscaldamento globale (GWP) per il settore della grande distribuzione. Il prodotto soddisfa le esigenze di negozi di alimentari e rivenditori alla ricerca di soluzioni a basse emissioni di carbonio in vista delle prossime modifiche normative. Solstice N71 (R-471A), l'ultima aggiunta alla serie di soluzioni Solstice a basso GWP (potenziale di riscaldamento globale) di Honeywell per diverse applicazioni, è la prima soluzione non infiammabile ed efficiente dal punto di vista energetico per il settore della grande distribuzione con un GWP inferiore a 150. Honeywell ha sviluppato la soluzione di nuova generazione, Solstice N71, per soddisfare normative più severe in materia di cambiamenti climatici e accelerare la capacità del settore di raggiungere la neutralità carbonica.
A seguito dell'eliminazione graduale dei CFC e della progressiva eliminazione degli idroclorofluorocarburi (HCFC), i produttori di aerosol sono passati a propellenti e solventi non dannosi per l'ozono, alcuni dei quali presentano un elevato GWP (potenziale di riscaldamento globale), come gli idrofluorocarburi, tra cui HFC-134a, HFC-227ea, HFC-43-10mee, HFC-365mfc e HFC-245fa, oltre a diverse alternative a basso GWP. L'urbanizzazione e la commercializzazione stanno inoltre incrementando la domanda, che a sua volta sta spingendo verso un maggiore utilizzo di refrigeranti aerosol nei settori dell'edilizia, delle costruzioni e dell'automotive.
Chiave Refrigeranti aerosol Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
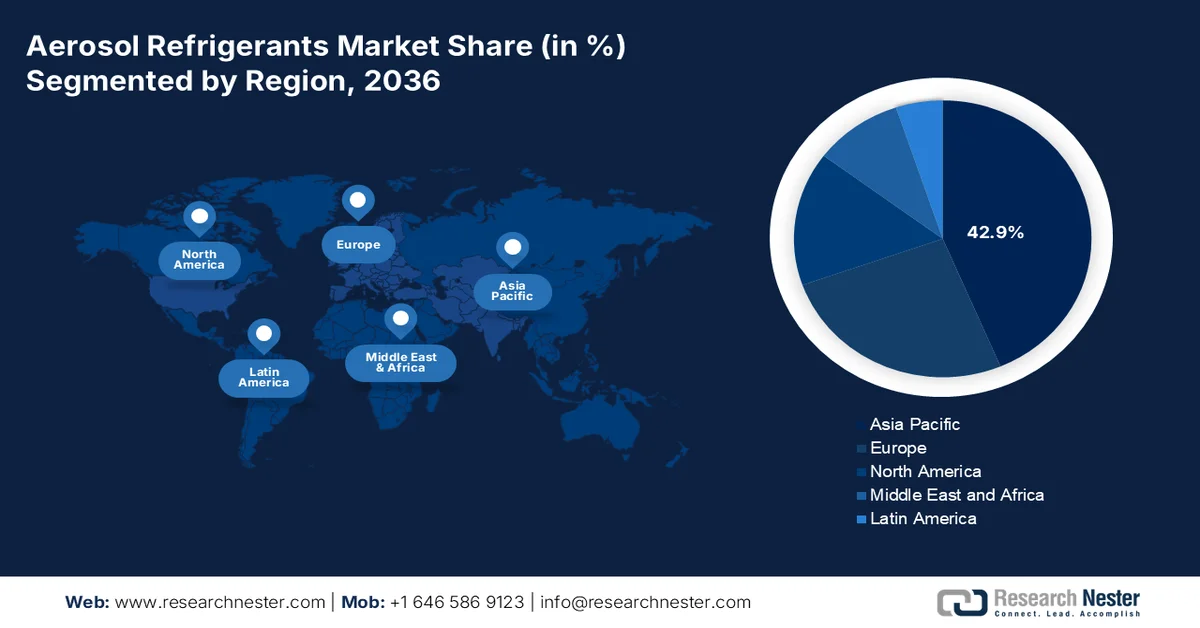
- La regione Asia-Pacifico detiene una quota del 42,9% del mercato dei refrigeranti aerosol, grazie alla rapida urbanizzazione, all'industrializzazione e alla crescente domanda di condizionamento e refrigerazione, fattori che sosterranno la crescita fino al periodo 2027-2036.
Approfondimenti sul segmento:
- Si prevede che il segmento HFC-143a del mercato dei refrigeranti per aerosol raggiungerà una quota del 30,50% dal 2027 al 2036, grazie al suo ampio utilizzo in applicazioni aerosol e soluzioni di raffreddamento in diversi settori.
Principali tendenze di crescita:
- Crescente consapevolezza ambientale grazie ai cambiamenti normativi
- Progressi tecnologici
Principali sfide:
- Preoccupazioni crescenti in materia di sicurezza e infiammabilità
- Disponibilità di tecnologie di refrigerazione alternative
- Attori chiave: Dongyue Group, Navin Fluorine International Ltd, SINOCHEM GROUP CO., LTD., SRF Limited, A-Gas.
Globale Refrigeranti aerosol Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:1,35 miliardi di dollari
- Dimensioni del mercato nel 2027:1,41 miliardi di dollari
- Dimensioni del mercato previste:2,04 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 4,2% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 42,9% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Cina, Stati Uniti, Giappone, Germania, India
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Tailandia
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato dei refrigeranti aerosol:
Fattori di crescita
- Crescente consapevolezza ambientale con i cambiamenti normativi: la necessità di refrigeranti aerosol alternativi ed ecocompatibili è dettata dai crescenti requisiti globali per l'eliminazione graduale dei refrigeranti ad alto GWP e delle sostanze che riducono lo strato di ozono (ODS). Gli idrofluorocarburi (HFC), con un ODP trascurabile ma un GWP elevato, dovrebbero essere gradualmente eliminati in India con un blocco nel 2028, in base all'emendamento di Kigali al Protocollo di Montreal. Ciò indica che il settore della refrigerazione in India deve rispettare gli obiettivi di riduzione dei refrigeranti e di passaggio a refrigeranti alternativi, dovendo al contempo far fronte alla crescente domanda.
L'India si trova attualmente nella seconda fase del programma di gestione dell'eliminazione graduale degli HCFC (HPMP), che mira a eliminare completamente questi gas entro il 2030. L'emendamento di Kigali al Protocollo di Montreal, che prevede una riduzione del 10% degli HFC entro il 2032 (rispetto agli anni di riferimento 2024, 2025 e 2026), è stato implementato contemporaneamente in India nel 2028. A causa di questa sovrapposizione nella transizione dei refrigeranti in India, in un dato momento sono disponibili diversi refrigeranti per un particolare settore e applicazione.
- Progressi tecnologici: gli sviluppi tecnologici nel settore della climatizzazione, come la creazione di sistemi più efficienti dal punto di vista energetico e l'integrazione di funzionalità di risparmio energetico, aumentano la domanda di refrigeranti aerosol, che possono migliorare l'efficienza e le prestazioni del sistema. La necessità di refrigeranti aerosol è ulteriormente incrementata dai produttori che realizzano condizionatori d'aria con funzionalità di risparmio energetico.
Haier ha presentato la sua nuova linea di condizionatori Heavy-Duty, in grado di far risparmiare fino al 65% sui costi energetici, dotati di funzione di oscillazione a 4 vie per un controllo preciso della direzione del flusso d'aria e di tecnologia di raffreddamento supersonica per erogare aria fresca in soli 10 secondi. Inoltre, dispongono di una funzione di autopulizia antigelo per garantire la massima qualità dell'aria, eliminando polvere, batteri e odori e lasciando la stanza fresca e pulita. Per il raffreddamento, questi sistemi necessitano di refrigeranti efficienti, e queste caratteristiche stanno influenzando la quota di mercato dei refrigeranti aerosol.
Sfide
- Crescenti problemi di sicurezza e infiammabilità : l'utilizzo di alcuni refrigeranti aerosol comporta un rischio per la sicurezza degli utenti finali a causa della loro estrema infiammabilità. La probabilità di fiamme e incendi è maggiore per gli idrocarburi, in particolare propano e isobutano. Questi problemi di infiammabilità aumentano il rischio di utilizzo, stoccaggio e trasporto, rendendo necessarie rigide linee guida per la manipolazione e strumenti specifici.
- Disponibilità di tecnologie di refrigerazione alternative: Sebbene i refrigeranti siano ancora necessari nel settore della refrigerazione, le tecnologie alternative come la refrigerazione magnetica e il raffreddamento termoelettrico stanno iniziando a conquistare quote di mercato. Si prevede che la crescente adozione di queste tecnologie di refrigerazione all'avanguardia avrà un impatto sulle previsioni del mercato globale dei refrigeranti aerosol nei prossimi anni.
Dimensioni e previsioni del mercato dei refrigeranti aerosol:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
4,2% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
1,35 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
2,04 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei refrigeranti aerosol:
Tipologia di prodotto (HFC-143a, HFC-32, HFC-125 e SF6)
Entro la fine del 2036, si stima che il segmento HFC-143a rappresenterà oltre il 30,5% della quota di mercato dei refrigeranti per aerosol. Rispetto ad altri refrigeranti utilizzati nelle applicazioni di raffreddamento per aerosol, la considerevole quota di mercato dell'HFC-143a dimostra il suo ampio utilizzo in applicazioni aerosol e soluzioni di raffreddamento, consolidando la sua posizione di attore principale in questo mercato. L'ampio impiego dell'HFC-143a in molteplici settori lo rende indispensabile nei sistemi di condizionamento dell'aria e di raffreddamento per autoveicoli.
Tra i numerosi vantaggi derivanti dall'utilizzo dell'HFC-32, si annovera la riduzione dell'impatto ambientale delle pompe di calore e dei sistemi di condizionamento dell'aria. Il potenziale di riscaldamento globale (GWP) dell'HFC-32, un refrigerante che non danneggia lo strato di ozono, è pari a un terzo di quello dell'R-410A, lo standard attualmente in uso. È inoltre ampiamente reperibile e offre prestazioni di sistema eccezionali.
Il pentafluoroetano, o HFC-125, è un componente di diverse miscele di refrigeranti HFC e viene impiegato come estintore in determinate applicazioni, in sostituzione dell'halon, nonché come refrigerante nei sistemi di condizionamento e refrigerazione. Queste miscele trovano impiego sia in ambito commerciale che residenziale, nei sistemi di refrigerazione e condizionamento dell'aria.
Uso finale (residenziale, commerciale e industriale)
Si prevede che il mercato dei refrigeranti aerosol registrerà una crescita significativa nel periodo di previsione, trainata dalla crescente domanda in diversi settori di utilizzo finale. Il segmento residenziale è destinato a conquistare una quota di mercato considerevole entro il 2036. I crescenti tassi di urbanizzazione in tutto il mondo stanno alimentando l'ascesa del segmento residenziale nel mercato dei refrigeranti aerosol, il che a sua volta sta incrementando la domanda di spazi residenziali e di soluzioni di raffreddamento efficienti ed ecocompatibili. La necessità di sistemi di condizionamento e refrigerazione è aumentata a causa della crescita della popolazione urbana, il che ha incentivato l'utilizzo di refrigeranti aerosol ecocompatibili.
Si prevede che il segmento commerciale seguirà da vicino, trainato dal crescente utilizzo di refrigeranti aerosol in supermercati, ristoranti e altri esercizi commerciali. Questi refrigeranti mantengono gli alimenti al freddo, preservandone la freschezza più a lungo. La dipendenza dai sistemi di refrigerazione in una varietà di situazioni, dalla conservazione degli alimenti a quella dei farmaci, sottolinea l'importanza di refrigeranti efficaci come quelli utilizzati negli aerosol, rafforzandone il predominio nel mercato dei refrigeranti aerosol.
La nostra analisi approfondita del mercato globale dei refrigeranti aerosol comprende i seguenti segmenti:
Tipo di prodotto |
|
Tipo di contenitore |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dei refrigeranti aerosol:
Statistiche di mercato dell'Asia Pacifico
Si prevede che il mercato dei refrigeranti aerosol nella regione Asia-Pacifico deterrà una quota di fatturato di circa il 42,9% entro la fine del 2036. La rapida urbanizzazione e industrializzazione hanno incrementato la domanda di soluzioni di raffreddamento nei settori manifatturiero, edile e dei beni di consumo. La crescita demografica e l'aumento del tenore di vita stanno spingendo al rialzo la domanda di impianti di condizionamento, refrigerazione e stoccaggio a freddo, con conseguente incremento dell'utilizzo di refrigeranti aerosol.
Le normative sulla gestione dei refrigeranti sono in vigore per prevenire lo scarico incontrollato di refrigeranti nell'atmosfera e per gestirli dalla vendita allo smaltimento. (I refrigeranti hanno un GWP da 140 a 11.700 volte superiore a quello della CO2. Questa legge disciplina la produzione, l'uso, il recupero e lo smaltimento dei refrigeranti, richiedendo alle imprese o organizzazioni associate di segnalare i registri delle vendite (ogni sei mesi), i registri di gestione (annualmente) e i registri di recupero (ogni sei mesi).
La Cina sta attivamente elaborando e applicando normative per ridurre l'uso di idrofluorocarburi (HFC) e idroclorofluorocarburi (HCFC) nei settori della climatizzazione e della refrigerazione. Tali normative includono l'incentivazione dell'uso del refrigerante R290 e il divieto di produzione di specifici refrigeranti a base di HFC. La Cina ha concordato diversi obiettivi e azioni per contribuire alla riduzione dei gas fluorurati, tra cui il divieto di emissioni dirette di refrigeranti e l'obbligo di riciclo, riutilizzo e smaltimento sicuro di queste sostanze durante le procedure di manutenzione e di fine vita. Queste limitazioni sono incorporate nella normativa recentemente modificata sulla gestione delle sostanze che riducono lo strato di ozono.
Il Ministero del Commercio cinese, insieme ad altri otto ministeri e agenzie nazionali, ha pubblicato raccomandazioni politiche per promuovere il riciclo degli elettrodomestici, con l'obiettivo di aumentare il tasso di riciclo del 15% entro il 2025 rispetto ai livelli del 2023. Intende raggiungere questo obiettivo attraverso la creazione di città pilota per il riciclo, la crescita del settore, la promozione di buone pratiche e modelli e l'attuazione di leggi, politiche e standard.
L'India sta crescendo significativamente grazie alla crescente domanda di aerosol in diversi settori, in particolare quello manifatturiero e automobilistico. Diversi fattori, tra cui l'aumento delle temperature globali e la maggiore prosperità, contribuiscono alla crescita annua del 10-15% della domanda di condizionatori d'aria in India. Rispetto ad altri paesi in via di sviluppo e sviluppati, i condizionatori d'aria commercializzati in India presentano una delle efficienze energetiche medie più basse.
Inoltre, utilizzano refrigeranti con GWP (potenziale di riscaldamento globale) che vanno da medio ad alto. L'India potrebbe ridurre la domanda di energia per il raffreddamento del 40% e le emissioni di gas serra (GHG) di 400 milioni di tonnellate all'anno entro il 2030, se iniziasse a raddoppiare l'attuale tasso di miglioramento dell'efficienza energetica dei condizionatori (dal 3% al 6% annuo) e passasse ai refrigeranti naturali al posto di quelli con GWP medio-alto. Rispetto all'installazione di 100 Gigawatt (GW) di impianti fotovoltaici, questa soluzione ridurrebbe maggiormente le emissioni di gas serra. I risultati di questo studio sono stati presentati al webinar organizzato da iFOREST su "Green Cooling in India", che ha influenzato il dibattito sulle soluzioni di raffreddamento ecocompatibili e pulite nel Paese.
Analisi del mercato europeo
In Europa, lo sviluppo del mercato dei refrigeranti aerosol è guidato da rigorose normative ambientali e da una crescente necessità di soluzioni sostenibili a basso GWP, con conseguente tendenza verso i refrigeranti naturali e le alternative ai refrigeranti ad alto GWP. L'ampio utilizzo di questa sostanza nei sistemi di climatizzazione per veicoli e nella refrigerazione domestica ha determinato una forte crescita dei refrigeranti idrocarburici e inorganici in tutta Europa.
L'R134a, un refrigerante utilizzato nei sistemi di climatizzazione per autoveicoli, è soggetto a restrizioni nelle nuove autovetture in base alla Direttiva UE 2006/40/CE sui sistemi di climatizzazione per veicoli (la "Direttiva MAC"). L'R1234yf è il sostituto più comune, utilizzato quasi esclusivamente. L'unica alternativa è la CO2, già impiegata da alcuni produttori automobilistici e destinata a diffondersi ulteriormente in futuro. Si prevede inoltre che la CO2 sarà disponibile come alternativa anche per veicoli pesanti, autobus e treni.
Nel Regno Unito, i refrigeranti aerosol, comunemente noti come propellenti aerosol, trovano impiego nel settore della climatizzazione, della refrigerazione e in altri ambiti. Il loro utilizzo è influenzato dalla normativa sui gas fluorurati (F-gas), che impone ai tecnici che li manipolano di ottenere la certificazione e la formazione necessarie. Tra le applicazioni dei gas fluorurati si annoverano: apparecchiature elettriche (4,1%), schiume isolanti a cellule chiuse (3,3%), sistemi antincendio (2,5%), inalatori e aerosol medicali (9,8%), sistemi di refrigerazione, climatizzazione e pompe di calore (79,5% delle emissioni del 2020), nonché altre applicazioni specializzate (0,8%), tra cui la produzione di semiconduttori, solventi e gas traccianti.
L'emendamento di Kigali al Protocollo di Montreal è stato ratificato nel 2016 e le Parti contraenti hanno concordato di ridurre al minimo la produzione e il consumo mondiale di HFC. Secondo tale emendamento, il Regno Unito, paese ricco, deve ridurre la produzione e il consumo di HFC dell'85% entro il 2036. L'obiettivo finale della riduzione graduale prevista dall'emendamento di Kigali va quindi oltre quanto previsto dall'attuale Regolamento sui gas fluorurati, mentre la riduzione graduale prevista da tale Regolamento significa che il Regno Unito è ora ben in anticipo rispetto alla tempistica stabilita dall'emendamento di Kigali.
In Germania , lo scopo delle rigide normative sull'uso dei gas fluorurati a effetto serra (gas F), come quelli utilizzati come propellenti per aerosol e refrigeranti, è quello di eliminare gradualmente i refrigeranti ad alto potenziale di riscaldamento globale (GWP) e promuovere alternative naturali. I gas F contribuiscono per circa l'1,3% all'effetto serra globale. Una ricerca dell'UBA del 2010 stima che, in assenza dell'emendamento di Kigali, le emissioni di gas F avrebbero rappresentato il 7,9% delle emissioni globali dirette di CO2 entro il 2050.
Le principali applicazioni odierne dei gas fluorurati a effetto serra sono gli agenti estinguenti, gli agenti espandenti per schiume e isolanti, i propellenti per aerosol e i refrigeranti. Oltre alle soluzioni tecniche, l'introduzione di agenti sostitutivi mirati o di tecnologie alternative è fondamentale per ridurre le emissioni di questi composti. È da qui che entrano in gioco il Regolamento (UE) dell'Unione Europea sui gas fluorurati a effetto serra e la Direttiva sulle emissioni degli impianti di climatizzazione dei veicoli a motore.
Principali attori del mercato dei refrigeranti aerosol:
- Chemours
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Gruppo Arkema
- Gruppo Gazechim
- Honeywell International Inc.
- Gruppo Baltico di Refrigerazione
- Gruppo Dongyue
- Navin Fluorine International Ltd.
- SINOCHEM GROUP CO., LTD.
- SRF Limited
- A-Gas
Le aziende leader nel mercato dei refrigeranti aerosol investono costantemente in ricerca e sviluppo per rimanere competitive e lanciare nuovi prodotti. La maggior parte delle principali aziende sta sviluppando nuovi impianti di produzione, sia a livello nazionale che internazionale, per espandere strategicamente la propria presenza geografica. Raggiungere una crescita sostenibile nel mercato dei refrigeranti aerosol richiede iniziative a lungo termine come investimenti, produzione, espansione, accordi di distribuzione, collaborazioni, nuove aperture, fusioni e acquisizioni.
Sviluppi recenti
- Nel luglio 2024, Honeywell ha pagato 1,81 miliardi di dollari per acquisire la divisione di tecnologie e apparecchiature per il processo GNL da Air Products, un produttore di gas industriali. La vendita, secondo il colosso dei gas industriali, le avrebbe permesso di concentrarsi maggiormente sulla sua strategia a due pilastri: diventare leader nell'idrogeno pulito ed espandere la propria attività nel settore dei gas industriali, comprese le tecnologie e le apparecchiature associate.
- Nel luglio 2024, Honeywell ha annunciato che Actrol avrebbe utilizzato il refrigerante Solstice L40X (R-455A) di Honeywell, efficiente dal punto di vista energetico e a basso potenziale di riscaldamento globale (GWP), nelle sue unità di condensazione, comunemente presenti in supermercati, minimarket, ristoranti e altre apparecchiature indipendenti.
- Report ID: 7515
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
