Perspectives du marché des bornes de recharge privées pour véhicules électriques :
Le marché des bornes de recharge privées pour véhicules électriques était évalué à 8,9 milliards de dollars en 2025 et devrait dépasser les 72,8 milliards de dollars d'ici fin 2035, enregistrant un TCAC de plus de 23,4 % sur la période de prévision (2026-2035). En 2026, la taille de ce marché était estimée à 10,9 milliards de dollars.
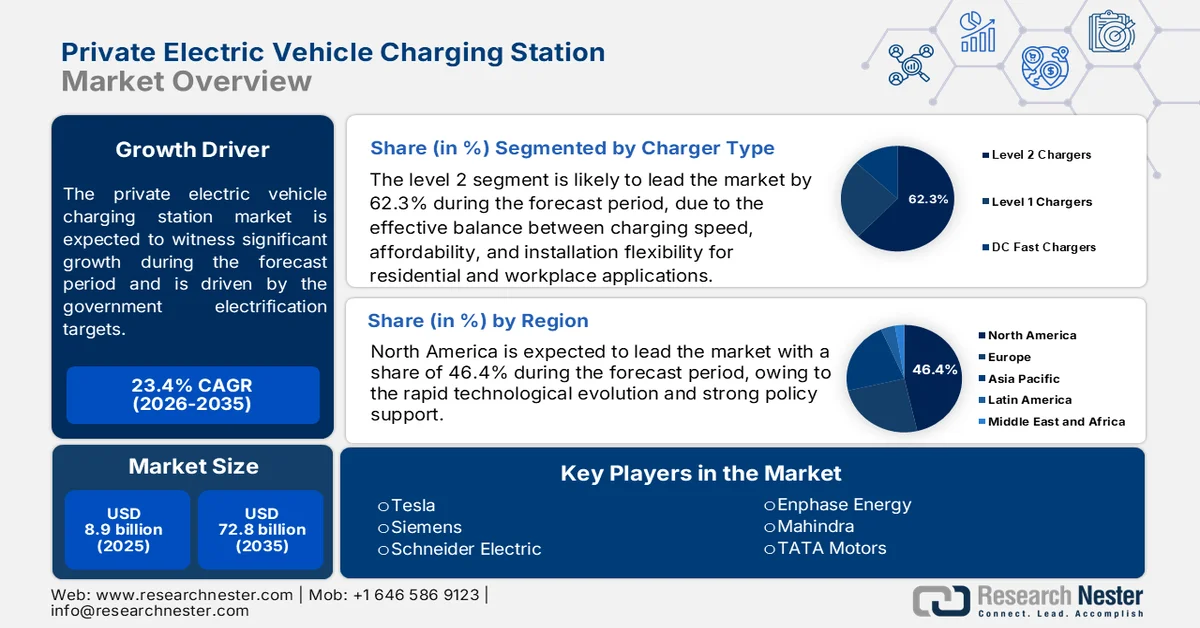
La demande de bornes de recharge privées pour véhicules électriques est en pleine expansion, portée par la hausse du nombre de véhicules électriques en circulation, les objectifs d'électrification des gouvernements et l'augmentation des investissements dans les infrastructures de recharge résidentielles et professionnelles. Ce marché est largement soutenu par le fait que la plupart des recharges de véhicules électriques ont lieu dans des lieux privés plutôt que sur des sites publics, ce qui fait de la recharge à domicile et pour les flottes de véhicules un élément essentiel de la capacité de recharge globale. Selon les données de l'Agence internationale de l'énergie (AIE) pour 2025, les ventes mondiales de voitures électriques ont dépassé 17 millions d'unités en 2024, confirmant la croissance continue des années précédentes et augmentant le parc installé nécessitant un accès régulier à la recharge. Les programmes d'incitation gouvernementaux, les crédits d'impôt et les politiques d'électrification des bâtiments en Amérique du Nord, en Europe et en Asie-Pacifique encouragent l'installation d'équipements de recharge privés dans les complexes résidentiels, les propriétés commerciales et les dépôts de flottes.
Le marché bénéficie également de la modernisation du secteur énergétique et des initiatives d'intégration des énergies renouvelables. Les bornes de recharge privées se déploient de plus en plus parallèlement aux ressources énergétiques distribuées, telles que les systèmes solaires photovoltaïques en toiture et le stockage stationnaire par batteries, permettant aux utilisateurs de maîtriser leurs coûts énergétiques et de réduire leur exposition aux pics de consommation. Parallèlement, l'AIE a indiqué que le parc mondial de voitures électriques a dépassé les 58 millions de véhicules en 2024, créant ainsi une base installée considérable qui dépend fortement de la disponibilité des bornes de recharge privées. À mesure que l'adoption des véhicules électriques se généralise sur les marchés matures et émergents, l'infrastructure de recharge privée devrait demeurer le principal canal de recharge, bénéficiant à la fois aux propriétaires de véhicules particuliers et aux gestionnaires de flottes commerciales, tout en complétant le développement des réseaux de recharge publics.
Clé Station de recharge privée pour véhicules électriques Résumé des informations sur le marché:
Points saillants régionaux :
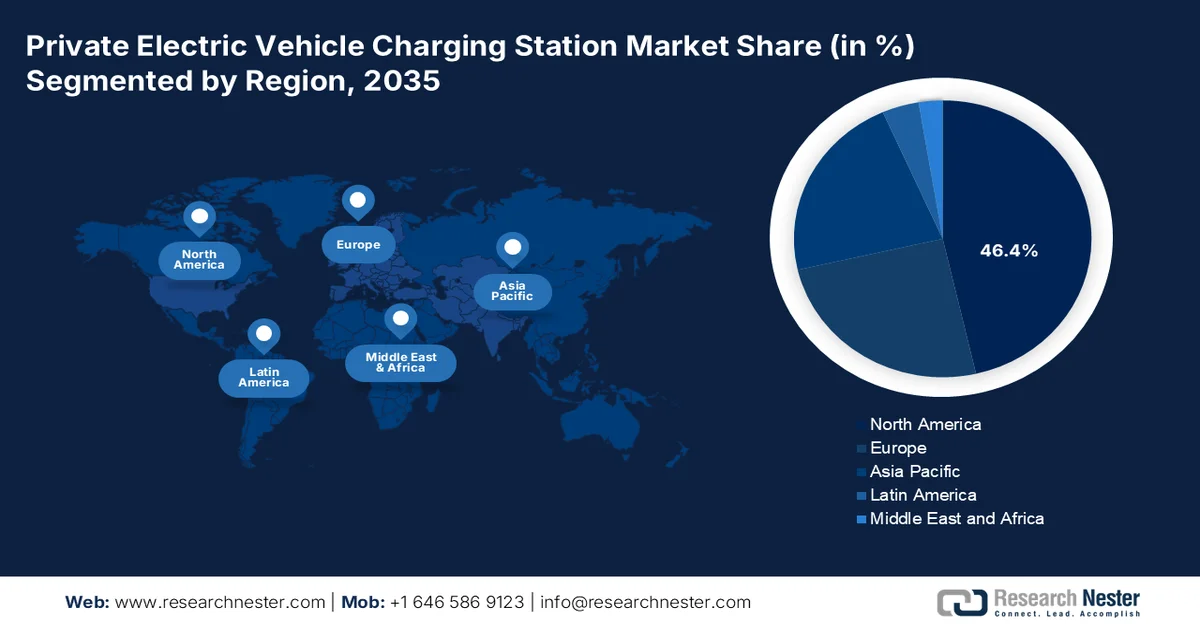
- L’Amérique du Nord devrait représenter 46,4 % du marché des bornes de recharge privées pour véhicules électriques d’ici 2035, grâce à l’adoption rapide de solutions de recharge intelligentes et connectées, intégrées aux systèmes énergétiques domestiques.
- La région Asie-Pacifique devrait connaître une croissance rapide entre 2026 et 2035, portée par une forte innovation dans les technologies de recharge ultra-rapide et les systèmes de gestion intelligente de l’énergie.
Analyse du segment :
- D’ici 2035, les bornes de recharge de niveau 2 devraient représenter 62,3 % du marché des stations de recharge privées pour véhicules électriques, grâce à leur excellent compromis entre vitesse de recharge, prix abordable et flexibilité d’installation pour les applications résidentielles et professionnelles.
- Les habitations devraient conserver la plus grande part de marché entre 2026 et 2035, grâce à la praticité de la recharge nocturne à domicile et à l’adoption croissante des véhicules électriques.
Principales tendances de croissance :
- Augmentation des incitations gouvernementales pour les infrastructures de recharge résidentielles pour véhicules électriques
- Investissements publics dans la modernisation et l’électrification du réseau
Principaux défis :
- Coûts d’infrastructure élevés
- Interopérabilité et normes
Acteurs clés :Tesla (États-Unis), Siemens (Allemagne), Schneider Electric (France), Enphase Energy (États-Unis), Mahindra (Inde), Tata Motors (Inde).
Mondial Station de recharge privée pour véhicules électriques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 8,9 milliards USD
- Taille du marché en 2026 : 10,9 milliards USD
- Taille du marché projetée : 72,8 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 23,4 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 46,4 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Canada
- Pays émergents : Inde, Corée du Sud, Australie, Singapour, Thaïlande
Last updated on : 26 August, 2025
Marché des bornes de recharge privées pour véhicules électriques : facteurs de croissance et défis
Facteurs de croissance
- Renforcement des incitations gouvernementales pour les infrastructures de recharge résidentielles pour véhicules électriques : les programmes d’incitation financés par l’État demeurent l’un des principaux moteurs de la demande de bornes de recharge privées pour véhicules électriques. Le soutien financier, sous forme de crédits d’impôt, de remises, de subventions et d’aides à l’installation, réduit les coûts initiaux pour les particuliers et les entreprises, accélérant ainsi le déploiement des bornes. Aux États-Unis, le crédit d’impôt pour l’installation de bornes de recharge pour véhicules à carburant alternatif (Alternative Fuel Vehicle Refueling Property Credit) offre un crédit d’impôt pouvant atteindre 30 % du coût des équipements et de leur installation dans les zones éligibles, selon les données de l’IRS de mai 2026. En Europe, plusieurs pays continuent d’octroyer des subventions pour l’installation de bornes de recharge résidentielles dans le cadre de stratégies plus larges de décarbonation des transports. Ces mesures améliorent l’accessibilité financière des bornes tout en soutenant les objectifs nationaux d’adoption des véhicules électriques.
- Investissements publics dans la modernisation et l'électrification des réseaux : les dépenses publiques consacrées aux infrastructures électriques créent un contexte favorable au déploiement de bornes de recharge privées pour véhicules électriques. La modernisation des réseaux améliore la fiabilité de l'approvisionnement, augmente la capacité du réseau et prend en charge les technologies de recharge gérée. Selon les données du Département de l'Énergie des États-Unis de juin 2026, un financement d'environ 3,46 milliards de dollars a été alloué au programme GRIP (Grid Resilience and Innovation Partnerships) afin de renforcer les systèmes de transport et de distribution d'électricité. Pour les fournisseurs d'équipements de recharge, la modernisation des réseaux offre la possibilité de proposer des solutions avancées de gestion de l'énergie en complément des bornes de recharge. Un investissement public conséquent dans les systèmes électriques apparaît donc comme un facteur déterminant du développement des bornes de recharge privées pour véhicules électriques.
Défis
- Coûts d'infrastructure élevés : les capitaux nécessaires à la fabrication et au déploiement des bornes de recharge sont considérables, de la R&D à la modernisation du réseau. Des entreprises comme Tesla y remédient en intégrant verticalement leur production et en utilisant leur réseau de Superchargeurs pour mutualiser les coûts, tandis que ChargePoint s'associe à des propriétaires fonciers pour partager les frais d'installation, facilitant ainsi l'accès au marché.
- Interopérabilité et normes : L’absence de normes de recharge universelles engendre des problèmes de compatibilité entre les différents modèles de véhicules. Siemens y remédie en développant des systèmes de recharge à protocole ouvert compatibles avec de multiples réseaux, tandis qu’ABB participe activement aux comités de normalisation afin de garantir la parfaite communication de ses équipements avec les diverses plateformes de véhicules électriques et écosystèmes logiciels.
Taille et prévisions du marché des bornes de recharge privées pour véhicules électriques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
23,4% |
|
Taille du marché de l'année de référence (2025) |
8,9 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
72,8 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des bornes de recharge privées pour véhicules électriques :
Analyse du segment par type de chargeur
Les bornes de recharge de niveau 2 dominent le segment des types de bornes sur le marché des stations de recharge privées pour véhicules électriques et devraient représenter 62,3 % des revenus régionaux d'ici fin 2035. Ce segment est porté par leur excellent compromis entre vitesse de recharge, prix abordable et flexibilité d'installation, aussi bien pour les particuliers que pour les entreprises. Leur compatibilité avec la plupart des véhicules électriques à batterie et hybrides rechargeables en fait la solution de recharge privilégiée au quotidien. L'adoption croissante des véhicules électriques accélère la demande pour cette catégorie de bornes. Selon les données de Pubs Online de mars 2026, les États-Unis auront besoin de 2,13 millions de bornes de recharge publiques de niveau 2, en plus des quelque 17 millions de bornes domestiques installées par les particuliers, pour accompagner le déploiement futur des véhicules électriques. Ceci souligne le rôle central de la technologie de niveau 2 dans le développement des infrastructures de recharge privées.
Analyse du segment d'emplacement d'installation
Les résidences privées représentent la part la plus importante du marché des bornes de recharge pour véhicules électriques, la plupart des propriétaires de VE privilégiant la commodité de la recharge nocturne à domicile. La recharge à domicile élimine la dépendance aux infrastructures publiques, réduit les coûts de recharge et s'adapte aux habitudes d'utilisation quotidiennes du véhicule. L'adoption croissante des VE, les programmes avantageux des fournisseurs d'énergie et les incitations gouvernementales à l'installation de bornes de recharge à domicile continuent de renforcer ce segment. Selon les données du Département de l'Énergie des États-Unis de février 2026, environ 80 % des recharges de VE ont lieu à domicile, faisant des résidences le principal lieu de recharge pour les propriétaires de véhicules électriques. À mesure que la pénétration des VE augmente à l'échelle mondiale, la demande de solutions de recharge résidentielles fiables et intelligentes devrait rester le principal moteur de croissance des infrastructures de recharge privées.
Analyse du segment de puissance de sortie
La catégorie des bornes de recharge pour véhicules électriques de 7 à 22 kW domine le marché privé, car elle offre des performances de recharge adaptées aux habitations, aux immeubles d'appartements et aux lieux de travail. Les bornes de cette gamme permettent de recharger les batteries des véhicules pendant la nuit ou les heures de travail, sans les coûts d'installation élevés des systèmes de recharge rapide en courant continu. Ce segment bénéficie du déploiement croissant des solutions de recharge de niveau 2, qui fonctionnent généralement dans cette gamme de puissance. Selon le Centre de données sur les carburants alternatifs du Département de l'Énergie des États-Unis, le nombre de bornes de recharge publiques pour véhicules électriques aux États-Unis est en forte hausse, les bornes de niveau 2 représentant la majorité des installations, ce qui renforce la demande pour la gamme de 7 à 22 kW.
Notre analyse approfondie du marché des bornes de recharge privées pour véhicules électriques comprend les segments suivants :
Segment | Sous-segments |
Puissance de sortie |
|
Type de chargeur |
|
Mode de paiement |
|
Lieu d'installation |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des bornes de recharge privées pour véhicules électriques - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché des bornes de recharge privées pour véhicules électriques et devrait représenter 46,4 % des revenus régionaux d'ici fin 2035. La région se caractérise par une évolution technologique rapide et un soutien politique fort. On observe une transition significative vers des solutions de recharge intelligentes et connectées, intégrées aux systèmes énergétiques domestiques et permettant une gestion optimale de la consommation. Portée par une prise de conscience environnementale croissante et des objectifs de développement durable des entreprises, l'adoption de ces solutions s'accélère, tant pour les particuliers que pour les entreprises. Parmi les tendances clés, citons la convergence des infrastructures de recharge avec les énergies renouvelables comme le solaire, l'émergence de la recharge bidirectionnelle et une collaboration accrue entre les constructeurs automobiles, les fournisseurs d'énergie et les entreprises technologiques afin de créer des expériences utilisateur fluides et d'améliorer la résilience du réseau.
L'essor des véhicules électriques incite les particuliers, les gestionnaires d'immeubles résidentiels et les gestionnaires de flottes commerciales à installer des infrastructures de recharge dédiées, ce qui façonne le marché des bornes de recharge privées aux États-Unis. La demande est soutenue par des incitations fédérales, des initiatives d'électrification des lieux de travail et une intégration croissante des systèmes de recharge aux solutions de gestion de l'énergie domestique. Un indicateur clé du potentiel du marché est que les données de l'Agence américaine d'information sur l'énergie (EIA) de décembre 2024 indiquent que les véhicules électriques à batterie représentaient 7,4 % des ventes totales de véhicules légers neufs en 2024, en hausse par rapport aux années précédentes, élargissant ainsi le marché potentiel des installations de recharge privées. Les perspectives de croissance sont particulièrement prometteuses dans les zones résidentielles, les campus d'entreprises et les dépôts de flottes à la recherche d'un accès fiable à la recharge.
L'adoption croissante des véhicules électriques stimule la demande en infrastructures de recharge résidentielles, en copropriété, en milieu de travail et pour flottes de véhicules, façonnant ainsi le marché des bornes de recharge privées au Canada . Les programmes fédéraux et provinciaux d'électrification des véhicules, de même que les politiques de construction encourageant les aménagements adaptés aux véhicules électriques, renforcent le déploiement des bornes de recharge dans les zones urbaines et périurbaines. Selon les données du gouvernement du Canada de mars 2026, les véhicules zéro émission représentaient 15,4 % de toutes les nouvelles immatriculations de véhicules électriques en 2024, ce qui témoigne de la croissance continue du nombre d'utilisateurs de véhicules électriques, qui dépendent fortement de l'accès à la recharge privée. À mesure que le nombre de véhicules électriques augmente à l'échelle nationale, la demande en solutions de recharge résidentielles et commerciales devrait demeurer soutenue.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître une croissance rapide sur le marché des bornes de recharge privées pour véhicules électriques au cours de la période 2026-2035. Cette croissance est portée par l'innovation intense dans les technologies de recharge ultra-rapide et les systèmes intelligents de gestion de l'énergie. Parmi les tendances clés, on note un développement important des infrastructures dans les centres urbains, leur intégration aux initiatives de villes intelligentes et leur adoption croissante dans les complexes résidentiels. Une collaboration étroite existe entre les constructeurs automobiles, les entreprises technologiques et les fournisseurs d'énergie pour développer des solutions personnalisées. Le marché se caractérise également par des cadres réglementaires variés : certains pays appliquent des réglementations strictes tandis que d'autres privilégient les incitations à l'adoption, contribuant ainsi à un environnement dynamique et concurrentiel.
L'adoption croissante des deux-roues électriques, des véhicules particuliers et des flottes commerciales, et la demande accrue de solutions de recharge à domicile et sur le lieu de travail, façonnent le marché des bornes de recharge privées pour véhicules électriques en Inde . Les initiatives gouvernementales promouvant l'électromobilité, l'accès à la recharge résidentielle et l'électrification des transports encouragent les investissements dans les infrastructures de recharge privées à travers les centres urbains. Les données de NITI Aayog d'août 2025 font état de plus de 2,08 millions d'immatriculations de véhicules électriques en 2024, témoignant d'une forte croissance du parc de véhicules électriques nécessitant un accès régulier à la recharge. Cette expansion du parc automobile crée une demande soutenue pour les installations de recharge privées en milieu résidentiel et commercial.
Le parc de véhicules électriques, important et en pleine expansion, stimule le marché des bornes de recharge privées en Chine . La demande est alimentée par les installations de recharge résidentielles dans les nouveaux ensembles résidentiels urbains, les projets de recharge sur les lieux de travail et les solutions de recharge privées pour les exploitants de véhicules commerciaux. Selon les données publiées par l'Oxford Institute for Energy Studies en mars 2026, la production de véhicules à énergies nouvelles (VEN) a atteint 16 millions d'unités en 2024, témoignant d'une forte croissance du nombre de véhicules nécessitant un accès régulier à la recharge. L'expansion rapide du parc de véhicules électriques, conjuguée à des politiques d'électrification favorables et à des investissements dans les réseaux intelligents, encourage le déploiement continu d'infrastructures de recharge privées pour les applications résidentielles et commerciales.
Aperçu du marché européen
Le marché européen des bornes de recharge privées pour véhicules électriques est extrêmement dynamique, porté par des réglementations environnementales strictes et des objectifs climatiques ambitieux dans toute la région. Ce marché se caractérise par d'importants efforts de normalisation, garantissant l'interopérabilité transfrontalière pour une expérience utilisateur optimale. L'intégration des infrastructures de recharge aux technologies de réseaux intelligents et aux sources d'énergie renouvelables est un axe majeur pour renforcer la durabilité. Parmi les tendances clés, on note le déploiement rapide de solutions de recharge sur les lieux de travail et dans les immeubles résidentiels collectifs, ainsi qu'un intérêt croissant pour la recharge bidirectionnelle. Par ailleurs, les fournisseurs d'énergie et les constructeurs automobiles européens nouent des alliances stratégiques pour développer des modèles commerciaux innovants, axés sur la gestion de l'énergie et les services de réseau.
L'accent mis sur l'électrification des transports, les initiatives de transition énergétique résidentielle et l'adoption croissante des véhicules électriques par les ménages et les flottes d'entreprises stimule le marché des bornes de recharge privées en Allemagne . La demande d'infrastructures de recharge à domicile et sur les lieux de travail augmente, les propriétaires recherchant un accès pratique à la recharge et la conformité aux normes d'accessibilité des bâtiments pour les véhicules électriques. Les données de la Commission européenne de janvier 2025 indiquent que 380 609 voitures particulières électriques à batterie ont été immatriculées en 2024, soulignant un parc automobile important et en croissance qui dépend fortement des solutions de recharge privées. Cette tendance crée des opportunités durables pour les installations de recharge résidentielles, collectives et commerciales.
Le marché britannique des bornes de recharge privées pour véhicules électriques connaît une croissance soutenue, portée par le nombre croissant de ménages, de propriétaires et d'entreprises qui installent des infrastructures de recharge dédiées pour accompagner l'électrification de leurs véhicules. Cette demande est stimulée par les exigences de recharge sur les lieux de travail, la commodité de la recharge à domicile et les politiques gouvernementales encourageant la transition vers des transports zéro émission. Selon les données de Fleet News d'avril 2025, 1 334 246 véhicules électriques immatriculés circulaient au Royaume-Uni fin 2024, témoignant d'un parc de véhicules électriques important qui dépend fortement des bornes de recharge privées. À mesure que le nombre de véhicules électriques augmente, l'investissement dans les infrastructures de recharge à domicile, dans les immeubles collectifs et sur les lieux de travail devrait rester un moteur essentiel de la croissance du marché.
Principaux acteurs du marché privé des stations de recharge pour véhicules électriques :
- Tesla (États-Unis)
- Siemens (Allemagne)
- Schneider Electric (France)
- Enphase Energy (États-Unis)
- Mahindra (Inde)
- TATA Motors (Inde)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Tesla intègre son écosystème en reliant les données de son réseau de bornes de recharge privées aux systèmes télématiques des véhicules. Cette connectivité permet une gestion énergétique plus intelligente et des diagnostics à distance. En analysant les habitudes d'utilisation des bornes, Tesla optimise les performances des batteries et les programmes de recharge, garantissant ainsi une efficacité optimale.
- Siemens s'appuie sur son expertise en automatisation pour créer des infrastructures de recharge intelligentes pour véhicules électriques privés. Ses systèmes utilisent l'analyse de données pour gérer la charge du réseau et garantir sa stabilité. En intégrant les données en temps réel des stations, Siemens permet une maintenance prédictive et une distribution d'énergie efficace.
- Schneider Electric se concentre sur la gestion de l'énergie en intégrant ses solutions au marché des bornes de recharge privées pour véhicules électriques. Ses plateformes exploitent les données des bornes pour équilibrer la consommation d'énergie et intégrer harmonieusement les sources renouvelables. Ceci garantit une utilisation efficace de l'énergie et la résilience du réseau.
- Enphase Energy connecte ses systèmes solaires et de stockage au marché des bornes de recharge privées pour véhicules électriques afin de créer un écosystème énergétique domestique complet. Sa technologie exploite les données des bornes pour gérer intelligemment la distribution d'énergie solaire, en priorisant la recharge des véhicules électriques pendant les pics de production.
- Mahindra fait évoluer ses solutions de mobilité en intégrant les données du marché des bornes de recharge privées pour véhicules électriques. Cette intégration contribue à une gestion de flotte performante et à l'optimisation de l'infrastructure de recharge. En analysant les habitudes d'utilisation, Mahindra améliore l'efficacité des véhicules et favorise la création d'un réseau de recharge fiable.
Voici une liste des principaux acteurs opérant sur le marché mondial des bornes de recharge privées pour véhicules électriques :
Le marché mondial des bornes de recharge pour véhicules électriques privés est relativement consolidé et dominé par un ensemble de géants de l'automatisation et d'entreprises énergétiques spécialisées. Les principaux acteurs s'appuient sur une large présence géographique et des capacités d'intégration complètes aux systèmes domotiques pour consolider leurs parts de marché. La dynamique concurrentielle est caractérisée par une forte innovation en matière de puissance, de connectivité et d'esthétique, les fabricants européens et nord-américains occupant des positions régionales dominantes. La différenciation repose de plus en plus sur la fonctionnalité de recharge bidirectionnelle, les logiciels de gestion de la charge et l'intégration fluide aux systèmes photovoltaïques, ce qui crée une nette distinction entre les fournisseurs de solutions complètes haut de gamme et les alternatives axées sur le rapport qualité-prix.
Paysage concurrentiel du marché :
Développements récents
- En novembre 2025, Mahindra a annoncé son intention d'installer 250 stations de recharge pour véhicules électriques, d'une puissance de 180 kW chacune, soit plus de 1 000 points de recharge d'ici fin 2027. Cette initiative s'inscrit dans la vision de l'entreprise visant à LIBÉRER la mobilité électrique grâce à son réseau de recharge ultra-rapide Charge_IN, en accord avec la priorité du gouvernement de renforcer l'infrastructure publique de recharge pour véhicules électriques afin d'accélérer leur adoption en Inde.
- En mai 2025, TATA.ev a inauguré ses 10 premières bornes TATA.ev MegaChargers. En partenariat avec ChargeZone et Statiq, le lancement de ces bornes de recharge à haute vitesse fait suite à l'engagement pris par TATA.ev de dynamiser la mobilité électrique en Inde en doublant le nombre de points de recharge disponibles pour atteindre 400 000 d'ici 2027.
- Report ID: 6548
- Published Date: Aug 26, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
