Perspectives du marché des logiciels orthopédiques :
Le marché des logiciels orthopédiques était évalué à 468,4 millions de dollars en 2026 et devrait atteindre 887,54 millions de dollars d'ici fin 2036, enregistrant un TCAC d'environ 6,6 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur des logiciels orthopédiques est estimée à 499,31 millions de dollars.
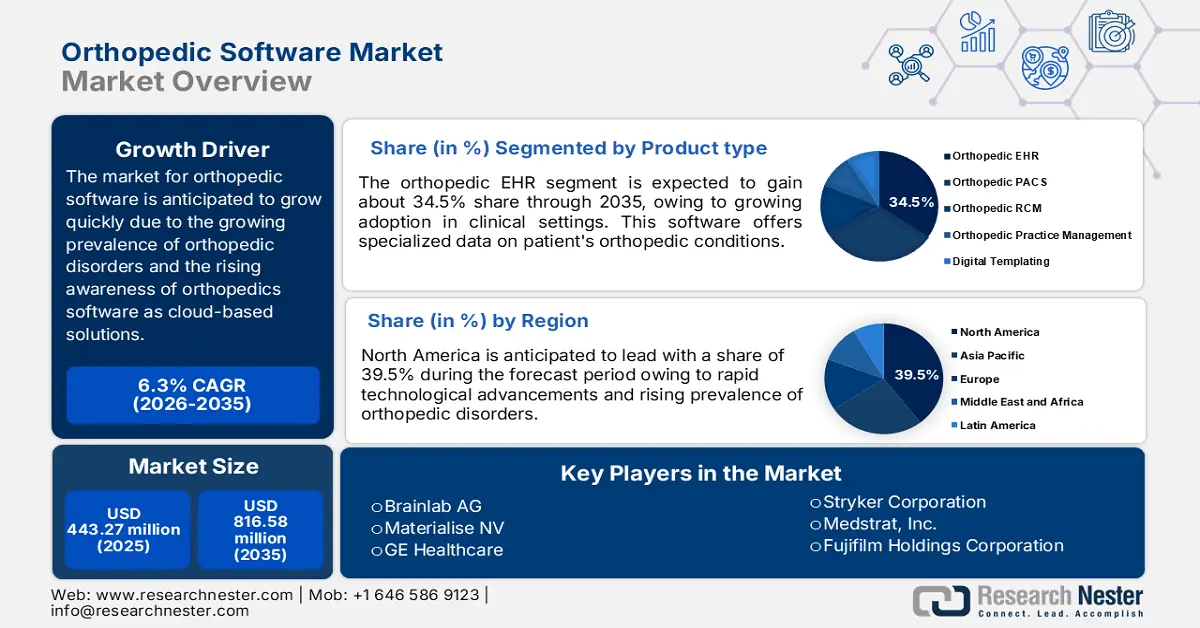
Le marché des logiciels orthopédiques devrait connaître une croissance rapide au cours de la période de prévision, en raison de la prévalence croissante de maladies orthopédiques telles que l'arthrite, l'ostéoporose, la bursite et autres troubles musculo-squelettiques chez les personnes âgées à travers le monde. Selon un rapport des Centres pour le contrôle et la prévention des maladies (CDC), environ 18,3 millions de personnes aux États-Unis consultent chaque année aux urgences pour des blessures orthopédiques. Ceci souligne le besoin crucial de solutions de prise en charge efficaces. Par ailleurs, le soutien gouvernemental et les initiatives des organisations orthopédiques favorisent l'adoption de technologies innovantes, accélérant ainsi le développement et la mise en œuvre de solutions logicielles orthopédiques spécialisées afin de répondre aux besoins croissants du secteur de la santé.
Un autre facteur stimulant la croissance du marché des logiciels orthopédiques est la demande croissante de chirurgies mini-invasives (CMI). Celle-ci s'explique principalement par les faibles taux de complications et la réduction des douleurs postopératoires associées à ces interventions. Face à la demande croissante de solutions permettant une récupération plus rapide et de meilleurs résultats, tant chez les patients que chez les professionnels de santé, des logiciels orthopédiques se développent pour accompagner ces techniques chirurgicales avancées. À titre d'exemple, en mars 2023, Stryker a lancé Mako Total Knee 2.0, une prothèse totale de genou qui améliore les interventions robotisées et s'inscrit dans la tendance croissante des CMI.
Clé Logiciel orthopédique Résumé des informations sur le marché:
Points saillants régionaux :
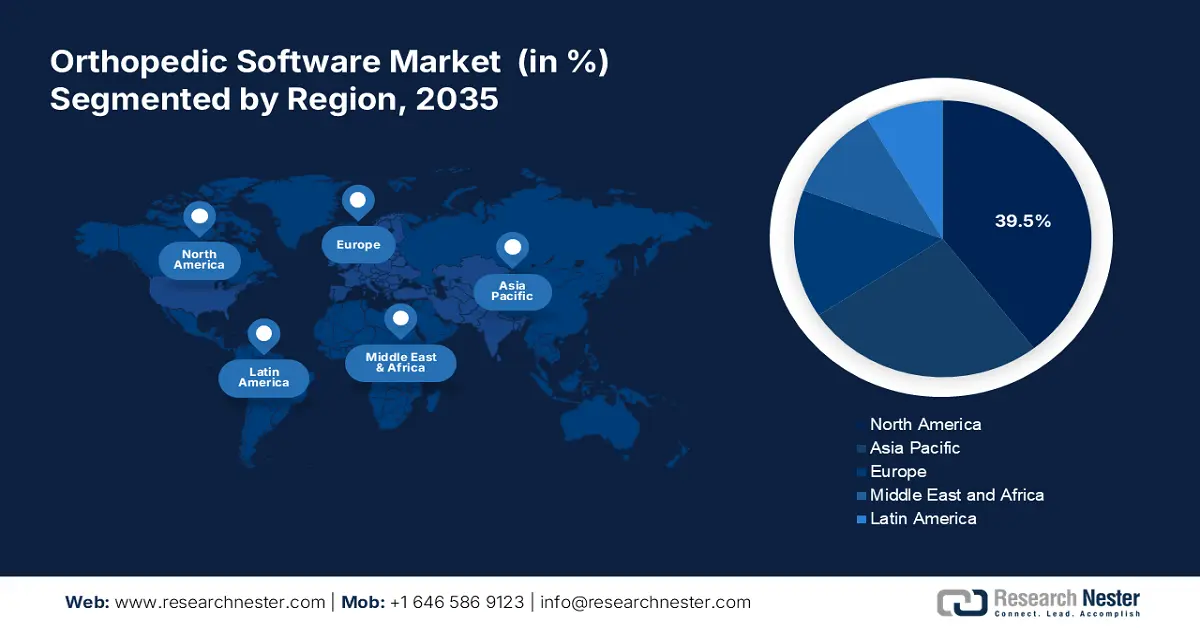
- L’Amérique du Nord domine le marché des logiciels orthopédiques avec une part de 39,5 %, grâce aux avancées technologiques et à une infrastructure de santé robuste, ce qui devrait favoriser une croissance significative d’ici 2036.
- Le marché des logiciels orthopédiques en Asie-Pacifique devrait maintenir une croissance stable entre 2027 et 2036, portée par l’augmentation des pathologies orthopédiques et l’adoption de logiciels de santé avancés.
Analyse du segment :
- Le segment des dossiers médicaux électroniques orthopédiques devrait atteindre une part de marché de 34,5 % d’ici 2036, grâce à une adoption croissante en milieu clinique et aux progrès des technologies d’imagerie médicale.
- Le segment des interventions chirurgicales orthopédiques devrait atteindre une part de marché de 45,8 % d’ici 2036, porté par le nombre croissant d’interventions chirurgicales orthopédiques et un meilleur accès aux outils de traitement et de dépistage de pointe.
Principales tendances de croissance :
- Accessibilité des logiciels d'orthopédie en tant que solutions cloud
- Progrès technologiques dans le domaine des logiciels d'orthopédie
Principaux défis :
- Intégration des logiciels orthopédiques aux systèmes hospitaliers récents
- Le manque de sensibilisation freine l’adoption de solutions innovantes
- Acteurs clés :Brainlab AG, Materialise NV, GE Healthcare, Stryker Corporation et Medstrat, Inc.
Mondial Logiciel orthopédique Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :468,4 millions USD
- Taille du marché en 2027 :499,31 millions USD
- Taille du marché projetée :887,54 millions USD d’ici 2036
- Prévisions de croissance :TCAC de 6,6 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 39,5 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Allemagne, Royaume-Uni, Japon, France
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Singapour
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des logiciels orthopédiques :
Facteurs de croissance
- Accessibilité des logiciels d'orthopédie via le cloud : les solutions cloud transforment la gestion des dossiers patients dans les cabinets d'orthopédie, rationalisent les flux de travail et permettent la prise en charge à distance. Les avancées récentes ont considérablement accéléré leur adoption. Les progrès en matière de cybersécurité et de protection des données ont également renforcé l'attrait des logiciels d'orthopédie en mode cloud. Les entreprises leaders investissent massivement dans la protection et le chiffrement des données afin de garantir la conformité aux réglementations telles que la loi HIPAA (Health Insurance Portability and Accountability Act). Par exemple, les développements en matière d'infrastructure cloud sécurisée proposés par des acteurs clés du secteur, comme Amazon Web Services et Microsoft Azure, aident les fournisseurs de logiciels d'orthopédie à proposer des plateformes conformes à la loi HIPAA, assurant ainsi la protection des données sensibles des patients.
- Progrès technologiques dans les logiciels orthopédiques : Les avancées technologiques transforment profondément le secteur orthopédique en améliorant la précision chirurgicale, les résultats pour les patients et l’efficacité globale. La chirurgie robotique gagne également en popularité, notamment grâce à des systèmes comme le Mazor X Stealth de Medtronic qui offre une précision accrue lors des interventions sur la colonne vertébrale. Ces robots assistent les chirurgiens en positionnant avec précision les instruments et les implants, réduisant ainsi considérablement les risques d’erreurs et accélérant la convalescence. La croissance du marché des logiciels orthopédiques est alimentée par la demande croissante d’options chirurgicales mini-invasives, les progrès des technologies médicales et la nécessité de solutions informatiques de santé intégrées qui améliorent la prise en charge des patients et rationalisent les flux de travail cliniques.
Défis
- L'intégration des logiciels orthopédiques aux systèmes hospitaliers récents représente un obstacle majeur à la croissance du marché, en raison du manque d'interopérabilité entre les différentes plateformes logicielles. Selon une enquête menée en 2023 par le Coordonnateur national des technologies de l'information en santé, environ 71 % des hôpitaux disposent d'un système permettant l'échange de données patients avec d'autres établissements. Ce manque de partage de données fluide peut entraver l'intégration des logiciels orthopédiques aux systèmes hospitaliers.
De plus, les craintes liées à la confidentialité des données des patients et à la sécurité des données peuvent freiner l'adoption des logiciels orthopédiques. La loi HIPAA impose aux établissements de santé de garantir l'intégrité et la confidentialité des données de santé protégées électroniquement. Cela garantit que les logiciels orthopédiques répondent à des exigences de sécurité strictes, un processus qui peut s'avérer long et complexe, ce qui peut dissuader les hôpitaux d'intégrer ces logiciels à leurs systèmes existants. - Le manque de sensibilisation freine l'adoption de solutions innovantes : il constitue un obstacle à l'adoption de solutions modernes telles que les systèmes d'imagerie numérique, les dossiers médicaux électroniques (DME) et les solutions cloud. Les professionnels de santé, notamment ceux exerçant dans de petits cabinets ou en zones rurales, manquent souvent d'informations ou de connaissances sur les technologies de pointe. Cette réticence à adopter les logiciels d'orthopédie s'explique par une compréhension insuffisante de leurs avantages, tels que la simplification des opérations, l'amélioration des résultats pour les patients et une gestion plus efficace du cabinet.
Taille et prévisions du marché des logiciels orthopédiques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
6,6% |
|
Taille du marché de l'année de référence (2026) |
468,4 millions de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
887,54 millions de dollars américains |
|
Portée régionale |
|
Segmentation du marché des logiciels orthopédiques :
Type de produit (DME orthopédique, PACS orthopédique, RCM orthopédique, Gestion de cabinet orthopédique, Logiciel de modélisation numérique/planification préopératoire)
Le segment des dossiers médicaux électroniques (DME) orthopédiques devrait représenter plus de 34,5 % du marché des logiciels orthopédiques d'ici fin 2036, grâce à son adoption croissante en milieu clinique. Différents types de systèmes DME sont actuellement disponibles, offrant des données spécialisées relatives aux pathologies orthopédiques des patients. Par exemple, en mai 2024, Atlantis Orthopedics, en Floride, a choisi la solution DME cloud eClinicalWorks et les solutions d'engagement patient healow afin d'améliorer son efficacité opérationnelle et l'implication des patients. Cette croissance est également alimentée par les progrès de l'imagerie médicale et la demande croissante de précision dans les résultats chirurgicaux.
Applications (Chirurgies orthopédiques, Traitement des fractures, Remplacement articulaire, Autres applications)
D’ici fin 2036, le segment de la chirurgie orthopédique devrait représenter plus de 45,8 % du marché des logiciels orthopédiques, en raison de l’augmentation du nombre d’interventions et de la disponibilité croissante d’équipements de traitement et de dépistage de pointe. Par exemple, selon l’American College of Rheumatology , environ 544 000 prothèses de hanche et 790 000 prothèses totales de genou sont posées chaque année aux États-Unis. De plus, la prévalence croissante de maladies osseuses telles que l’arthrite, ainsi que l’augmentation des accidents de la route et des blessures sportives, stimulent la croissance du marché des logiciels orthopédiques. Selon la Société de l’arthrite du Canada, environ 6 millions de Canadiens souffrent d’arthrite, les femmes étant plus touchées que les hommes. On prévoit que le nombre de personnes atteintes d’arthrite atteindra 9 millions d’ici 2040.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Type de produit |
|
Mode de livraison |
|
Application |
|
Utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des logiciels orthopédiques :
Analyse du marché nord-américain
Le secteur nord-américain devrait représenter la plus grande part de revenus (39,5 %) d'ici 2036, grâce aux avancées technologiques de la région, à la présence d'acteurs clés et à une infrastructure de santé performante. Par ailleurs, la préférence croissante pour les interventions mini-invasives et l'amélioration continue des conditions de remboursement devraient stimuler davantage le marché.
Aux États-Unis , le marché devrait représenter une part importante des revenus entre 2025 et 2036, en raison de l'augmentation des interventions chirurgicales orthopédiques, de la demande croissante d'efficacité et de précision dans les traitements, et de la présence de systèmes de santé performants. Selon l'American Joint Replacement Registry (AJRR), plus de 2,2 millions d'opérations du genou ont été pratiquées en 2021 dans plus de 1 150 hôpitaux, centres de chirurgie ambulatoire et autres établissements de santé aux États-Unis et dans le district de Columbia. Par ailleurs, l'adoption croissante du partage de données et des dossiers médicaux électroniques orthopédiques dans le pays contribue également à la croissance de ce marché.
Le marché canadien des logiciels orthopédiques devrait connaître une croissance soutenue entre 2025 et 2036, portée par l'augmentation des dépenses de santé, la numérisation croissante du secteur et l'adoption généralisée des solutions orthopédiques en nuage. En janvier 2024, Sawbones et Numalogics ont annoncé le lancement d'ENDPOINT, un nouveau logiciel permettant aux fabricants d'implants orthopédiques de tester leurs dispositifs conformément aux normes de l'industrie.
Analyse du marché Asie-Pacifique :
La région Asie-Pacifique devrait connaître un taux de croissance annuel composé (TCAC) stable au cours de la période de prévision, en raison de la prévalence croissante des affections orthopédiques, d'une sensibilisation accrue au diagnostic et au traitement précoces, et d'une adoption rapide des techniques et logiciels de santé de pointe. Par ailleurs, les établissements de santé et les gouvernements de la région Asie-Pacifique s'attachent à réduire les dépenses médicales et à améliorer la prise en charge globale des patients. La Chine, l'Inde, le Japon et la Corée du Sud figurent parmi les pays de la région générant les plus importants revenus.
En Inde , le marché des logiciels orthopédiques devrait enregistrer une forte croissance de son chiffre d'affaires au cours de la période prévisionnelle, grâce à l'accélération de la transformation numérique, à l'amélioration des infrastructures de santé et à l'adoption croissante de solutions de dépistage avancées. Par ailleurs, l'augmentation des investissements en recherche et développement devrait stimuler la croissance du marché indien. À titre d'exemple, en juillet 2023, Stryker a annoncé le lancement du système et du logiciel Ortho Q Guidance, permettant une planification chirurgicale avancée pour les interventions du genou et de la hanche.
Le marché japonais des logiciels orthopédiques devrait connaître une forte croissance au cours de la période de prévision. Cette croissance s'explique par l'augmentation des interventions chirurgicales orthopédiques, la présence d'infrastructures et d'établissements de santé performants, ainsi que par l'adoption généralisée des solutions de santé numérique. Par ailleurs, les autorités locales soutiennent activement l'innovation et le développement dans le domaine de la santé grâce à divers programmes et initiatives de financement. Ce soutien favorise le développement et l'adoption de solutions logicielles orthopédiques de pointe, contribuant ainsi à améliorer la qualité des soins.
Principaux acteurs du marché des logiciels orthopédiques :
- Brainlab AG
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Matérialiser NV
- GE Healthcare
- Société Stryker
- Medstrat, Inc.
Le marché mondial des logiciels orthopédiques est très concurrentiel, avec des acteurs clés opérant aux niveaux mondial et régional. Les leaders du marché adoptent diverses stratégies, telles que les partenariats et les collaborations, pour accroître leurs parts de marché. Par exemple, en octobre 2022, Brainlab AG a collaboré avec la Société allemande d'orthopédie et de chirurgie orthopédique (DGOOC) afin de développer la recherche médicale en milieu clinique en encourageant la mise en place d'une infrastructure d'enregistrement conforme à la protection des données pour le traitement des données des patients. Voici quelques-uns des principaux acteurs du marché des logiciels orthopédiques :
Développements récents
- En juillet 2024, Stryker Corporation a annoncé avoir reçu l'autorisation 510(k) de la FDA pour son système Q Guidance avec le logiciel Spine Guidance 5 intégrant la fonctionnalité Copilot. Cette fonctionnalité offre plusieurs modalités de retour d'information pour faciliter la résection osseuse et la pose de vis, entre autres. Cette avancée devrait améliorer l'offre de produits de l'entreprise et dynamiser ses perspectives commerciales.
- En juin 2024, Zimmer Biomet s'est associé à RevelAi Health principalement pour commercialiser son logiciel clinique basé sur l'IA pour des pathologies telles que l'arthrose. Elle vise à améliorer les soins orthopédiques en s'associant à RevelAi pour développer une approche équitable et holistique des soins axés sur la valeur, grâce à des outils intégrés d'intelligence artificielle. En novembre 2023, OPIE Software a annoncé un partenariat avec Professional Orthopedic Products (P.O.P.). Ce partenariat permet aux établissements canadiens de simplifier le processus de commande des dispositifs orthopédiques P.O.P. via le portail d'inventaire et d'achat d'OPIE. Les utilisateurs peuvent accéder au catalogue numérique de P.O.P., sélectionner des produits spécialisés, passer des commandes et recevoir des confirmations rapidement via la plateforme OPIE.
- Report ID: 6619
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
