Perspectives du marché des dérivés du lithium :
Le marché des dérivés du lithium était évalué à 5,45 milliards de dollars en 2026 et devrait dépasser les 9,85 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 6,1 % sur la période 2027-2036. En 2027, la taille du secteur des dérivés du lithium est estimée à 5,78 milliards de dollars.
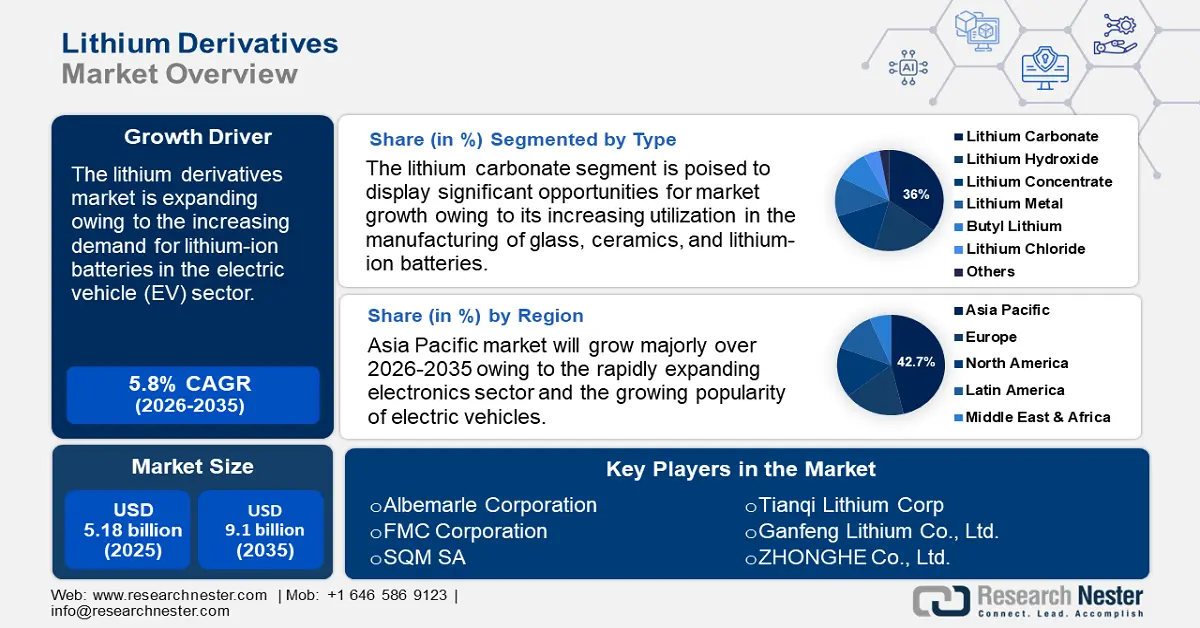
Le marché mondial des dérivés du lithium connaît une croissance rapide, portée par la demande croissante de batteries lithium-ion dans le secteur des véhicules électriques. L'Agence internationale de l'énergie a indiqué qu'en 2023, environ 14 millions de nouveaux véhicules électriques ont été immatriculés dans le monde, portant le parc automobile à 40 millions d'unités. Les ventes ont augmenté de 3,5 millions de voitures électriques en 2023 par rapport à 2022, soit une hausse de 35 %. Comparé à 2018, il y a seulement cinq ans, ce chiffre est plus de six fois supérieur. Plus de 250 000 nouvelles immatriculations ont été enregistrées chaque semaine en 2023, dépassant le volume annuel de 2013, dix ans plus tôt. Cette forte croissance des ventes de véhicules électriques stimule donc le marché des dérivés du lithium. Le développement de batteries plus performantes et de plus grande capacité est rendu possible par les progrès technologiques réalisés dans la conception et les matériaux des batteries, parallèlement à l'essor du marché des véhicules électriques. Grâce à une densité énergétique accrue et à une durée de vie plus longue des batteries, cette tendance améliore non seulement les performances et l'autonomie des véhicules électriques, mais a également un impact majeur sur la demande en lithium.
De plus, les équipements de manutention ont évolué pour répondre aux besoins changeants des différents secteurs, conséquence de l'automatisation croissante des industries. Le secteur des équipements de manutention a connu plusieurs avancées technologiques au fil du temps. De nombreux progrès technologiques nécessitent des solutions alimentées par batterie pour les chariots industriels, les dispositifs automatisés de manutention et de levage tels que les AGV, les équipements de levage et les systèmes intralogistiques. Les chariots élévateurs, les robots et les équipements d'assistance au sol figurent parmi les nombreux engins de manutention qui utilisent de plus en plus de batteries lithium-ion. Contrairement aux batteries au plomb, dont la charge réduite affecte négativement la vitesse et la capacité de levage, ces batteries fournissent une puissance adéquate en continu, quel que soit le niveau de charge restant.
Par ailleurs, la croissance du commerce mondial des engins de levage, notamment les chariots élévateurs, les grues et les équipements de manutention automatisés, stimule fortement le marché des dérivés du lithium, en raison de l'adoption croissante des batteries lithium-ion dans les véhicules industriels. Cette tendance devrait se poursuivre, les industries recherchant des solutions énergétiques économiques, écologiques et performantes pour leurs opérations de manutention et de logistique.
Pays | Recettes des exportations de machines de levage (milliards de dollars US) | Pays | Recettes des importations de machines de levage (milliards de dollars US) |
Chine | 6,88 | NOUS | 5,58 |
Allemagne | 5.16 | Allemagne | 2,32 |
Italie | 2,48 | ROYAUME-UNI | 1,44 |
Pays-Bas | 1,82 | France | 1,38 |
NOUS | 1,79 | Chine | 1.3 |
Source : OEC
L'Observatoire de la complexité économique (OEC) a indiqué qu'avec un volume d'échanges commerciaux total de 35,1 milliards de dollars en 2022, les engins de levage se classaient au 127e rang mondial en termes de commerce de produits. Les exportations d'engins de levage ont progressé de 5,05 % entre 2021 et 2022, passant de 33,4 milliards de dollars à 35,1 milliards de dollars. Le commerce des engins de levage représente 0,15 % du commerce mondial.
Clé Dérivés du lithium Résumé des informations sur le marché:
Points saillants régionaux :
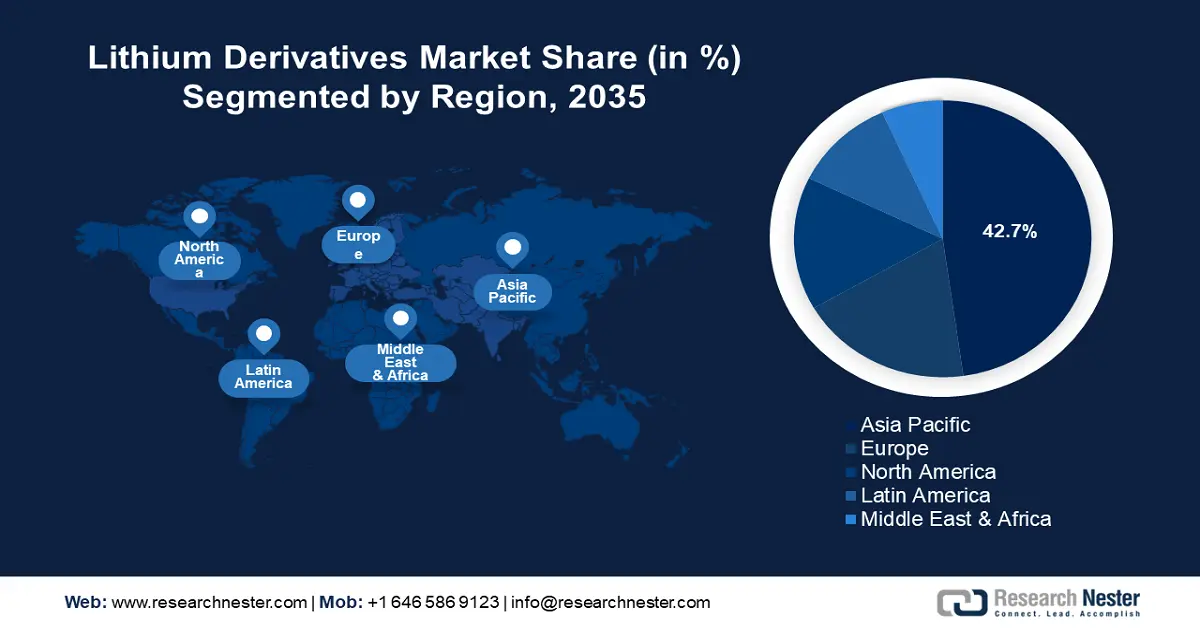
- La région Asie-Pacifique domine le marché des dérivés du lithium avec une part de 42,7 %, portée par l’essor des secteurs de l’électronique et des véhicules électriques, ce qui garantit une croissance soutenue jusqu’en 2036.
- Le marché européen des dérivés du lithium devrait connaître une croissance rapide entre 2027 et 2036, grâce à l’adoption des véhicules électriques et à l’expansion des gigafactories.
Aperçu du segment :
- Le segment du carbonate de lithium devrait détenir 36 % de parts de marché d’ici 2036, grâce à son utilisation croissante dans la fabrication du verre, de la céramique et des batteries lithium-ion, ainsi qu’à la demande grandissante de véhicules électriques et de solutions de stockage d’énergie.
- Le segment des batteries devrait capter une part importante du marché des dérivés du lithium entre 2027 et 2036, porté par le besoin croissant de batteries lithium-ion dans les secteurs de l’automobile, de l’électronique grand public et du stockage d’énergie.
Principales tendances de croissance :
- Forte demande dans les applications industrielles et pharmaceutiques
- Expansion des capacités de raffinage et d’extraction minière
Principaux défis :
- Augmentation des prix du lithium
- Influences géopolitiques
- Acteurs clés :Albemarle Corporation, FMC Corporation, SQM SA, Tianqi Lithium Corp, Ganfeng Lithium Co., ltd., General Lithium (Haimen) Corporation, ZHONGHE Co., Ltd., Cornish Lithium Plc., Exxon Mobil Corporation, LG Chem Ltd..
Mondial Dérivés du lithium Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :5,45 milliards USD
- Taille du marché en 2027 :5,78 milliards USD
- Taille du marché projetée :9,85 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 6,1 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 42,7 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, Australie, États-Unis, Japon, Allemagne
- Pays émergents : Chine, Japon, Corée du Sud, Inde, Brésil
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des dérivés du lithium :
Facteurs de croissance
- Forte demande dans les secteurs industriel et pharmaceutique : Dans l’industrie, le carbonate de lithium et l’hydroxyde de lithium sont largement utilisés dans la production de céramiques, de verre, de lubrifiants et de systèmes de traitement de l’air. Leur capacité à améliorer la durabilité, la résistance à la chaleur et l’efficacité les rend indispensables pour les applications hautes performances. De plus, les graisses à base de lithium offrent une stabilité thermique supérieure, un atout pour des industries telles que l’automobile, l’aérospatiale et les machines lourdes. Dans l’industrie pharmaceutique, les composés du lithium , notamment le carbonate de lithium, sont un ingrédient clé des stabilisateurs de l’humeur utilisés pour traiter les troubles bipolaires et la dépression.
La prévalence croissante des troubles mentaux et l'augmentation des investissements dans le secteur de la santé stimulent la demande de ces médicaments. L'Organisation mondiale de la Santé a indiqué qu'environ 40 millions de personnes, soit 0,53 % de la population mondiale (ou 1 adulte sur 150), souffraient de troubles bipolaires en 2019. Bien que les hommes et les femmes soient presque également susceptibles d'être atteints de troubles bipolaires, les données actuellement disponibles montrent que les femmes sont diagnostiquées plus fréquemment. Par conséquent, face à la recherche de matériaux performants par les industries et à la croissance des besoins en soins de santé, les dérivés du lithium deviennent indispensables, alimentant ainsi l'expansion du marché mondial de ces produits. - Développement des capacités de raffinage et d'extraction minière : La mise au point de techniques minières durables, notamment l'extraction directe du lithium (EDL), améliore l'efficacité tout en réduisant l'impact environnemental. Par ailleurs, l'augmentation des capacités de raffinage locales contribue à rationaliser les chaînes d'approvisionnement, à réduire la dépendance aux importations et à stabiliser les prix, rendant ainsi les dérivés du lithium plus accessibles aux applications en aval. Cette croissance de l'offre soutient directement le marché mondial en expansion des batteries lithium-ion, renforçant la transition vers une énergie propre et des transports électrifiés.
En juillet 2024, Eramet est devenue la première entreprise européenne à produire du carbonate de lithium de qualité batterie à l'échelle industrielle, avec l'ouverture de son site d'extraction directe de lithium en Argentine. À pleine capacité, Centenario Phase 1 devrait extraire et produire 24 000 tonnes par an de carbonate de lithium de qualité batterie, la plaçant ainsi dans le premier quartile des entreprises les plus compétitives du secteur du lithium. Par ailleurs, face à la demande croissante des constructeurs de véhicules électriques, des fabricants de solutions de stockage d'énergie et des acteurs de l'électronique grand public, les pays riches en ressources de lithium – comme l'Australie, le Chili, l'Argentine et la Chine – investissent massivement dans de nouveaux projets d'extraction et des technologies de raffinage avancées.
Production minière mondiale de lithium par pays, 2022
Classement | Pays | Tonnes | Pourcentage du total |
1 | Australie | 61 000 | 47,2% |
2 | Chili | 39 000 | 30,2% |
3 | Chine | 19 000 | 14,7% |
4 | Argentine | 6 200 | 4,8% |
5 | Brésil | 2 200 | 1,7% |
6 | Zimbabwe | 800 | 0,6% |
7 | Portugal | 600 | 0,5% |
8 | Canada | 500 | 0,4% |
Total mondial | 129 300 | 100,0% |
Source : Gouvernement du Canada
Le Forum économique mondial a révélé que la demande de lithium devrait augmenter pour atteindre 1,5 million de tonnes d'équivalent carbonate de lithium (LCE) d'ici 2025 et plus de 3 millions de tonnes d'ici 2030 en raison de l'augmentation de la production de batteries et de véhicules électriques dans le monde.
Défis
- Hausse des prix du lithium : La flambée des prix du lithium peut freiner considérablement la croissance du marché des dérivés du lithium en augmentant les coûts de production et en réduisant les marges bénéficiaires des fabricants, ce qui peut entraîner une hausse des prix des produits finis. Cette augmentation des coûts peut ralentir les investissements dans des applications essentielles, telles que les batteries lithium-ion pour véhicules électriques et les systèmes de stockage d’énergie renouvelable, et, à terme, freiner la demande sur le marché des dérivés du lithium.
Pour contrer ces défis, les accords et contrats à long terme portant sur l'approvisionnement futur en lithium constituent une solution stratégique. En garantissant un approvisionnement stable et prévisible en lithium à des prix prédéterminés, ces contrats contribuent à stabiliser les coûts de production et à réduire l'exposition à la volatilité du marché. Cela permet non seulement aux fabricants de planifier leurs investissements avec une plus grande certitude, mais aussi de renforcer la résilience de la chaîne d'approvisionnement, favorisant ainsi une croissance durable du marché des produits dérivés du lithium malgré les fluctuations inhérentes au prix du lithium brut. Le besoin des investisseurs en matière de visibilité des prix et d'outils de gestion des risques pour sécuriser leurs investissements et financer de nouveaux projets se traduit par une croissance soutenue des échanges sur les contrats à terme sur le lithium. - Influences géopolitiques : Dans les régions où règnent l’instabilité politique ou l’imprévisibilité des politiques, les investissements dans les infrastructures minières et de raffinage peuvent être retardés ou interrompus, entraînant une réduction des capacités de production et une irrégularité de l’approvisionnement en lithium brut. Cette volatilité peut provoquer des fluctuations de prix brutales et entraver la planification à long terme des fabricants qui dépendent d’un approvisionnement constant en lithium pour la production de dérivés. De plus, ces perturbations limitent l’accès aux technologies et à l’expertise essentielles, aggravant ainsi les problèmes d’approvisionnement.
Pour remédier à cette situation, des politiques gouvernementales favorables en matière d'exploitation minière, de normes environnementales et de réglementation des exportations peuvent stimuler la production. Par ailleurs, les entreprises peuvent diversifier leurs chaînes d'approvisionnement en investissant dans l'extraction minière et le raffinage dans des régions bénéficiant d'un environnement politique stable, réduisant ainsi leur dépendance à un seul pays ou territoire. De plus, le développement de partenariats public-privé et la collaboration avec les organisations internationales peuvent favoriser l'élaboration de cadres juridiques et réglementaires solides, garantissant des conditions d'exploitation plus homogènes.
Taille et prévisions du marché des dérivés du lithium :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
6,1% |
|
Taille du marché de l'année de référence (2026) |
5,45 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
9,85 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des dérivés du lithium :
Type (hydroxyde de lithium, carbonate de lithium, concentré de lithium, lithium métal, butyllithium, chlorure de lithium, autres)
Le segment du carbonate de lithium devrait représenter plus de 36 % du marché des dérivés du lithium d'ici fin 2036. La croissance de ce segment s'explique par son utilisation croissante dans la fabrication du verre, de la céramique et des batteries lithium-ion. Grâce à ses propriétés chimiques et physiques supérieures, le carbonate de lithium constitue une matière première essentielle à la production de produits chimiques et de produits à base de lithium. Il joue un rôle fondamental dans le développement de matériaux céramiques et verriers aux caractéristiques améliorées, notamment une durabilité et une résistance thermique élevées.
Par ailleurs, le potentiel de croissance est important dans plusieurs domaines, notamment l'augmentation des capacités de production de carbonate de lithium, l'exploration de nouvelles applications dans des secteurs tels que l'électronique et l'aérospatiale, et l'investissement dans la recherche et le développement pour améliorer les performances des batteries. Parmi les tendances récentes, on note le développement de batteries à l'état solide à plus haute densité énergétique, l'intégration de l'intelligence artificielle dans les systèmes de gestion des batteries et la recherche de méthodes d'extraction innovantes visant à réduire les coûts de production. Dans les années à venir, le marché devrait maintenir sa croissance grâce à la demande croissante de véhicules électriques et à la nécessité de solutions de stockage d'énergie fiables.
Applications (Batteries, Lubrifiants, Produits pharmaceutiques, Métallurgie, Verre et Céramique, Fusion d'aluminium et alliages, Polymères, Autres)
Selon les applications, le segment des batteries sur le marché des dérivés du lithium devrait capter une part importante du marché au cours de la période considérée. La position dominante de ce segment est due à la demande croissante de batteries, notamment de batteries lithium-ion, dans divers secteurs, dont l'électronique grand public, l'automobile et les systèmes de stockage d'énergie. L'Agence internationale de l'énergie a indiqué que la demande de batteries lithium-ion (Li-ion) pour l'automobile est passée d'environ 330 GWh en 2021 à 550 GWh en 2022, principalement en raison de la hausse des ventes de voitures particulières électriques, dont les immatriculations ont augmenté de 55 % en 2022 par rapport à 2021. Grâce à leur capacité de stockage d'énergie exceptionnelle et à leur potentiel électrochimique élevé, les dérivés du lithium, et en particulier les composés du lithium comme l'hydroxyde et le carbonate de lithium, sont essentiels à la production de batteries lithium-ion.
Notre analyse approfondie du marché mondial des dérivés du lithium comprend les segments suivants :
Taper |
|
Application |
|
Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des dérivés du lithium :
Statistiques du marché APAC
La région Asie-Pacifique devrait représenter plus de 42,7 % du marché des dérivés du lithium d'ici fin 2036. La croissance de ce marché régional est portée par le secteur de l'électronique en pleine expansion et la popularité croissante des véhicules électriques. L'Asie-Pacifique est devenue un pôle de production d'électronique grand public et a connu des avancées notables dans ce domaine. Par ailleurs, la volonté des gouvernements d'atteindre la neutralité carbone et les progrès technologiques continus devraient contribuer à l'expansion significative du marché des dérivés du lithium.
La Chine est devenue une force majeure, exerçant une influence sans précédent sur la chaîne d'approvisionnement mondiale du lithium. Elle joue un rôle crucial dans ce secteur clé, comme en témoigne le fait que six des dix premiers producteurs mondiaux de batteries lithium-ion sont chinois. Grâce à sa suprématie, soutenue par un soutien gouvernemental stratégique et une intégration verticale maîtrisée, la Chine est aujourd'hui l'épicentre de la fabrication et du raffinage des batteries lithium-ion, accélérant ainsi la croissance du marché des dérivés du lithium. L'Organisation pour la recherche sur la Chine et l'Asie (ORCA) a indiqué que la Chine détenait 80 % de la production mondiale de produits chimiques à base de lithium, 78 % de la production de cathodes et un impressionnant 70 % de la fabrication de cellules pour le secteur des véhicules électriques, alors qu'elle ne possède que moins de 7 % des gisements mondiaux de lithium. En 2022, la Chine concentrait 75 % de la capacité mondiale de production de batteries.
En Inde , les initiatives gouvernementales, telles que les subventions et les incitations offertes dans le cadre du programme FAME (Faster Adoption and Manufacturing of Electric Vehicles), stimulent davantage la demande. En juillet 2023, le Bureau d'information de la presse et le Bureau central des communications ont annoncé que le ministère des Industries lourdes avait alloué un budget total de 1,15 milliard de dollars à la mise en œuvre de la phase II du programme FAME India (Faster Adoption and Manufacturing of (Hybrid &) Electric Vehicles in India). L'objectif principal de cette phase est de faciliter l'électrification des transports publics et partagés. Le programme vise également à stimuler la demande pour 7 090 bus électriques, 500 000 tricycles électriques, 55 000 voitures particulières électriques et 1 000 000 de deux-roues électriques.
Par ailleurs, le programme prévoit le développement des infrastructures de recharge nécessaires pour accompagner cette transition. L'Inde s'attache à réduire sa dépendance aux importations de lithium en exploitant ses réserves nationales dans des États comme le Jammu-et-Cachemire, le Karnataka, le Rajasthan et le Jharkhand, ce qui est prometteur pour la mise en place d'une chaîne de valeur locale de fabrication de batteries. Le ministère des Mines a créé Khanji Bidesh India Limited (KABIL) afin de sécuriser l'approvisionnement en minéraux stratégiques à l'étranger. En janvier 2024, KABIL a signé un accord de 24 millions de dollars américains pour l'exploration du lithium dans cinq zones en Argentine, lui octroyant des droits exclusifs d'évaluation et de prospection.
Analyse du marché européen
Le marché européen des dérivés du lithium devrait connaître une croissance rapide au cours de la période prévue. L'adoption croissante des véhicules électriques, conjuguée aux politiques gouvernementales encourageant la production de batteries et les solutions de stockage d'énergie, a considérablement stimulé la demande de composés à base de lithium. Selon l'Agence européenne pour l'environnement, en 2023, les 27 États membres de l'UE ont enregistré de nouvelles progressions dans l'adoption des véhicules électriques, notamment les voitures et les camionnettes. 7,7 % des nouvelles immatriculations de camionnettes et 22,7 % des nouvelles immatriculations de voitures concernaient des véhicules électriques. Le nombre de nouveaux véhicules électriques immatriculés est passé de 2 millions en 2022 à 2,4 millions en 2023. Par ailleurs, le développement des « gig factory » (usines de production de batteries) sur le continent, ainsi que les progrès réalisés en matière de recyclage et d'innovation des batteries, renforcent encore le marché, faisant des dérivés du lithium un élément essentiel de la transition énergétique européenne.
Par ailleurs, le marché des dérivés du lithium est en pleine expansion au Royaume-Uni et en Allemagne, porté par la demande croissante de lithium, composant essentiel des batteries de véhicules électriques et des systèmes de stockage d'énergie renouvelable. Ces deux pays, soucieux de réduire leurs émissions de carbone et d'opérer une transition vers des sources d'énergie plus propres, ont vu leur intérêt croître, notamment grâce à l'essor des véhicules électriques et au développement des solutions de stockage d'énergie. Cette croissance du marché des dérivés du lithium est également soutenue par les progrès réalisés dans le domaine des batteries et par le besoin de systèmes de stockage d'énergie plus performants.
Principaux acteurs du marché des dérivés du lithium :
- Société Albemarle
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Société FMC
- SQM SA
- Tianqi Lithium Corp
- Ganfeng Lithium Co., ltd.
- Société générale Lithium (Haimen)
- ZHONGHE Co., Ltd.
- Cornish Lithium Plc.
- Exxon Mobil Corporation
- LG Chem Ltd.
Les principaux acteurs du marché des dérivés du lithium investissent massivement dans la recherche et le développement afin d'élargir leur gamme de produits, ce qui stimulera la croissance de ce marché. Pour consolider leur position, ils mettent en œuvre diverses initiatives stratégiques, telles que le lancement de nouveaux produits, la conclusion d'accords contractuels, des fusions-acquisitions, l'augmentation des investissements et des collaborations avec d'autres organisations. Dans un contexte concurrentiel toujours plus intense, l'industrie des dérivés du lithium doit proposer des solutions rentables qui lui permettent de pérenniser et de se développer.
Développements récents
- En novembre 2024, Cornish Lithium a inauguré officiellement la première usine pilote d'hydroxyde de lithium à faibles émissions du Royaume-Uni, marquant une étape importante dans la transition du pays vers les énergies renouvelables d'ici 2030.
- En novembre 2024, Exxon Mobil Corporation et LG Chem ont signé un protocole d'accord non contraignant afin d'établir un contrat d'achat pluriannuel portant sur un maximum de 100 000 tonnes de carbonate de lithium.
- Report ID: 7111
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036


Droits d’auteur © 2026 Research Nester. Tous droits réservés.
