Perspectives du marché des sous-stations isolées au gaz :
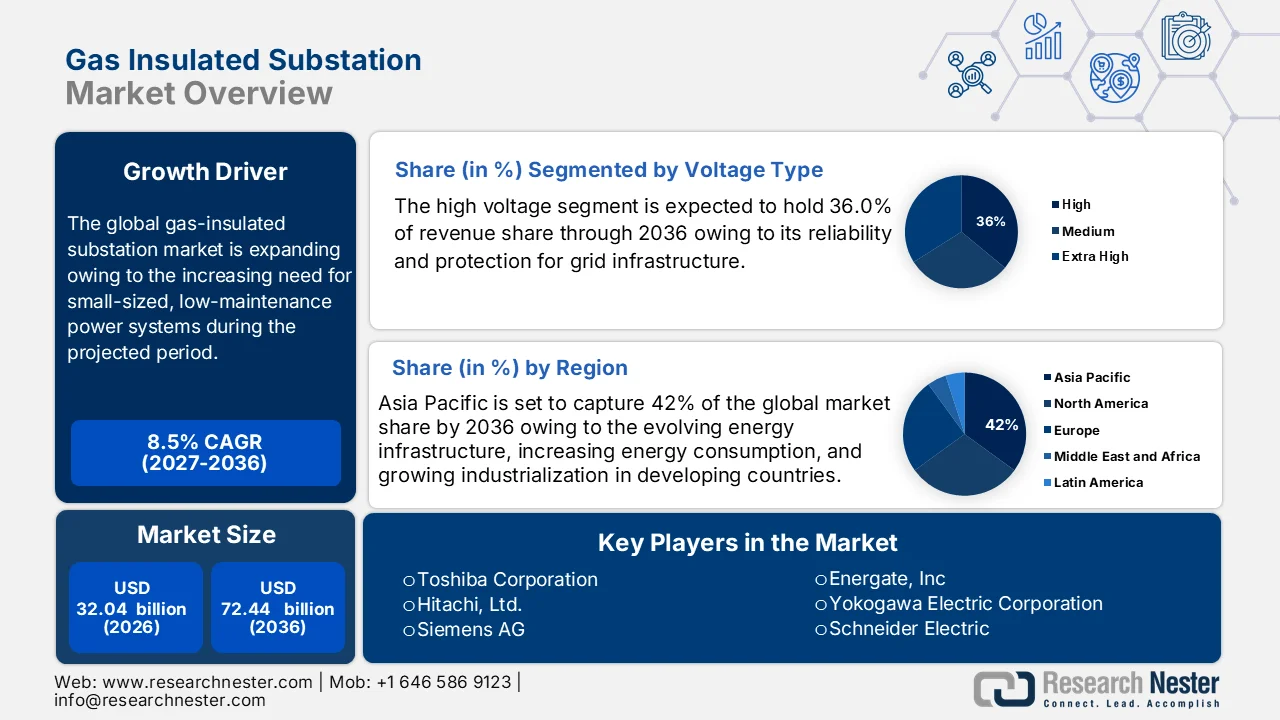
Le marché des postes de transformation isolés au gaz était évalué à 32,04 milliards de dollars en 2026 et devrait dépasser les 72,44 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 8,5 % sur la période 2027-2036. En 2027, la taille de ce secteur était estimée à 34,76 milliards de dollars.
Les postes de transformation isolés au gaz sont généralement plus fiables et plus efficaces que les postes isolés à l'air. La hausse du prix du foncier devrait également offrir des perspectives de croissance intéressantes pour ce marché, car les postes isolés au gaz occupent moins d'espace que les autres types de postes. Ce type de poste occupe jusqu'à 90 % d'espace en moins qu'une centrale électrique classique ; ce facteur devrait stimuler la croissance du marché des postes isolés au gaz dans les années à venir.
Les acteurs du secteur s'investissent dans la recherche, le développement et le déploiement de produits afin de conquérir des parts de marché pour les alternatives sans SF6 dans les systèmes HVDC et CVC. En 2023, la tension maximale des appareillages de commutation isolés au gaz sans SF6 était limitée à 450 kV. Grâce aux technologies prévues, la capacité des systèmes GIS haute tension devrait atteindre 550 kV dans les prochaines années. Les progrès technologiques anticipés permettront la suppression progressive de plusieurs systèmes SF6, sans toutefois éliminer totalement son utilisation, car les systèmes 765 kV ne disposent d'aucune alternative prévue. Les États-Unis ne sont pas en reste en matière d'innovations technologiques dans le secteur de l'énergie : les investissements dans les infrastructures ont bondi de 25,1 milliards USD en 2021 et 26,7 milliards USD en 2022 à 29,1 milliards USD en 2023, soit une croissance de 20 % en deux ans.
Le marché américain des appareillages de commutation isolés au gaz représentait 6,7 milliards de dollars en 2023, soit 23 % des dépenses totales consacrées aux infrastructures électriques nationales et 28 % du marché mondial des postes de transformation isolés au gaz. Le segment des équipements haute tension concentre la majeure partie de ces dépenses, avec des valeurs nominales supérieures à 75 kV s'élevant à 4,8 milliards de dollars. Sur ce montant, 2,1 milliards de dollars étaient dédiés au développement de systèmes sans SF6. Selon un rapport de l'Agence américaine de protection de l'environnement (EPA) de septembre 2022, le coût total de possession d'un équipement sans SF6 est inférieur à 100 % du coût total d'un équipement utilisant du SF6. Les coûts d'exploitation et de maintenance, ainsi que les coûts de fin de vie des technologies de vide et d'air purifié, sont considérés comme inférieurs à ceux des équipements utilisant du SF6.
On prévoit que le coût du cycle de vie des systèmes sans SF6, y compris les systèmes GIS de 145 kV, sera nul par tonne métrique de gaz à effet de serre (GES) réduite (exprimée en tonnes CO2e), avec un coût d'investissement de 33 USD par tonne de GES pour les équipements sans SF6. Pour un système GIS de 145 kV, le coût d'investissement d'une centrale de soustraction en mer ou d'une éolienne est environ 70 000 USD plus élevé que celui des technologies de réduction de la pollution atmosphérique. Cela permet d'éliminer 85 kg de SF6, soit un coût de 33 USD/tonne CO2e et l'équivalent de 2 100 tonnes CO2e. L'installation de 100 turbines sans SF6 permettrait d'éviter l'émission de 252 000 tonnes de CO2, stimulant ainsi les investissements dans des alternatives durables.
Clé Poste de transformation isolé au gaz (GIS) Résumé des informations sur le marché:
Points saillants régionaux :
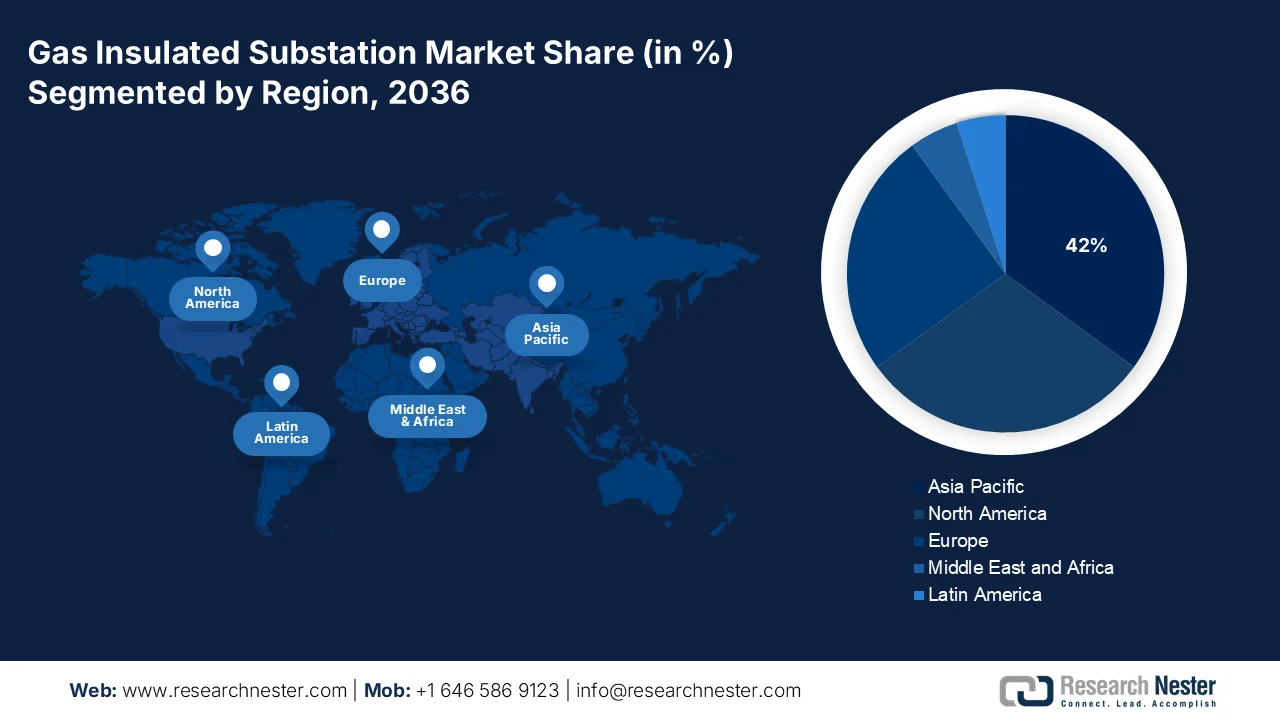
- Le marché des postes de transformation isolés au gaz (GIS) en Asie-Pacifique devrait représenter environ 42 % du marché d’ici 2036, porté par l’industrialisation rapide et la forte demande en électricité de la région.
Analyse du segment :
- Le segment extérieur du marché des postes de transformation isolés au gaz devrait représenter la plus grande part de marché d'ici 2036, grâce à la fiabilité des opérations de transport d'électricité à haute et moyenne tension sur de longues distances.
Principales tendances de croissance :
- Demande mondiale d'électricité en hausse
- Intérêt croissant pour les énergies renouvelables
Principaux défis :
- Pénurie d’infrastructures modernes et avancées et coûts élevés
Acteurs clés :General Electric Company, Toshiba Corporation, Hitachi, Ltd., Siemens AG, ABB Ltd., Johnson Controls International plc, Honeywell International Inc., Energate, Inc, Yokogawa Electric Corporation, Schneider Electric.
Mondial Poste de transformation isolé au gaz (GIS) Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :32,04 milliards USD
- Taille du marché en 2027 :34,76 milliards USD
- Taille du marché projetée :72,44 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 8,5 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 42 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, Japon, Inde, États-Unis, Allemagne
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Thaïlande
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des sous-stations isolées au gaz :
Facteurs de croissance
- Demande mondiale d'électricité en forte hausse : les délais de livraison des transformateurs, selon le Conseil consultatif national sur les infrastructures (NIAC), ont connu une augmentation exponentielle ces dernières années, atteignant en moyenne 120 semaines en 2024, contre 50 semaines en 2021. Les transformateurs de grande taille, notamment ceux des sous-stations et les transformateurs élévateurs de tension pour générateurs, ont des délais de livraison allant de 80 à 210 semaines. Sous l'impulsion de l'électrification croissante à travers le monde, la demande de transformateurs a accentué la transformation des chaînes d'approvisionnement, entraînant le développement de la production d'électricité renouvelable pour les gros consommateurs, notamment les centres de données. Cette situation a engendré une forte augmentation des prix de l'électricité pour les particuliers et les entreprises. L'indice des prix à la production (IPP) a dépassé 426,800 en décembre 2024, contre 251,800 en mars 2020, ce qui représente une hausse de 80 % des coûts de fabrication des transformateurs électriques et des transformateurs spéciaux depuis le début de la pandémie de COVID-19.
Un récent rapport du Laboratoire national des énergies renouvelables (NREL) indique que la demande de transformateurs de distribution aux États-Unis devrait être de 160 à 280 % supérieure aux niveaux de 2021 d'ici fin 2050, soit un taux de croissance annuel composé (TCAC) de 5,3 %. Ce laboratoire national gère les files d'attente d'interconnexion aux réseaux des sept gestionnaires de réseau de transport régionaux/gestionnaires de réseau indépendants (ISO) et 44 zones d'équilibrage non ISO, représentant 95 % de la capacité de production d'électricité américaine. Pour mieux appréhender l'ampleur de ces files d'attente, l'Association américaine de l'énergie publique (APPA) a révélé que la capacité totale installée à l'échelle des services publics aux États-Unis s'élevait à 1 277 GW en 2023 et que la file d'attente pour les interconnexions devrait doubler cette capacité installée au cours de la période de prévision. - L'intérêt croissant pour les énergies renouvelables : les gouvernements s'efforcent de réduire leur empreinte carbone et d'encourager le recours aux énergies renouvelables telles que l'éolien et le solaire. Pour le parc éolien de la mer Baltique, Siemens Energy a remporté en 2021 un contrat portant sur la fourniture de deux systèmes de transport d'électricité à courant continu haute tension (CCHT) terrestres. La technologie des appareillages de commutation isolés au gaz sera utilisée dans ce projet, dont la mise en service est prévue pour 2029, afin de garantir une transmission d'électricité fiable et efficace.
Le California Air Resources Board (CARB) a normalisé la réglementation visant à limiter les émissions de gaz à effet de serre (GES) des systèmes isolés au gaz et prévoit d'éliminer progressivement les achats de SF6 GIS. Les dispositions relatives à l'élimination progressive, intégrées aux modifications réglementaires, sont entrées en vigueur le 1er janvier 2022. La première phase de ces restrictions a débuté le 1er janvier 2025 et la phase finale devrait commencer en janvier 2033. La première phase concerne les équipements de basse tension (moins de 35 kV) et la dernière, les équipements de haute tension. Les achats d'équipements de 245 kV seront interdits à compter de janvier 2033, conformément à la réglementation du CARB. On estime que cette réglementation permettra de réaliser des économies de 33 USD par tonne métrique d'équivalent CO2 provenant des sous-produits d'hexafluorure de soufre utilisés dans les appareillages de commutation isolés au gaz.
Défis
- Pénurie d'infrastructures modernes et coûts élevés : alors que l'accent est mis sur la réduction des émissions de GES liées aux systèmes de postes électriques isolés au gaz, l'écart entre l'offre et la demande se creuse en raison de la présence d'équipements fonctionnant au SF6. La modernisation de ces équipements engendre des coûts d'investissement importants et constitue un frein au marché.
Taille et prévisions du marché des sous-stations isolées au gaz :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
8,5% |
|
Taille du marché de l'année de référence (2026) |
32,04 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
72,44 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des sous-stations isolées au gaz :
Analyse du segment d'installation
Le segment extérieur devrait détenir la plus grande part de marché des postes de transformation isolés au gaz (GIS) au cours de la période de prévision. Ces postes de transformation extérieurs garantissent un fonctionnement fiable pour le transport d'électricité à haute et moyenne tension sur de longues distances. En novembre 2024, Siemens a lancé sur le marché américain de la moyenne tension son premier système GIS sans gaz fluoré, le NXPLUS C 24 - blue, offrant une empreinte carbone réduite. Cette initiative s'inscrit dans la volonté de l'entreprise de contribuer à la décarbonation du réseau, grâce à une conception résistante aux arcs électriques qui assure la sécurité du personnel dans des conditions climatiques extrêmes.
Notre analyse approfondie du marché mondial des sous-stations isolées au gaz comprend les segments suivants
Type de tension |
|
Installation |
|
Application |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des sous-stations isolées au gaz :
Perspectives du marché APAC
Le marché des postes de transformation isolés au gaz en Asie-Pacifique devrait représenter la plus grande part de revenus, soit 42 %, d'ici fin 2036. L'industrialisation rapide de pays comme la Chine, l'Inde, le Japon, la Corée du Sud et l'Asie du Sud-Est a accru la demande de moteurs à essence dans la région. Ces moteurs jouent un rôle crucial pour répondre à cette demande, notamment dans la production d'électricité et les centrales à gaz, y compris les centrales à cycle combiné, de plus en plus déployées dans la région pour fournir une électricité efficace et fiable. Par ailleurs, la combinaison des réserves de gaz naturel, des initiatives et politiques environnementales favorables, de la transition énergétique vers les énergies renouvelables et du développement des infrastructures a créé un environnement propice à l'adoption et à l'expansion des moteurs à gaz dans de nombreuses applications à travers le monde, telles que les entraînements mécaniques, la production d'électricité et la cogénération.
Le marché chinois des postes de transformation isolés au gaz (GIS) est un acteur majeur et joue un rôle essentiel dans les exportations de matières premières à l'échelle mondiale. L'ouest du pays compte plusieurs centrales hydroélectriques, tandis que le nord-ouest dispose de ressources éoliennes. Les principaux utilisateurs finaux se situent dans le sud-est, où la Chine exploite actuellement des systèmes de transport d'électricité à haute tension (HVDC) sur de longues distances, couvrant des dizaines de kV, 1 100 kV et 500 kV. Ces lignes de transport fournissent plus de 1 000 GW d'électricité, reliant le nord-ouest rural aux zones économiques du sud-est. Le pays abrite plusieurs grands fabricants de transformateurs de puissance (LPT), dont Baoding Tianwei Baobian Electric Co. Ltd. En 2020, les États-Unis ont dépensé 3 milliards de dollars pour importer des transformateurs de puissance, de distribution et spéciaux, dont 7 % provenaient de Chine, suivie de la Corée du Sud. Sur les 108 millions de dollars d'importations de fil de cuivre isolé aux États-Unis, 11 % provenaient de Chine et du Vietnam, selon le Département de l'Énergie américain (DOE).
Aperçu du marché nord-américain
La croissance du marché nord-américain des postes de transformation isolés au gaz s'explique par les solides capacités de production du Canada. Le Canada représente 6 % des importations américaines d'huile pour transformateurs et figure parmi les principaux producteurs d'huile basse pression. Les huiles basses pression canadiennes sont 10 % moins chères que celles produites aux États-Unis. Par ailleurs, la demande croissante d'énergies renouvelables dans la région, conjuguée à la modernisation des réseaux électriques vieillissants, contribue significativement à l'expansion de ce marché.
Le potentiel de production nationale aux États-Unis est prometteur. Actuellement, les technologies nécessaires au remplacement complet du SF6 sont en cours de développement, et d'ici 2027, des systèmes jusqu'à 550 kV devraient être déployés par les fabricants nationaux. Il est crucial de comprendre que l'importance croissante accordée au développement durable serait fatale pour les équipements existants fonctionnant au SF6. Les entreprises Hitachi, GE et Siemens proposent les gammes de produits les plus complètes aux États-Unis. Hitachi offre une interopérabilité des lignes de production, permettant aux clients de convertir les capacités SF6 en capacités non-SF6. Selon le Département de l'Énergie des États-Unis (DOE), l'objectif est de déployer 30 GW d'éolien offshore d'ici fin 2030 et 86 GW d'ici 2050.
Acteurs du marché des sous-stations isolées au gaz :
- Compagnie générale d'électricité
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Société Toshiba
- Hitachi, Ltd.
- Siemens AG
- ABB Ltd.
- Johnson Controls International plc
- Honeywell International Inc.
- Energate, Inc.
- Société électrique de Yokogawa
- Schneider Electric
Les principaux acteurs du marché ont identifié la nécessité de proposer des produits conformes aux réglementations gouvernementales et aux exigences du développement durable. Ils ont intensifié leurs investissements et leurs partenariats stratégiques pour remplacer le SF6 par des systèmes sans SF6. Cette transition est facilitée par l'augmentation des capacités de production d'alternatives innovantes, le lancement de nouveaux produits, les fusions-acquisitions et l'expansion géographique. Parmi les principaux acteurs du marché des postes de transformation isolés au gaz (GIS), on peut citer :
Développements récents
- En août 2024, GE Vernova a annoncé le lancement de son activité Grid Solutions, qui assurera la fabrication, la livraison et la mise en service du premier poste de transformation isolé au gaz (GIS) de 246 kilovolts sans SF6 au monde pour RTE en France. Grid Solutions déploiera des solutions pour accompagner RTE dans le remplacement de l'hexafluorure de soufre.
- En août 2024, Hitachi Energy a lancé une nouvelle technologie permettant de lutter contre les émissions d'hexafluorure de soufre (SF6). Cet équipement peut être utilisé dans les appareillages de commutation isolés au gaz, les disjoncteurs à cuve morte ou les disjoncteurs à cuve sous tension.
- Report ID: 4044
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
