Perspectives du marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques :
Le marché de la connectivité cellulaire pour bornes de recharge de véhicules électriques était évalué à 2,7 milliards de dollars en 2025 et devrait atteindre 9,7 milliards de dollars d'ici 2035, avec un taux de croissance annuel composé (TCAC) de 13,6 % sur la période 2026-2035. En 2026, la taille de ce marché était estimée à 3,1 milliards de dollars.
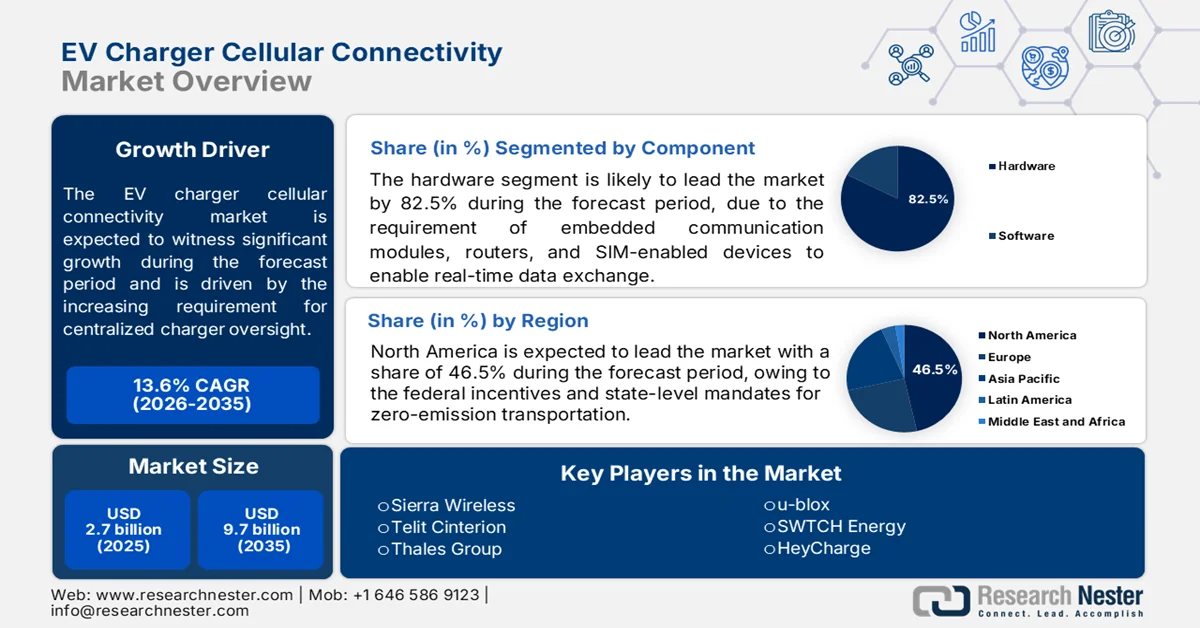
Le marché de la connectivité cellulaire pour bornes de recharge de véhicules électriques est en pleine expansion, parallèlement au déploiement rapide des infrastructures de recharge et à la demande croissante de supervision centralisée. La connectivité cellulaire est devenue un élément opérationnel essentiel des réseaux de recharge, permettant la surveillance des équipements, la coordination de la maintenance, la gestion des logiciels, le traitement des transactions et l'analyse de l'utilisation des bornes, même sur des sites géographiquement dispersés. Selon les données de l'Agence internationale de l'énergie (AIE) pour 2025, le parc mondial de bornes de recharge publiques a augmenté de 1,3 million en 2024, soit une hausse de plus de 30 % par rapport à 2023. Face à l'expansion des réseaux de recharge, les opérateurs investissent dans des architectures de connectivité capables de gérer des densités de bornes plus élevées, des volumes de données plus importants et les exigences d'interopérabilité entre les différents sites de recharge.
Le développement du marché est également soutenu par les programmes d'électrification pilotés par les gouvernements et par le nombre croissant de véhicules connectés mis en circulation. La connectivité cellulaire permet aux opérateurs de réseaux de recharge, aux gestionnaires de flottes et aux propriétaires d'infrastructures de gérer les équipements de recharge à distance, tout en réduisant les interventions sur site et en améliorant la disponibilité du réseau. Selon les données de l'Agence internationale de l'énergie (AIE) pour 2025, les ventes mondiales de voitures électriques devraient dépasser 17 millions d'unités, témoignant de la croissance continue du parc automobile, qui dépend d'infrastructures de recharge accessibles et gérées efficacement. Aux États-Unis, le Bureau conjoint de l'énergie et des transports a indiqué en 2025 que tous les États, le district de Columbia et Porto Rico avaient approuvé des plans dans le cadre du Programme national d'infrastructures pour véhicules électriques, favorisant ainsi le déploiement d'un écosystème de recharge à l'échelle nationale.
Clé Connectivité cellulaire pour bornes de recharge de véhicules électriques Résumé des informations sur le marché:
Points saillants régionaux :
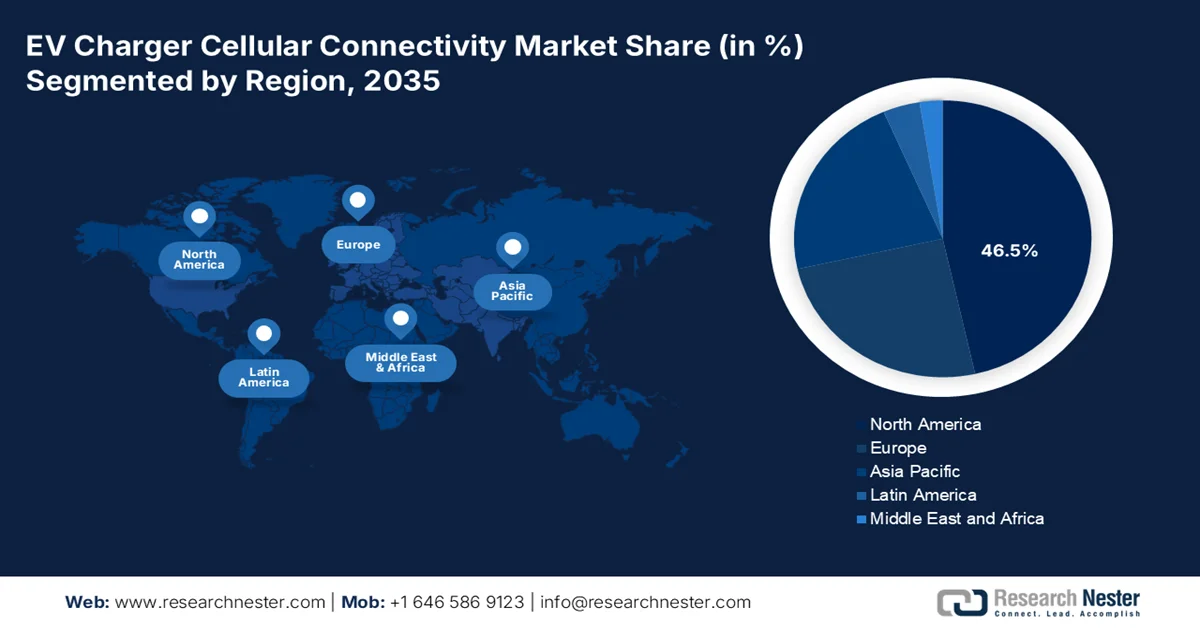
- L’Amérique du Nord devrait détenir 46,5 % du marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques d’ici 2035, grâce à une expansion rapide des infrastructures soutenue par des incitations fédérales et des mandats étatiques en matière de transport zéro émission.
- La région Asie-Pacifique devrait connaître la croissance la plus rapide du marché entre 2026 et 2035, stimulée par d’importantes initiatives d’électrification soutenues par les gouvernements.
Analyse du segment :
- Le segment du matériel devrait représenter 82,5 % du marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques d’ici 2035, grâce au déploiement croissant des infrastructures de recharge publiques.
- Le segment des opérateurs de réseaux de recharge devrait conserver une position dominante entre 2026 et 2035, grâce à l’expansion rapide des infrastructures de recharge publiques.
Principales tendances de croissance :
- Investissements publics croissants dans les infrastructures de recharge pour véhicules électriques aux États-Unis
- Financement public pour l’infrastructure nationale de recharge des véhicules électriques
Principaux défis :
- Lacunes de la couverture réseau
- Coûts élevés de la certification des modules
Acteurs clés :Sierra Wireless (Canada), Telit Cinterion (Allemagne), Groupe Thales (France), u-blox (Suisse), SWTCH Energy (Canada), HeyCharge (Allemagne).
Mondial Connectivité cellulaire pour bornes de recharge de véhicules électriques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 2,7 milliards USD
- Taille du marché en 2026 : 3,1 milliards USD
- Taille du marché projetée : 9,7 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 13,6 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 46,5 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Corée du Sud
- Pays émergents : Inde, Canada, Royaume-Uni, France, Australie
Last updated on : 26 August, 2025
Marché de la connectivité cellulaire pour bornes de recharge de véhicules électriques : facteurs de croissance et défis
Facteurs de croissance
- Investissements publics croissants dans le réseau de recharge américain : les données du Département des Transports américain de septembre 2024 indiquent que 2,5 milliards de dollars sont alloués au soutien des projets de recharge communautaires et de corridors. Ces investissements étendent la couverture de recharge dans les zones urbaines, rurales et mal desservies où la connectivité cellulaire constitue souvent le principal moyen de communication. Avec l’installation de toujours plus de bornes de recharge dans des régions géographiquement dispersées, la demande en solutions de connectivité sécurisées et résilientes ne cesse de croître. Les fournisseurs de connectivité bénéficient ainsi d’un parc installé plus important d’infrastructures de recharge, nécessitant des services de communication et des capacités de gestion de réseau à long terme.
- Financement public des infrastructures de recharge pour véhicules électriques : Les dépenses publiques consacrées aux infrastructures de recharge pour véhicules électriques demeurent l’un des principaux moteurs de la demande en solutions de connectivité cellulaire pour les bornes de recharge. Les pouvoirs publics investissent massivement dans l’expansion des réseaux de recharge, engendrant un besoin conséquent de communications fiables entre les bornes et les plateformes de gestion. Aux États-Unis, le Département de l’Énergie a annoncé en février 2022 un investissement de 5 milliards de dollars pour le déploiement de la recharge des véhicules électriques, soutenant ainsi la création de corridors de recharge interconnectés à l’échelle nationale. Chaque nouvelle borne de recharge publique déployée nécessite une connectivité pour la surveillance à distance, le traitement des transactions, la gestion de la maintenance et le suivi des performances.
Défis
- Lacunes de couverture réseau : les parkings ruraux et souterrains souffrent souvent d’un manque de signal cellulaire fiable, ce qui entraîne des échecs de transaction. Les fabricants doivent intégrer des modules multi-opérateurs ou une connexion de secours par satellite. Sierra Wireless propose une solution basée sur la sélection dynamique de l’opérateur, tandis que Telit Cinterion offre des puces compatibles avec l’itinérance qui basculent automatiquement entre les réseaux afin de garantir une connectivité continue lors des recharges.
- Coûts élevés de certification des modules : les modules cellulaires nécessitent des certifications coûteuses auprès des opérateurs et des organismes de réglementation dans différentes régions, ce qui retarde leur mise sur le marché. Le groupe Thales simplifie ce processus grâce à des solutions eSIM pré-certifiées, tandis que u-blox propose des variantes de modules homologuées à l’échelle mondiale, réduisant ainsi les efforts de test redondants pour les fabricants de chargeurs qui s’implantent simultanément sur plusieurs marchés internationaux.
Taille et prévisions du marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
13,6% |
|
Taille du marché de l'année de référence (2025) |
2,7 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
9,7 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques :
Analyse des segments de composants
Dans le segment des composants, le matériel domine le marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques et devrait représenter 82,5 % de ce marché d'ici fin 2035. Ce segment est porté par le fait que chaque borne de recharge connectée nécessite des modules de communication intégrés, des routeurs, des passerelles, des antennes et des dispositifs compatibles SIM pour permettre l'échange de données en temps réel. À mesure que les réseaux de recharge se développent, les opérateurs privilégient un matériel de connectivité fiable pour la surveillance à distance, les diagnostics, les mises à jour du micrologiciel et le traitement des paiements. Le déploiement croissant d'infrastructures de recharge publiques continue de stimuler la demande en équipements de communication avancés. Selon les données de PBS de janvier 2025, les États-Unis comptaient plus de 203 000 bornes de recharge publiques pour véhicules électriques en 2025, ce qui souligne la croissance du parc installé et les besoins en matériel de connectivité cellulaire.
Analyse du segment des utilisateurs finaux
Les opérateurs de réseaux de recharge constituent le principal segment d'utilisateurs finaux, car ils gèrent d'importants parcs de bornes connectées et dépendent fortement des communications cellulaires pour la surveillance, la maintenance, le suivi de l'utilisation et le service client. Ces opérateurs ont besoin de solutions de connectivité sécurisées et évolutives pour garantir la disponibilité des bornes et assurer le bon fonctionnement de l'ensemble du réseau. Le développement rapide des infrastructures de recharge publiques accroît la demande de plateformes de gestion de la connectivité centralisées. Selon les données du GAO de juillet 2025, le nombre de bornes de recharge publiques pour véhicules électriques aux États-Unis a dépassé 77 000, ce qui souligne la nécessité pour les opérateurs de réseaux de recharge de disposer de solutions de connectivité cellulaire robustes.
Analyse du segment d'application
La gestion des opérations est le principal segment d'application du marché, car la connectivité cellulaire est essentielle à la supervision en temps réel des bornes de recharge, à la détection des pannes, à la maintenance prédictive, aux mises à jour logicielles et à l'optimisation des performances du réseau. Les opérateurs de bornes de recharge utilisent des systèmes connectés pour améliorer la fiabilité, réduire les temps d'arrêt et gérer efficacement leurs actifs géographiquement dispersés. À mesure que l'infrastructure de recharge pour véhicules électriques se développe, une supervision opérationnelle efficace devient primordiale. Selon le Bureau conjoint de l'énergie et des transports des États-Unis, le programme NEVI (National Electric Vehicle Infrastructure) a approuvé des plans de déploiement de bornes de recharge pour véhicules électriques à travers les États, favorisant ainsi l'expansion des réseaux de recharge connectés qui reposent sur des capacités avancées de gestion des opérations.
Notre analyse approfondie de la connectivité cellulaire des bornes de recharge pour véhicules électriques comprend les segments suivants :
Segment | Sous-segments |
Site de recharge |
|
Composant |
|
Type de chargeur |
|
Connectivité |
|
Utilisateur final |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché de la connectivité cellulaire pour bornes de recharge de véhicules électriques - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques et devrait représenter 46,5 % des revenus régionaux d'ici fin 2035. Cette croissance est portée par le développement rapide des infrastructures, impulsé par les incitations fédérales et les réglementations étatiques en faveur des transports zéro émission. Les fabricants sont confrontés à un environnement fragmenté où la couverture cellulaire varie considérablement entre les zones urbaines denses et les autoroutes interétatiques isolées, ce qui exige des capacités d'itinérance multi-réseaux. Le marché est fortement influencé par des réglementations strictes en matière de cybersécurité et de protection des données, contraignant les fournisseurs à intégrer un chiffrement robuste directement dans les modules cellulaires. Par ailleurs, l'interopérabilité avec les réseaux électriques et les systèmes de paiement existants demeure une priorité, incitant les entreprises à privilégier les solutions de connectivité logicielle.
L'investissement continu dans les infrastructures pour véhicules électriques et le besoin croissant de communications fiables au sein des réseaux de recharge façonnent le marché de la connectivité cellulaire pour bornes de recharge aux États-Unis. La connectivité cellulaire est intégrée aux stations de recharge afin de permettre le diagnostic à distance, la surveillance en temps réel, la gestion logicielle et le traitement sécurisé des paiements. La demande est particulièrement forte de la part des opérateurs de réseaux de recharge qui recherchent des solutions évolutives pour des infrastructures géographiquement dispersées. Selon les données de Congress.gov de juin 2025, plus de 3,3 milliards de dollars de financement du programme NEVI Formula ont été mis à la disposition des États pour soutenir le déploiement d'un réseau national de recharge pour véhicules électriques. Cet investissement public substantiel accélère l'installation des bornes et crée d'importantes opportunités pour les fournisseurs de connectivité cellulaire qui prennent en charge l'exploitation du réseau et la gestion des actifs.
L'augmentation des investissements dans les infrastructures de recharge connectées, nécessaire pour soutenir les objectifs d'électrification du pays, façonne le marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques au Canada . La connectivité cellulaire est de plus en plus utilisée pour permettre la surveillance à distance des bornes, la gestion de leur entretien, le traitement des paiements et l'optimisation du réseau, notamment dans les régions géographiquement éloignées où les communications filaires sont moins pratiques. Cette croissance est soutenue par des programmes fédéraux visant à étendre l'accès aux bornes de recharge publiques dans les régions urbaines et rurales. Selon le gouvernement du Canada (mars 2026), le gouvernement fédéral avait déployé 84 500 bornes de recharge grâce à des engagements financiers dans le cadre du Programme d'infrastructure pour véhicules zéro émission (PIVZE). Ce développement du réseau de recharge crée une demande soutenue pour des solutions de connectivité cellulaire fiables dans l'ensemble de l'écosystème de recharge des véhicules électriques au Canada.
Perspectives du marché APAC
La région Asie-Pacifique devrait connaître une croissance rapide sur le marché au cours de la période privilégiée, de 2026 à 2035. Cette croissance est portée par une extrême diversité, allant des écosystèmes technologiquement avancés du Japon et de la Corée du Sud aux marchés en pleine expansion et sensibles aux coûts de l'Asie du Sud-Est et de l'Inde. Les fabricants doivent composer avec des infrastructures de télécommunications fragmentées, des déploiements 4G/5G inégaux et des cadres réglementaires variables selon les pays. Le marché est fortement influencé par les vastes initiatives d'électrification soutenues par les gouvernements, incitant les fournisseurs à produire des modules en grande série et à faible coût. Les mégapoles exigent une connectivité ultra-dense à faible latence pour l'intégration aux réseaux intelligents, tandis que les zones rurales nécessitent une couverture étendue et des solutions économes en énergie.
L'infrastructure de mobilité électrique et les investissements croissants dans les réseaux de recharge gérés numériquement façonnent le marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques en Inde . La connectivité cellulaire devient essentielle pour la surveillance des bornes, les diagnostics à distance, l'authentification des utilisateurs, le traitement des paiements et l'intégration aux systèmes de gestion des points de recharge. Le marché bénéficie des initiatives gouvernementales encourageant l'adoption des véhicules électriques et le déploiement de bornes de recharge publiques dans les villes et sur les autoroutes. Selon les données de DIYguru de février 2026, l'Inde comptait plus de 26 000 bornes de recharge publiques installées début 2025, témoignant d'une forte croissance de l'infrastructure de recharge à l'échelle nationale. À mesure que les opérateurs développent leurs réseaux et recherchent une gestion efficace des bornes de recharge distribuées, la demande de solutions de connectivité 4G et 5G émergentes devrait se renforcer sur le marché indien.
L'accélération par le gouvernement du déploiement d'infrastructures de recharge à grande échelle à travers le pays stimule le marché de la connectivité cellulaire pour les bornes de recharge de véhicules électriques en Chine . La connectivité cellulaire est de plus en plus essentielle à la gestion des réseaux de bornes, permettant la surveillance à distance, les mises à jour logicielles, les transactions de paiement et le contrôle opérationnel en temps réel. Le marché bénéficie des initiatives nationales visant à favoriser l'adoption massive des véhicules électriques et à améliorer l'accessibilité à la recharge. Selon les données de la République populaire de Chine d'octobre 2025, le pays ambitionne de mettre en place un réseau national de 28 millions de bornes de recharge d'ici fin 2027, avec une capacité de recharge publique supérieure à 300 millions de kilowatts, suffisante pour alimenter plus de 80 millions de véhicules électriques. Cette expansion ambitieuse devrait accroître significativement la demande de solutions de connectivité cellulaire au sein de l'écosystème de recharge chinois.
Aperçu du marché européen
Le marché européen est façonné par des cadres réglementaires rigoureux, notamment le règlement relatif aux infrastructures pour carburants alternatifs (AFI) et les obligations de traitement des données conformes au RGPD. Les fabricants doivent garantir une interopérabilité transfrontalière sans faille, les réseaux de recharge s'étendant sur plusieurs pays et opérant auprès de divers opérateurs mobiles. Le marché privilégie l'interopérabilité et les normes ouvertes, incitant les fournisseurs à concevoir des solutions cellulaires modulaires et évolutives, compatibles avec la communication V2G et l'intégration aux réseaux intelligents. Les enjeux de développement durable stimulent la demande de modules économes en énergie et à durée de vie prolongée. Par ailleurs, la concurrence féroce entre les acteurs historiques des télécommunications et les jeunes entreprises dynamiques encourage l'innovation continue en matière de sécurité, de réduction de la latence et de gestion à distance.
L'infrastructure de mobilité électrique et le déploiement de bornes de recharge connectées stimulent le marché de la connectivité cellulaire pour les chargeurs de véhicules électriques en Allemagne . Cette connectivité est largement utilisée pour la surveillance à distance des bornes, les diagnostics, le traitement des paiements, les mises à jour logicielles et la gestion des réseaux de recharge publics et privés. Selon les données de l'Agence fédérale allemande des réseaux (Bundesnetzagentur) de janvier 2026, l'Allemagne comptait plus de 161 000 points de recharge accessibles au public. Le développement continu de l'infrastructure de recharge crée d'importantes opportunités pour les fournisseurs de connectivité cellulaire, notamment grâce à l'adoption croissante par les opérateurs de plateformes de gestion numérique pour superviser des réseaux de recharge vastes et géographiquement dispersés.
L'adoption croissante des véhicules électriques et les objectifs nationaux de décarbonation stimulent le marché au Royaume-Uni . La connectivité cellulaire est essentielle pour la surveillance des bornes de recharge, la maintenance à distance, les mises à jour logicielles, le traitement des paiements et la gestion des réseaux de recharge publics. La demande de solutions de communication fiables pour les infrastructures de recharge distribuées est en hausse chez les opérateurs de points de recharge. Selon les données du gouvernement britannique de février 2025, le Royaume-Uni comptait 73 334 bornes de recharge publiques pour véhicules électriques installées. Ce développement continu des infrastructures de recharge favorise l'adoption des technologies de connectivité cellulaire afin d'assurer un fonctionnement et une gestion efficaces des réseaux de recharge sur l'ensemble du territoire.
Principaux acteurs du marché des bornes de recharge pour véhicules électriques et de la connectivité cellulaire :
- Sierra Wireless (Canada)
- Telit Cinterion (Allemagne)
- Groupe Thales (France)
- u-blox (Suisse)
- SWTCH Energy (Canada)
- HeyCharge (Allemagne)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Sierra Wireless , acteur majeur du marché, propose des modules LTE-M et 5G robustes pour la recharge des véhicules électriques, permettant des mises à jour à distance via le cloud et l'équilibrage de charge. Son approche de calcul en périphérie réduit la latence d'authentification, garantissant une connectivité fiable en temps réel tout en optimisant l'utilisation de la bande passante cellulaire pour les opérateurs de bornes de recharge .
- Telit Cinterion propose des modules GNSS et cellulaires intégrés, leaders sur le marché, prenant en charge l'itinérance multi-opérateurs pour les réseaux de bornes de recharge transfrontaliers. Sa plateforme de maintenance prédictive surveille l'intégrité du signal, tandis que la sécurité matérielle protège les transactions de paiement, ce qui en fait la solution idéale pour les infrastructures publiques exigeant une connectivité stable et permanente.
- Le groupe Thales propose des solutions eSIM et iSIM avancées permettant le changement de réseau à distance sans modification physique de la carte SIM. Leur sécurité cryptographique garantit une communication sécurisée entre le véhicule et le réseau électrique, assurant des transactions authentifiées et une expérience de recharge fluide sur l'ensemble du territoire.
- u-blox se spécialise dans les modules cellulaires à très faible consommation dotés de modes d'économie d'énergie, idéaux pour les chargeurs solaires hors réseau. Leur synchronisation temporelle précise permet un enregistrement précis de la consommation d'énergie, facilitant les programmes de gestion intelligente de la demande et prolongeant la durée de vie des équipements dans les environnements à ressources énergétiques limitées .
- SWTCH Energy déploie une plateforme de connectivité logicielle qui optimise l'utilisation des données cellulaires grâce à une planification intelligente. Son dépannage à distance et sa gestion adaptative du courant réduisent les interventions sur site, permettant ainsi aux complexes résidentiels multi-locataires de maximiser la disponibilité des bornes de recharge et leur efficacité opérationnelle.
Le marché mondial des modules de connectivité cellulaire pour bornes de recharge de véhicules électriques est relativement consolidé et dominé par quelques grands fabricants d'objets connectés industriels et de télécommunications. Ces derniers ont su tirer parti de leur expertise en modules cellulaires pour s'emparer d'une part importante du secteur des infrastructures de recharge pour véhicules électriques. La concurrence entre ces leaders repose principalement sur les certifications des opérateurs mondiaux, la large plage de températures de fonctionnement et les engagements d'approvisionnement à long terme, essentiels pour les applications automobiles. En Europe et en Asie, des spécialistes régionaux gagnent du terrain grâce à l'intégration du GNSS et à des fonctionnalités de calcul en périphérie sécurisées, se différenciant par leur efficacité énergétique et la personnalisation de leur pile de protocoles.
Paysage concurrentiel du marché :
Développements récents
- En avril 2026, SWTCH Energy a annoncé le lancement de SWTCH Tap™, une nouvelle fonctionnalité de la plateforme SWTCH Cortex permettant aux conducteurs de démarrer une session de recharge d'un simple clic sur leur smartphone, même en l'absence de réseau cellulaire.
- En mars 2026, HeyCharge a annoncé HeyCharge Connect, une nouvelle gamme d'adaptateurs de mise à niveau conçus pour ajouter une gestion intelligente de l'énergie aux bornes de recharge pour véhicules électriques existantes. Le premier produit de cette gamme, la MagicBox, s'adresse aux particuliers possédant un véhicule électrique et aux gestionnaires de flottes, et sera disponible pour les clients d'Easee dans toute la région DACH (Allemagne, Autriche, Suisse).
- Report ID: 6682
- Published Date: Aug 26, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
