Perspectives du marché des technologies de contrôle des émissions :
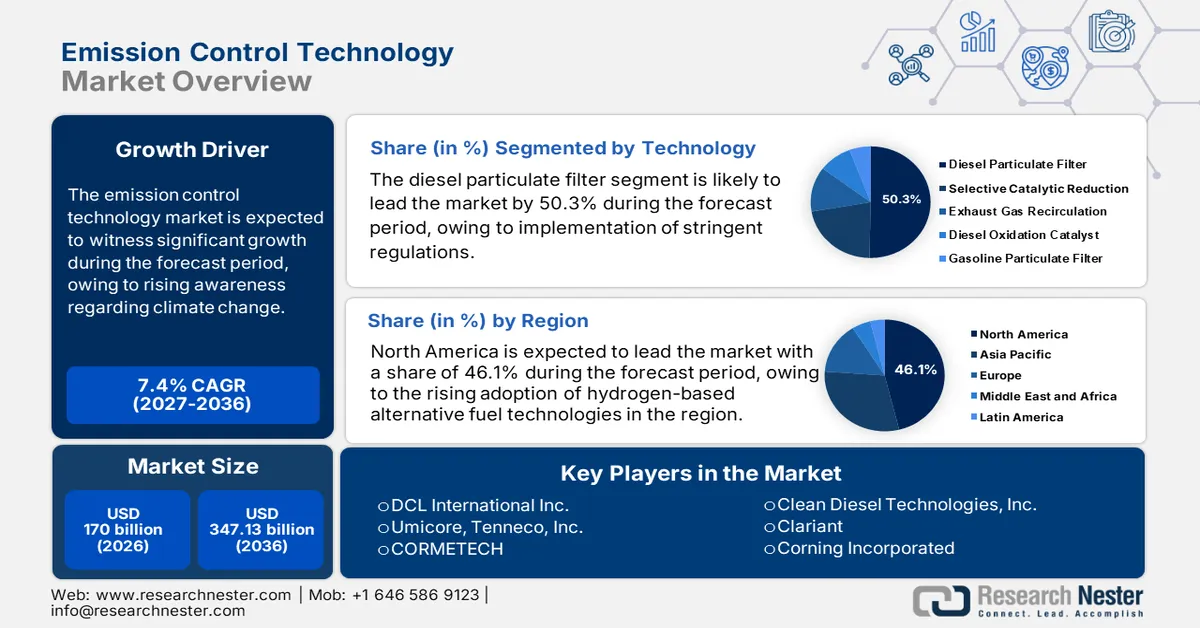
Le marché des technologies de contrôle des émissions était évalué à 170 milliards de dollars en 2026 et devrait atteindre 347,13 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 7,4 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur des technologies de contrôle des émissions est estimée à 182,58 milliards de dollars.
Les constructeurs automobiles déploient des systèmes de contrôle des émissions sophistiqués en raison des réglementations environnementales strictes visant à réduire les émissions de gaz à effet de serre des véhicules. À l'échelle mondiale, les gouvernements mettent en œuvre des réglementations strictes en matière d'émissions pour lutter contre la pollution atmosphérique, ce qui conduit les constructeurs à installer dans les véhicules des technologies telles que les filtres à particules diesel, les systèmes de réduction catalytique sélective et les pots catalytiques. En mars 2024, l'administration Biden-Harris aux États-Unis a imposé de nouvelles réglementations strictes sur les émissions des véhicules, visant à éliminer plus de 7 milliards de tonnes d'émissions de dioxyde de carbone.
Les technologies de réduction des émissions des véhicules, telles que les pots catalytiques et les filtres à particules, bénéficient d'investissements croissants en raison des exigences réglementaires qui concernent tous les types de véhicules, y compris les véhicules conventionnels, hybrides et électriques. L'industrie adopte de plus en plus les systèmes de réduction catalytique sélective (SCR) pour les applications diesel, car ils permettent de répondre aux nouvelles normes environnementales. Cette technologie réduit les émissions grâce à un fluide d'échappement diesel qui produit de l'azote et de l'eau, substances inoffensives.
Clé Technologie de contrôle des émissions Résumé des informations sur le marché:
Points saillants régionaux :
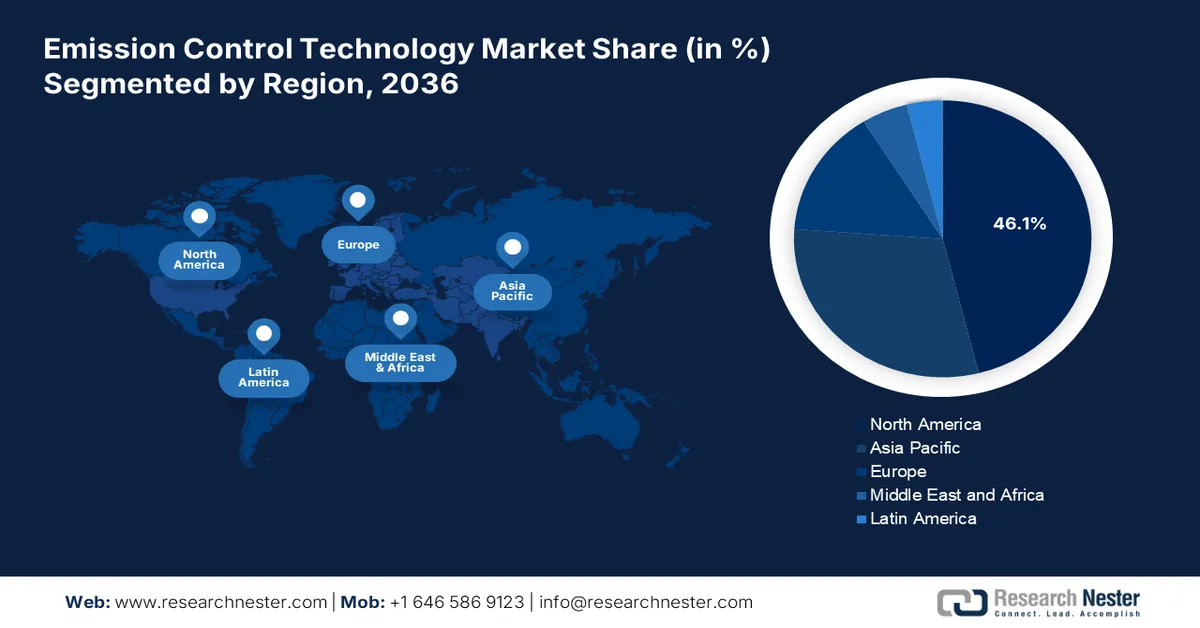
- L’Amérique du Nord domine le marché des technologies de contrôle des émissions avec une part de 46,1 %, grâce à l’adoption croissante des technologies de carburants alternatifs à base d’hydrogène, ce qui devrait stimuler la croissance jusqu’en 2027-2036.
Analyse du segment :
- Le segment des filtres à particules diesel devrait atteindre 50,3 % de parts de marché d’ici 2036, porté par des normes et réglementations strictes imposant l’utilisation de ces filtres.
Principales tendances de croissance :
- Sensibilisation croissante au changement climatique
- Intégration de l’IA dans les technologies de contrôle des émissions
Principaux défis :
- Coûts initiaux et frais de maintenance élevés
- Infrastructures limitées pour la technologie CCS
- Acteurs clés :SDCL International Inc., Umicore, Tenneco Inc., CORMETECH, Clean Diesel Technologies, Inc.
Mondial Technologie de contrôle des émissions Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :170 milliards USD
- Taille du marché en 2027 :182,58 milliards USD
- Taille du marché projetée :347,13 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 7,4 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 46,1 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Royaume-Uni
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Singapour
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des technologies de contrôle des émissions :
Facteurs de croissance
- Sensibilisation croissante au changement climatique : La prise de conscience accrue du changement climatique et de la pollution atmosphérique incite les industries à mettre en œuvre des technologies telles que le captage du carbone pour réduire les émissions de gaz à effet de serre. Le recours à des initiatives de développement durable des entreprises, soutenant les objectifs mondiaux de neutralité carbone, encourage les entreprises de divers secteurs à utiliser des technologies de contrôle des émissions afin de se conformer à l’évolution de la réglementation environnementale. La technologie de captage et de stockage du carbone (CSC) se distingue par sa capacité à capter les émissions de CO₂ produites par les activités industrielles, les centrales électriques et les raffineries, et à les stocker en toute sécurité.
Les entreprises utilisent de plus en plus la technologie de captage et de stockage du carbone (CSC) pour réduire leurs émissions de carbone, contribuant ainsi à une protection environnementale substantielle. En mars 2025, Baker Hughes s'est associé à Frontier Infrastructure pour construire le centre de stockage de carbone de Sweetwater, dans le Wyoming, afin de renforcer la séquestration du CO₂ grâce à des systèmes de surveillance et des technologies de compression modernes. Ce partenariat témoigne de l'intérêt croissant de l'industrie pour les projets de CSC à grande échelle et illustre la transition vers des opérations industrielles décarbonées. Ce projet s'appuie sur des technologies de surveillance de pointe pour garantir la stabilité du stockage à long terme tout en respectant les exigences réglementaires, établissant ainsi une pratique exemplaire pour ses homologues du monde entier. - Intégration de l'IA dans les technologies de contrôle des émissions : La transformation industrielle s'accélère grâce à l'augmentation des investissements dans les systèmes de contrôle basés sur l'IA pour la surveillance des émissions, permettant ainsi un suivi en temps réel de ces dernières. Les réglementations environnementales strictes incitent les industries à utiliser des capteurs connectés et des technologies d'IA pour une gestion opérationnelle optimale. Ces capteurs offrent des capacités de surveillance automatisée fiables, permettant aux entreprises d'identifier précisément leurs sources de pollution et d'en réduire efficacement l'impact. Les entreprises collaborent et bénéficient de plateformes d'IA qui atténuent les variations d'émissions et anticipent les infractions réglementaires potentielles, leur permettant ainsi d'agir de manière proactive. Par exemple, en janvier 2023, Converge a collaboré avec DEWALT pour lancer des systèmes et des capteurs basés sur l'IA qui réduisent les émissions de carbone. Grâce à ce partenariat, les entreprises bénéficient de fonctionnalités de surveillance en temps réel qui optimisent l'utilisation de leurs matériaux tout en limitant leurs émissions de carbone.
Défis
- Coûts initiaux et frais de maintenance élevés : les coûts élevés, conjugués aux frais de maintenance continus des technologies de contrôle des émissions, constituent les principaux freins à leur déploiement à grande échelle. La mise en œuvre de technologies telles que la réduction catalytique sélective (SCR) et le filtre à particules diesel (FAP) comme solutions de captage du carbone engendre des coûts supplémentaires pour les PME, ce qui représente un défi en termes d’accessibilité. L’acquisition de catalyseurs et d’urée pour la SCR, ainsi que les coûts de maintenance des capteurs, pèsent lourdement sur les finances des entreprises. Celles qui privilégient la rentabilité hésitent à investir dans les technologies de réduction des émissions en raison des dépenses importantes, ce qui limite le développement du secteur.
- Infrastructures limitées pour la technologie de captage et de stockage du carbone (CSC) : L’adoption de la technologie de CSC est freinée par des infrastructures insuffisantes, ce qui entrave son déploiement à grande échelle. Le transport du CO₂ est coûteux, son stockage nécessite des formations géologiques aux conditions spécifiques et les risques de sécurité à long terme ne peuvent être pleinement évalués, ce qui réduit la faisabilité de cette méthode. Le déploiement des projets de CSC est lent, car les gouvernements ne mettent pas en place de programmes d’incitation et de financements adéquats pour leur expansion. Ce manque de soutien politique, conjugué à des limitations de financement, doit être amélioré car il limite l’utilisation actuelle de cette technologie, qui contribue à la réduction des émissions industrielles et à la lutte contre le réchauffement climatique.
Taille et prévisions du marché des technologies de contrôle des émissions :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,4% |
|
Taille du marché de l'année de référence (2026) |
170 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
347,13 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des technologies de contrôle des émissions :
Technologie (Filtre à particules diesel, Filtre à particules essence, Catalyseur d'oxydation diesel, Réduction catalytique sélective, Recirculation des gaz d'échappement)
Le segment des filtres à particules diesel (FAP) devrait représenter plus de 50,3 % du marché des technologies de contrôle des émissions d'ici fin 2036. L'application de normes et de réglementations strictes concernant les FAP par les gouvernements et les agences environnementales oblige les constructeurs à équiper leurs véhicules de FAP afin de se conformer à la réglementation. Le déploiement mondial de la technologie FAP est favorisé par des réglementations tant gouvernementales que non gouvernementales.
Par ailleurs, la prise de conscience croissante de la qualité de l'air et de son impact sur la santé engendre une forte demande pour des technologies de moteurs diesel plus propres et plus respectueuses de l'environnement. Consommateurs et industriels accordent une importance accrue aux pratiques durables, ce qui stimule la production et l'utilisation de filtres à particules diesel (FAP) pour limiter les émissions nocives. Les initiatives favorisant les meilleures pratiques environnementales contribuent également à la croissance du secteur, les entreprises soutenant les efforts mondiaux visant à améliorer la qualité de l'air et la santé publique.
Type de carburant ( essence, diesel )
Le segment diesel du marché des technologies de contrôle des émissions devrait connaître une croissance soutenue grâce aux systèmes bicarburants qui associent le diesel à des carburants alternatifs comme l'éthanol. Par exemple, en juillet 2024, le partenariat entre Vale, Komatsu et Cummins, visant à développer le programme Dual Fuel, s'est concentré sur la conversion des camions diesel 830E et 930E en moteurs compatibles avec les systèmes bicarburants éthanol-diesel. La réduction des émissions des véhicules lourds franchit une étape importante grâce à ce partenariat, qui soutient les ambitions de Vale en matière de réduction des émissions de carbone d'ici 2030 et témoigne de l'engagement du secteur en faveur de pratiques commerciales durables.
Notre analyse approfondie du marché mondial des technologies de contrôle des émissions comprend les segments suivants :
Technologie |
|
Type de carburant |
|
Utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des technologies de contrôle des émissions :
Marché nord-américain
Sur le marché des technologies de contrôle des émissions, le segment nord-américain devrait représenter plus de 46,1 % des revenus d'ici 2036, grâce à l'adoption croissante des technologies de carburants alternatifs à base d'hydrogène par les entreprises. Plusieurs secteurs industriels se tournent vers les moteurs à combustion d'hydrogène, les piles à combustible et les biocarburants pour déployer des systèmes innovants de contrôle des émissions. Par ailleurs, les politiques environnementales mises en œuvre au niveau des États incitent les industries à adopter des technologies de pointe pour la réduction des émissions.
L'Agence américaine de protection de l'environnement (EPA) renforce la réglementation des émissions dans les secteurs de la production d'énergie automobile et de la fabrication, ce qui engendre un besoin de solutions innovantes telles que les filtres à particules de pointe et les technologies de combustion à faibles émissions de NOx. De grandes entreprises technologiques, dont Amazon, Meta, Microsoft et Google, mettent à profit leurs ressources technologiques pour développer des solutions de captage et de stockage du carbone pour leurs activités, notamment celles liées aux centres de données. En décembre 2024, Meta a conclu un partenariat avec Entergy en Louisiane pour la capture du carbone, en vue de réduire les émissions d'une nouvelle centrale à gaz. Cette initiative de financement de 10 milliards de dollars vise à relancer l'économie du nord-est de la Louisiane par le développement de la main-d'œuvre et l'expansion des infrastructures, ce qui favorise un développement régional important.
Le marché des technologies de contrôle des émissions au Canada connaît une croissance soutenue, grâce à de nouveaux partenariats et à d'importants investissements. En juillet 2024, le Fonds de croissance du Canada et Strathcona Resources ont collaboré pour investir jusqu'à 2 milliards de dollars américains dans le développement d'infrastructures de captage et de stockage du carbone dans les installations des sables bitumineux de la Saskatchewan et de l'Alberta. L'objectif est de réduire les émissions de carbone et de créer des emplois dans ces régions. Le gouvernement canadien soutient davantage les technologies de contrôle des émissions par le biais d'incitatifs bonifiés qui encouragent les industries à mettre en œuvre des systèmes de contrôle des émissions de pointe. Les entreprises accélèrent l'installation de technologies à faibles émissions dans les secteurs de la fabrication, du transport et de l'énergie grâce à des crédits d'impôt, des investissements et un soutien réglementaire, contribuant ainsi à un environnement industriel plus durable.
Analyse du marché Asie-Pacifique
Le marché des technologies de contrôle des émissions en Asie-Pacifique devrait connaître une expansion significative au cours de la période de prévision, grâce au soutien financier des gouvernements. La croissance du marché du carbone incite les industries à adopter des technologies plus propres. Par exemple, de nombreuses entreprises de la région créent une plateforme d'échange de quotas d'émission de carbone propre et encouragent les industries à participer au marché du carbone dans le cadre de leurs initiatives de réduction des émissions. Grâce à des incitations réglementaires et économiques, les industries de toute la région accélèrent l'adoption de systèmes sophistiqués de contrôle de la pollution, contribuant ainsi à la création d'une zone industrielle durable.
Le marché chinois des technologies de contrôle des émissions connaît une croissance soutenue, portée par l'adoption de normes réglementaires par les autorités locales. L'introduction de la norme chinoise VI pour les véhicules et le renforcement des exigences en matière d'émissions industrielles incitent les entreprises à investir dans des solutions de contrôle des émissions plus performantes et avancées. L'adoption de filtres à particules haute efficacité et de systèmes de réduction de la pollution, associés à des pots catalytiques, progresse rapidement dans les secteurs de l'automobile et de la production d'énergie, à mesure que les normes environnementales gouvernementales se durcissent.
Le marché des technologies de contrôle des émissions en Inde connaît une expansion soutenue, grâce à la mise en place de systèmes d'échange de quotas d'émission. Ces systèmes offrent aux industries des avantages économiques et les incitent à développer des technologies plus propres par le biais du commerce des permis d'émission. Les entreprises du pays déploient des innovations et des avancées pour réduire les émissions. Par exemple, en mars 2024, Intangles Lab Pvt. Ltd. a présenté une solution de filtration des particules diesel basée sur l'intelligence artificielle, destinée au secteur des véhicules commerciaux, afin d'améliorer les performances des moteurs et le rendement énergétique. Le respect par le pays des accords internationaux sur le climat encourage également les industries à moderniser leurs systèmes de contrôle des émissions grâce à la mise en œuvre de technologies de réduction de la pollution plus performantes.
Acteurs clés du marché des technologies de contrôle des émissions :
- DCL International Inc.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Umicore, Tenneco Inc.
- CORMETECH
- Technologies Diesel Propre, Inc.
- Clariant
- Corning Incorporated
- BASF SE
- AeriNox
- Johnson Matthey
Le paysage concurrentiel du marché des technologies de contrôle des émissions évolue rapidement, sous l'effet de l'intégration de technologies de pointe par les principaux acteurs du secteur. Ces derniers s'attachent à perfectionner les technologies existantes et à en développer de nouvelles afin de répondre aux normes réglementaires strictes et à la demande des consommateurs. Pour ce faire, ils adoptent diverses stratégies, telles que les fusions-acquisitions, les coentreprises, les partenariats et le lancement de nouveaux produits, afin d'enrichir leur gamme et de consolider leur position sur le marché. Voici quelques-uns des principaux acteurs opérant sur le marché mondial des technologies de contrôle des émissions :
Développements récents
- En juillet 2024, ExxonMobil et CF Industries ont conclu un accord de captage et de stockage du CO₂ (CSC) pour transporter et stocker de façon permanente 500 000 tonnes de CO₂ par an à partir de 2028. Par ailleurs, ExxonMobil a entamé la conception d'une usine à grande échelle dédiée à la production d'hydrogène bas carbone sur son site de Baytown, au Texas, ce qui en fera le plus grand projet d'hydrogène bas carbone au monde.
- En février 2023, Orica s'est associée à Cognizant pour développer une plateforme numérique permettant de déclarer les émissions de gaz à effet de serre. Cette collaboration vise à mettre en œuvre une stratégie de données ESG (environnementales, sociales et de gouvernance) grâce à des méthodes agiles, permettant la production et la prévision en temps réel des émissions de gaz à effet de serre de portée 1 et 2.
- Report ID: 7342
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
