Perspectives du marché de la gestion des maladies chroniques :
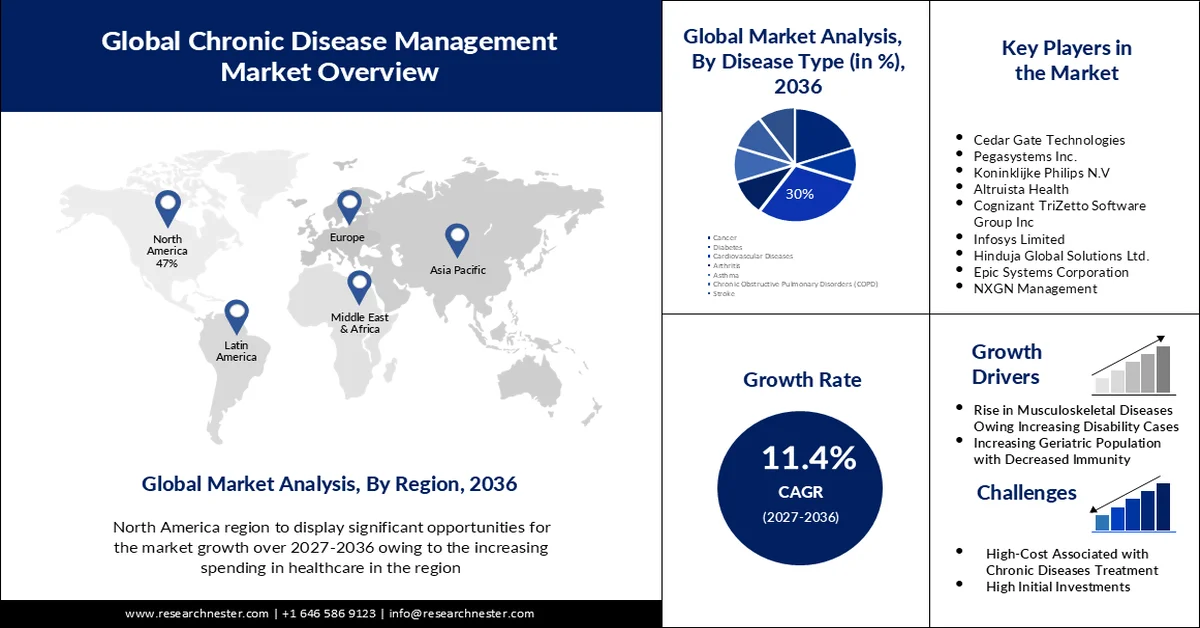
Le marché de la gestion des maladies chroniques était évalué à 7,2 milliards de dollars en 2026 et devrait atteindre 21,19 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 11,4 % au cours de la période de prévision, soit 2027-2036. En 2027, la taille du secteur de la gestion des maladies chroniques est estimée à 8,02 milliards de dollars.
La croissance du marché de la gestion des maladies chroniques est stimulée par la prévalence croissante de diverses affections connexes, ce qui accroît les besoins en soins intensifs de longue durée. On observe une augmentation mondiale des cas de bronchopneumopathie chronique obstructive (BPCO), de maladies cardiovasculaires (MCV), d'insuffisance rénale chronique (IRC) et de cancer, créant ainsi une large clientèle pour ce secteur. En 2021, le nombre de personnes diabétiques âgées de 20 à 79 ans dans le monde s'élevait à 536,6 millions, et ce chiffre devrait atteindre 783,2 millions d'ici 2045 (NLM). Parallèlement, on prévoit que le nombre annuel de nouveaux cas de cancer et de décès dus au cancer dans le monde atteindra respectivement 26 millions et 17 millions d'ici 2030 (NLM). D'autre part, à l'échelle mondiale, le taux de mortalité standardisé selon l'âge pour l'IRC devrait atteindre 21,26 pour 100 000 d'ici 2032 (Frontiers).
Cette démographie s'accompagne d'un fardeau économique considérable, exigeant des solutions plus accessibles et durables, qui peuvent être obtenues grâce aux produits du marché de la gestion des maladies chroniques. Selon les estimations de la NLM, les dépenses mondiales nettes liées à ces affections devraient atteindre 47 000 milliards de dollars américains d'ici 2030. Cette situation incite les prestataires de services médicaux et les pionniers des technologies médicales à développer des solutions à des prix abordables pour les organismes payeurs. Dans ce contexte, la NLM a publié une étude en juin 2020 démontrant les avantages de la mise en œuvre d'un modèle de gestion intégrée des maladies chroniques (GIMCC) dans les centres de soins de santé primaires en Afrique du Sud. Les résultats ont révélé un coût de mise en œuvre de 148 446 dollars américains par centre et de 6 dollars américains par patient et par consultation.
Clé Gestion des maladies chroniques Résumé des informations sur le marché:
Points saillants régionaux :
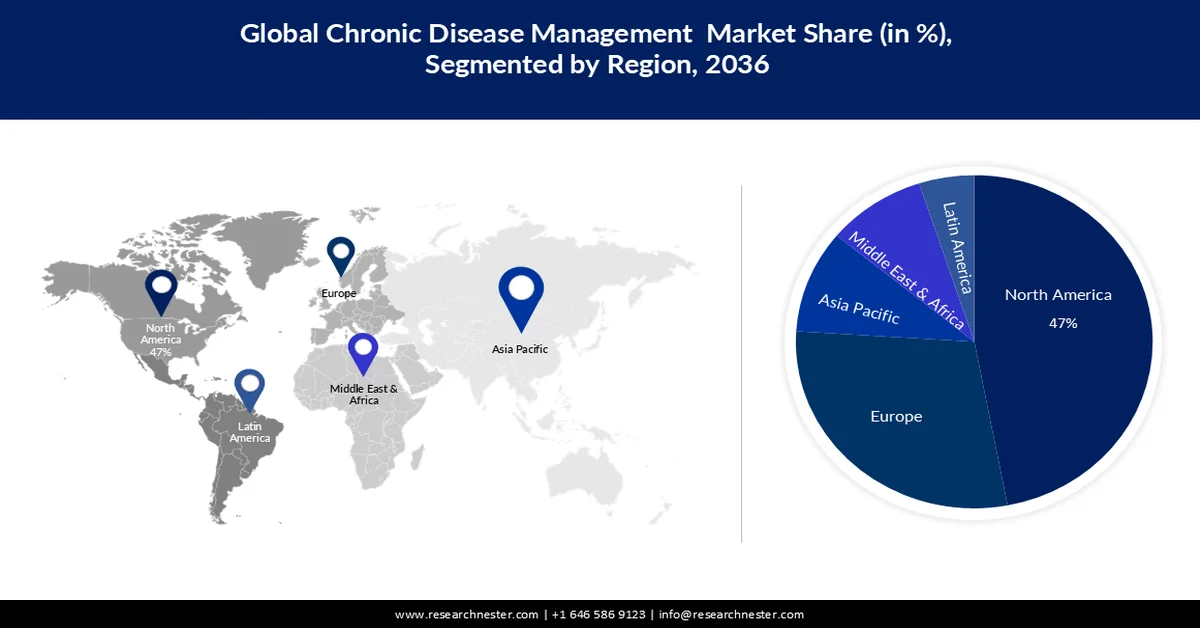
- Le marché nord-américain de la gestion des maladies chroniques devrait représenter environ 47 % du marché mondial d’ici 2036, sous l’effet de la hausse des dépenses de santé dans les pays développés comme les États-Unis et le Canada.
- Le marché Asie-Pacifique connaîtra une croissance remarquable au cours de la période de prévision, alimentée par l’augmentation de la mortalité due aux maladies chroniques, qui incite les autorités à améliorer les systèmes de soins aux patients.
Analyse du segment :
- Le segment des maladies cardiovasculaires sur le marché de la gestion des maladies chroniques devrait représenter 30 % du marché d’ici 2036, sous l’effet de la prévalence croissante des MCV et des risques liés au mode de vie.
- Le segment des solutions sur le marché de la gestion des maladies chroniques devrait atteindre une part importante du marché d’ici 2036, grâce à l’adoption des infrastructures cloud dans le secteur de la santé.
Principales tendances de croissance :
- Avantages des solutions technologiques dans le domaine des soins médicaux
- Acceptation croissante des solutions basées sur les données
Principaux défis :
- Coûts initiaux et supplémentaires élevés pour la mise en œuvre
- Pénurie de personnel aux compétences transversales
Acteurs clés :WellSky Corporation, Cedar Gate Technologies, Pegasystems Inc., Koninklijke Philips N.V., Altruista Health, Cognizant TriZetto Software Group Inc., Infosys Limited, Hinduja Global Solutions Ltd., Epic Systems Corporation, NXGN Management.
Mondial Gestion des maladies chroniques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 : 7,2 milliards USD
- Taille du marché en 2027 : 8,02 milliards USD
- Taille du marché projetée : 21,19 milliards USD d’ici 2036
- Prévisions de croissance : TCAC de 11,4 % (2027-2036)
Dynamiques régionales clés :
- Région la plus importante : Amérique du Nord (47 % de part de marché d’ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Royaume-Uni
- Pays émergents : Chine, Inde, Brésil, Mexique, Corée du Sud
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché de la gestion des maladies chroniques :
Facteurs de croissance
- Avantages des solutions technologiques dans les soins médicaux : La pénétration rapide de l’IA et du cloud dans le secteur de la santé favorise un environnement commercial déjà établi pour la gestion des maladies chroniques. La télésurveillance des patients, les diagnostics assistés par l’IA et les applications de santé mobile transforment la prise en charge des affections associées et améliorent les résultats, entraînant une forte croissance dans ce secteur. Par exemple, en juin 2024, Verily a annoncé son intention de commercialiser début 2026 Lightpath, sa solution personnalisée de soins des maladies chroniques basée sur l’IA. Cette solution vise à faciliter l’interopérabilité entre différents programmes modulaires, tels que « Métabolisme intensif », « Perte de poids intensive », « Amélioration métabolique » et « Objectif métabolique », en fonction des besoins de l’utilisateur.
- L'adoption croissante des solutions fondées sur les données : face à la demande croissante des consommateurs pour des soins de santé axés sur la valeur, le marché de la gestion des maladies chroniques connaît une forte dynamique d'adoption. En particulier, depuis le début de la pandémie, l'importance et la portée économique des soins à distance basés sur les données se sont considérablement accrues. Cette situation a également permis de fidéliser une clientèle réceptive à ce secteur, en faisant de l'assistance virtuelle et de la télémédecine des outils cliniques essentiels.
Défis
- Coûts initiaux et additionnels élevés de mise en œuvre : Les maladies chroniques, comme le cancer, sont des affections de longue durée qui nécessitent généralement un traitement à vie. De ce fait, le coût élevé des médicaments et des interventions chirurgicales peut constituer un frein à l’accès aux soins pour les patients et les prestataires de services sur le marché de la prise en charge des maladies chroniques. Par ailleurs, le manque de ressources dans les régions mal desservies limite le développement mondial de ce secteur en raison de problèmes d’accès et de disponibilité.
- Pénurie de personnel aux compétences transversales : Dans les établissements de soins de santé, qu'ils soient situés à distance ou en établissement, partout dans le monde, la pénurie de soignants qualifiés devient un problème majeur. Selon un rapport de l'OCDE, l'offre mondiale de personnel soignant pour les personnes âgées devrait nécessiter 13,5 millions de nouvelles recrues d'ici 2040. Ceci laisse présager une pénurie future de main-d'œuvre qualifiée, pourtant indispensable à la mise en œuvre des solutions proposées par le marché de la gestion des maladies chroniques.
Taille et prévisions du marché de la gestion des maladies chroniques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
11,4% |
|
Taille du marché de l'année de référence (2026) |
7,2 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
21,19 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché de la gestion des maladies chroniques :
Analyse segmentaire par type de maladie
Le segment des maladies cardiovasculaires devrait représenter la plus grande part (30 %) du marché de la gestion des maladies chroniques au cours des années étudiées. La prévalence croissante de l'insuffisance cardiaque, des maladies coronariennes, des accidents vasculaires cérébraux et d'autres affections connexes affectant les vaisseaux sanguins et le cœur positionne ce segment comme un important générateur de revenus dans ce domaine. Selon la Fédération mondiale du cœur, les maladies cardiovasculaires ont causé plus de 20,5 millions de décès en 2021, ce qui en fait la première cause de mortalité dans le monde. Par ailleurs, l'augmentation de la population mondiale souffrant d'hypertension, d'hypercholestérolémie, de tabagisme, de sédentarité, d'une mauvaise alimentation et d'obésité la rend particulièrement vulnérable aux maladies cardiovasculaires et à la mortalité. À ce propos, un article de 2022 a révélé que les risques liés à l'alimentation étaient à eux seuls responsables de 6,5 millions de décès par maladies cardiovasculaires la même année (American College of Cardiology).
Analyse de segmentation par type
Le segment des solutions de gestion des maladies chroniques devrait représenter une part importante du chiffre d'affaires d'ici 2036. La sensibilisation accrue à l'utilisation et aux avantages des infrastructures cloud dans le secteur de la santé stimule leur adoption. Les solutions cloud, qu'elles soient autonomes ou hybrides, constituent une option très prisée pour permettre aux patients de partager leurs informations de santé et ainsi améliorer la prise en charge des maladies chroniques. Elles contribuent de manière significative à la croissance de ce secteur. De plus, leur efficacité en matière de télésurveillance, leur rentabilité et la réduction des coûts en font un choix privilégié pour les patients comme pour les professionnels de santé. À titre d'exemple, en mars 2023, Royal Philips a lancé Philips Virtual Care Management, une solution complète et économique pour favoriser l'engagement des patients.
Notre analyse approfondie du marché mondial de la gestion des maladies chroniques comprend les segments suivants :
Taper |
|
Mode de déploiement |
|
Type de maladie |
|
Type de service |
|
Utilisateur final |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché de la gestion des maladies chroniques :
Aperçu du marché nord-américain
L'Amérique du Nord devrait représenter la plus grande part de marché dans la gestion des maladies chroniques, soit 47 %, au cours de la période étudiée. Cette position dominante est largement due à l'augmentation des dépenses de santé dans les pays développés comme les États-Unis et le Canada. Selon l'Association médicale américaine, les dépenses de santé aux États-Unis ont progressé de 4,1 % en 2022, atteignant 4 500 milliards de dollars. Cette hausse a permis un meilleur accès à des traitements médicaux de qualité pour les personnes atteintes de maladies chroniques dans toute la région. Par ailleurs, l'augmentation du nombre de patients, la disponibilité croissante de ressources suffisantes et la présence d'établissements de formation spécialisés favorisent un important afflux de capitaux dans ce secteur.
D'après les statistiques du CDC, le nombre de citoyens américains souffrant d'au moins une maladie chronique a dépassé les 129 millions en 2024. Par ailleurs, le pays compte une importante population adulte obèse, qui a atteint 100 millions de personnes en 2023 (NORC, Université de Chicago). Cette situation témoigne d'un bassin de patients en constante augmentation, créant ainsi de nouvelles opportunités commerciales. Cette démographie attire également des acteurs mondiaux de premier plan, désireux d'investir et de participer au marché de la gestion des maladies chroniques. À titre d'exemple, en mars 2024, UTMHealthcare, en partenariat avec la plateforme Somml Health, a lancé NuLink Health aux États-Unis, améliorant ainsi la prise en charge des maladies chroniques et optimisant les coûts pour les cabinets médicaux.
Perspectives du marché APAC
La région Asie-Pacifique devrait enregistrer un taux de croissance annuel composé (TCAC) remarquable sur le marché de la gestion des maladies chroniques au cours de la période analysée. L'augmentation du taux de mortalité lié aux maladies chroniques dans cette région incite les autorités des pays en développement, tels que le Japon, l'Australie, la Chine et l'Inde, à mettre en place un système de soins standardisé et efficace. Ceci offre aux leaders mondiaux d'importantes opportunités commerciales. Par ailleurs, l'amélioration des politiques de remboursement accroît l'accessibilité dans ce domaine. À titre d'exemple, en juillet 2025, le gouvernement australien a mis à jour son barème de prestations Medicare (MBS), permettant ainsi une prise en charge multidisciplinaire pour les personnes souffrant de maladies chroniques.
L'Inde s'impose comme l'un des principaux contributeurs et générateurs de revenus du marché, grâce à son importante population de patients, à l'augmentation du revenu disponible et au développement accéléré des technologies médicales. Par ailleurs, le secteur des soins de santé à domicile y connaît une forte croissance et devrait atteindre une valeur de 19,9 milliards de dollars d'ici 2025, contre 5,4 milliards en 2022 (Fédération indienne des soins de santé). Ce contexte favorable attire de plus en plus d'investisseurs et d'acteurs. Dans ce contexte, en juin 2023, TatvaCare a lancé en Inde MyTatva, une application thérapeutique numérique de pointe pour le traitement et la prise en charge des maladies chroniques telles que la BPCO et l'asthme.
Acteurs du marché de la gestion des maladies chroniques :
- Société WellSky
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Cedar Gate Technologies
- Pegasystems Inc.
- Koninklijke Philips NV
- Santé Altruiste
- Groupe logiciel Cognizant TriZetto Inc.
- Infosys Limited
- Hinduja Global Solutions Ltd.
- Epic Systems Corporation
- Gestion NXGN
- Validique
- Owens et Minor
La dynamique actuelle du marché de la gestion des maladies chroniques évolue vers l'automatisation grâce à l'intégration de l'intelligence artificielle et de l'apprentissage automatique. Les principaux acteurs de ce secteur accompagnent cette évolution en intégrant leur expertise et leurs compétences dans ce domaine à leurs gammes de produits. Par exemple, en juin 2024, Ushur a lancé une nouvelle gamme de solutions numériques de libre-service basées sur l'IA, Prebuilt Care Navigation Solutions, destinée à deux acteurs clés : les organismes de santé et les gestionnaires de tiers payant spécialisés dans la gestion des maladies chroniques. Ce portefeuille dédié est conçu pour répondre aux besoins des utilisateurs disposant des ressources appropriées, améliorant ainsi les résultats et générant des économies. L'utilisation de ces technologies de pointe favorise un développement commercial plus large. Ces acteurs clés sont :
Développements récents
- En février 2025, Validic a annoncé le lancement commercial de sa suite complète de solutions et services de soins numériques intelligents sur AWS Marketplace. Cette nouvelle offre comprend : la plateforme IoT Validic Health, une solution de gestion des patients à distance, la logistique et l'achat d'appareils, ainsi qu'un service d'assistance aux patients.
- En février 2025, Owens & Minor a lancé ByramConnect, un programme de santé numérique personnalisé, afin d'optimiser la prise en charge des personnes atteintes de diabète de type 1 ou de type 2 et de maladies chroniques associées. Ce programme s'appuie sur les capacités d'intelligence artificielle de Welldoc App, fournissant des informations et des rapports exploitables pour prévenir l'hypertension, l'obésité et les risques cardiovasculaires.
- Report ID: 4242
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
