Perspectives du marché du dépôt de couches atomiques :
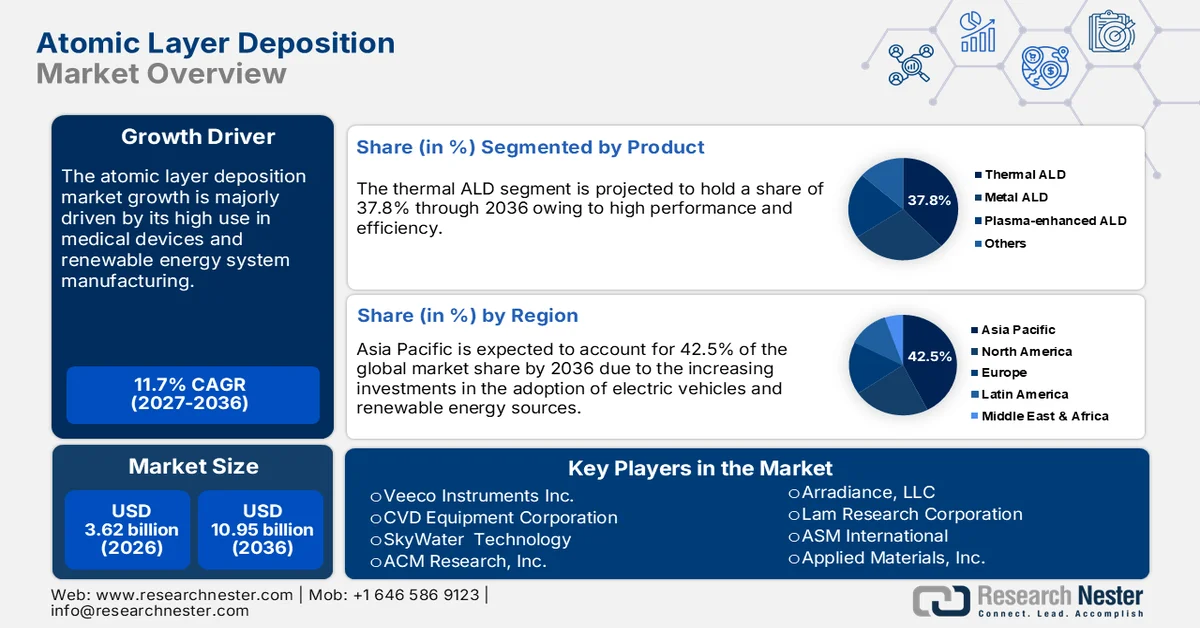
Le marché du dépôt de couches atomiques (ALD) était évalué à 3,62 milliards de dollars en 2026 et devrait dépasser les 10,95 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) supérieur à 11,7 % sur la période 2027-2036. En 2027, la taille du secteur du dépôt de couches atomiques était estimée à 4,04 milliards de dollars.
Le dépôt de couches atomiques (ALD) trouve de nombreuses applications dans les puces mémoire basse consommation, la fabrication de semi-conducteurs, les nanotechnologies, les diodes électroluminescentes organiques (OLED) et les batteries lithium-ion, offrant ainsi des gains importants aux principaux acteurs du marché. La demande de produits ALD devrait connaître une forte croissance dans les années à venir. Les innovations constantes dans la fabrication automobile sont susceptibles de stimuler la demande de solutions ALD. L'essor des véhicules électriques, conjugué à l'utilisation croissante des batteries lithium-ion, devrait offrir d'importantes opportunités de croissance aux fabricants de produits ALD.
Le département de l'Énergie des États-Unis (DOE) indique que les véhicules tout électriques et les véhicules hybrides rechargeables (PHEV) utilisent des batteries lithium-ion. L'essor des véhicules zéro émission, notamment ceux équipés de batteries, devrait générer des gains considérables pour les fabricants de produits de dépôt de couches atomiques (ALD). L'Agence internationale de l'énergie (AIE) révèle qu'en 2022, la demande de batteries lithium-ion pour l'automobile a progressé de 65 %, passant de 330 GWh en 2021 à 550 GWh. Cette croissance est principalement due aux ventes de voitures particulières électriques, qui représentent désormais 55 % des nouvelles immatriculations. Par ailleurs, la demande de batteries lithium a atteint 140 kt en 2023, grâce à une augmentation de 10 % de l'offre de lithium.

La Chine domine le commerce des batteries lithium-ion avec 417,97 GWh, suivie de l'Europe (99,16 GWh), de l'Amérique du Nord (57,94 GWh), du Japon (12,54 GWh) et du reste du monde (5,73 GWh). La capacité de production installée de cellules de batteries atteignait plus de 45 % en 2023, tant en Chine qu'aux États-Unis, un niveau similaire à celui de l'année précédente, et 250 % dans l'UE. Le maintien des échanges commerciaux actuels, soutenus par la loi américaine sur la réduction de l'inflation (IRA), devrait renforcer la position des États-Unis dans les années à venir. Ainsi, la forte croissance de la production et des immatriculations de véhicules électriques devrait stimuler les ventes de batteries et, à terme, le développement des technologies de batteries lithium-ion.
Clé Dépôt de couches atomiques Résumé des informations sur le marché:
Points saillants régionaux :
- Le marché du dépôt de couches atomiques en Asie-Pacifique devrait représenter plus de 42,50 % du marché d’ici 2036, porté par la production de semi-conducteurs et les investissements dans les énergies renouvelables.
- Le marché nord-américain affichera la croissance la plus rapide au cours de la période de prévision, grâce aux investissements dans les semi-conducteurs et aux innovations en matière d’énergies renouvelables.
Aperçu du segment :
- Le segment de l'électronique et des semi-conducteurs du marché du dépôt de couches atomiques (ALD) devrait représenter 46,80 % du marché d'ici 2036, porté par la demande croissante d'appareils électroniques plus petits et plus intelligents.
- Le segment du dépôt thermique (TAL) du marché du dépôt de couches atomiques (ALD) devrait représenter 37,80 % du marché d'ici 2036, grâce à la miniaturisation des composants électroniques et à l'adoption des batteries à l'état solide.
Principales tendances de croissance :
- Essor des applications des énergies renouvelables
- Rôle émergent dans le développement des dispositifs médicaux de pointe
Principaux défis :
- Investissements initiaux élevés, frein à l’entrée sur le marché
- Lenteurs délais de réaction
Acteurs clés :ASM International, Applied Materials, Inc., Veeco Instruments Inc., CVD Equipment Corporation, SkyWater Technology et ACM Research, Inc.
Mondial Dépôt de couches atomiques Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :3,62 milliards USD
- Taille du marché en 2027 :4,04 milliards USD
- Taille du marché projetée :10,95 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 11,7 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 42,5 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Taïwan, Corée du Sud et Japon
- Pays émergents : Chine, Japon, Corée du Sud, Inde, Singapour
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché du dépôt de couches atomiques :
Facteurs de croissance
Essor des applications des énergies renouvelables : L’utilisation croissante du dépôt de couches atomiques (ALD) dans la production de cellules solaires, notamment de matériaux photovoltaïques à couches minces à haut rendement, devrait stimuler la croissance globale du marché de l’ALD dans les années à venir. La demande croissante de matériaux et de substances innovants, garantissant une épaisseur uniforme et de haute qualité pour l’efficacité des technologies d’énergies renouvelables, devrait doubler les bénéfices des fabricants de produits ALD. La Solar Energy Industries Association (SEIA) a indiqué qu’au cours de la dernière décennie, les coûts d’installation de systèmes solaires ont diminué de près de 40 %. Selon les conclusions de l’AIE, d’ici 2030, l’énergie solaire devrait représenter 80 % de la croissance mondiale des capacités renouvelables.
Rôle émergent dans le développement des dispositifs médicaux de pointe : La miniaturisation croissante des dispositifs médicaux engendre une forte demande en techniques de dépôt avancées, notamment le dépôt de couches atomiques (ALD). La finesse et l’uniformité des dépôts obtenus par ALD favorisent leur utilisation dans le développement de dispositifs médicaux tels que les technologies de diagnostic, les capteurs et les systèmes d’administration de médicaments.
Défis
Investissements initiaux élevés : l’investissement initial important requis pour l’installation d’équipements de dépôt de couches atomiques (ALD) de pointe et la complexité du procédé constituent des obstacles pour les petites entreprises. Ces coûts d’investissement initiaux élevés représentent un défi majeur pour les industries finales aux budgets limités, en particulier sur les marchés sensibles aux prix. De plus, les nouvelles entreprises entrant sur le marché de l’ALD devraient investir massivement pour maintenir leur position concurrentielle.
Temps de réaction plus longs : La lenteur du dépôt de couches atomiques (ADL) entraîne une précision moindre comparée à d’autres méthodes. La faible vitesse de dépôt limite son utilisation dans les processus de fabrication à grande échelle, où la rapidité est essentielle, comme la production de semi-conducteurs et d’électronique grand public. Les entreprises leaders investissent massivement dans la recherche et le développement afin d’améliorer les temps de réaction de l’ADL et d’élargir leur clientèle.
Taille et prévisions du marché du dépôt de couches atomiques :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
11,7% |
|
Taille du marché de l'année de référence (2026) |
3,62 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
10,95 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché du dépôt de couches atomiques :
Application
Le segment de l'électronique et des semi-conducteurs devrait représenter plus de 46,8 % du marché du dépôt de couches atomiques (ALD) d'ici 2036. La demande croissante d'appareils électroniques plus rapides, plus intelligents et plus compacts à l'échelle mondiale crée un environnement propice aux applications de l'ALD. Les semi-conducteurs utilisés dans les technologies électroniques nécessitent des matériaux en couches minces de pointe pour garantir précision et efficacité. Ainsi, les capacités idéales et polyvalentes de l'ALD favorisent son utilisation dans les industries des semi-conducteurs et de l'électronique. Le financement public de la fabrication de composants semi-conducteurs contribue également de manière significative à l'expansion des ventes de solutions ALD. Par exemple, en juillet 2024, le Département du Commerce des États-Unis (DOC) a annoncé la conclusion d'un accord stratégique avec GlobalWafers America, LLC et MEMC LLC, portant sur un investissement d'environ 400 millions de dollars visant à accroître la production de plaquettes de silicium aux États-Unis.
Produit
D'ici 2036, le segment du dépôt de couches atomiques thermiques (ALD thermique) devrait représenter plus de 37,8 % du marché du dépôt de couches atomiques. La miniaturisation croissante du secteur électronique stimule fortement les ventes de technologies ALD thermiques. La popularité grandissante des batteries à l'état solide de nouvelle génération contribue également à la demande en ALD thermique pour des couches protectrices et des électrolytes solides plus performants. Plusieurs secteurs, tels que l'automobile, l'aérospatiale et les énergies renouvelables, génèrent une forte demande en technologies de revêtement avancées, offrant ainsi des perspectives lucratives aux fabricants de techniques ALD thermiques. Les revêtements thermiques contribuent à la protection des moteurs, des aubes de turbines hautes performances et des composants critiques des applications automobiles et aérospatiales.
Notre analyse approfondie du marché mondial du dépôt de couches atomiques comprend les segments suivants :
Produit |
|
Application |
|
Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché du dépôt de couches atomiques :
Aperçu du marché Asie-Pacifique
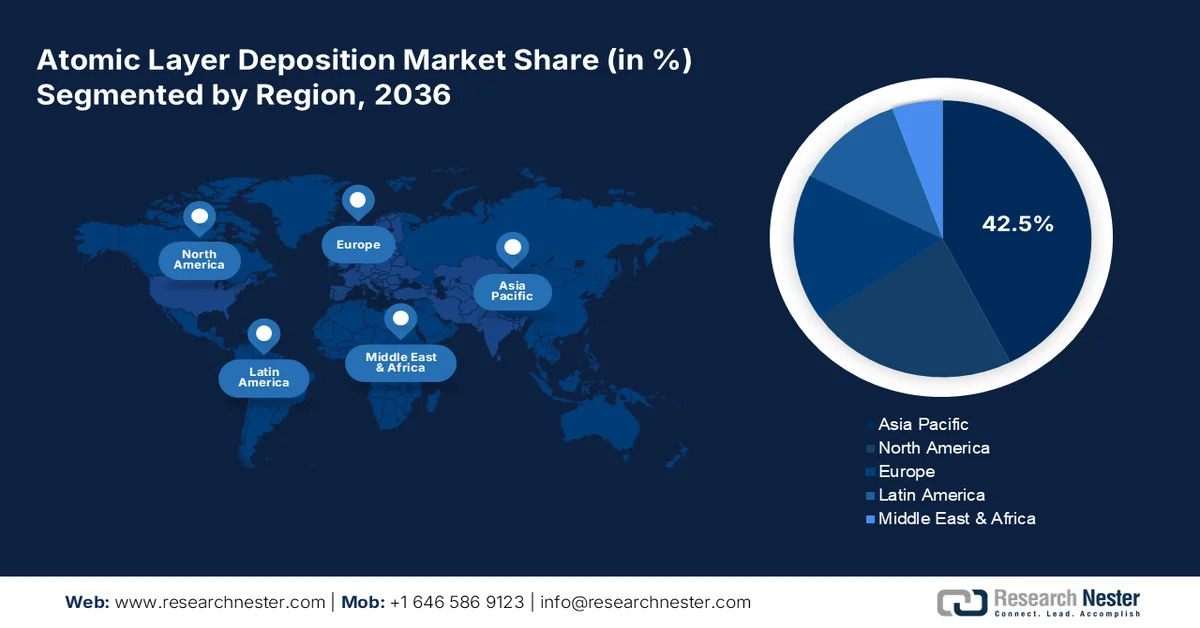
La région Asie-Pacifique devrait représenter environ 42,5 % du chiffre d'affaires du marché du dépôt de couches atomiques (ALD) d'ici 2036. La forte production de semi-conducteurs et de solutions électroniques devrait stimuler la demande en technologies ALD. L'augmentation des investissements dans les énergies renouvelables devrait générer une croissance à deux chiffres du chiffre d'affaires pour les principaux acteurs du marché ALD. Les investissements directs étrangers et les progrès technologiques constants devraient dynamiser la demande de produits ALD en Chine, en Inde, en Corée du Sud et au Japon.
La Chine, en tant que plaque tournante des semi-conducteurs, est bien placée pour offrir des perspectives très favorables aux acteurs du marché du dépôt de couches atomiques (ALD). L'évolution de la réglementation relative à la production de puces semi-conductrices et les investissements de soutien du gouvernement devraient dynamiser le commerce des technologies ALD. La solide base d'utilisateurs finaux soutient également la croissance des ventes de produits ALD. Par exemple, le Foreign Policy Research Institute (FPRI) a révélé que la dernière politique industrielle vise à faire passer la part de la production nationale de puces de 40 % en 2020 à 70 % d'ici 2025. La croissance de la production nationale de technologies semi-conductrices contribue positivement à la demande en techniques ALD.
Le développement florissant des technologies d'énergies renouvelables et des véhicules électriques en Inde devrait accroître la demande en solutions de dépôt de couches atomiques (ALD). Le rapport de l'India Brand Equity Foundation (IBEF) souligne qu'en septembre 2024, la production de deux-roues, de tricycles et de quadricycles s'élevait à 2 773 039 unités. La même source prévoit également que l'Inde devrait devenir le premier marché mondial des véhicules électriques d'ici 2030. Par ailleurs, l'IBEF indique que la capacité installée d'énergies renouvelables du pays devrait passer de 136,57 GW en 2023 à 170 GW en 2025. L'augmentation des investissements publics destinés à développer les infrastructures électriques pour répondre à une demande estimée à 458 GW d'ici 2032 représente un investissement d'environ 109,5 milliards de dollars.
Aperçu du marché nord-américain
Le marché nord-américain du dépôt de couches atomiques (ALD) devrait connaître la croissance annuelle composée la plus rapide durant la période de prévision. La vigueur des secteurs de l'automobile, de l'électronique et des dispositifs médicaux stimule le commerce des produits ALD. Les innovations constantes dans les technologies solaires et autres énergies renouvelables créent des opportunités très lucratives pour les fabricants de technologies ALD. Un financement public important du secteur de la fabrication de semi-conducteurs devrait dynamiser le marché global de l'ALD dans les années à venir.
Aux États-Unis , l'augmentation des investissements dans l'amélioration de la production de puces semi-conductrices stimule la demande de solutions de dépôt de couches atomiques (ALD). En février 2025, le bureau du gouverneur du Texas a annoncé l'octroi d'une subvention de 23,25 millions de dollars à Silicon Laboratories, Inc. dans le cadre du troisième Fonds d'innovation pour les semi-conducteurs du Texas (TSIF). Grâce à cette subvention, l'entreprise prévoit d'investir environ 80 millions de dollars dans de nouvelles activités de recherche et développement à Austin. Ainsi, les politiques gouvernementales favorables à la production de semi-conducteurs, notamment par le biais d'investissements, devraient alimenter la demande de produits ALD dans les années à venir.
L’augmentation des immatriculations automobiles au Canada, notamment de véhicules écoénergétiques, devrait stimuler les ventes de solutions de dépôt de couches atomiques (ALD). Statistique Canada indique que 75 636 véhicules zéro émission ont été immatriculés au troisième trimestre de 2024. Les progrès réalisés dans le domaine des batteries de stockage d’énergie et la demande croissante de batteries à l’état solide devraient accroître le besoin en techniques de dépôt de couches atomiques. De plus, l’augmentation des investissements dans les technologies d’énergies renouvelables devrait générer des gains importants pour les fabricants de technologies de dépôt de couches atomiques.
Acteurs du marché du dépôt de couches atomiques :
- Forge Nano Inc.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Groupe Beneq
- Oxford Instruments Plc
- La société Kurt J. Lesker
- Pico Sun Oy
- SENTECH Instruments GmbH
- Arradiance, LLC
- Lam Research Corporation
- ASM International
- Matériaux appliqués, Inc.
- Veeco Instruments Inc.
- Société d'équipement CVD
- Technologie SkyWater
- Recherche ACM, Inc.
Les principaux acteurs du marché du dépôt de couches atomiques (ALD) mettent en œuvre diverses stratégies, tant organiques qu'inorganiques, pour maximiser leurs profits et élargir leur clientèle. Parmi ces stratégies figurent le lancement de nouveaux produits, les innovations technologiques, les fusions-acquisitions, les collaborations et partenariats, ainsi que l'expansion régionale. Les collaborations avec d'autres acteurs permettent d'intégrer des entreprises leaders et de doubler ainsi leurs parts de marché et leur clientèle. La plupart des acteurs investissent dans le lancement de produits nouveaux et améliorés afin de consolider leur position sur le marché de l'ALD et d'enregistrer une croissance à deux chiffres de leur chiffre d'affaires.
Parmi les principaux acteurs, on peut citer :
Développements récents
- En décembre 2024, ACM Research, Inc. a annoncé la qualification de son four Ultra Fn pour le dépôt de couches atomiques assisté par plasma (PEALD). Cet outil est désormais prêt pour la fabrication en grande série de semi-conducteurs de 300 mm.
- En septembre 2023, SkyWater Technology a dévoilé le lancement d'un nouvel outil de traitement des semi-conducteurs pour le dépôt de couches atomiques (ALD), l'Applied Picosun Morpher. Cet outil ALD permettra de fabriquer des couches de matériaux ultra-minces, très uniformes et conformes pour des applications nouvelles et émergentes.
- Report ID: 1519
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert

Rapport, 2027-2036

Droits d’auteur © 2026 Research Nester. Tous droits réservés.
