Perspectives du marché des revêtements aérospatiaux :
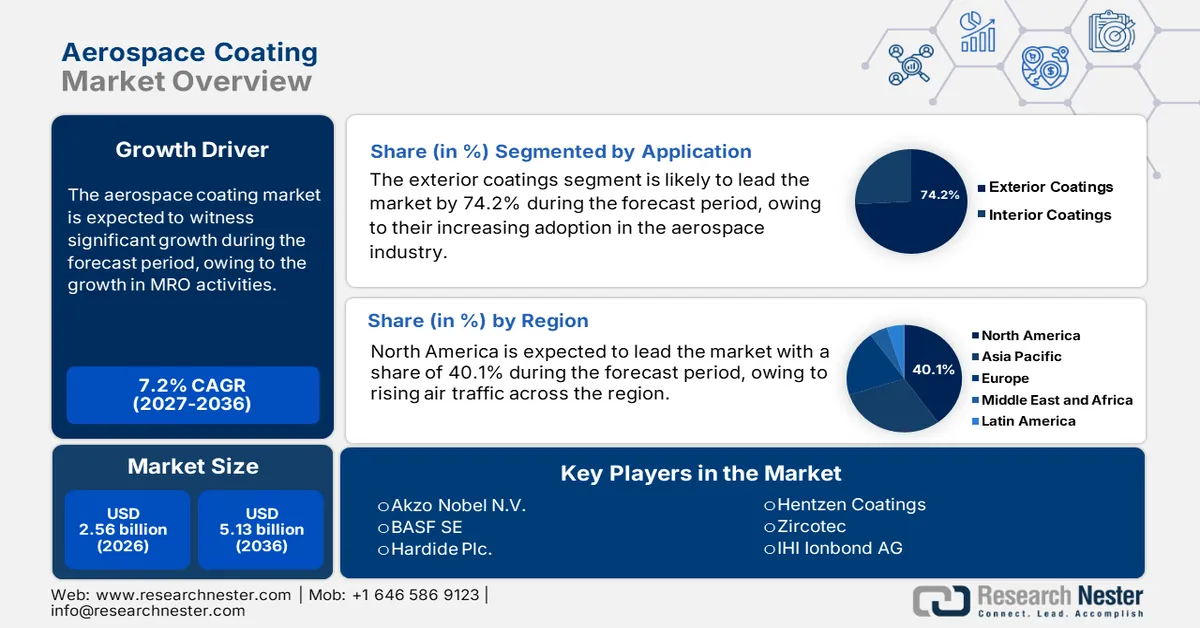
Le marché des revêtements aérospatiaux représentait plus de 2,56 milliards de dollars en 2026 et devrait atteindre 5,13 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 7,2 % sur la période 2027-2036. En 2027, la taille du secteur des revêtements aérospatiaux était estimée à 2,74 milliards de dollars.
Les revêtements aérospatiaux connaissent un essor rapide grâce à la modernisation des flottes d'avions et à l'expansion des services de vols commerciaux. Plusieurs entreprises livrent des avions commerciaux améliorés pour répondre aux exigences croissantes du transport aérien. Par exemple, en janvier 2024, Airbus a livré 735 avions commerciaux à 87 clients dans le monde, soit une augmentation de 11 % par rapport à l'année précédente. Cette forte hausse des livraisons témoigne des efforts déployés par les compagnies aériennes pour renouveler leurs flottes avec des modèles économes en énergie afin de s'adapter à la demande croissante de voyages aériens.
Les progrès réalisés dans le domaine des revêtements aérospatiaux mettent l'accent sur l'amélioration de l'efficacité des vols et l'extension des capacités de maintenance. Les entreprises développent de nouvelles compositions de revêtement offrant une résistance accrue à la corrosion et des capacités d'auto-réparation intégrées afin de répondre à la demande du marché pour des matériaux de revêtement haut de gamme et légers. Par ailleurs, les fabricants de revêtements aérospatiaux modernisent leurs lignes de production pour satisfaire aux exigences du secteur. À titre d'exemple, en février 2025, AkzoNobel a lancé sa nouvelle ligne de revêtement pour bois , conçue pour une durabilité environnementale, une résistance et des performances supérieures. Les efforts de l'industrie pour moderniser les flottes soutiennent les technologies de revêtement de pointe développées par les entreprises.
Clé Revêtement aérospatial Résumé des informations sur le marché:
Points saillants régionaux :
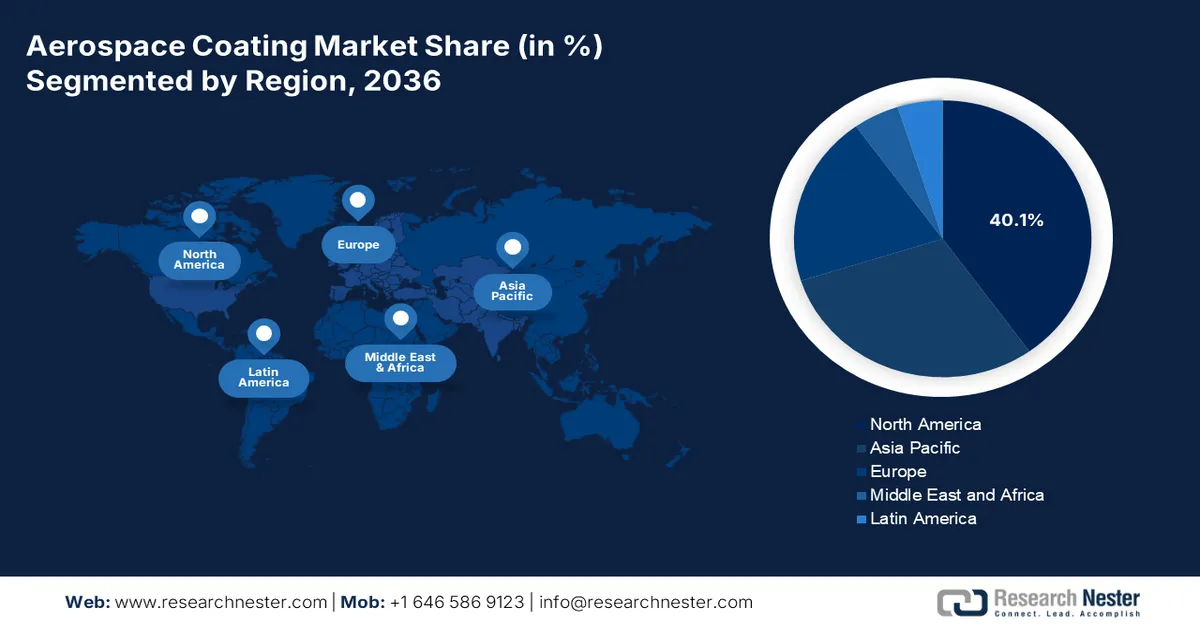
- L’Amérique du Nord domine le marché des revêtements aérospatiaux avec une part de 40,1 %, portée par la croissance du trafic aérien dans la région et la demande croissante de revêtements liée à l’expansion des flottes et à la modernisation des aéronefs, ce qui garantit une croissance jusqu’en 2027-2036.
Analyse du segment :
- Le segment du polyuréthane devrait afficher une forte croissance annuelle composée (TCAC) entre 2027 et 2036, grâce à sa capacité à résister aux rayons ultraviolets et à la dégradation environnementale, garantissant ainsi la durabilité à long terme des revêtements extérieurs des aéronefs.
- Le segment des revêtements extérieurs devrait représenter 74,2 % du marché d’ici 2036, porté par les innovations dans les nanorevêtements et les revêtements auto-réparateurs qui améliorent la durabilité des aéronefs.
Principales tendances de croissance :
- Développement de revêtements de barrière thermique haute performance
- Croissance des activités de maintenance, de réparation et de révision
Principaux défis :
- Fluctuations des prix des matières premières
- Compatibilité limitée avec les nouveaux matériaux aéronautiques
Acteurs clés :BASF SE, Hardide Plc., Henkel AG and Co. KGaA et Hentzen Coatings.
Mondial Revêtement aérospatial Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :2,56 milliards USD
- Taille du marché en 2027 :2,74 milliards USD
- Taille du marché projetée :5,13 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 7,2 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 40,1 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Japon, Allemagne, Royaume-Uni
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Singapour
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des revêtements aérospatiaux :
Facteurs de croissance
- Développement de revêtements barrières thermiques haute performance : L’utilisation de matériaux céramiques avancés et de nouvelles techniques de dépôt permet de développer des revêtements durables capables de résister à des variations de température extrêmes, réduisant ainsi les coûts de maintenance et améliorant la fiabilité des moteurs. Ces revêtements avancés réduisent les transferts de chaleur, autorisant des températures de fonctionnement plus élevées pour optimiser la consommation de carburant et les performances. L’industrie aérospatiale se concentre sur l’amélioration des formulations de revêtements barrières thermiques (RBT) afin d’optimiser l’isolation thermique, la résistance à l’oxydation et l’adhérence. Les techniques de dépôt, notamment la projection plasma et le dépôt physique en phase vapeur par faisceau d’électrons, offrent des perspectives de croissance prometteuses pour le marché.
- Croissance des activités de maintenance, de réparation et de révision : L'essor du trafic aérien commercial et le vieillissement des flottes d'aéronefs accélèrent le recours aux activités de maintenance, de réparation et de révision (MRO), stimulant ainsi la demande de revêtements pour l'aérospatiale. De nombreuses organisations investissent de plus en plus dans la création d'installations MRO. Par exemple, en octobre 2024, Embraer a annoncé son intention d'investir dans l'industrie aérospatiale marocaine, avec la construction d'un nouveau centre MRO. Cette initiative s'inscrit dans la stratégie du Maroc visant à attirer les investissements aérospatiaux, comme en témoigne la présence de 147 usines aérospatiales produisant des composants pour de grands constructeurs tels que Boeing et Airbus.
Défis
- Fluctuations des prix des matières premières : L’industrie des revêtements aérospatiaux est fortement dépendante de matières premières telles que les résines, les pigments et les solvants, dont les prix fluctuent en raison des perturbations des chaînes d’approvisionnement et des variations du prix du pétrole brut. Ces incertitudes liées aux coûts ont un impact direct sur les dépenses de production, ce qui complique la tâche des fabricants pour maintenir des prix stables. Des hausses de prix soudaines peuvent réduire les marges bénéficiaires, obligeant les entreprises à absorber les coûts ou à les répercuter sur leurs clients. Par ailleurs, les pénuries d’approvisionnement retardent les calendriers de production et perturbent les opérations de fabrication et de maintenance des aéronefs.
- Compatibilité limitée avec les nouveaux matériaux aéronautiques : L’utilisation croissante de matériaux composites légers dans les aéronefs modernes, tels que les polymères renforcés de fibres de carbone, pose des problèmes d’adhérence pour les revêtements aérospatiaux traditionnels. Ces matériaux nécessitent des revêtements spécialement formulés pour garantir leur durabilité, leur résistance aux facteurs environnementaux et une bonne adhérence aux surfaces. Or, le développement de tels revêtements exige des recherches et des essais approfondis, ce qui augmente considérablement les coûts de recherche et développement.
Taille et prévisions du marché des revêtements aérospatiaux :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,2% |
|
Taille du marché de l'année de référence (2026) |
2,56 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
5,13 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des revêtements aérospatiaux :
Application ( Revêtements extérieurs, Revêtements intérieurs )
Le segment des revêtements extérieurs devrait représenter plus de 74,2 % du marché des revêtements aérospatiaux d'ici 2036, grâce à leur adoption croissante dans l'industrie aérospatiale pour une durabilité et des performances accrues. Des innovations telles que les nanorevêtements et les revêtements auto-réparateurs offrent une résistance supérieure aux facteurs environnementaux, prolongeant ainsi la durée de vie des surfaces des aéronefs. Par exemple, en avril 2023, PPG Industries a lancé un kit portable de dépose, de mélange et d'application de mastics pour l'aérospatiale, simplifiant les processus de maintenance et garantissant une qualité d'application constante. Ces avancées technologiques contribuent significativement à la croissance du segment en offrant une protection et une efficacité de maintenance améliorées.
Résine ( polyuréthane, époxy )
Le segment du polyuréthane sur le marché des revêtements aérospatiaux devrait connaître une croissance soutenue, grâce à sa résistance aux rayons ultraviolets. Ces revêtements protègent l'extérieur des aéronefs contre la dégradation environnementale, garantissant ainsi leur intégrité structurelle à long terme et réduisant la fréquence de maintenance. Leur résistance aux conditions climatiques extrêmes, aux produits chimiques et à l'abrasion en fait un choix privilégié pour l'aviation commerciale et militaire, contribuant à la demande croissante de revêtements aérospatiaux à base de polyuréthane.
Notre analyse approfondie du marché mondial des revêtements aérospatiaux comprend les segments suivants :
Résine |
|
Produit |
|
Utilisation finale |
|
Industrie |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des revêtements aérospatiaux :
Marché nord-américain
Le marché nord-américain des revêtements aérospatiaux devrait représenter plus de 40,1 % des revenus d'ici 2036, en raison de la croissance du trafic aérien dans la région. Les grandes compagnies aériennes investissent dans l'expansion de leurs flottes et la modernisation de leurs appareils, ce qui nécessite des revêtements offrant une meilleure résistance aux UV, une protection accrue contre les intempéries et des gains d'efficacité énergétique. Par ailleurs, les revêtements aux propriétés antimicrobiennes gagnent en popularité, les compagnies aériennes privilégiant l'hygiène en cabine et la sécurité des passagers.
Le marché américain des revêtements aérospatiaux devrait connaître une croissance significative, portée par l'augmentation des investissements dans les avions hypersoniques et les chasseurs de nouvelle génération, qui nécessitent des revêtements spécialisés capables de résister à des températures extrêmes et à des frottements à haute vitesse. Le département américain de la Défense et la NASA développent activement des revêtements thermorésistants pour protéger ces aéronefs de pointe. En novembre 2023, la NASA a mené des essais sur le PICA (Phenolic Impregnated Carbon Ablator), un matériau de protection thermique mis au point au centre de recherche Ames de la NASA, destiné aux véhicules hypersoniques.
Le marché canadien des revêtements aérospatiaux est en pleine expansion, notamment en raison des conditions hivernales extrêmes du pays, qui exigent des revêtements aérospatiaux de pointe offrant des propriétés hydrophobes et anticorrosion. De plus, une exposition prolongée à l'humidité et aux variations de température accroît le risque de corrosion, ce qui peut fragiliser les structures des aéronefs. Les fabricants aérospatiaux adoptent de plus en plus des revêtements aux propriétés hydrophobes et anticorrosion supérieures pour relever ces défis.
Analyse du marché Asie-Pacifique
Le marché des revêtements aérospatiaux en Asie-Pacifique connaît une croissance significative, portée par le développement de la production aéronautique nationale. Ce développement est alimenté par l'augmentation des budgets de défense et la demande croissante du secteur de l'aviation commerciale. Des pays de la région, comme l'Inde, la Chine et le Japon, développent activement leurs programmes aéronautiques, tels que le C919 chinois et le HAL Tejas indien, qui requièrent des revêtements aérospatiaux de pointe pour les protéger des conditions environnementales extrêmes. L'expansion des capacités de production locales stimule la demande de revêtements haute performance qui améliorent la durabilité, la résistance à la corrosion et le rendement énergétique.
Le secteur aérospatial de la région adopte de plus en plus des solutions de revêtement durables face au durcissement des normes environnementales et aux exigences croissantes en matière de développement durable. Les revêtements de pointe, tels que les solutions à base d'eau et les composés à faible teneur en COV, connaissent une forte demande en raison du renforcement des réglementations gouvernementales sur les émissions. Les entreprises investissent dans la recherche et le développement afin de créer des revêtements de pointe répondant aux exigences réglementaires et aux attentes en matière de performance, stimulant ainsi la croissance du marché.
Le marché des revêtements aérospatiaux en Chine connaît une croissance significative grâce aux progrès de l'aviation militaire, notamment le développement d'avions de chasse de nouvelle génération tels que les J-20 et J-35, qui stimulent la demande en revêtements aérospatiaux spécialisés. Ces revêtements sont essentiels pour la furtivité, la résistance thermique et la durabilité en conditions extrêmes. À mesure que la Chine renforce son secteur de la défense, le besoin en revêtements spécialisés améliorant l'absorption radar et la résistance à la corrosion ne cesse de croître, dynamisant ainsi le marché des revêtements aérospatiaux.
Le marché des revêtements aérospatiaux en Inde connaît une expansion rapide, portée par l'augmentation des commandes d'hélicoptères, de drones et d'avions militaires pour l'industrie de la défense. Les partenariats stratégiques entre entreprises aérospatiales locales et internationales, notamment pour les programmes d'avions de chasse de pointe et la production nationale d'hélicoptères, stimulent la demande de revêtements haute performance. Ces revêtements jouent un rôle crucial en matière de résistance à la corrosion, de furtivité et de protection thermique, garantissant ainsi la disponibilité opérationnelle de la flotte de défense du pays dans des conditions climatiques variées.
Principaux acteurs du marché des revêtements aérospatiaux :
- Akzo Nobel NV
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principales offres technologiques
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- BASF SE
- Plc. Hardide
- Henkel AG & Co. KGaA
- Revêtements Hentzen
- IHI Ionbond AG
- Groupe Mankiewicz
- La société Sherwin-Williams
- Zircotec
Le marché des revêtements aérospatiaux est extrêmement concurrentiel. Les principaux acteurs misent sur l'innovation, les partenariats stratégiques et le développement de produits pour consolider leur position. Des entreprises comme PPG Industries, AkzoNobel, Sherwin-Williams et Henkel dominent le secteur en proposant des revêtements spécialisés pour les applications commerciales, militaires et spatiales. L'augmentation des investissements dans les revêtements écologiques et performants alimente la concurrence, les entreprises développant des solutions à faible teneur en COV, légères et durables. Les fusions, acquisitions et collaborations avec les constructeurs aérospatiaux intensifient encore davantage la concurrence. Par ailleurs, les acteurs régionaux et les nouveaux entrants étendent leur présence en tirant parti des technologies de pointe pour répondre à l'évolution des besoins du secteur et aux réglementations environnementales strictes. Voici quelques acteurs clés du marché mondial :
Développements récents
- En décembre 2024, le Groupe Adani a acquis Air Works, une société de maintenance aéronautique, pour 54 millions de dollars. Cette acquisition comprenait plus de 900 experts en maintenance, renforçant ainsi les capacités d'Adani dans le secteur aérospatial.
- En juin 2023, Lufthansa Technik a collaboré avec ANSYS pour développer la technologie AeroSHARK, utilisant des matériaux avancés et des nanorevêtements afin d'améliorer le rendement énergétique et l'aérodynamisme des aéronefs.
- Report ID: 7447
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
