Perspectivas del mercado de insulina no inyectable:
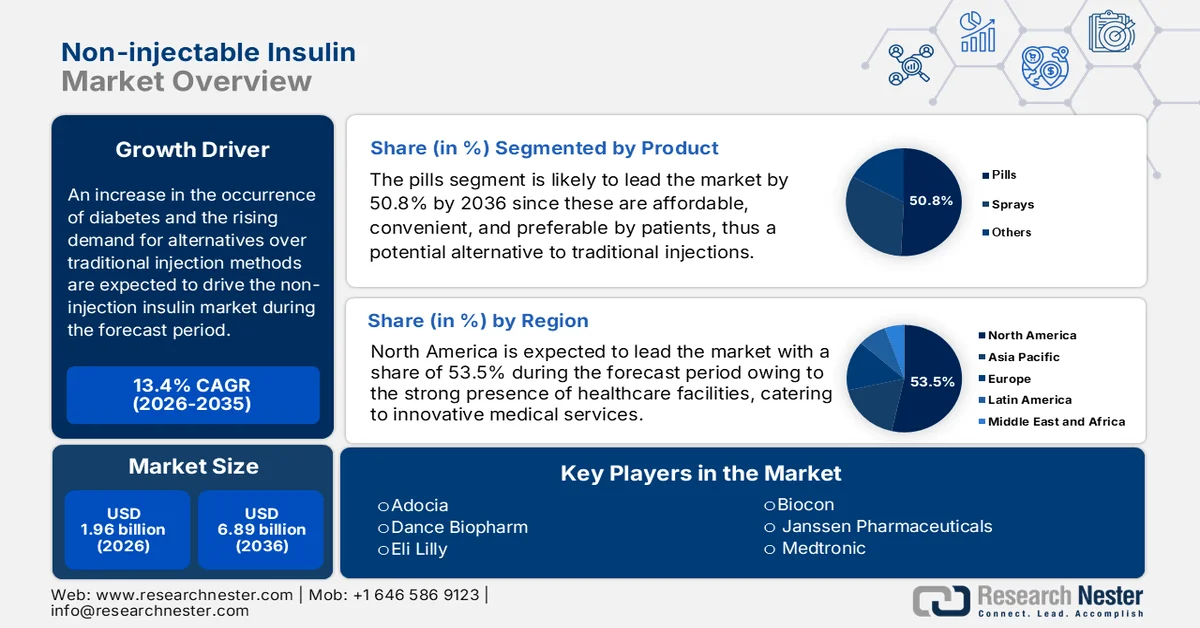
El mercado de insulina no inyectable alcanzó un valor de 1960 millones de dólares en 2026 y se prevé que llegue a los 6890 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 13,4 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la insulina no inyectable se estima en 2220 millones de dólares.
El mercado ofrece diversas estrategias, como insulina oral, insulina inhalable y parches transdérmicos, con el objetivo de brindar a los pacientes opciones más convenientes y menos incómodas. Por ejemplo, los inhibidores de la DPP-4 bloquean la acción de una enzima al destruir el péptido similar al glucagón tipo 1 y el polipéptido inhibidor gástrico, hormonas naturales que ayudan al cuerpo a producir más insulina, según lo indicado en la publicación de septiembre de la Organización de Salud Digital MyWay. Alogliptina, linagliptina, sitagliptina, saxagliptina y la combinación de vildagliptina y metformina son algunos de los fármacos de esta categoría, lo que impulsa positivamente el crecimiento del mercado.
El papel de las organizaciones en el suministro de insulina a precios asequibles no solo impulsa el crecimiento del mercado de insulina no inyectable, sino que también constituye una estrategia inteligente para atraer a más consumidores. En este sentido, en marzo de 2023, Eli Lilly and Company informó de una reducción del 70 % en el precio que las aseguradoras cobran por sus insulinas exclusivas y recetadas. Además, la organización anunció la ampliación de su Programa de Valor de Insulina, que cubre los gastos de bolsillo de los pacientes hasta un máximo de 35 USD al mes. El objetivo era facilitar el acceso a la insulina de Lilly y ayudar a los pacientes a desenvolverse en un sistema sanitario complejo, permitiéndoles adquirir insulina a precios asequibles.
Precio reducido de insulina para los pagadores de Lilly
Tipo de insulina | Costo reducido |
Inyección de insulina lispro 100 unidades/ml | 25 dólares estadounidenses por vial |
Rezvoglar y Lantus | 92 USD por paquete de cinco |
Fuente: Eli Lilly and Company, marzo de 2023
Clave Insulina no inyectable Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
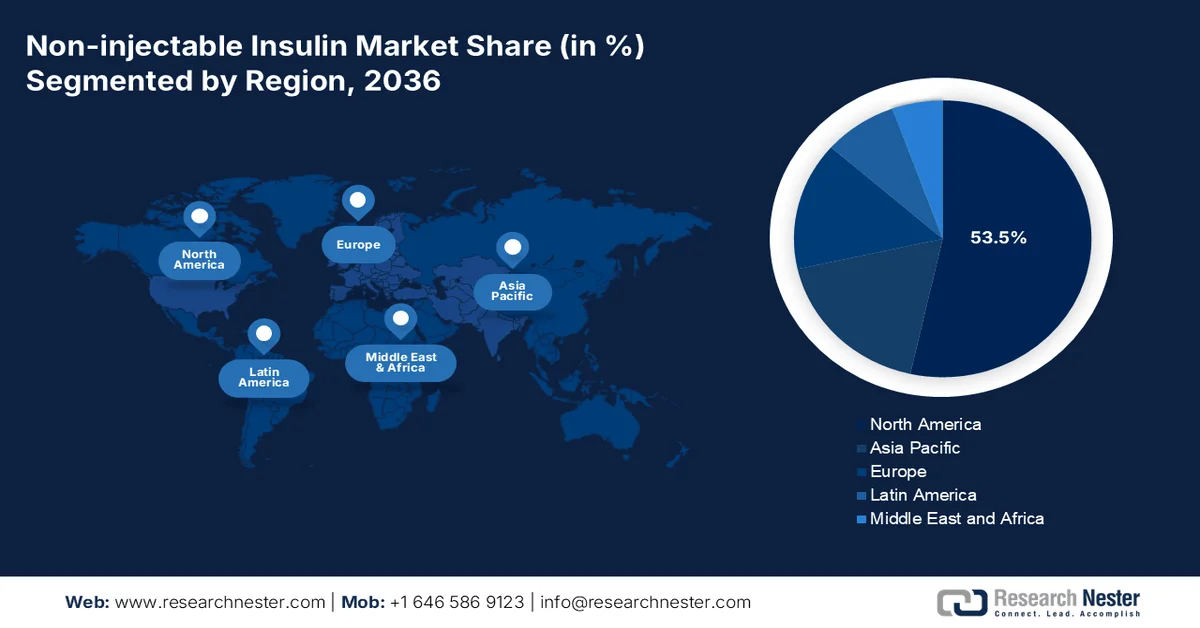
- América del Norte domina el mercado de insulina no inyectable con una cuota del 53,5%, impulsada por la creciente concienciación de los pacientes sobre la necesidad de adoptar alternativas de insulina no inyectable, lo que impulsará el crecimiento hasta 2036.
- Se prevé que el mercado de insulina no inyectable en Asia-Pacífico experimente una tasa de crecimiento anual compuesta (CAGR) significativa entre 2027 y 2036, impulsada por la rápida urbanización y la expansión de las infraestructuras médicas.
Análisis por segmento:
- Se prevé que el segmento de comprimidos del mercado de insulina no inyectable alcance una cuota del 50,8 % para 2036, impulsado por su fácil administración y la adherencia del paciente.
- Se prevé que el segmento de farmacias hospitalarias del mercado de insulina no inyectable crezca a un ritmo considerable entre 2027 y 2036, impulsado por la disponibilidad constante de la cadena de suministro y el papel fundamental de los farmacéuticos clínicos en el seguimiento de la diabetes.
Principales tendencias de crecimiento:
- Avances tecnológicos en el sector farmacéutico
- Demanda de alternativas no inyectables
Principales desafíos:
- Resistencia de los pacientes
- Establecimiento deficiente de regulaciones
- Actores clave:Adocia, Bigfoot Biomedical, Biocon, Dance Biopharm.
Global Insulina no inyectable Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 1960 millones
- Tamaño del mercado en 2027:USD 2220 millones
- Tamaño del mercado proyectado:USD 6890 millones para 2036
- Previsiones de crecimiento:13,4 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 53,5 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Estados Unidos, Alemania, Japón, China, Reino Unido
- Países emergentes: China, India, Brasil, Rusia, México
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de la insulina no inyectable y desafíos:
Factores de crecimiento
- Avances tecnológicos en el sector farmacéutico: La disponibilidad de opciones no quirúrgicas, como la administración pulmonar, transdérmica, nasal y bucal, representan formas avanzadas de administración de insulina sin necesidad de inyección, lo que impulsa significativamente el mercado de la insulina no inyectable. Por ejemplo, el Departamento de Ciencia y Tecnología, en su informe de marzo de 2024, inició el desarrollo de un sistema que imita al páncreas para facilitar la administración de insulina en el tratamiento de la diabetes. Este enfoque avanzado proporciona un método eficaz y accesible para la liberación de insulina, abordando los desafíos que enfrentan las personas con diabetes tipo 1 y diabetes tipo 2 en etapa avanzada.
- Demanda de alternativas no inyectables: La implementación de un sistema de administración de fármacos no invasivo es un factor clave para el crecimiento del mercado de la insulina no inyectable. Según el informe de la NLM de 2021, este sistema garantiza métodos de administración de fármacos indoloros, incluyendo la administración a través de las barreras biológicas de las mucosas o la piel. Además, reduce las complicaciones asociadas a las agujas y disminuye los elevados gastos sanitarios relacionados con la administración de fármacos por parte de los profesionales de la salud, lo que representa una perspectiva positiva para el desarrollo del mercado.
Desafíos
- Resistencia de los pacientes: Algunos pacientes se muestran reacios a abandonar las nuevas prácticas de administración de insulina, lo que supone un desafío para el desarrollo del mercado de la insulina no inyectable. La fiabilidad y la utilidad de los métodos de insulina no inyectable, así como la aprensión respecto al control de la glucemia en comparación con las inyecciones convencionales, son algunos de los factores que dificultan la adopción de este nuevo enfoque. Además, con el tiempo, los pacientes se acostumbran al uso tradicional de las inyecciones de insulina, lo que genera un apego sentimental y psicológico que limita la expansión del mercado.
- Escasa regulación: La baja accesibilidad a la insulina en los países pobres y en desarrollo representa un gran obstáculo para la expansión y el crecimiento del mercado de insulina no inyectable. Según el informe CIDRAP de octubre de 2022 de la Universidad de Minnesota, los pacientes diabéticos en países de ingresos bajos y medios carecen de acceso a la insulina que necesitan para controlar su enfermedad. Solo el 27 % de 108 países pobres registraron todas las insulinas clasificadas como medicamentos esenciales por la Organización Mundial de la Salud (OMS), y el 22 % no registró ninguna. Por lo tanto, esta brecha en el suministro de insulina es consecuencia de estrategias regulatorias inadecuadas, lo que dificulta el desarrollo del mercado.
Tamaño y pronóstico del mercado de insulina no inyectable:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
13,4% |
|
Tamaño del mercado del año base (2026) |
1.960 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
6.890 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de insulina no inyectable:
Producto (Pastillas, Esprays)
Se prevé que el segmento de píldoras represente una cuota de mercado de insulina no inyectable de alrededor del 50,8 % para 2036. Factores como la facilidad de administración, la adherencia del paciente, la eficacia y la fiabilidad, así como su carácter menos invasivo, impulsan el crecimiento de este segmento. En febrero de 2025, Oramed Pharmaceuticals Inc. anunció su acuerdo para distribuir su tecnología de administración oral de proteínas a través de una nueva empresa conjunta, OraTech Pharmaceuticals Inc., con Hefei Tianhui Biotech Co., Ltd. Esto acelerará el desarrollo y la comercialización de la insulina oral ORMD-0801 de Oramed y otras tecnologías innovadoras de administración oral de fármacos basadas en POD, impulsando así el crecimiento general del mercado.
Canal de distribución ( farmacias hospitalarias, farmacias en línea, droguerías )
El segmento de farmacias hospitalarias se está consolidando como uno de los más importantes en el mercado de insulina no inyectable, con un crecimiento considerable. Factores como los servicios de atención, la evaluación de productos, la influencia de las preferencias del paciente y la disponibilidad constante de la cadena de suministro están impulsando positivamente el crecimiento de este segmento. Según un estudio clínico realizado en 450 pacientes por Diabetes Epidemiology and Management en marzo de 2025, se observó una reducción en los niveles de HbA1c del 9,95 % al 9,05 % bajo la supervisión de farmacéuticos y una disminución del 10,2 % al 8,5 % sin supervisión. Por lo tanto, el farmacéutico clínico desempeña un papel fundamental en el seguimiento de los pacientes con diabetes, lo que repercute positivamente en el mercado.
Nuestro análisis exhaustivo del mercado mundial de insulina no inyectable incluye los siguientes segmentos:
Producto |
|
Canal de distribución |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de insulina no inyectable:
Análisis del mercado norteamericano
Para 2036, el mercado norteamericano de insulina no inyectable dominará más del 53,5 % de los ingresos, impulsado por la creciente concienciación de los pacientes sobre la importancia de las alternativas no inyectables. Según el informe de la Asociación Americana de Diabetes de 2025, la metformina, los inhibidores de la dipeptidil peptidasa 4, el péptido similar al glucagón tipo 1 (GLP-1) y los agonistas duales del receptor del péptido inhibidor gástrico (GLP-1/GLP-2), los inhibidores del cotransportador de sodio-glucosa tipo 2 (SCO-2), las sulfonilureas y las tiazolidinedionas (TZD) son medicamentos no insulínicos para pacientes con diabetes tipo 2. Además, los inhibidores de la alfa-glucosidasa, los secuestradores de ácidos biliares, los agonistas de la dopamina-2 y las meglitinidas son otros medicamentos que influyen positivamente en el mercado.
El principal motor de crecimiento en el mercado estadounidense de insulina no inyectable es la disponibilidad de agentes farmacológicos orales y no insulínicos. Según un estudio clínico realizado por la NLM en septiembre de 2024, se llevó a cabo un metaanálisis reciente basado en modelos con 121.914 pacientes para evaluar los niveles de HbA1c de diversos fármacos hipoglucemiantes. Estos fármacos generalmente pertenecen a la categoría de agonistas de receptores, que presentan una eficacia global. Por ejemplo, el nivel de HbA1c para los inhibidores de la DPP-4 es del 0,66 %, para los inhibidores de la SGLT2 es del 0,83 % y para los agonistas del receptor GLP-1 es del 1,24 %. Por lo tanto, la disponibilidad de todos estos fármacos como insulinas no inyectables está impulsando significativamente el mercado en el país.
Eficacia de la HbA1c para otros fármacos hipoglucemiantes
Tipos de medicamentos | % de A1c |
Alogliptina 25 mg | 0,66% |
Canagliflozina 100 mg | 0,84% |
Glipizida 5-20 mg | 0,86% |
Pioglitazona 15 mg | 0,62% |
Rosiglitazona 4 mg | 0,67% |
Saxagliptina 2,5 mg | 0,59% |
Liraglutida 1,2 mg | 1,13% |
Fuente: NLM, septiembre de 2024
En Canadá, el mercado de insulina no inyectable está experimentando un rápido crecimiento debido a la producción de fármacos antidiabéticos. Según el informe del Gobierno de Canadá de julio de 2023, el gasto en estos fármacos en el país aumentó del 4,2 % al 7,9 % en 2021. Esto refleja un cambio en el tratamiento de la diabetes, lo que ha provocado un incremento en el costo per cápita, de 26 USD a 71 USD. Además, la venta de estos fármacos en Canadá representó el 71 % de las subclases de nueva generación/no insulínicas. Los fármacos antidiabéticos suelen tener precios elevados en el país, con un gasto adicional total de 703 millones de USD, lo que representa una oportunidad prometedora para la expansión del mercado.
Estadísticas del mercado de APAC
El mercado de insulina no inyectable en Asia Pacífico está experimentando un rápido crecimiento debido a la rápida urbanización y la expansión de las infraestructuras médicas, lo que se traduce en soluciones innovadoras para el manejo de la diabetes. Según el informe de la NLM de febrero de 2025, la región del Pacífico occidental concentraba el 38 % de los casos mundiales de diabetes. Se prevé que esta cifra aumente a 152 millones para 2045, especialmente en el sudeste asiático. Para contrarrestar este crecimiento, la implementación de tecnologías de salud digital garantiza una atención personalizada, herramientas de autogestión optimizadas y una mayor participación del paciente, impulsando así el crecimiento del mercado en la región.
En India , el mercado de insulina no inyectable se ve impulsado por las contribuciones de los principales actores en el suministro de insulina inhalada. Por ejemplo, en diciembre de 2024, Cipla Limited anunció la aprobación regulatoria de Afrezza, un polvo para inhalación, para su comercialización y distribución en India por parte de la Organización Central de Control de Estándares de Medicamentos (CDSCO). Este producto mejorará el control glucémico en pacientes adultos y proporcionará una solución centrada en el paciente para el manejo de la diabetes en India. Además, se trata de una insulina de acción rápida que se administra mediante inhalador, a diferencia de las insulinas actuales que se administran mediante inyecciones, lo que representa un crecimiento positivo para el mercado.
En China , el mercado de insulina no inyectable está experimentando un crecimiento sustancial gracias a la disponibilidad de inyectores de insulina sin aguja y plumas de insulina convencionales. Según un estudio realizado por EClinicalMedicine en junio de 2020 con 427 pacientes de la región, se observó una reducción del 0,55 % en la HbA1c en los pacientes que utilizaron el inyector de insulina sin aguja. Por otro lado, la reducción de la HbA1c fue del 0,26 % en el caso de la pluma de insulina convencional. Por lo tanto, la adopción de ambos dispositivos garantiza un proceso de insulinoterapia más eficaz, al reducir el efecto glucémico y mejorar la satisfacción del paciente.
Principales actores del mercado de insulina no inyectable:
- Adocia
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Bigfoot Biomedical
- Biocon
- Cipla Limited
- Danza Biofarmacéutica
- Eli Lilly
- Productos farmacéuticos Janssen
- Medtronic
- Novo Nordisk
- Productos farmacéuticos Oramed
- Sanofi
- Sensonics
- Verily Life Sciences (anteriormente conocida como Google Life Sciences)
- Zafgen
- Bristol Myers Squibb
El panorama de las empresas en el mercado de la insulina no inyectable está cambiando rápidamente debido al lanzamiento de los productos más recientes, junto con la aprobación para su comercialización y disponibilidad, especialmente para pacientes con diabetes. Por ejemplo, en abril de 2023, Insulet Corporation anunció la aprobación de Omnipod GO, un dispositivo de administración de insulina autorizado para personas con diabetes tipo 2 mayores de 18 años que normalmente se inyectan insulina de acción prolongada con regularidad. Ha sido diseñado para beneficiar a más de 3 mil millones de personas que utilizan insulina basal o que están en transición a la terapia con insulina para tratar esta enfermedad crónica.
Aquí está la lista de algunos jugadores clave:
Desarrollos Recientes
- En diciembre de 2024, Bristol Myers Squibb anunció la aprobación de la inyección de Opdivo Qvantig por la FDA de EE. UU. para uso subcutáneo, un producto combinado de nivolumab coformulado con hialuronidasa humana recombinante (rHuPH20), especialmente para adultos.
- En mayo de 2022, Eli Lilly and Company, un agonista del receptor de GIP (polipéptido insulinotrópico dependiente de la glucosa) y GLP-1 (péptido similar al glucagón tipo 1) de administración semanal, fue autorizado por la FDA de EE. UU. como complemento de la dieta y el ejercicio para mejorar el control glucémico en adultos con diabetes tipo 2.
- Report ID: 7230
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
