Perspectivas del mercado del acero de alta velocidad:
El mercado del acero de alta velocidad alcanzó un valor de 4.110 millones de dólares en 2026 y se prevé que alcance los 7.360 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria del acero de alta velocidad será de 4.360 millones de dólares.
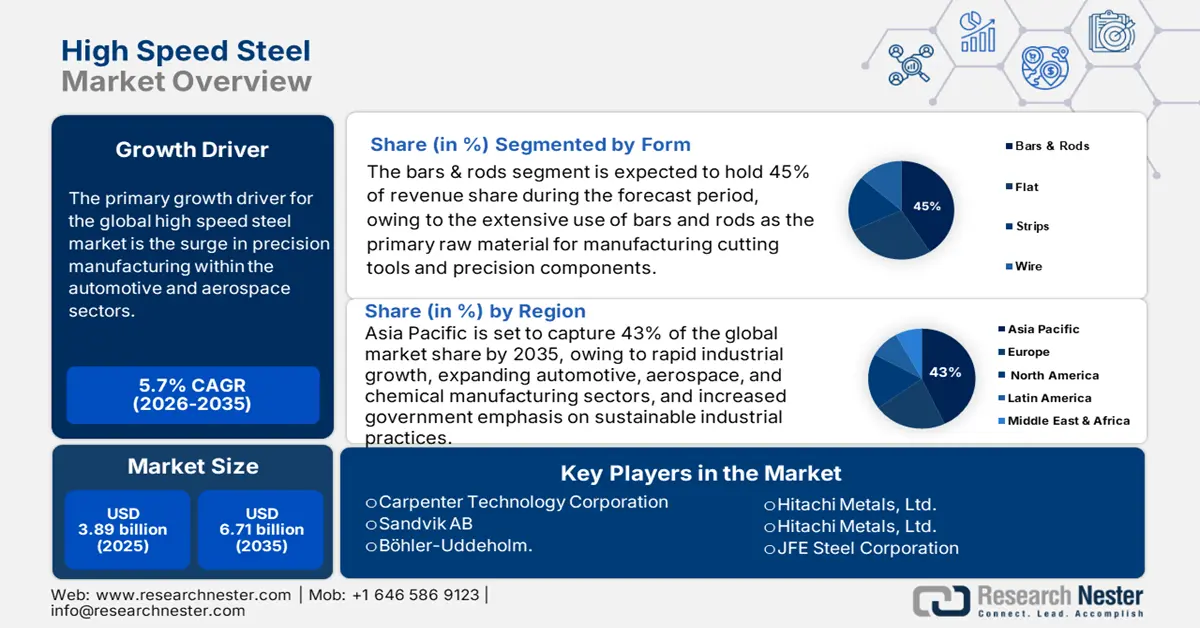
El principal motor de crecimiento del mercado del acero de alta velocidad es la creciente demanda de fabricación de alta precisión en los sectores automotriz y aeronáutico. Los datos gubernamentales muestran enormes gastos públicos en equipos e infraestructura de fabricación avanzada. Por ejemplo, la producción de acero bruto creció de 109,137 millones de toneladas (MT) en 2019-20 a 144,299 MT en 2023-24. La producción de acero bruto en 2023-24 registró un crecimiento del 13,4% con respecto a 127,197 MT en 2022-23. La capacidad nacional de acero bruto creció de 142,299 MTPA en 2019-20 a 179,515 MTPA en 2023-24. La producción total de acero acabado en 2023-24 se reportó en 139,153 MT, registrando un crecimiento del 13,0% con respecto al año. El consumo total de acero acabado fue de 136.291 millones de toneladas, lo que representa un crecimiento del 13,7% con respecto al mismo periodo del año anterior, lo que a su vez refleja el aumento de la demanda de aceros de alta resistencia (HSS). El gasto público en el sector público y la modernización del sector manufacturero, especialmente en los clústeres de alta densidad de la industria automotriz y aeroespacial, están impulsando el mercado mundial de HSS hacia un mayor tamaño.
Las estadísticas comerciales del gobierno estadounidense muestran que el país importó principalmente acero de alta velocidad de China en 2023, seguido de Brasil, Austria y Suecia. Como resultado, los principales operadores de acerías han realizado incrementos en su capacidad de producción. Entre 2025 y 2027, un crecimiento mundial previsto de hasta el 6,7 % (165 millones de toneladas métricas [mmt]) en la capacidad de producción de acero podría mitigar el problema del exceso de capacidad global si se materializa. Se espera que las economías asiáticas representen el 58 % de la nueva capacidad, con aumentos notables de China e India. Alrededor del 16 % del tonelaje total que se espera que entre en funcionamiento a partir de 2025 implica algún nivel de inversión transfronteriza, con China desempeñando un papel destacado en estas iniciativas.
Clave Acero de alta velocidad Resumen de Perspectivas del Mercado:
Análisis Regional:
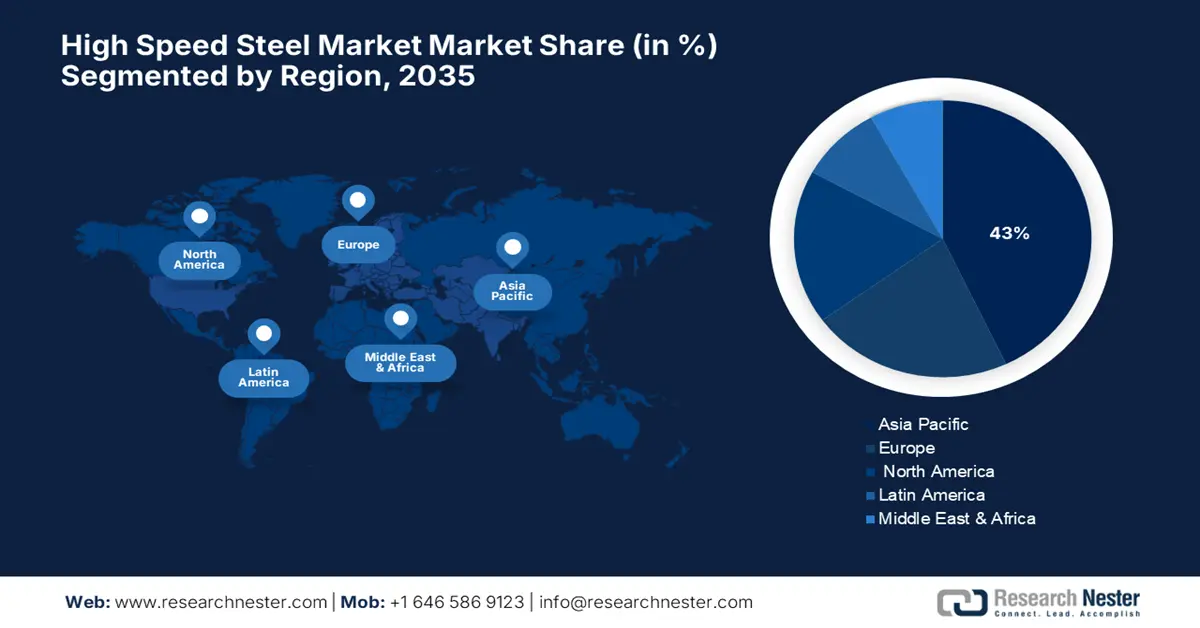
- Se prevé que el mercado de acero de alta velocidad en Asia-Pacífico represente alrededor del 43 % de los ingresos totales para 2036, impulsado por la rápida industrialización, la expansión de los sectores automotriz y aeroespacial, y las importantes inversiones en tecnologías de fabricación sostenibles.
- Se prevé que Europa alcance una cuota de mercado cercana al 22 % para 2036, debido a las estrictas regulaciones ambientales y la creciente adopción de soluciones de herramientas industriales sostenibles.
Análisis por segmento:
- Se prevé que el segmento de barras y varillas represente casi el 45 % del mercado de acero de alta velocidad para 2036, impulsado por su amplia utilización como materia prima en la producción en masa de componentes de precisión y herramientas de corte.
- Se proyecta que el segmento automotriz y aeroespacial alcance una cuota de ingresos del 42 % para 2036, respaldado por el aumento de los volúmenes de producción y la necesidad de materiales de herramientas de alto rendimiento para el mecanizado de precisión de piezas de motores y transmisiones.
Tendencias clave de crecimiento:
- Aumento de la demanda en la fabricación de automóviles
- Crecimiento de la industria aeroespacial y de defensa
Principales desafíos:
- Volatilidad de los precios de las materias primas
- Cumplimiento de las normativas ambientales
Principales actores: Carpenter Technology Corporation, Sandvik AB, Böhler-Uddeholm (voestalpine), Hitachi Metals, Ltd., JFE Steel Corporation, Sumitomo Electric Industries, AK Steel Holding (ahora Cleveland-Cliffs), Universal Stainless & Alloy Products, Outokumpu Oyj, BGH Edelstahlwerke GmbH, POSCO, Tata Steel Limited, JSW Steel Limited, Malaysia Steel Works (KL) Bhd.
Global Acero de alta velocidad Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:4.110 millones de USD
- Tamaño del mercado en 2027:4.360 millones de USD
- Tamaño del mercado proyectado:7.360 millones de USD para 2036
- Previsiones de crecimiento:6,0 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia-Pacífico (43 % de participación en 2036)
- Región de más rápido crecimiento: Asia-Pacífico
- Países dominantes: China, Estados Unidos, Japón, Alemania, India
- Países emergentes: Corea del Sur, Indonesia, Vietnam, México, Brasil
Last updated on : 31 August, 2026
Mercado del acero de alta velocidad: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de la demanda en la fabricación de automóviles: Gracias a su dureza, resistencia al desgaste y retención de rendimiento a altas temperaturas, el sector automotriz desempeña un papel fundamental en el consumo de acero de alta velocidad (HSS). Los primeros aceros HSS ampliamente utilizados en este sector fueron los aceros de baja aleación de alta resistencia. Estos aceros poseen una alta resistencia a la tracción de hasta 800 MPa. Su diseño se centra en cualidades mecánicas específicas, más que en una composición química particular. Con la expansión del mercado de acero de alta velocidad para vehículos eléctricos e híbridos, los fabricantes de equipos originales (OEM) y los proveedores dependen cada vez más de las soluciones de corte de acero de alta velocidad, ya que los fabricantes de automóviles buscan aumentar la eficiencia y reducir los tiempos de inactividad. Esto obliga a los OEM y proveedores del sector automotriz a seguir invirtiendo en aplicaciones de HSS.
- Crecimiento de la industria aeroespacial y de defensa: El mecanizado de precisión es clave para la producción de componentes de motor cruciales en las aeronaves, así como para el tren de aterrizaje y los componentes estructurales. En los sectores aeroespacial y de defensa, las operaciones de corte suelen implicar aplicaciones de alta tensión, lo que convierte al acero rápido (HSS) en un material cada vez más vital. Con el auge de los viajes internacionales, la evolución de las fuerzas económicas y la expansión de los presupuestos de defensa, la demanda de precisión y durabilidad en el mecanizado se intensifica. El HSS destaca por su resistencia en condiciones extremas, lo que respalda el crecimiento de la industria y el avance tecnológico. Su papel se está volviendo fundamental para cumplir con los rigurosos estándares de rendimiento exigidos en la fabricación moderna. Con las inversiones de capital en componentes de última generación, los fabricantes de aeronaves han entrado en el ámbito de las soluciones de herramientas avanzadas.
- Cambios regulatorios impulsan la modernización de equipos para una mayor durabilidad: Los regímenes regulatorios actualizados han incrementado los requisitos de certificación e informes para sustancias peligrosas. Las instalaciones se encuentran actualmente en proceso de rediseño y modernización de las líneas de mecanizado y procesamiento existentes. En febrero de 2024, el gobierno implementó varias iniciativas en la industria siderúrgica para fomentar la autosuficiencia. Bajo el Presupuesto de la Unión 2023-24, el gobierno asignó 70,15 crore de rupias (8,6 millones de dólares estadounidenses) al Ministerio del Acero. Como resultado, estas iniciativas, junto con la creciente demanda de herramientas HSS duraderas y resistentes a la corrosión, están impulsando la necesidad de soluciones que funcionen de manera confiable en entornos cada vez más exigentes. Los fabricantes buscan herramientas que no solo soporten condiciones extremas, sino que también cumplan con el cumplimiento normativo y la eficiencia operativa. Este cambio subraya la importancia estratégica del HSS avanzado en sectores de alto rendimiento.
1. Comercio emergente en el mercado del acero de alta velocidad
Las barras y varillas de acero rápido (HSS) son materiales semiacabados que se utilizan comúnmente en la fabricación de herramientas de corte como brocas, machos de roscar, fresas y hojas de sierra. Las barras y varillas de HSS poseen una excelente dureza, resistencia al desgaste y resistencia al calor, por lo que constituyen la base para el mecanizado de precisión y aplicaciones industriales de alto rendimiento.
Principales exportadores de barras y varillas de acero de alta velocidad en el mercado de 2023.
Exportador | Valor comercial (en miles de USD) | Cantidad (kg) |
unión Europea | 182.126,67 | 9.602.550 |
Austria | 131.285,91 | 8.079.080 |
Francia | 116.309,89 | 6.238.090 |
Suecia | 85.728,95 | 3.966.860 |
Porcelana | 82.455,10 | 8.633.670 |
Alemania | 56.857,12 | 10.018.800 |
Japón | 47.917,03 | 3.060.710 |
Estados Unidos | 23.792,48 | 3.303.340 |
Brasil | 19.723,58 | 1.407.420 |
España | 18.627,83 | 5.180.790 |
Fuente: WITS
Desafíos
- Volatilidad de los precios de las materias primas : La volatilidad de los precios de materias primas básicas como el tungsteno, el molibdeno y el cobalto genera volatilidad en los costos de producción. Esta volatilidad provoca un aumento repentino de los costos de fabricación, lo que dificulta que los fabricantes ofrezcan precios estables. Por lo tanto, es probable que los productores retrasen las inversiones o trasladen los costos a los consumidores, lo que limita el crecimiento del mercado e inhibe la adopción de productos HSS avanzados.
- Cumplimiento de la normativa medioambiental: La regulación ambiental coercitiva de los efluentes de producción y la eliminación de residuos exige costosas mejoras en la producción. La aplicación de la normativa por parte de organismos como la EPA y la ECHA incrementa los gastos de capital y operativos. El cumplimiento resulta inasequible para la mayoría de los pequeños productores, lo que reduce la competitividad del sector y, aún más, disminuye la base de proveedores, frenando así la innovación y la oferta en la industria HSS.
Tamaño y pronóstico del mercado de acero de alta velocidad:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6% |
|
Tamaño del mercado del año base (2026) |
4.110 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
7.360 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado del acero de alta velocidad:
Análisis de segmentos de formularios
Se prevé que las barras y varillas alcancen la mayor cuota de mercado en el sector del acero de alta velocidad, con casi el 45 % del mercado para 2036. Esto se debe al enorme crecimiento en el uso de barras y varillas como materia prima para la producción en masa de componentes de precisión y herramientas de corte. El Servicio Geológico de Estados Unidos (USGS) informa que la mayor parte de los productos de acero utilizados en aplicaciones de mecanizado industrial se concentra en industrias manufactureras de alta tecnología. Las barras y varillas se pueden moldear fácilmente para obtener las geometrías de herramientas complejas necesarias en la fabricación de herramientas para los sectores automotriz y aeroespacial. Las estadísticas del Departamento de Comercio de Estados Unidos indican que la importación de barras de acero para aplicaciones de herramientas ha aumentado, y que la demanda de materia prima de mayor calidad está en aumento.
Análisis del segmento de uso final
Los sectores automotriz y aeroespacial representan los segmentos más grandes, con una proyección de alcanzar el 42 % de los ingresos para 2036. El crecimiento de esta industria se debe al aumento de los volúmenes de producción, donde se requieren materiales de herramientas de alto rendimiento para componentes críticos para la seguridad y el mecanizado de precisión de piezas de motores y transmisiones, siendo esenciales las aleaciones ligeras. Las herramientas de acero de alta velocidad permiten un mecanizado eficiente a alta velocidad y temperatura, sin tiempos de inactividad ni costos adicionales. Las estrictas leyes ambientales sobre emisiones de automóviles están impulsando a los productores hacia el uso de aleaciones ligeras que requieren herramientas avanzadas de acero de alta velocidad en su procesamiento.
Análisis del segmento de aplicaciones
Las herramientas de corte constituyen el segmento más grande, con una proyección de alcanzar el 35 % de los ingresos para 2036. Se utilizan ampliamente en la fabricación de brocas, machos de roscar, fresas y escariadores. Existe un gran número de herramientas de corte de acero rápido (HSS) aplicables en los sectores automotriz, aeroespacial y de ingeniería general, que exigen una gran durabilidad y precisión. Las herramientas HSS poseen atributos (como dureza, resistencia al desgaste y resistencia a altas temperaturas) difíciles de igualar en otras herramientas.
Nuestro análisis exhaustivo del mercado mundial del acero de alta velocidad incluye los siguientes segmentos:
| Segmento | Subsegmentos |
Tipo de producto |
|
Solicitud |
|
Uso final |
|
Forma |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado del acero de alta velocidad: análisis regional
Análisis del mercado de Asia Pacífico
Se prevé que el mercado de acero de alta velocidad en la región Asia-Pacífico (APAC) acapare casi el 43 % de los ingresos totales en 2036. El desarrollo industrial, el crecimiento de los sectores automotriz, aeroespacial y de procesos, junto con el énfasis gubernamental en procesos industriales sostenibles, impulsan esta importante cuota de mercado. Los países de APAC están invirtiendo fuertemente en tecnología de fabricación de última generación y soluciones para el cumplimiento de las normativas ambientales, lo que impulsa un crecimiento espectacular en las aplicaciones de herramientas de acero de alta velocidad de alto rendimiento. La expansión de sectores que requieren equipos resistentes a la corrosión también está impulsando la demanda.
El mercado indio del acero de alta velocidad está experimentando un crecimiento impulsado por la industrialización y las regulaciones ecológicas que fomentan la fabricación sostenible. El Departamento de Ciencia y Tecnología (DST) y los ministerios pertinentes han incrementado anualmente la asignación de fondos para tecnologías de procesos ecológicos en los últimos años. La Federación de Cámaras de Comercio e Industria de la India (FICCI) señala que el número de empresas que han adoptado tecnologías de procesos ecológicos está impulsando la demanda de buenas iniciativas gubernamentales como "Make in India" y los subsidios estatales para fomentar la transición hacia mejores soluciones de mecanizado en estos sectores, convirtiendo a la India en un mercado en rápida expansión.
Producción, comercio y consumo de acero acabado (aleado y no aleado) en la India.
Año | Producción (TM) | Importación (TM) | Exportación (TM) | Consumo (TM) |
2020-21 | 96.204 | 4.752 | 10.784 | 94.891 |
2021-22 | 113.597 | 4.669 | 13.494 | 105.752 |
2022-23 | 123.196 | 6.022 | 6.716 | 119.893 |
2023-24 | 139.153 | 8.320 | 7.487 | 136.291 |
Fuente: steel.gov
Análisis del mercado europeo
Se prevé que Europa represente casi el 22 % del mercado del acero de alta velocidad en 2036, liderada por economías industrializadas sólidas como Alemania, Francia y otras economías destacadas. La Agencia Europea de Medio Ambiente (AEMA) también ha impuesto estrictos controles sobre las emisiones de la producción industrial, lo que exige soluciones de herramientas sofisticadas, como el acero de alta velocidad, para mantener la productividad y minimizar el impacto ambiental. La inversión en procesos industriales sostenibles y tecnologías verdes ha crecido más del 13 % anual gracias a que las industrias europeas emplean productos de acero de alta velocidad resistentes a la corrosión y al desgaste para cumplir con las especificaciones y mejorar la productividad.
En Alemania, las políticas de sostenibilidad en los sectores industriales fueron la principal preocupación del Ministerio Federal de Medio Ambiente, Conservación de la Naturaleza, Seguridad Nuclear y Protección del Consumidor (BMUV), que en 2023 destinó más de mil millones de euros a la promoción de tecnologías de producción más limpias. Otras empresas manufactureras alemanas están utilizando cada vez más herramientas sofisticadas de acero rápido en operaciones de mecanizado y líneas de montaje, tanto para cumplir con los requisitos de rendimiento como para garantizar una protección ambiental rigurosa, lo que refuerza aún más el dominio alemán en el mercado nacional del acero rápido.
Análisis del mercado norteamericano
Se prevé que para 2036, Norteamérica represente alrededor del 18 % de la producción mundial de acero de alta velocidad. Gracias al dinamismo de los sectores aeroespacial y manufacturero, la demanda ha aumentado en Estados Unidos y Canadá. La Agencia de Protección Ambiental de Estados Unidos (EPA) indica que, desde 2020, las inversiones en tecnología industrial limpia han aumentado a nivel federal y estatal, centrándose principalmente en la reducción de emisiones y la fabricación sostenible. Según la Junta de Investigación de Seguridad Química y Peligros (CSB) de Estados Unidos, se ha observado una mayor transición hacia materiales para herramientas como el acero de alta velocidad (HSS) para lograr una mayor productividad, cumpliendo al mismo tiempo con estrictas normas de seguridad.
El 23 de agosto de 2025, la producción nacional de acero bruto en EE. UU. fue de 1.780.000 toneladas netas, con una tasa de utilización de la capacidad del 78,6%, lo que representa un aumento del 3,1% con respecto a las 1.726.000 toneladas netas y una tasa de utilización del 77,7% registradas en la misma semana de 2024. En comparación con la semana anterior, que finalizó el 16 de agosto de 2025, la producción de acero bruto aumentó un 0,3%, desde las 1.774.000 toneladas netas y una utilización de la capacidad del 78,3%. La producción acumulada de acero bruto hasta el 23 de agosto de 2025 totalizó 57,7 millones de toneladas netas con una utilización de la capacidad del 76,6%, un 1,3% más que los 56,9 millones de toneladas netas del mismo período de 2024.
Principales actores del mercado del acero de alta velocidad:
- Corporación de Tecnología Carpenter
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Sandvik AB
- Böhler-Uddeholm (voestalpino)
- Hitachi Metals, Ltd.
- Corporación siderúrgica JFE
- Industrias eléctricas Sumitomo
- AK Steel Holding (ahora Cleveland-Cliffs)
- Productos universales de acero inoxidable y aleación.
- Outokumpu Oyj
- BGH Edelstahlwerke GmbH
- POSCO
- Tata Steel Limited
- JSW Steel Limited
- Malaysia Steel Works (KL) Bhd
El mercado mundial del acero de alta velocidad está dominado por un puñado de multinacionales, principalmente con sede en Estados Unidos, Europa y Japón. Empresas como Carpenter Technology y Sandvik mantienen su liderazgo gracias a la continua innovación en la composición de aleaciones y las tecnologías de producción, centrándose en la I+D para mejorar la durabilidad y el cumplimiento de las normativas medioambientales. Fabricantes japoneses como Hitachi Metals y JFE Steel invierten cada vez más en automatización y herramientas de precisión para impulsar las tendencias de fabricación sostenible. Empresas regionales en India y Malasia están ampliando su capacidad para satisfacer la creciente demanda interna, al tiempo que adoptan estándares de calidad internacionales. Las fusiones estratégicas, las empresas conjuntas y el énfasis en el desarrollo de productos ecológicos son clave para mantener la ventaja competitiva.
Principales fabricantes mundiales en el mercado del acero de alta velocidad (HSS):
Desarrollos Recientes
- En julio de 2025, Metal Bulletin informó que la demanda mundial de acero de alta velocidad aumentó un 18 % en 2024, impulsada principalmente por los sectores automotriz y aeroespacial. Sin embargo, el aumento de los costos de las materias primas, especialmente el tungsteno y el cobalto, presionó a los fabricantes a innovar en la composición de las aleaciones para lograr eficiencia de costos y sostenibilidad. Empresas importantes como Sandvik y Carpenter Technology están invirtiendo fuertemente en recubrimientos avanzados y procesos de tratamiento térmico para mejorar la vida útil de las herramientas y reducir el impacto ambiental.
-
En junio de 2022, MINING.COM informó que Sandvik obtuvo un contrato importante con South32 para suministrar una flota de equipos de minería subterránea para su proyecto de minerales críticos Hermosa en Arizona, EE. UU. La mayor parte del pedido consiste en vehículos eléctricos de batería (VEB), lo que representa el mayor pedido de VEB de Sandvik hasta la fecha.
La flota incluye diversos vehículos eléctricos de batería y equipos convencionales, y se espera que las entregas comiencen en el cuarto trimestre de 2026 y continúen hasta 2030.
- Report ID: 7929
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
