Marktausblick für Rotorblätter von Windkraftanlagen:
Der Markt für Windkraftanlagenrotorblätter hatte 2026 ein Volumen von 28,33 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 70,85 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9,6 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Windkraftanlagenrotorblätter auf 31,05 Milliarden US-Dollar geschätzt.
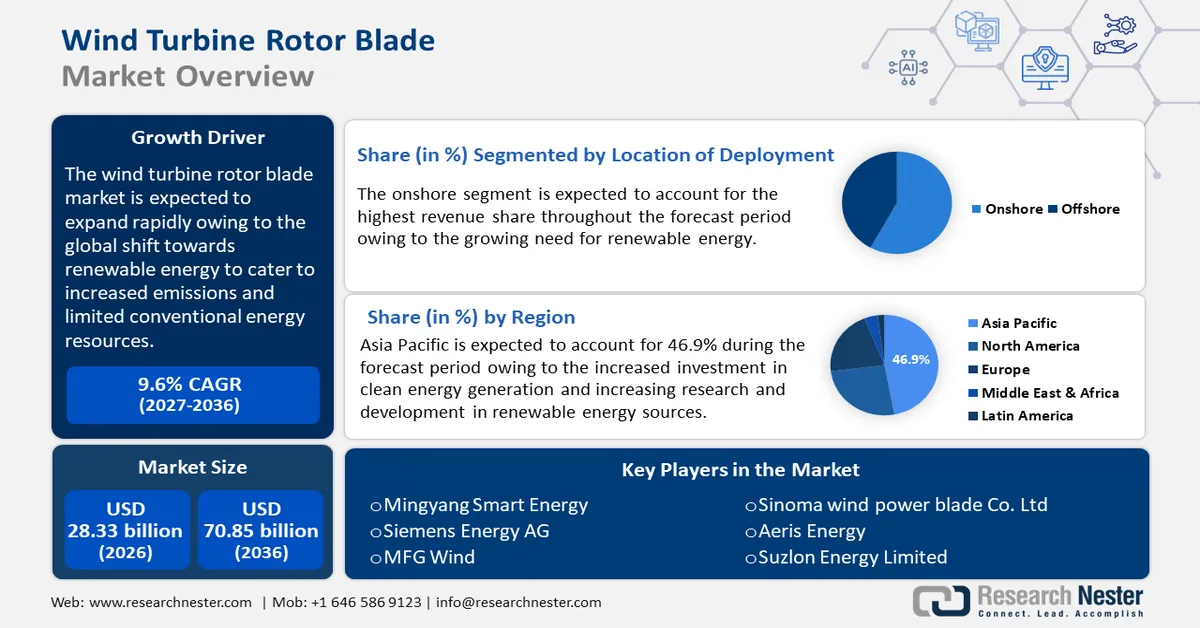
Der Markt für Rotorblätter von Windkraftanlagen dürfte aufgrund des globalen Wandels hin zu erneuerbaren Energien, der steigende Emissionen und begrenzte konventionelle Energieressourcen kompensieren soll, wachsen. Windenergie wird voraussichtlich zu einer praktikableren Energiequelle, da Länder ihre CO₂-Emissionen reduzieren und den Klimawandel bekämpfen wollen. Investitionen von Regierungen und Unternehmen in Windkraftprojekte treiben den Bedarf an fortschrittlichen und effizienten Rotorblättern voran. So wurden beispielsweise im Jahr 2022 weltweit zusätzliche Windkraftkapazitäten von 77,6 GW in die Stromnetze eingespeist, wodurch die gesamte installierte Windkraftkapazität auf 906 GW¹ anstieg – ein Zuwachs von 9 % gegenüber 2021.
In den kommenden Jahren dürften technologische Entwicklungen bei Rotorblattmaterialien und -designs das Marktwachstum für Windkraftanlagenrotoren weiter ankurbeln. Dank Innovationen wie Kohlenstofffaser und anderen Verbundwerkstoffen haben sich Festigkeit und Haltbarkeit der Rotorblätter deutlich verbessert, während ihr Gewicht gesunken ist. Dadurch wird Windenergie im Vergleich zu konventionellen fossilen Brennstoffen immer wettbewerbsfähiger, da die Effizienz von Windkraftanlagen gestiegen ist.
Schlüssel Rotorblatt einer Windkraftanlage Markteinblicke Zusammenfassung:
Regionale Highlights:
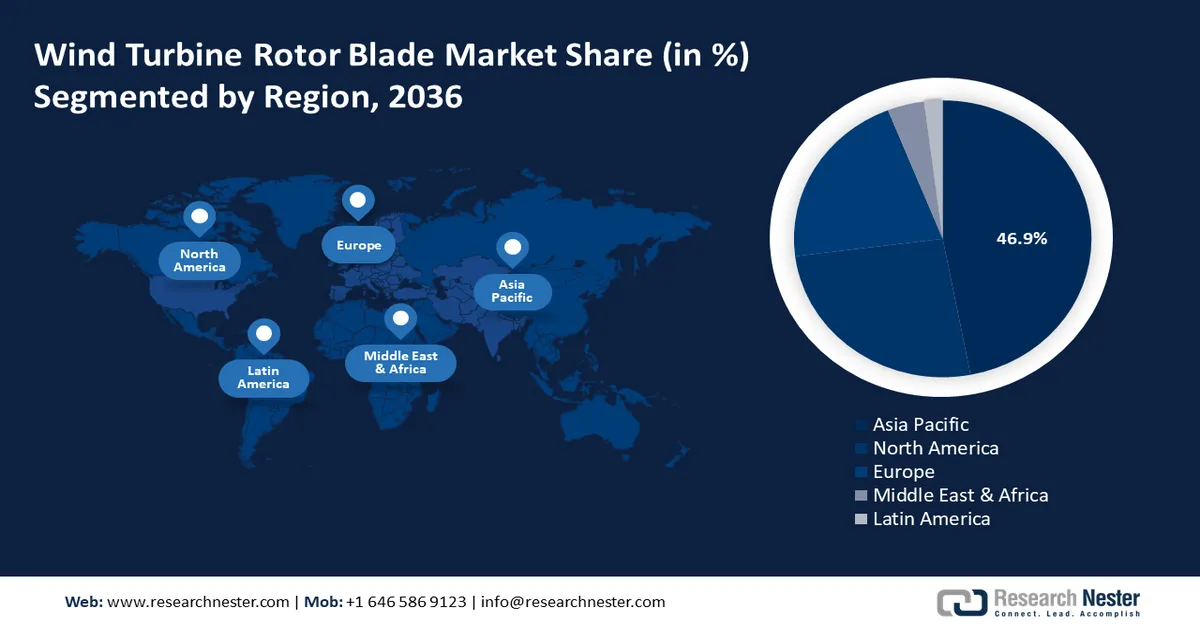
- Der Markt für Windkraftanlagenrotoren im asiatisch-pazifischen Raum wird bis 2036 einen Marktanteil von rund 46,9 % erreichen. Treiber dieser Entwicklung sind Investitionen in saubere Energieerzeugung, Urbanisierung, technologische Fortschritte und der Bedarf an Energieeffizienz.
Segment-Einblicke:
- Das Segment der Kohlenstofffaser-Rotorblätter im Markt für Windkraftanlagen wird voraussichtlich bis 2036 dominieren. Gründe hierfür sind die überlegene Leistung, das geringere Gewicht und die bessere Energieabsorption von Kohlenstofffaser-Rotorblättern.
- Das Onshore-Segment im Markt für Windkraftanlagen wird bis 2036 voraussichtlich ein lukratives Wachstum verzeichnen. Dies ist auf den steigenden Bedarf an erneuerbarer Energie und die Kosteneffizienz von Onshore-Windparks zurückzuführen.
Wichtigste Wachstumstrends:
- Steigender Stromverbrauch
- Verstärkter Fokus auf Windenergie
Hauptherausforderungen:
- Hohe Kosten
- Zunehmende Nutzung saubererer alternativer Energiequellen
Wichtigste Akteure:Mingyang Smart Energy, Siemens Energy AG, MFG Wind, Sinoma Wind Power Blade Co. Ltd, Aeris Energy, Suzlon Energy Limited, LM Wind Power, Vestas Wind Systems A/S, General Electric.
Global Rotorblatt einer Windkraftanlage Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:28,33 Mrd. USD
- Marktgröße 2027:31,05 Mrd. USD
- Prognostizierte Marktgröße bis 2036:70,85 Mrd. USD
- Wachstumsprognose:9,6 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (46,9 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, Vereinigte Staaten, Deutschland, Dänemark, Indien
- Schwellenländer: China, Indien, Thailand, Indonesien, Brasilien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Windkraftanlagenrotorblätter:
Wachstumstreiber:
- Steigender Stromverbrauch: Der Markt für Windkraftanlagenrotoren dürfte aufgrund des zunehmenden Fokus auf den Ausbau der Windenergie anziehen. Das Wachstum des Marktes für Windkraftanlagenrotoren wird voraussichtlich beschleunigt, bedingt durch die hohe Nachfrage nach effizienter und nachhaltiger Energieerzeugung sowie die Ausrichtung von Windkrafttechnologien auf maximale Stromerzeugung. Windenergie gewinnt zunehmend an Bedeutung als sicherste und umweltfreundlichste Methode, den weltweit steigenden Energiebedarf zu decken.
Der Übergang zu saubereren Energiequellen und der steigende Strombedarf beschleunigen den Infrastrukturausbau. So veröffentlichte China beispielsweise im Juni 2022 seinen 14. Fünfjahresplan für erneuerbare Energien. Dieser beinhaltet das ambitionierte Ziel, bis Ende 2025 33 % des Stroms aus erneuerbaren Energien zu erzeugen, wobei Wind- und Solarenergie einen Anteil von 18 % anstreben. - Stärkerer Fokus auf Windkraft: Der Markt für Windkraftanlagenrotoren dürfte aufgrund des zunehmenden Ausbaus der Windenergie wachsen. Moderne Rotoren reduzieren den CO₂-Fußabdruck von Windkraftanlagen erheblich, was der Umwelt zugutekommt. Alternative Energiequellen gewinnen aufgrund der zahlreichen Umweltprobleme konventioneller Brennstoffe immer mehr an Bedeutung. Rund 40 % der aus erneuerbaren Energien erzeugten Energie ist Strom.
- Steigende Investitionen in Windkraft: Zunehmende Investitionen in den Bau von Windparks und zugehörige Technologien sind ein Schlüsselfaktor für das erwartete Wachstum des Marktes für Windkraftanlagenrotoren. Erhöhte Investitionen in Windenergie fördern den Wettbewerb unter den Herstellern und verbessern so Qualität, Design und Kosten der Rotorblätter. Zusätzlich begünstigen wachsende Besorgnisse über den Klimawandel und das weltweite Bestreben nach saubereren Energiequellen Investitionen in Windkraft. Diese Entwicklung fördert die Finanzierung von Windenergieprojekten und unterstützt gleichzeitig die Ziele einer nachhaltigen Entwicklung.
Herausforderungen:
- Hohe Kosten: Das Wachstum des Marktes für Windkraftanlagenrotorblätter dürfte durch die hohen Kosten für Forschung und Entwicklung sowie die Schwierigkeiten beim Transport gebremst werden. Ein logistisches Problem für Offshore-Windparks ist die Handhabung und der Transport der massiven Rotorblätter von den Produktionsstätten zu den Installationsorten.
- Zunehmende Nutzung saubererer alternativer Energiequellen: Erdgas und Solarenergie stellen die wichtigsten alternativen sauberen Energiequellen dar, die eine Bedrohung für die Windkraftbranche darstellen. Da immer mehr Menschen auf sauberere Energiequellen wie Solar- und Gasenergie umsteigen, wird ein Rückgang des Bedarfs an Windenergie prognostiziert. Weltweit haben zahlreiche Regierungen Richtlinien entwickelt, die den Ausbau der Gas- und Solarenergieinfrastruktur fördern.
Marktgröße und Prognose für Windkraftanlagen-Rotorblätter:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
9,6 % |
|
Marktgröße im Basisjahr (2026) |
28,33 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
70,85 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Rotorblätter von Windkraftanlagen:
Standortanalyse des Einsatzsegments
Der Markt für Rotorblätter von Windkraftanlagen an Land dürfte aufgrund des steigenden Bedarfs an erneuerbarer Energie bis 2036 ein lukratives Wachstum verzeichnen. Onshore-Windparks sind aufgrund verschiedener Faktoren, darunter die einfachere Installation und der unkomplizierte Transport, kostengünstiger als Offshore-Windparks. Sie emittieren vergleichsweise wenig Schadstoffe und haben keine negativen Auswirkungen auf die umliegende Umwelt. Da Windkraftanlagen und landwirtschaftliche Flächen in der Regel nebeneinander existieren, kommt es außerdem nicht zu Schadstoffaustritten oder Bodenverschmutzungen.
Die Internationale Energieagentur (IEA) veröffentlichte beispielsweise im Juli 2023 Daten, die eine installierte Windkraftleistung von 900 GW auswiesen, wovon 93 % auf Onshore-Anlagen und die restlichen 7 % auf Offshore-Windparks entfielen. Während die Offshore-Windenergie noch in den Kinderschuhen steckt und nur in 20 Ländern verfügbar ist, ist die Onshore-Windenergie eine ausgereifte Technologie, die in 115 Ländern weltweit eingesetzt wird.
Segmentanalyse des Schaufelmaterials
Basierend auf dem verwendeten Material wird erwartet, dass Kohlenstofffaser bis 2036 einen Marktanteil von rund 76,2 % bei Windkraftanlagenrotoren erreichen wird. Kohlenstofffaser bietet zahlreiche Vorteile und ist für ihre überlegene Gesamtleistung bei großen Windkraftanlagenrotoren bekannt. Dank ihrer Festigkeit und Steifigkeit im Vergleich zu Glasfaser trägt Kohlenstofffaser zur Reduzierung der Masse von Windkraftanlagenrotoren bei. Laut einer Studie der Sandia National Laboratories wiegen Rotorblätter aus Kohlenstofffaser 25 % weniger als solche aus herkömmlichem Glasfasermaterial. In windschwachen Gebieten absorbieren Kohlenstofffaserrotoren mehr Energie.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Einsatzort |
|
Klingenmaterial |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Marktanalyse für Windkraftanlagenrotorblätter:
Einblicke in den asiatisch-pazifischen Markt
Die Industrie im asiatisch-pazifischen Raum wird voraussichtlich bis 2036 mit 46,9 % den größten Umsatzanteil erzielen. Gründe hierfür sind unter anderem Investitionen in saubere Energieerzeugung, verstärkte Forschung und Entwicklung im Bereich erneuerbarer Energien, die rasante Urbanisierung, technologische Fortschritte und der Bedarf an verbesserter Energieeffizienz. Die Windenergiekapazität im asiatisch-pazifischen Raum wurde 2023 auf 509.000 Megawatt geschätzt.
China gehört zu den weltweit größten Verbrauchern erneuerbarer Energien. Um seinen Inlandsbedarf an Energie zu decken, konzentriert sich das Land auf den Ausbau seiner Kapazitäten für erneuerbare Energien. CarbonBrief schätzt, dass China aufgrund des rasanten Wachstums seiner Branche für erneuerbare Energien bereits deutlich vor dem geplanten Zieljahr 2030 1.200 GW Wind- und Solarenergie installieren wird.
Der japanische Markt für Windkraftanlagenrotorblätter wird von günstigen staatlichen Regulierungen und technologischen Entwicklungen profitieren. Die Regierung hat zahlreiche Programme und Verordnungen zur Förderung des Ausbaus der Windenergie und erneuerbarer Energien im Land ins Leben gerufen. So hat die japanische Regierung beispielsweise ihre Vision für die Offshore-Windindustrie vorgestellt, die vorsieht, bis 2030 jährlich 1 GW Offshore-Windkapazität bereitzustellen.
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Windkraftanlagenrotorblätter dürfte im Prognosezeitraum aufgrund des steigenden Energiebedarfs und der hohen Nutzung von Windkraftanlagen ein stabiles jährliches Wachstum verzeichnen. Um zu einem nachhaltigeren Lebenszyklus von Windkraftanlagen beizutragen, werden US-amerikanische Hersteller und Energieerzeuger voraussichtlich Nachhaltigkeitsinitiativen wie das Recycling und die Wiederverwendung alter Rotorblätter priorisieren. Mit der Weiterentwicklung des Sektors dürften die USA eine Vorreiterrolle bei Innovationen im Bereich der Windenergie einnehmen und Windenergie nutzen, um den steigenden Energiebedarf zu decken.
Marktteilnehmer im Bereich Windkraftanlagenrotorblätter:
- TPI Composites Inc.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Mingyang Smart Energy
- Siemens Energy AG
- MFG Wind
- Sinoma Windkraftanlagenblatt GmbH
- Aeris Energy
- Suzlon Energy Limited
- LM Windkraft
- Vestas Wind Systems A/S
- General Electric
Der Markt für Windkraftanlagenrotorblätter ist fragmentiert. Zu den führenden Unternehmen zählen Siemens Gamesa Renewable Energy, SA, LM Wind Power, Vestas Wind Systems A/S und Enercon GmbH. Sie konzentrieren sich darauf, ihren Kundenstamm zu erweitern, auf sich ändernde Kundenerwartungen zu reagieren und ihre Forschungs- und Entwicklungsaktivitäten zur Verbesserung der Produktqualität zu intensivieren. Diese namhaften Unternehmen werden voraussichtlich spezialisierte Forschungs- und Entwicklungseinrichtungen in verschiedenen Regionen errichten. Diese Einrichtungen werden sich darauf konzentrieren, herausragende Produkte zu liefern, die die Kundenerwartungen erfüllen oder übertreffen. Im Folgenden finden Sie einige der führenden Akteure auf dem Markt für Windkraftanlagenrotorblätter:
Neueste Entwicklungen
- Im Mai 2024 gab die Siemens Energy AG den Verkauf der Turbinensparte von Siemens Gamesa Renewable Energy, einer indischen Tochtergesellschaft, bekannt. Trotz bestehender Herausforderungen will sich das Unternehmen auf die europäischen und amerikanischen Märkte konzentrieren und weiterhin Dienstleistungen in Indien anbieten.
- Im Oktober 2023 brachte Mingyang Smart Energy eine 22-MW-Offshore-Windkraftanlage auf den Markt. Mit einem Rotordurchmesser von über 310 Metern gilt die MySE 22-MW-Offshore-Turbine als eine der leistungsstärksten der Welt. Sie ist für windreiche Regionen mit typischen Windgeschwindigkeiten von 8,5 bis 10 Metern pro Sekunde ausgelegt.
- Report ID: 6410
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
