Marktausblick für Chemikalien zur Kautschukverarbeitung:
Der Markt für Chemikalien zur Kautschukverarbeitung hatte 2026 ein Volumen von 5,97 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 8,92 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4,1 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen auf 6,21 Milliarden US-Dollar geschätzt.
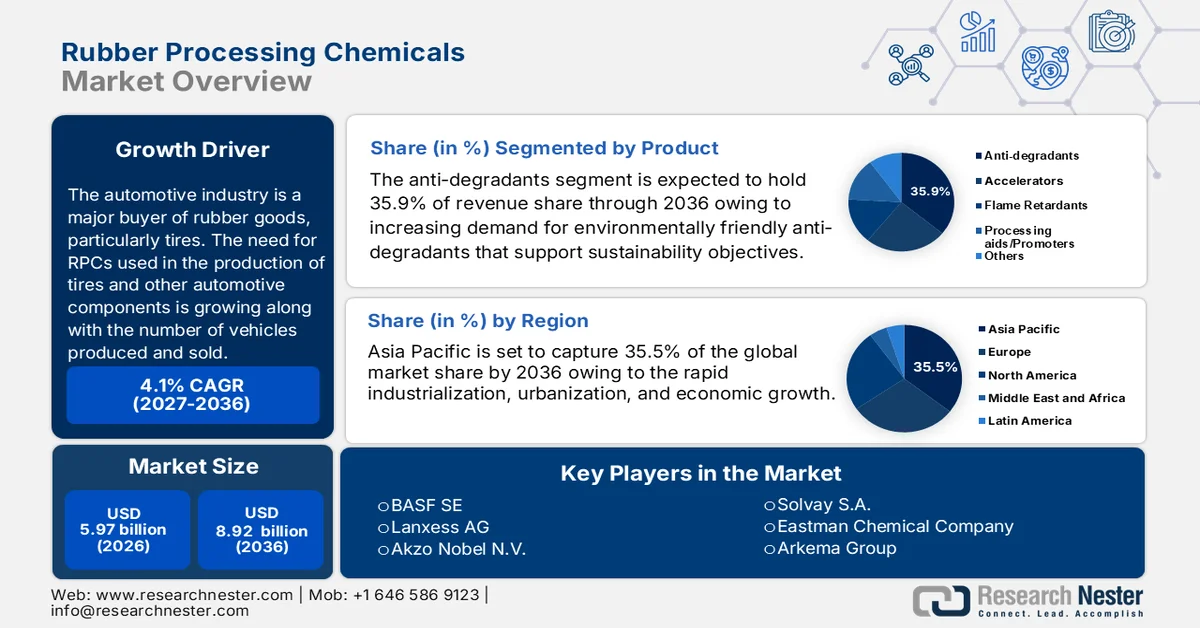
Die Automobilindustrie ist ein Hauptabnehmer von Gummiprodukten, insbesondere von Reifen. Der Bedarf an Gummigranulaten (RPCs), die in der Reifenproduktion und der Herstellung anderer Automobilkomponenten verwendet werden, wächst mit der Anzahl der produzierten und verkauften Fahrzeuge. So wurden beispielsweise im Jahr 2022 weltweit 85,4 Millionen Kraftfahrzeuge produziert, ein Anstieg von 5,7 % gegenüber 2021. Laut dem Verband der indischen Automobilhersteller (SIAM) produzierte die indische Automobilindustrie zwischen April 2022 und März 2023 über 25,9 Millionen Fahrzeuge, darunter Pkw, Nutzfahrzeuge, Dreiräder, Zweiräder und Quads. Im Vergleich dazu wurden im Zeitraum von April 2021 bis März 2022 23 Millionen Einheiten produziert.
Umweltfreundliche Produkte und Nachhaltigkeit gewinnen zunehmend an Bedeutung. Diese Entwicklungen werden durch die Entwicklung und Anwendung recycelbarer oder biobasierter Chemikalien für die Kautschukverarbeitung unterstützt, was das Marktwachstum in diesem Bereich vorantreibt. So steigerte beispielsweise das Materialwissenschaftsunternehmen Dow Inc. im Juli 2024 seinen Umsatz im Markt für Kautschukverarbeitungschemikalien durch die Einführung von NORDEL REN Ethylen- Propylen-Dien-Terpolymeren, einer biobasierten Version der EPDM-Kautschukmischung von Dow, die in Konsumgüter-, Automobil- und Infrastrukturanwendungen eingesetzt wird, auf der Deutschen Kautschukkonferenz 2024.
Schlüssel Chemikalien für die Kautschukverarbeitung Markteinblicke Zusammenfassung:
Regionale Highlights:
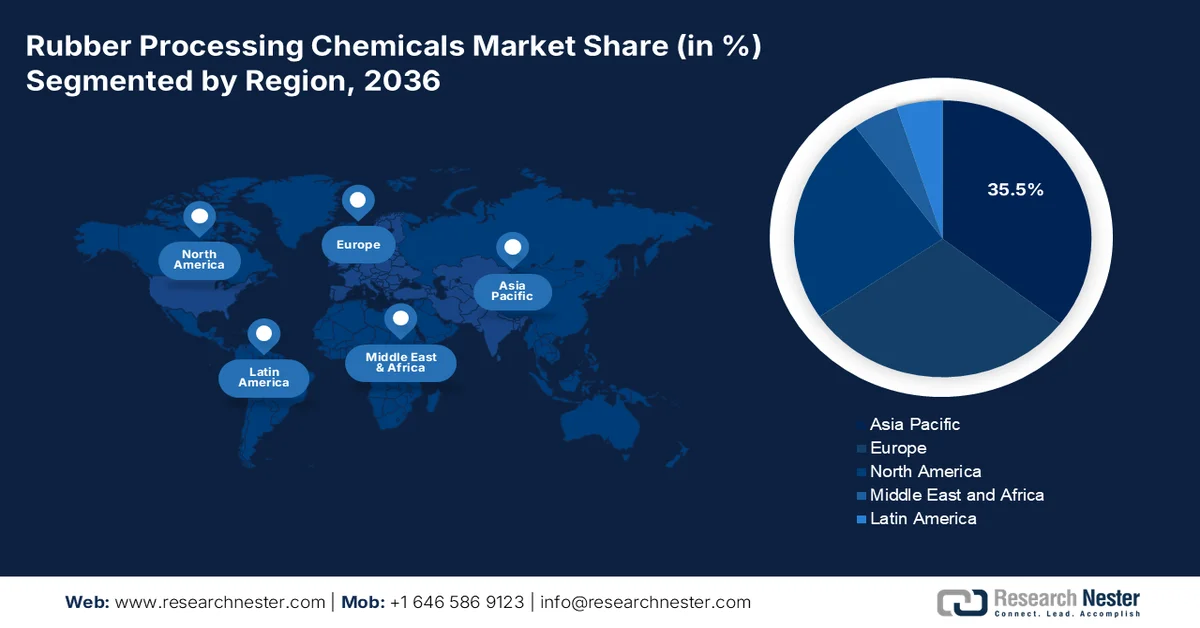
- Der asiatisch-pazifische Raum hält einen Anteil von 35,5 % am Markt für Chemikalien zur Kautschukverarbeitung. Treiber dieser Entwicklung sind die Industrialisierung, die Expansion der Automobilindustrie und die steigende Nachfrage nach Reifen und Gummiprodukten. Dies dürfte bis 2036 ein signifikantes Wachstum ermöglichen.
Segment-Einblicke:
- Das Segment der Anti-Degradationsmittel wird bis 2036 voraussichtlich einen Marktanteil von 35,9 % im Markt für Kautschukverarbeitungschemikalien erreichen. Treiber dieser Entwicklung ist die Nachfrage nach umweltfreundlichen, leistungsstarken Kautschukschutzmitteln.
- Das Segment der Automobilkomponenten im Markt für Kautschukverarbeitungschemikalien wird bis 2036 voraussichtlich einen bedeutenden Anteil halten. Treiber dieser Entwicklung sind Innovationen in der Kautschukchemie, die die Fahrzeugeffizienz verbessern.
Wichtigste Wachstumstrends:
- Die Entwicklung von Elektroautomobilen
- Die Entwicklung umweltfreundlicher und biobasierter Kautschukmischungen
Hauptherausforderungen:
- Strenge Gesetze bezüglich der schädlichen Wirkungen von Substanzen
- Gesundheitsgefahren
- Wichtigste Akteure:BASF SE, Lanxess AG, Akzo Nobel N.V., Solvay S.A., Eastman Chemical Company, Arkema Group, LG Chem Ltd., Nouryon und Emerald Performance Materials LLC.
Global Chemikalien für die Kautschukverarbeitung Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:5,97 Mrd. USD
- Marktgröße 2027:6,21 Mrd. USD
- Prognostizierte Marktgröße bis 2036:8,92 Mrd. USD
- Wachstumsprognose:4,1 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (35,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, USA, Japan, Deutschland, Südkorea
- Schwellenländer: China, Indien, Thailand, Indonesien, Brasilien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Chemikalien zur Kautschukverarbeitung:
Wachstumstreiber
Die Entwicklung von Elektroautos: Chemikalien für die Kautschukverarbeitung werden in der Elektrofahrzeugherstellung für verschiedene Zwecke eingesetzt, beispielsweise als Beschleuniger, Schmierstoffe, Weichmacher und Anti-Degradationsmittel. Diese Chemikalien finden breite Anwendung bei der Herstellung verschiedener Autoteile aus Gummipolymeren, wie etwa Reifen, Scheibenwischer, Stoßfänger und Airbags. Der Bedarf an Kautschukverarbeitungschemikalien bzw. Additiven wird mit dem Wachstum der Elektroautoindustrie weiter steigen. So verzeichnet der Sektor beispielsweise ein rasantes Wachstum, da die Verkaufszahlen von Elektroautos im Jahr 2023 voraussichtlich 14 Millionen erreichen werden. Zwischen 2020 und 2023 stieg der Anteil von Elektrofahrzeugen laut Prognosen der Internationalen Energieagentur (IEA) von etwa 4 % auf 18 %. Im ersten Quartal 2024 wurden fast 3 Millionen Elektrofahrzeuge verkauft, was einem Anstieg von 25 % gegenüber dem Vorjahreszeitraum entspricht. Da die Neukäufe in der zweiten Jahreshälfte deutlich zunahmen, werden bis Jahresende voraussichtlich über 17 Millionen Fahrzeuge verkauft, was einem Wachstum von mehr als 20 % gegenüber dem Vorjahr entspricht. Damit könnte der Anteil von Elektroautos an allen im gesamten Kalenderjahr verkauften Autos sogar mehr als eins betragen.
Entwicklung umweltfreundlicher und biobasierter Kautschukmischungen: Die Entwicklung umweltfreundlicher und biobasierter Kautschukchemikalien eröffnet der Kautschukverarbeitungsindustrie vielversprechende Zukunftsperspektiven. Die Schaffung natürlicher und erneuerbarer Alternativen zu herkömmlichen, erdölbasierten Kautschukmischungen trägt dazu bei, die steigende Nachfrage der Verbraucher nach umweltfreundlicheren und nachhaltigeren Produkten zu befriedigen. Kautschukhersteller können nun umweltbewussten Verbrauchern umweltfreundliche Lösungen anbieten und dank biobasierter Produkte gleichzeitig die Einhaltung strenger Umweltauflagen gewährleisten. Unternehmen können landwirtschaftliche Ressourcen und Biomasseabfälle nutzen, um revolutionäre biobasierte Antiozonantien, Weichmacher und andere Kautschukadditive zu entwickeln, die genauso wirksam sind wie ihre petrochemischen Pendants und gleichzeitig ihren CO₂-Fußabdruck reduzieren.
- Infrastrukturentwicklung und Ausbau von Bauprojekten: Chinas Infrastrukturprojekte in Entwicklung oder Betrieb hatten im Mai 2022 einen Wert von rund 5 Billionen US-Dollar. Das Ministerium für Straßenverkehr und Autobahnen errichtete im Geschäftsjahr 2023 10.331 km Nationalstraßen. Für den Bau von Infrastruktur wie Gebäuden, Brücken und Straßen sind langlebige Gummimaterialien unerlässlich. Der Anstieg der Infrastrukturprojekte erfordert den Einsatz von RPCs (Recyclingpolymeren), um die Eigenschaften von Gummimaterialien zu verbessern.
Herausforderungen
Strenge Gesetze bezüglich der schädlichen Auswirkungen von Substanzen: Um den spezifischen Anforderungen verschiedener Kautschukprodukte gerecht zu werden, werden im Kautschukherstellungsprozess diverse Chemikalien benötigt. Dabei entstehen gefährliche Gase, die sowohl die menschliche Gesundheit als auch die Umwelt gefährden. Der Einsatz chemischer Zusätze in der Kautschukherstellung wird von verschiedenen Aufsichtsbehörden, darunter der US-Umweltschutzbehörde (EPA) und der REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe), streng reguliert. Die National Library of Medicine (LIB) weist darauf hin, dass die menschliche Gesundheit durch die Exposition gegenüber chemischen Zusätzen wie Tetramethylthiurammonosulfid beeinträchtigt wird, das als Beschleuniger bei der Kautschukherstellung eingesetzt wird.
Gesundheitsgefahren: Die Industrie produziert große Mengen an Abwasser, das bei unsachgemäßer Behandlung erhebliche Gesundheitsgefahren bergen kann. Darüber hinaus werden Fertigungsprozesse wie Druckguss und Extrusion mit einem erhöhten Risiko für Lungen-, Magen-, Blasen-, Blut- und andere Krebsarten in Verbindung gebracht. Aus diesem Grund werden strenge Vorschriften zur Kontrolle des Chemikalieneinsatzes und der Abwasserbehandlung in Verarbeitungsanlagen durchgesetzt, unter anderem durch die New Source Performance Standards (NSPS) und die REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe). Aufgrund wachsender Bedenken hinsichtlich Gesundheit und Umweltschutz hat der Einsatz von Ersatzstoffen wie Zellulose und stärkeren Naturfasern aus verarbeiteten Pflanzenölen zugenommen.
Marktgröße und Prognose für Chemikalien zur Kautschukverarbeitung:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
4,1 % |
|
Marktgröße im Basisjahr (2026) |
5,97 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
8,92 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Chemikalien zur Kautschukverarbeitung:
Produkt (Antidegradationsmittel, Beschleuniger, Flammschutzmittel, Verarbeitungshilfsmittel/Promoter)
Es wird prognostiziert, dass der Markt für Anti-Degradationsmittel bis Ende 2036 mit einem Anteil von rund 35,9 % den größten Anteil am Markt für Chemikalien zur Kautschukverarbeitung ausmachen wird. Kautschukmaterialien werden durch eine Gruppe von Verbindungen, die als Anti-Degradationsmittel bezeichnet werden, vor dem Abbau durch äußere Einflüsse wie Hitze, Sauerstoff und UV-Licht geschützt. Die steigende Nachfrage nach umweltfreundlichen Anti-Degradationmitteln, die Nachhaltigkeitsziele unterstützen, ist eine bemerkenswerte Entwicklung auf dem Markt für Chemikalien zur Kautschukverarbeitung. Hersteller entwickeln Formeln, die einen effizienten Schutz bieten und gleichzeitig ihre negativen Auswirkungen auf die Umwelt reduzieren. Darüber hinaus verbessern Fortschritte in der Nanotechnologie die Wirksamkeit von Anti-Degradationmitteln und führen zu besseren Leistungseigenschaften für Kautschukprodukte.
Anwendungsbereich (Reifen und verwandte Produkte, Automobilkomponenten, Schuhprodukte, Industriegummiprodukte)
Basierend auf der Anwendung wird dem Segment der Automobilkomponenten im Markt für Kautschukverarbeitungschemikalien bis Ende 2036 voraussichtlich ein bedeutender Anteil zugeschrieben. Kautschukbasierte Produkte für Automobile wie Reifen, Dichtungen und Schläuche werden im Markt für Kautschukverarbeitungschemikalien als Automobilkomponenten bezeichnet. Der steigende Bedarf an leistungssteigernden Additiven zur Optimierung von Reifeneffizienz, Kraftstoffverbrauch und Sicherheit ist ein wichtiger Trend in diesem Markt. Darüber hinaus fördert die Entwicklung umweltfreundlicher Kautschukmischungen Innovationen in der chemischen Verarbeitung für Automobilanwendungen und steht im Einklang mit den Nachhaltigkeitszielen der Automobilindustrie. Diese Entwicklung unterstreicht das Engagement der Branche für Leistungssteigerung und Umweltverträglichkeit.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Produkt |
|
Anwendung |
|
Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Chemikalien zur Kautschukverarbeitung:
Asien-Pazifik-Marktanalyse
Der asiatisch-pazifische Markt für Chemikalien zur Kautschukverarbeitung wird Prognosen zufolge bis 2036 einen Umsatzanteil von über 35,5 % erreichen. Die rasante Industrialisierung, Urbanisierung und das Wirtschaftswachstum der Region tragen maßgeblich zu dieser dominanten Stellung bei, da der Bedarf an Kautschukprodukten in verschiedenen Branchen stetig steigt. Das Wachstum in der Region wird vor allem durch die expandierende Fertigungs-, Bau- und Automobilindustrie in Ländern wie China, Indien und Japan angetrieben.
Chemikalien für die Kautschukverarbeitung sind in China stark nachgefragt. Produktion und Nachfrage werden in den kommenden Jahren weiter steigen. Bis 2022 erhöhten sich die Umsätze mit diesen Chemikalien in China um mehr als 5 % auf über 1 Milliarde US-Dollar. Das starke Wachstum des chinesischen Chemiesektors und der expandierende Kfz-Ersatzteilmarkt, bedingt durch steigende Autoverkäufe, treiben diese Entwicklung an. Daher werden staatliche Regulierungen geschaffen, um namhaften Herstellern von Chemikalien für die Kautschukverarbeitung den Marktzugang zu ermöglichen, was zukünftig zu einer deutlichen Marktexpansion führen wird.
In den letzten Jahrzehnten hat sich Indiens Automobilsektor stetig entwickelt. Weltweit ist die Zahl der verkauften Fahrzeuge dramatisch gestiegen, und immer mehr Menschen nutzen Autos. Jedes Auto benötigt Reifen, die ein unverzichtbarer Bestandteil jedes Fahrzeugs sind und regelmäßig gewechselt werden müssen. Mit einem Wert von über 100 Milliarden US-Dollar (Stand: April 2022) trägt Indiens Automobilsektor 7,1 % zum BIP und 8 % zu den Gesamtexporten bei. Laut der Nationalen Familien- und Gesundheitserhebung von 2021 besitzen 60 % der indischen Familien ein Auto. Um die steigende Nachfrage der Automobilhersteller zu befriedigen, erhöhen die Reifenproduzenten ihre Produktionskapazitäten, da jedes Jahr mehr Fahrzeuge auf die Straße kommen.
Europa-Marktanalyse
Für Europa wird im Prognosezeitraum ein stabiles jährliches Wachstum erwartet. Europa ist bekannt für seinen Fokus auf Nachhaltigkeit und seine strengen Umweltgesetze. Mit einer starken Automobilindustrie und einer soliden industriellen Basis tragen Deutschland, Frankreich, Italien und Großbritannien maßgeblich zum Markt für Chemikalien zur Kautschukverarbeitung bei. Der Bedarf an umweltfreundlichen Chemikalien zur Kautschukverarbeitung wird durch die Präferenz europäischer Verbraucher und Unternehmen für nachhaltige und umweltfreundliche Produkte getrieben. Die Verwendung nachhaltiger und ungiftiger Chemikalien in Produktionsprozessen ist in der Europäischen Union durch strenge Vorschriften vorgeschrieben.
Der deutsche Markt für Chemikalien in der Kautschukherstellung wird durch Umweltgesetze und den Fokus auf Nachhaltigkeit angetrieben. Deutschland verfügt über strenge Gesetze und Richtlinien, die umweltfreundliche Produktionsmethoden fördern und die Umweltauswirkungen der Verarbeitung minimieren sollen. Infolgedessen wurden umweltfreundliche Chemikalien mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) entwickelt, die den EU-Anforderungen entsprechen. Die Hersteller investieren in Forschung und Entwicklung, um innovative und nachhaltige Chemikalien für die Kautschukproduktion zu entwickeln.
Der Markt für Chemikalien zur Kautschukverarbeitung in Großbritannien könnte aufgrund des steigenden Bedarfs in Deutschland expandieren, der durch vielfältige Endanwendungen, beispielsweise in der Automobilindustrie, bedingt ist. Es wird erwartet, dass der Markt für diese Chemikalien durch steigende Forschungs- und Entwicklungsausgaben aufgrund staatlicher Vorgaben und des starken Wettbewerbs durch alternative Produkte und Anbieter angetrieben wird.
Wichtige Akteure auf dem Markt für Chemikalien zur Kautschukverarbeitung:
- Ecore International
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- BASF SE
- Lanxess AG
- Akzo Nobel NV
- Solvay SA
- Eastman Chemical Company
- Arkema-Gruppe
- LG Chem Ltd.
- Nouryon
- Emerald Performance Materials LLC
Der Markt für Chemikalien zur Kautschukverarbeitung benötigt ständig neue Produkte und Innovationen. Unternehmen dieser Branche investieren Ressourcen in Forschungs- und Entwicklungsprojekte, um neue und verbesserte Produkte mit höherer Langlebigkeit, verbesserter Leistung und Umweltverträglichkeit zu entwickeln. Diese Entwicklungen beinhalten die Zugabe von Chemikalien, die die Eigenschaften von Kautschuk verbessern, wie z. B. erhöhte Flexibilität, Hitzebeständigkeit und Haltbarkeit.
Hier sind einige der führenden Akteure auf dem Markt:
Neueste Entwicklungen
- Im März 2024 präsentierte LANXESS, ein Spezialchemieunternehmen, sein umfassendes Sortiment an Additiven und Lösungen für die Reifenindustrie auf der Tire Technology Expo 2024 in Hannover. Vom 19. bis 21. März zeigte das Unternehmen, wie Reifenhersteller ihre Umweltbelastung sowohl während der Produktion als auch nach der Fertigstellung des Produkts reduzieren können.
- Im April 2023 gab Ecore International die Übernahme der 360 Tire Recycling Group, eines führenden Unternehmens im Bereich Reifenrecycling, bekannt. Durch diese strategische Partnerschaft wird Ecores Position in der Altreifen- und Poliermittelsammlung gestärkt. Zudem sichert sich das Unternehmen Rohstoffe für seine innovativen Boden- und Oberflächenlösungen. Der globale Wandel hin zu einer Kreislaufwirtschaft für Gummi positioniert die 360 Tire Recycling Group und Ecore als Vorreiter.
- Report ID: 7164
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
