Marktausblick für private Ladestationen für Elektrofahrzeuge:
Der Markt für private Ladestationen für Elektrofahrzeuge hatte 2025 ein Volumen von 8,9 Milliarden US-Dollar und wird bis Ende 2035 voraussichtlich auf über 72,8 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 23,4 % im Prognosezeitraum 2026–2035 entspricht. Im Jahr 2026 wird das Marktvolumen für private Ladestationen für Elektrofahrzeuge auf 10,9 Milliarden US-Dollar geschätzt.
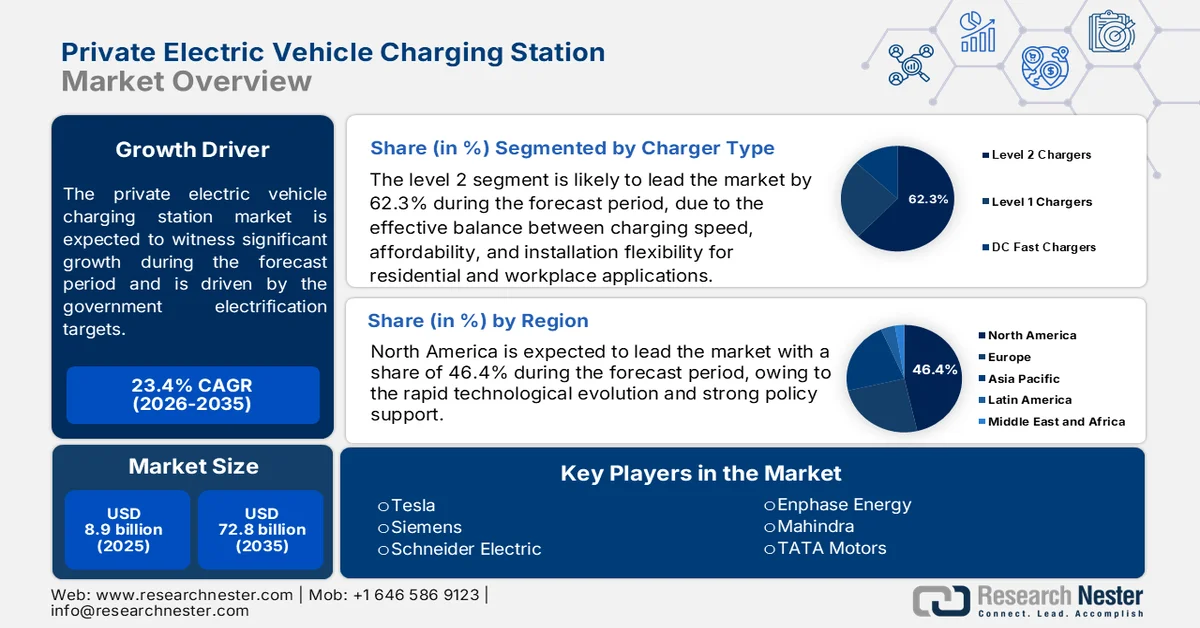
Die Nachfrage nach privaten Ladestationen für Elektrofahrzeuge wächst parallel zur steigenden Zahl von Elektrofahrzeugen, den Elektrifizierungszielen der Regierungen und den zunehmenden Investitionen in die Ladeinfrastruktur für Privathaushalte und Unternehmen. Dieser Markt wird maßgeblich dadurch gestützt, dass die meisten Ladevorgänge an privaten Standorten und nicht an öffentlichen Ladestationen stattfinden. Daher ist das Laden zu Hause und für Fahrzeugflotten ein entscheidender Faktor für die gesamte Ladekapazität. Laut Daten der Internationalen Energieagentur (IEA) für 2025 überstiegen die weltweiten Verkäufe von Elektroautos im Jahr 2024 die Marke von 17 Millionen Einheiten. Dies bedeutet ein anhaltendes Wachstum gegenüber den Vorjahren und eine steigende Anzahl von Fahrzeugen, die regelmäßigen Ladezugang benötigen. Staatliche Förderprogramme, Steuervergünstigungen und Maßnahmen zur Elektrifizierung von Gebäuden in Nordamerika, Europa und im asiatisch-pazifischen Raum fördern die Installation privater Ladeinfrastruktur in Wohngebieten, Gewerbeimmobilien und Fuhrparkdepots.
Der Markt profitiert zudem von der Modernisierung des Energiesektors und Initiativen zur Integration erneuerbarer Energien. Private Ladestationen werden zunehmend neben dezentralen Energiequellen wie Photovoltaikanlagen auf Dächern und stationären Batteriespeichern eingesetzt. Dies ermöglicht es Nutzern, ihre Energiekosten zu senken und die Belastung durch Lastspitzen zu reduzieren. Die IEA berichtete, dass der weltweite Bestand an Elektroautos im Jahr 2024 die Marke von 58 Millionen Fahrzeugen überschritten hat. Damit ist eine beträchtliche installierte Basis entstanden, die stark von der Verfügbarkeit privater Ladeinfrastruktur abhängt. Mit der zunehmenden Verbreitung von Elektrofahrzeugen in etablierten und aufstrebenden Märkten dürfte die private Ladeinfrastruktur der wichtigste Ladekanal bleiben und sowohl Pkw-Besitzer als auch Betreiber von Nutzfahrzeugflotten unterstützen sowie den Ausbau des öffentlichen Ladenetzes ergänzen.
Schlüssel Private Ladestation für Elektrofahrzeuge Markteinblicke Zusammenfassung:
Regionale Highlights:
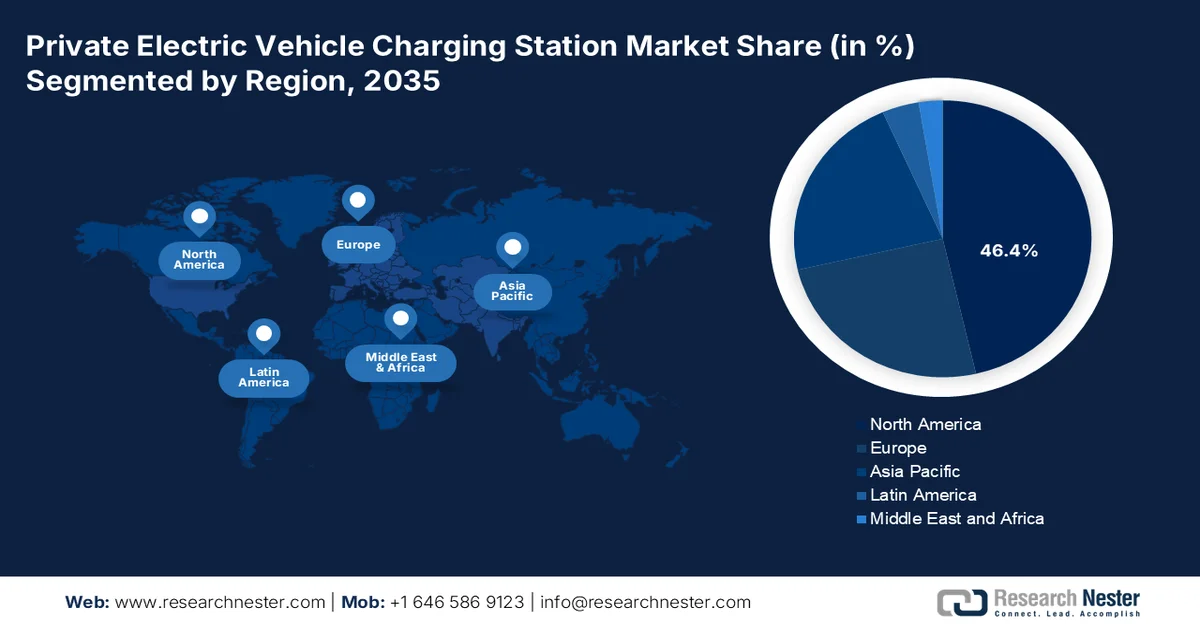
- Nordamerika wird voraussichtlich bis 2035 einen Marktanteil von 46,4 % am Markt für private Ladestationen für Elektrofahrzeuge erreichen. Dies wird durch die rasche Verbreitung intelligenter, vernetzter Ladelösungen, die in Heimenergiesysteme integriert sind, begünstigt.
- Im asiatisch-pazifischen Raum wird im Zeitraum 2026–2035 ein rasantes Wachstum erwartet, das durch intensive Innovationen bei ultraschnellen Ladetechnologien und intelligenten Energiemanagementsystemen angetrieben wird.
Segment-Einblicke:
- Level-2-Ladegeräte werden bis 2035 voraussichtlich einen Marktanteil von 62,3 % am Markt für private Ladestationen für Elektrofahrzeuge erreichen. Dies ist auf ihr ausgewogenes Verhältnis zwischen Ladegeschwindigkeit, Kosten und flexibler Installation für private und gewerbliche Anwendungen zurückzuführen.
- Privathaushalte werden voraussichtlich im Zeitraum 2026–2035 den größten Marktanteil behalten. Gründe hierfür sind der Komfort des Ladens über Nacht zu Hause und die zunehmende Verbreitung von Elektrofahrzeugen.
Wichtigste Wachstumstrends:
- Steigende staatliche Anreize für die Ladeinfrastruktur für Elektrofahrzeuge im Wohnbereich
- Öffentliche Investitionen in die Modernisierung und Elektrifizierung der Stromnetze
Hauptherausforderungen:
- Hohe Infrastrukturkosten
- Interoperabilität und Standards
Wichtigste Akteure:Tesla (USA), Siemens (Deutschland), Schneider Electric (Frankreich), Enphase Energy (USA), Mahindra (Indien), Tata Motors (Indien).
Global Private Ladestation für Elektrofahrzeuge Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 8,9 Mrd. USD
- Marktgröße 2026: 10,9 Mrd. USD
- Prognostizierte Marktgröße: 72,8 Mrd. USD bis 2035
- Wachstumsprognose: 23,4 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (46,4 % Anteil bis 2035)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Deutschland, Japan, Kanada
- Schwellenländer: Indien, Südkorea, Australien, Singapur, Thailand
Last updated on : 27 August, 2025
Markt für private Ladestationen für Elektrofahrzeuge – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Steigende staatliche Anreize für die Ladeinfrastruktur für Elektrofahrzeuge im privaten Bereich: Staatlich geförderte Programme sind weiterhin einer der stärksten Treiber für die Nachfrage nach privaten Ladestationen. Finanzielle Unterstützung in Form von Steuergutschriften, Rabatten, Zuschüssen und Installationsbeihilfen senkt die Anschaffungskosten für Hausbesitzer und Unternehmen und beschleunigt so den Ausbau der Ladeinfrastruktur. In den USA bietet der „Alternative Fuel Vehicle Refueling Property Credit“ (Fördergutschrift für Ladeinfrastruktur für alternative Kraftstoffe) eine Steuergutschrift von bis zu 30 % der Kosten für Ladeausrüstung und Installation an förderfähigen Standorten (IRS-Daten vom Mai 2026). In ganz Europa bieten mehrere Länder weiterhin Zuschüsse für die Installation von Ladestationen im privaten Bereich als Teil umfassenderer Strategien zur Dekarbonisierung des Verkehrssektors an. Diese Maßnahmen verbessern die Bezahlbarkeit von Ladestationen und unterstützen gleichzeitig die nationalen Ziele zur Förderung der Elektromobilität.
- Öffentliche Investitionen in die Modernisierung und Elektrifizierung der Stromnetze: Staatliche Ausgaben für die Strominfrastruktur schaffen günstige Bedingungen für den Ausbau privater Ladestationen für Elektrofahrzeuge. Modernisierte Stromnetze verbessern die Versorgungssicherheit, erhöhen die Netzkapazität und unterstützen intelligente Ladetechnologien. Das US-Energieministerium kündigte für Juni 2026 Fördermittel in Höhe von rund 3,46 Milliarden US-Dollar im Rahmen des Programms „Grid Resilience and Innovation Partnerships“ (GRIP) zur Stärkung der Übertragungs- und Verteilungssysteme an. Für Anbieter von Ladeinfrastruktur eröffnet die Netzmodernisierung die Möglichkeit, neben der Ladehardware auch fortschrittliche Energiemanagementlösungen anzubieten. Starke staatliche Investitionen in Stromsysteme erweisen sich daher als grundlegender Treiber für die Verbreitung privater Ladestationen für Elektrofahrzeuge.
Herausforderungen
- Hohe Infrastrukturkosten: Der Kapitalbedarf für die Herstellung und den Einsatz von Ladeeinheiten ist enorm – von Forschung und Entwicklung bis hin zum Netzausbau. Unternehmen wie Tesla begegnen diesem Problem durch vertikale Integration der Produktion und die Nutzung ihres Supercharger-Netzwerks zur Kostenverteilung, während ChargePoint mit Immobilieneigentümern zusammenarbeitet, um die Installationskosten zu teilen und so den Markteintritt zu erleichtern.
- Interoperabilität und Standards: Fehlende universelle Ladestandards führen zu Kompatibilitätsproblemen zwischen verschiedenen Fahrzeugmodellen. Siemens begegnet diesem Problem mit der Entwicklung von Ladesystemen mit offenem Protokoll, die mit verschiedenen Netzen kompatibel sind, während ABB aktiv in Normungsgremien mitwirkt, um die nahtlose Kommunikation ihrer Geräte mit unterschiedlichen Elektrofahrzeugplattformen und Software-Ökosystemen zu gewährleisten.
Marktgröße und Prognose für private Ladestationen für Elektrofahrzeuge:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
23,4 % |
|
Marktgröße im Basisjahr (2025) |
8,9 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
72,8 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für private Ladestationen für Elektrofahrzeuge:
Segmentanalyse der Ladegerätetypen
Level-2-Ladegeräte sind führend im Marktsegment der privaten Ladestationen für Elektrofahrzeuge und werden voraussichtlich bis Ende 2035 einen regionalen Umsatzanteil von 62,3 % erreichen. Dieses Segment ist so erfolgreich, weil Level-2-Ladegeräte ein optimales Verhältnis zwischen Ladegeschwindigkeit, Kosten und flexibler Installation sowohl für private Haushalte als auch für Unternehmen bieten. Ihre Kompatibilität mit den meisten batterieelektrischen Fahrzeugen und Plug-in-Hybriden macht sie zur bevorzugten Ladelösung für den täglichen Gebrauch. Die zunehmende Verbreitung von Elektrofahrzeugen beschleunigt die Nachfrage nach dieser Ladegerätekategorie. Laut Daten von Pubs Online (März 2026) werden in den USA zusätzlich zu geschätzten 17 Millionen privat installierten Heimladegeräten 2,13 Millionen öffentliche Level-2-Ladegeräte benötigt, um die zukünftige Verbreitung von Elektrofahrzeugen zu unterstützen. Dies unterstreicht die zentrale Rolle der Level-2-Technologie beim Ausbau der privaten Ladeinfrastruktur.
Segmentanalyse des Installationsstandorts
Privathaushalte machen den größten Anteil am Markt für private Ladestationen für Elektrofahrzeuge aus, da die meisten Besitzer von Elektrofahrzeugen den Komfort des Ladens über Nacht zu Hause bevorzugen. Das Laden zu Hause macht unabhängig von der öffentlichen Ladeinfrastruktur, senkt die Ladekosten und unterstützt die gewohnte Fahrzeugnutzung. Die zunehmende Verbreitung von Elektrofahrzeugen, günstige Förderprogramme der Energieversorger und staatliche Anreize für die Installation von Heimladestationen stärken dieses Segment weiterhin. Laut Daten des US-Energieministeriums vom Februar 2026 finden etwa 80 % aller Ladevorgänge von Elektrofahrzeugen zu Hause statt, wodurch Wohngrundstücke zum wichtigsten Ladeort für Besitzer von Elektrofahrzeugen werden. Da die Verbreitung von Elektrofahrzeugen weltweit zunimmt, wird die Nachfrage nach zuverlässigen und intelligenten Ladelösungen für Privathaushalte voraussichtlich der wichtigste Wachstumstreiber für die private Ladeinfrastruktur bleiben.
Leistungssegmentanalyse
Die Leistungsklasse von 7 kW bis 22 kW dominiert den Markt für private Ladestationen für Elektrofahrzeuge, da sie eine praxisgerechte Ladeleistung für Privathaushalte, Wohnanlagen und Arbeitsplätze bietet. Ladegeräte in diesem Bereich können Fahrzeugbatterien über Nacht oder während der Arbeitszeit aufladen, ohne die hohen Installationskosten von DC-Schnellladesystemen zu verursachen. Das Segment profitiert vom zunehmenden Einsatz von Level-2-Ladelösungen, die typischerweise in diesem Leistungsbereich arbeiten. Laut dem Alternative Fuels Data Center des US-Energieministeriums steigt die Zahl der öffentlichen Ladepunkte für Elektrofahrzeuge in den Vereinigten Staaten rasant an, wobei Level-2-Ladegeräte den Großteil der installierten Ladepunkte ausmachen. Dies verstärkt die Nachfrage nach Ladegeräten im Leistungsbereich von 7 kW bis 22 kW.
Unsere detaillierte Analyse des Marktes für private Ladestationen für Elektrofahrzeuge umfasst die folgenden Segmente:
Segment | Teilsegmente |
Ausgangsleistung |
|
Ladegerät-Typ |
|
Zahlungsmethode |
|
Installationsort |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für private Ladestationen für Elektrofahrzeuge – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika dominiert den Markt für private Ladestationen für Elektrofahrzeuge und wird voraussichtlich bis Ende 2035 einen regionalen Umsatzanteil von 46,4 % halten. Die Region zeichnet sich durch eine rasante technologische Entwicklung und starke politische Unterstützung aus. Sie erlebt einen deutlichen Wandel hin zu intelligenten, vernetzten Ladelösungen, die sich in die Hausenergiesysteme integrieren lassen und ein Lastmanagement ermöglichen. Angetrieben durch ein wachsendes Umweltbewusstsein und die Nachhaltigkeitsziele von Unternehmen beschleunigt sich die Nutzung sowohl im privaten als auch im gewerblichen Bereich. Zu den wichtigsten Trends zählen die Integration der Ladeinfrastruktur in erneuerbare Energiequellen wie Solarenergie, die Entwicklung bidirektionaler Ladefunktionen und die verstärkte Zusammenarbeit zwischen Automobilherstellern, Energieversorgern und Technologieunternehmen, um nahtlose Nutzererlebnisse zu schaffen und die Netzstabilität zu erhöhen.
Die steigende Verbreitung von Elektrofahrzeugen animiert Hausbesitzer, Betreiber von Mehrfamilienhäusern und Fuhrparkmanager dazu, dedizierte Ladeinfrastruktur zu installieren und prägt so den Markt für private Ladestationen in den USA. Die Nachfrage wird durch staatliche Förderprogramme, Initiativen zur Elektrifizierung von Arbeitsplätzen und die zunehmende Integration von Ladesystemen in Energiemanagementlösungen für Privathaushalte unterstützt. Ein wichtiger Indikator für das Marktpotenzial sind die Daten der US-Energieinformationsbehörde (EIA) vom Dezember 2024, die einen Anteil von 7,4 % an allen Neuzulassungen von leichten Nutzfahrzeugen im Jahr 2024 ausweisen – ein Anstieg gegenüber den Vorjahren. Dies erweitert die potenzielle Zielgruppe für private Ladeinfrastruktur. Besonders große Wachstumschancen bieten sich in Wohngebieten, auf Firmengeländen und in Fuhrparkdepots, die einen zuverlässigen Ladezugang benötigen.
Die zunehmende Verbreitung von Elektrofahrzeugen treibt die Nachfrage nach Ladeinfrastruktur für Privathaushalte, Eigentumswohnungen, Arbeitsplätze und Fahrzeugflotten in Kanada an und prägt so den Markt für private Ladestationen. Bundes- und Provinzprogramme zur Förderung der Fahrzeugelektrifizierung sowie Bauvorschriften, die Elektrofahrzeug-gerechte Bauvorhaben unterstützen, stärken den Ausbau der Ladeinfrastruktur in städtischen und vorstädtischen Gebieten. Laut Daten der kanadischen Regierung vom März 2026 machten emissionsfreie Fahrzeuge 2024 bereits 15,4 % aller Neuzulassungen von Elektrofahrzeugen aus. Dies spiegelt das kontinuierliche Wachstum der Nutzerbasis von Elektrofahrzeugen wider, die stark auf private Lademöglichkeiten angewiesen ist. Da sich der Besitz von Elektrofahrzeugen landesweit weiter ausbreitet, wird die Nachfrage nach Ladelösungen für Privathaushalte und Unternehmen voraussichtlich weiterhin hoch bleiben.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum wird im Prognosezeitraum 2026 bis 2035 voraussichtlich ein rasantes Wachstum im Markt für private Ladestationen für Elektrofahrzeuge verzeichnen. Treiber dieser Entwicklung sind die intensiven Innovationen bei ultraschnellen Ladetechnologien und intelligenten Energiemanagementsystemen. Zu den wichtigsten Trends zählen der aggressive Ausbau der Ladeinfrastruktur in urbanen Zentren, die Integration in Smart-City-Initiativen und die zunehmende Nutzung in Wohnanlagen. Automobilhersteller, Technologieunternehmen und Energieversorger arbeiten eng zusammen, um maßgeschneiderte Lösungen zu entwickeln. Der Markt ist zudem durch unterschiedliche regulatorische Rahmenbedingungen gekennzeichnet: Einige Länder setzen strenge Vorgaben um, während andere auf Anreize für die Nutzung von Ladestationen setzen. All dies trägt zu einem dynamischen und wettbewerbsintensiven Umfeld bei.
Die zunehmende Verbreitung von Elektro-Zweirädern, Pkw und Nutzfahrzeugflotten steigert den Bedarf an Ladelösungen für Zuhause und den Arbeitsplatz und prägt damit den Markt für private Ladestationen für Elektrofahrzeuge in Indien . Staatliche Initiativen zur Förderung der Elektromobilität, des Zugangs zu Ladestationen im Wohnbereich und der Elektrifizierung des Verkehrs fördern Investitionen in die private Ladeinfrastruktur in urbanen Zentren. Laut den Daten des NITI Aayog vom August 2025 wurden 2024 mehr als 2,08 Millionen Elektrofahrzeuge zugelassen, was ein starkes Wachstum des Elektrofahrzeugbestands mit Bedarf an regelmäßiger Lademöglichkeit belegt. Diese wachsende Fahrzeugbasis sorgt für eine anhaltende Nachfrage nach privaten Ladeanlagen im Wohn- und Gewerbebereich.
Die große und stetig wachsende Flotte an Elektrofahrzeugen treibt den Markt für private Ladestationen in China an. Die Nachfrage wird durch private Ladeeinrichtungen in städtischen Wohnsiedlungen, Ladeprojekte an Arbeitsplätzen und private Ladelösungen für Nutzfahrzeugbetreiber bestimmt. Laut Daten des Oxford Institute for Energy Studies vom März 2026 erreichte die Produktion von Fahrzeugen mit alternativen Antrieben (NEV) im Jahr 2024 16 Millionen Einheiten, was ein starkes Wachstum der Anzahl von Fahrzeugen mit Bedarf an regelmäßiger Ladeinfrastruktur widerspiegelt. Die rasante Expansion des Elektrofahrzeugbestands, kombiniert mit förderlichen Elektrifizierungsrichtlinien und Investitionen in intelligente Stromnetze, begünstigt den weiteren Ausbau der privaten Ladeinfrastruktur im privaten und gewerblichen Bereich.
Einblicke in den europäischen Markt
Der europäische Markt für private Ladestationen für Elektrofahrzeuge ist hochdynamisch und wird durch strenge Umweltauflagen und ambitionierte Klimaziele in der gesamten Region angetrieben. Der Markt zeichnet sich durch starke Standardisierungsbemühungen aus, die grenzüberschreitende Interoperabilität für ein nahtloses Nutzererlebnis gewährleisten. Ein Schwerpunkt liegt auf der Integration der Ladeinfrastruktur mit Smart-Grid-Technologien und erneuerbaren Energiequellen, um die Nachhaltigkeit zu steigern. Zu den wichtigsten Trends zählen die rasche Einführung von Ladelösungen an Arbeitsplätzen und in Mehrfamilienhäusern sowie das wachsende Interesse am bidirektionalen Laden. Darüber hinaus bilden europäische Energieversorger und Automobilhersteller strategische Allianzen, um innovative Geschäftsmodelle zu entwickeln, die auf Energiemanagement und Netzdienstleistungen abzielen.
Der starke Fokus auf die Elektrifizierung des Verkehrssektors, Initiativen zur Energiewende im Wohnbereich und die zunehmende Nutzung von Elektrofahrzeugen in Privathaushalten und Firmenflotten treiben den Markt für private Ladestationen für Elektrofahrzeuge in Deutschland an. Die Nachfrage nach Ladeinfrastruktur für Zuhause und am Arbeitsplatz steigt, da Immobilieneigentümer bequemen Ladezugang wünschen und die Anforderungen an gebäudetechnisch barrierefreie Lösungen erfüllen möchten. Laut Daten der Europäischen Kommission vom Januar 2025 wurden 2024 380.609 batterieelektrische Pkw neu zugelassen. Dies verdeutlicht einen beträchtlichen und wachsenden Fahrzeugbestand, der stark auf private Ladelösungen angewiesen ist. Dieser Trend schafft nachhaltige Chancen für Ladeinfrastruktur im privaten, mehrstöckigen und gewerblichen Bereich.
Der Markt für private Ladestationen für Elektrofahrzeuge in Großbritannien verzeichnet ein stetiges Wachstum, da immer mehr Haushalte, Vermieter und Unternehmen Ladeinfrastruktur installieren, um die Elektromobilität zu fördern. Die Nachfrage wird durch Ladevorschriften am Arbeitsplatz, den Komfort des Ladens zu Hause und staatliche Förderprogramme für emissionsfreie Mobilität verstärkt. Laut Daten von Fleet News vom April 2025 waren Ende 2024 in Großbritannien 1.334.246 zugelassene Elektrofahrzeuge unterwegs. Dies belegt eine beträchtliche installierte Elektrofahrzeugbasis, die stark auf private Ladeeinrichtungen angewiesen ist. Da die Zahl der Elektrofahrzeuge weiter steigt, werden Investitionen in Ladeinfrastruktur für Privathaushalte, Mehrfamilienhäuser und Arbeitsplätze voraussichtlich ein wichtiger Wachstumstreiber bleiben.
Wichtigste Akteure auf dem Markt für private Ladestationen für Elektrofahrzeuge:
- Tesla (USA)
- Siemens (Deutschland)
- Schneider Electric (Frankreich)
- Enphase Energy (USA)
- Mahindra (Indien)
- TATA Motors (Indien)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Tesla integriert sein Ökosystem, indem es die Daten seines privaten Ladeinfrastrukturmarktes mit der Fahrzeugtelematik verknüpft. Diese Vernetzung ermöglicht ein intelligenteres Energiemanagement und Ferndiagnose. Durch die Analyse der Nutzungsmuster der Ladestationen optimiert Tesla die Batterieleistung und die Ladezyklen und gewährleistet so höchste Effizienz.
- Siemens nutzt seine Expertise in der Automatisierung von Ladestationen für private Elektrofahrzeuge, um intelligente Ladeinfrastruktur zu schaffen. Die Systeme von Siemens verwenden Datenanalysen, um Netzlasten zu steuern und Stabilität zu gewährleisten. Durch die Integration von Echtzeit-Stationsdaten ermöglicht Siemens vorausschauende Wartung und effiziente Energieverteilung.
- Schneider Electric konzentriert sich auf Energiemanagement, indem das Unternehmen seine Lösungen in den Markt für private Ladestationen für Elektrofahrzeuge integriert. Die Plattformen von Schneider Electric nutzen Stationsdaten, um den Energieverbrauch auszugleichen und erneuerbare Energien nahtlos einzubinden. Dies gewährleistet eine effiziente Stromnutzung und Netzstabilität.
- Enphase Energy verbindet seine Solar- und Speichersysteme mit dem Markt für private Ladestationen für Elektrofahrzeuge, um ein umfassendes Energie-Ökosystem für Privathaushalte zu schaffen. Die Technologie nutzt Stationsdaten, um die Solarstromverteilung intelligent zu steuern und das Laden von Elektrofahrzeugen während Produktionsspitzen zu priorisieren.
- Mahindra optimiert seine Mobilitätslösungen durch die Integration von Daten aus dem Markt für private Ladestationen für Elektrofahrzeuge. Diese Integration trägt zu einem robusten Flottenmanagement und einer optimierten Ladeinfrastruktur bei. Durch die Analyse von Nutzungsmustern steigert Mahindra die Fahrzeugeffizienz und unterstützt den Aufbau eines zuverlässigen Ladenetzes.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt für private Ladestationen für Elektrofahrzeuge:
Der globale Markt für private Ladestationen für Elektrofahrzeuge ist mäßig konsolidiert und wird von etablierten Automatisierungsriesen und spezialisierten Energieunternehmen dominiert. Führende Anbieter nutzen ihre breite geografische Präsenz und umfassende Smart-Home-Integrationslösungen, um Marktanteile zu sichern. Der Wettbewerb ist geprägt von intensiven Innovationen in den Bereichen Ladeleistung, Konnektivität und Design, wobei europäische und nordamerikanische Hersteller starke regionale Positionen innehaben. Die Differenzierung basiert zunehmend auf bidirektionaler Ladefunktionalität, Lastmanagement-Software und nahtloser Integration mit Photovoltaikanlagen. Dadurch entsteht eine klare Trennlinie zwischen Premium-Komplettanbietern und preisorientierten Alternativen.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im November 2025 kündigte Mahindra Pläne zum Aufbau von 250 Ladestationen für Elektrofahrzeuge mit jeweils 180 kW Leistung und über 1.000 Ladepunkten bis Ende 2027 an. Dies ist Teil der Unternehmensvision, die Elektromobilität durch sein ultraschnelles Ladenetzwerk Charge_IN zu grenzenlos zu gestalten und steht im Einklang mit der Priorität der indischen Regierung, die öffentliche Ladeinfrastruktur für Elektrofahrzeuge zu stärken, um deren Verbreitung in Indien zu beschleunigen.
- Im Mai 2025 nahm TATA.ev seine ersten 10 TATA.ev MegaCharger in Betrieb. In Zusammenarbeit mit ChargeZone und Statiq folgt die Einführung dieser Schnellladegeräte kurz nach der Zusage von TATA.ev, die Elektromobilität in Indien durch eine mehr als doppelte Anzahl verfügbarer Ladepunkte auf 400.000 bis 2027 zu fördern.
- Report ID: 6548
- Published Date: Aug 27, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
