Marktausblick für orthopädische Software:
Der Markt für orthopädische Software hatte 2026 ein Volumen von 468,4 Millionen US-Dollar und wird bis Ende 2036 voraussichtlich auf 887,54 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6,6 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen auf 499,31 Millionen US-Dollar geschätzt.
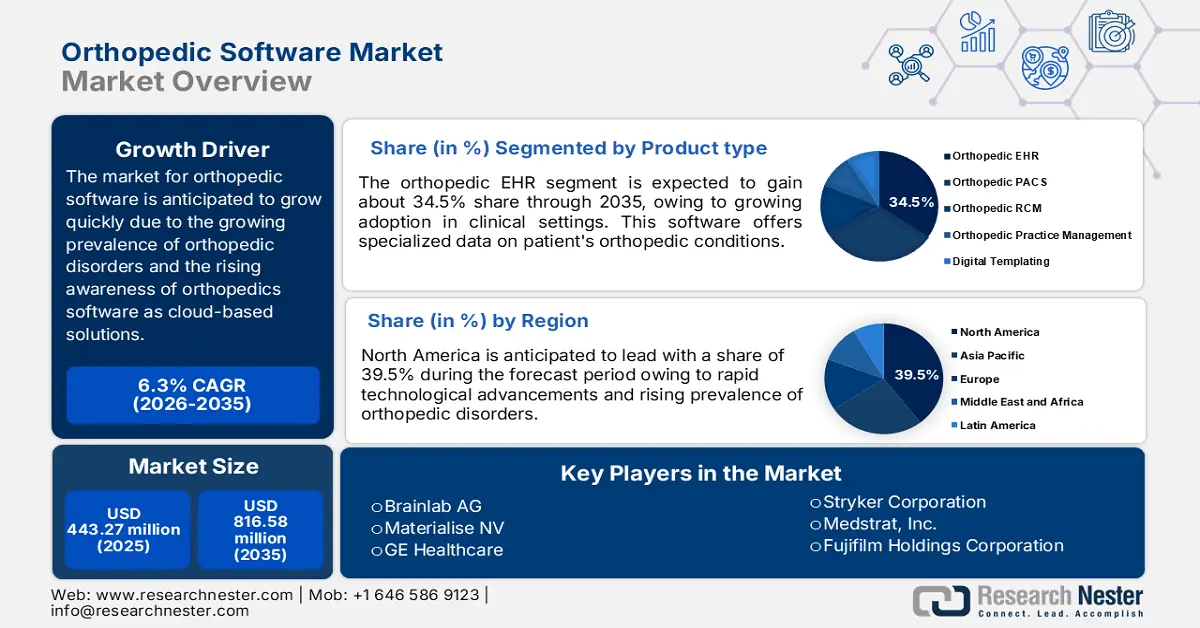
Der Markt für orthopädische Software wird im Prognosezeitraum voraussichtlich rasant wachsen. Grund dafür ist die weltweit steigende Prävalenz orthopädischer Erkrankungen wie Arthritis, Osteoporose, Bursitis und anderer Erkrankungen des Bewegungsapparates bei älteren Menschen. Laut einem Bericht der Centers for Disease Control and Prevention (CDC) suchen jährlich rund 18,3 Millionen Menschen in den USA aufgrund orthopädischer Verletzungen Notaufnahmen auf. Dies unterstreicht den dringenden Bedarf an effektiven Managementlösungen. Darüber hinaus fördern staatliche Unterstützung und Initiativen von orthopädischen Organisationen die Einführung innovativer Technologien und beschleunigen so die Entwicklung und Implementierung spezialisierter orthopädischer Softwarelösungen, um dem steigenden Bedarf im Gesundheitswesen gerecht zu werden.
Ein weiterer Faktor für das Wachstum des Marktes für orthopädische Software ist die steigende Nachfrage nach minimalinvasiven Eingriffen (MIS). Diese Nachfrage wird hauptsächlich durch die niedrigen Komplikationsraten und die geringeren postoperativen Schmerzen dieser Verfahren beeinflusst. Da immer mehr Patienten und Gesundheitsdienstleister Optionen suchen, die eine schnellere Genesung und bessere Ergebnisse ermöglichen, werden orthopädische Softwarelösungen entwickelt, um diese fortschrittlichen Operationstechniken zu unterstützen. So brachte Stryker beispielsweise im März 2023 die Mako Total Knee 2.0 auf den Markt, die roboterassistierte Operationen verbessert und dem zunehmenden Trend zu minimalinvasiven Eingriffen entspricht.
Schlüssel Orthopädische Software Markteinblicke Zusammenfassung:
Regionale Highlights:
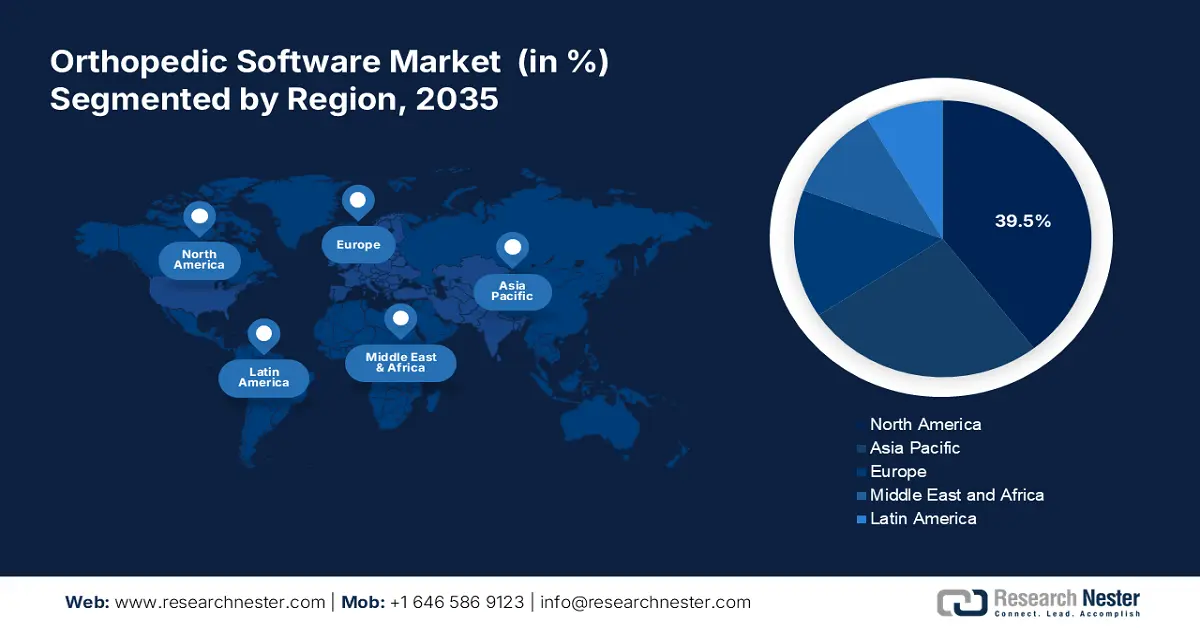
- Nordamerika führt den Markt für orthopädische Software mit einem Anteil von 39,5 % an. Technologische Entwicklungen und eine robuste Gesundheitsinfrastruktur tragen maßgeblich zum Wachstum bei und fördern bis 2036 ein signifikantes Wachstum.
- Der Markt für orthopädische Software im asiatisch-pazifischen Raum wird voraussichtlich von 2027 bis 2036 ein stabiles Wachstum verzeichnen. Treiber dieser Entwicklung sind die steigende Zahl orthopädischer Erkrankungen und die zunehmende Nutzung fortschrittlicher Gesundheitssoftware.
Segment-Einblicke:
- Das Segment „Orthopädische elektronische Patientenakte“ wird bis 2036 voraussichtlich einen Marktanteil von 34,5 % erreichen. Treiber dieser Entwicklung sind die zunehmende Nutzung in klinischen Einrichtungen und Fortschritte in der medizinischen Bildgebungstechnologie.
- Das Segment „Orthopädische Operationen“ wird bis 2036 voraussichtlich einen Marktanteil von 45,8 % erreichen. Gründe hierfür sind die steigende Anzahl orthopädischer Operationen und der bessere Zugang zu fortschrittlichen Behandlungs- und Screening-Verfahren.
Wichtigste Wachstumstrends:
- Zugänglichkeit von Orthopädie-Software als Cloud-Lösung
- Technologische Fortschritte bei Orthopädie-Software
Hauptherausforderungen:
- Integration von Orthopädie-Software in moderne Krankenhaussysteme
- Mangelndes Bewusstsein führt zu Zurückhaltung bei der Einführung innovativer Lösungen
- Wichtigste Akteure:Brainlab AG, Materialise NV, GE Healthcare, Stryker Corporation und Medstrat, Inc.
Global Orthopädische Software Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:468,4 Mio. USD
- Marktgröße 2027:499,31 Mio. USD
- Prognostizierte Marktgröße bis 2036:887,54 Mio. USD
- Wachstumsprognose:6,6 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (39,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, Deutschland, Vereinigtes Königreich, Japan, Frankreich
- Schwellenländer: China, Indien, Japan, Südkorea, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für orthopädische Software:
Wachstumstreiber
- Zugänglichkeit von Orthopädie-Software als Cloud-Lösung: Cloud-basierte Lösungen revolutionieren die Patientenverwaltung in orthopädischen Praxen, optimieren Arbeitsabläufe und ermöglichen die Fernbehandlung. Jüngste Entwicklungen haben ihre Verbreitung zusätzlich beschleunigt. Fortschritte in der Cybersicherheit und im Datenschutz haben die Attraktivität cloudbasierter Orthopädie-Software ebenfalls gesteigert. Führende Unternehmen investieren massiv in Datenschutz- und Verschlüsselungsmaßnahmen, um die Einhaltung von Vorschriften wie dem Health Insurance Portability and Accountability Act (HIPAA) zu gewährleisten. So helfen beispielsweise Entwicklungen im Bereich sicherer Cloud-Infrastrukturen durch wichtige Technologieunternehmen wie Amazon Web Services und Microsoft Azure Anbietern von Orthopädie-Software, HIPAA-konforme Plattformen bereitzustellen und so den Schutz sensibler Patientendaten sicherzustellen.
- Technologische Fortschritte in der orthopädischen Software: Technologische Entwicklungen verändern die Orthopädiebranche grundlegend, indem sie die chirurgische Präzision, die Behandlungsergebnisse und die Gesamteffizienz verbessern. Roboterassistierte Operationen gewinnen zunehmend an Bedeutung. Systeme wie Mazor X Stealth von Medtronic ermöglichen eine höhere Präzision bei Wirbelsäuleneingriffen. Diese Roboter unterstützen Chirurgen durch die präzise Positionierung von Instrumenten und Implantaten, wodurch das Fehlerrisiko deutlich reduziert und die Genesungszeit verkürzt wird. Das Wachstum des Marktes für orthopädische Software wird durch die steigende Nachfrage nach minimalinvasiven Operationsverfahren, die Weiterentwicklung medizinischer Technologien und den Bedarf an integrierten IT-Lösungen im Gesundheitswesen angetrieben, die die Patientenversorgung verbessern und klinische Arbeitsabläufe optimieren.
Herausforderungen
- Integration von Orthopädie-Software in moderne Krankenhaussysteme: Eine der größten Hürden für das Wachstum des Marktes für Orthopädie-Software ist die mangelnde Interoperabilität verschiedener Softwareplattformen. Laut einer Umfrage des Nationalen Koordinators für Gesundheitstechnologie aus dem Jahr 2023 gaben ca. 71 % der Krankenhäuser an, über ein System zu verfügen, das den Austausch von Patientendaten mit anderen Leistungserbringern außerhalb ihrer eigenen Einrichtung ermöglicht. Dieser Mangel an nahtlosem Datenaustausch kann die Integration von Orthopädie-Software in verschiedene Krankenhaussysteme erschweren.
Darüber hinaus kann die Sorge um den Datenschutz und die Datensicherheit die Einführung orthopädischer Software verlangsamen. HIPAA verpflichtet Gesundheitseinrichtungen, die Integrität und Vertraulichkeit elektronisch geschützter Gesundheitsdaten zu gewährleisten. Dies stellt sicher, dass orthopädische Software strenge Sicherheitsanforderungen erfüllt, was zeitaufwändig und komplex sein kann und Krankenhäuser möglicherweise davon abhält, die Software in ihre bestehenden Systeme zu integrieren. - Mangelndes Bewusstsein führt zu Zurückhaltung bei der Einführung innovativer Lösungen: Fehlendes Wissen stellt ein Hindernis für die Nutzung moderner Lösungen wie digitaler Bildgebungssysteme, elektronischer Patientenakten (EPA) und Cloud-basierter Lösungen dar. Gesundheitsdienstleister, insbesondere kleinere Praxen oder solche in ländlichen Gebieten, verfügen oft nicht über die notwendigen Informationen oder den Zugang zu Spitzentechnologien. Diese Zurückhaltung bei der Einführung von Orthopädie-Software rührt von einem unzureichenden Verständnis ihrer Vorteile her, wie beispielsweise optimierte Abläufe, verbesserte Patientenergebnisse und eine gesteigerte Effizienz im Praxismanagement.
Marktgröße und Prognose für orthopädische Software:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
6,6 % |
|
Marktgröße im Basisjahr (2026) |
468,4 Millionen US-Dollar |
|
Prognostizierte Marktgröße (2036) |
887,54 Millionen US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für orthopädische Software:
Produkttyp (Orthopädische elektronische Patientenakte, Orthopädisches PACS, Orthopädisches RCM, Orthopädische Praxisverwaltungssoftware, Software für digitale Schablonenerstellung/präoperative Planung)
Es wird geschätzt, dass der Marktanteil von orthopädischen EHR-Systemen bis Ende 2036 aufgrund der zunehmenden Verbreitung in klinischen Einrichtungen über 34,5 % des gesamten Softwaremarktes im Bereich Orthopädie erreichen wird. Verschiedene EHR-Systeme sind bereits verfügbar und bieten spezialisierte Daten zu den orthopädischen Erkrankungen der Patienten. So entschied sich beispielsweise Atlantis Orthopedics in Florida im Mai 2024 für die Cloud-EHR-Lösung eClinicalWorks und die Patienteneinbindungslösungen von healow, um die betriebliche Effizienz und die Patientenbindung zu verbessern. Das Wachstum wird zudem durch die Fortschritte in der medizinischen Bildgebung und die steigende Nachfrage nach präzisen Operationsergebnissen begünstigt.
Anwendungsgebiet (Orthopädische Chirurgie, Frakturbehandlung, Gelenkersatz, Sonstige Anwendungsgebiete)
Bis Ende 2036 wird der Bereich der orthopädischen Chirurgie voraussichtlich über 45,8 % des Marktanteils für orthopädische Software ausmachen. Gründe hierfür sind die steigende Anzahl orthopädischer Eingriffe und die zunehmende Verfügbarkeit fortschrittlicher Behandlungs- und Diagnosegeräte. Laut dem American College of Rheumatology werden beispielsweise in den USA jährlich rund 544.000 Hüft- und 790.000 Kniegelenksersatzoperationen durchgeführt . Darüber hinaus treiben die zunehmende Verbreitung von Knochenerkrankungen wie Arthritis sowie die steigende Zahl von Verkehrsunfällen und Sportverletzungen das Wachstum des Marktes für orthopädische Software an. Laut der Arthritis Society Canada leiden in Kanada etwa 6 Millionen Menschen an Arthritis, wobei Frauen häufiger betroffen sind als Männer. Die Zahl der Arthritis-Patienten wird bis 2040 voraussichtlich auf 9 Millionen ansteigen.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Produkttyp |
|
Lieferart |
|
Anwendung |
|
Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für orthopädische Software:
Nordamerika-Marktanalyse
Die nordamerikanische Branche wird voraussichtlich bis 2036 mit 39,5 % den größten Umsatzanteil erzielen. Gründe hierfür sind die technologischen Entwicklungen in der Region, die Präsenz wichtiger Akteure und die robuste Gesundheitsinfrastruktur. Die zunehmende Beliebtheit minimalinvasiver Eingriffe und die sich stetig verbessernden Erstattungsbedingungen dürften den Markt zusätzlich ankurbeln.
In den USA wird dem Markt aufgrund der steigenden Anzahl orthopädischer Eingriffe, der wachsenden Nachfrage nach effizienteren und präziseren Behandlungen sowie des gut ausgebauten Gesundheitssystems zwischen 2025 und 2036 ein signifikanter Umsatzanteil zugeschrieben. Laut dem American Joint Replacement Registry (AJRR) wurden 2021 in den USA und dem District of Columbia über 2,2 Millionen Knieoperationen in über 1.150 Krankenhäusern, ambulanten Operationszentren und anderen Gesundheitseinrichtungen durchgeführt. Darüber hinaus beflügelt die zunehmende Nutzung von Datenaustausch und elektronischen Patientenakten (EHRs) im Bereich Orthopädie das Marktwachstum zusätzlich.
Der kanadische Markt für orthopädische Software wird voraussichtlich zwischen 2025 und 2036 stetig wachsen. Gründe hierfür sind steigende Gesundheitsausgaben, die zunehmende Digitalisierung und die hohe Akzeptanz cloudbasierter orthopädischer Lösungen. Im Januar 2024 kündigten Sawbones und Numalogics die Markteinführung von ENDPOINT an, einer neuen Software, mit der Hersteller orthopädischer Implantate ihre Produkte gemäß Industriestandards testen können.
Asien-Pazifik-Marktanalyse:
Für den asiatisch-pazifischen Raum wird im Prognosezeitraum ein stabiles jährliches Wachstum erwartet. Dies ist auf die zunehmende Verbreitung orthopädischer Erkrankungen, das wachsende Bewusstsein für Früherkennung und -behandlung sowie die rasche Einführung fortschrittlicher Medizintechnik und -software zurückzuführen. Darüber hinaus konzentrieren sich Gesundheitsdienstleister und Regierungen im asiatisch-pazifischen Raum darauf, die Gesundheitskosten zu senken und die Behandlungsergebnisse für Patienten insgesamt zu verbessern. China, Indien, Japan und Südkorea zählen zu den umsatzstärksten Ländern dieser Region.
In Indien wird der Markt für orthopädische Software im Prognosezeitraum voraussichtlich ein signifikantes Umsatzwachstum verzeichnen. Gründe hierfür sind die zunehmende Digitalisierung, die verbesserte Gesundheitsinfrastruktur und die steigende Nutzung fortschrittlicher Screening-Lösungen. Darüber hinaus dürften steigende Investitionen in Forschung und Entwicklung das Marktwachstum in Indien weiter ankurbeln. So kündigte Stryker beispielsweise im Juli 2023 die Markteinführung des Ortho Q Guidance Systems und der zugehörigen Software an, die eine fortschrittliche Operationsplanung für Knie- und Hüftoperationen ermöglichen.
Der japanische Markt für orthopädische Software wird im Prognosezeitraum voraussichtlich ein starkes Wachstum verzeichnen. Dieses Wachstum ist auf die steigende Anzahl orthopädischer Operationen, die gut ausgebaute Gesundheitsinfrastruktur und -einrichtungen sowie die hohe Akzeptanz digitaler Gesundheitslösungen zurückzuführen. Darüber hinaus fördert die japanische Regierung aktiv Innovationen und Entwicklungen im Gesundheitswesen durch verschiedene Förderprogramme und Initiativen. Diese Unterstützung trägt zur Weiterentwicklung und zum Einsatz modernster orthopädischer Softwarelösungen bei und verbessert so die Gesundheitsversorgung.
Wichtige Akteure auf dem Markt für orthopädische Software:
- Brainlab AG
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Materialise NV
- GE Healthcare
- Stryker Corporation
- Medstrat, Inc.
Der globale Markt für orthopädische Software ist hart umkämpft und umfasst wichtige Akteure auf globaler und regionaler Ebene. Führende Unternehmen setzen verschiedene Strategien ein, darunter Partnerschaften und Kooperationen, um ihren Marktanteil auszubauen. So kooperierte beispielsweise die Brainlab AG im Oktober 2022 mit der Deutschen Gesellschaft für Orthopädie und Orthopädische Chirurgie (DGOOC), um die medizinische Forschung in Kliniken zu fördern. Dies geschah durch die Unterstützung des Aufbaus einer datenschutzkonformen Registerinfrastruktur zur Verarbeitung von Patientendaten. Im Folgenden werden einige der führenden Anbieter auf dem Markt für orthopädische Software vorgestellt:
Neueste Entwicklungen
- Im Juli 2024 gab die Stryker Corporation bekannt, dass sie die FDA-Zulassung (510(k)) für ihr Q Guidance System mit der Spine Guidance 5 Software inklusive Copilot erhalten hat. Die Copilot-Funktion bietet verschiedene Feedback-Modalitäten zur Unterstützung von Knochenresektionen und der Schraubenplatzierung. Diese Weiterentwicklung soll das Produktangebot des Unternehmens verbessern und die Geschäftsaussichten deutlich steigern.
- Im Juni 2024 ging Zimmer Biomet eine Partnerschaft mit RevelAi Health ein, um deren KI-gestützte klinische Software für Erkrankungen wie Arthrose zu vermarkten. Ziel ist es, die orthopädische Versorgung durch eine Partnerschaft mit RevelAi zu verbessern und einen gleichstellungsorientierten, ganzheitlichen Ansatz für eine wertorientierte Versorgung mithilfe integrierter KI-gestützter Tools zu entwickeln. Im November 2023 gab OPIE Software eine Partnerschaft mit Professional Orthopedic Products (P.O.P.) bekannt. Diese Partnerschaft ermöglicht es kanadischen Einrichtungen, den Bestellprozess für P.O.P.-Orthesen über das OPIE-Bestands- und Einkaufsportal zu optimieren. Nutzer können über die OPIE-Plattform effizient auf den digitalen Katalog von P.O.P. zugreifen, spezielle Produkte auswählen, Bestellungen aufgeben und Bestätigungen erhalten. Im November 2023 gab OPIE Software eine Partnerschaft mit Professional Orthopedic Products (P.O.P.) bekannt. Diese Partnerschaft ermöglicht es kanadischen Einrichtungen, den Bestellprozess für P.O.P.-Orthesen zu vereinfachen.
- Report ID: 6619
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
