Marktausblick für Kernfusion:
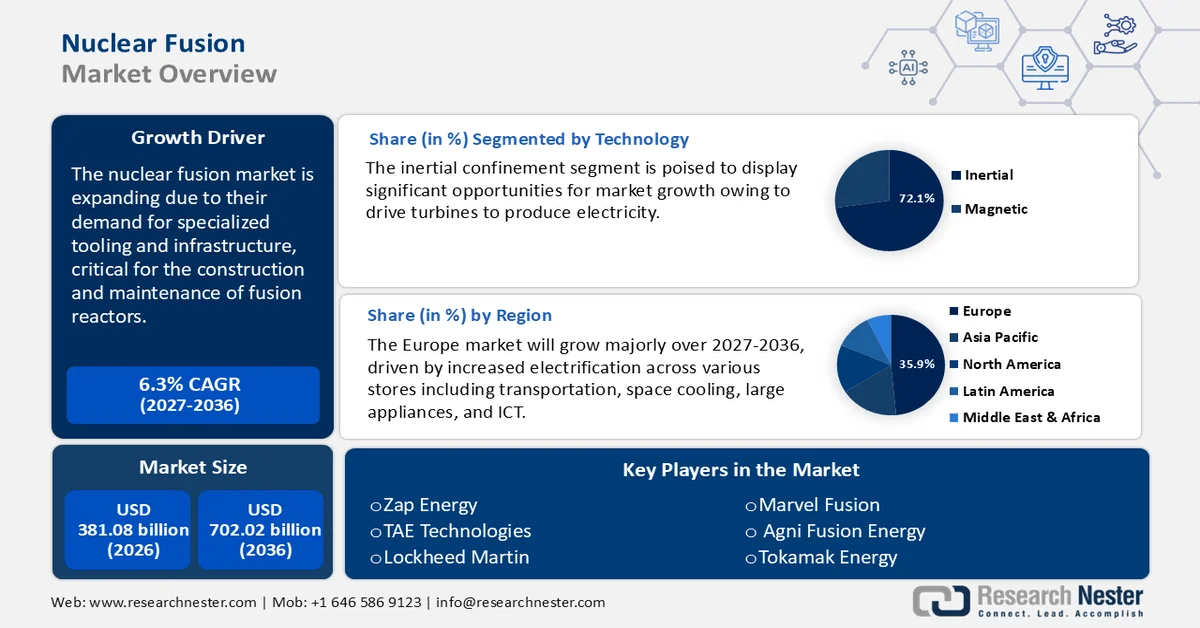
Der Markt für Kernfusion hatte 2026 ein Volumen von über 381,08 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 702,02 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 6,3 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen der Kernfusion auf 405,09 Milliarden US-Dollar geschätzt.
Der Markt für Kernfusion verzeichnet ein rasantes Wachstum, angetrieben durch technologische Fortschritte, steigende private Investitionen und das globale Bevölkerungswachstum. Das bestehende Energiesystem ist jedoch ökologisch nicht nachhaltig, wirtschaftlich instabil und trägt zur globalen Unsicherheit bei. Um die steigende Nachfrage zu decken, ist der Übergang zu einer sauberen, bezahlbaren und reichlich vorhandenen Energiequelle unerlässlich und erfordert einen Durchbruch in der Technologie für saubere Energie.
Darüber hinaus befinden sich in Südfrankreich wegweisende Projekte wie der Internationale Thermonukleare Versuchsreaktor (ITER) im Bau. ITER ist der weltweit größte Tokamak, eine Anlage zur magnetischen Fusion, die die Machbarkeit der Kernfusion als großtechnische und CO₂-freie Energiequelle beweisen soll. Durch das Einschließen und Erhitzen von Plasma in einem Magnetfeld zielt ITER darauf ab, einen Nettoenergiegewinn aus der Kernfusion zu erzielen und damit den Weg für zukünftige Fusionskraftwerke zu ebnen. An diesem ITER-Projekt sind 35 Nationen beteiligt, darunter China, die Europäische Union, Indien, Japan, Korea, Russland und die USA, die gemeinsam die Fusionsforschung und Reaktortechnologie vorantreiben wollen.
Andererseits haben private Initiativen wie das kalifornische Unternehmen TAE Technologies beträchtliche private Mittel in Höhe von rund 1,2 Milliarden US-Dollar für die Entwicklung der Fusionstechnologie eingeworben. TAE konzentriert sich auf fortschrittliche, strahlgetriebene FRC-Reaktoren (Field Reserved Configuration) mit dem Ziel, eine saubere und nachhaltige Energiequelle bereitzustellen. Die Kommerzialisierung der Fusionsenergie wird die globale Energielandschaft grundlegend verändern und eine nachhaltige Lösung für den weltweit steigenden Energiebedarf bieten. Konventionelle Kernkraftwerke erzeugen Energie durch Kernspaltung, einen Prozess, bei dem schwere Atome wie Uran zerfallen und Energie freisetzen. Im Gegensatz dazu erzeugt die Fusion Energie durch die Verschmelzung leichter Atomkerne wie Wasserstoff unter extrem hohen Temperaturen und Drücken.
Die meisten Fusionsreaktor-Designs basieren auf der Nutzung von Wasserstoffisotopen, insbesondere Deuterium (D) und Tritium (T), zur Plasmaerzeugung. Plasma ist ein hochenergetischer Aggregatzustand, der aus ionisierten Atomen und geladenen Teilchen besteht. Die Fusion verläuft mit diesen Isotopen schneller als mit herkömmlichem Wasserstoff, da sie niedrigere Temperaturen und Dichten erfordert. Im Gegensatz zur Kernspaltung erzeugt die Deuterium-Tritium-Fusion lediglich kurzlebige Neutronenstrahlung und keinen langlebigen radioaktiven Abfall.
Schlüssel Kernfusion Markteinblicke Zusammenfassung:
Regionale Highlights:
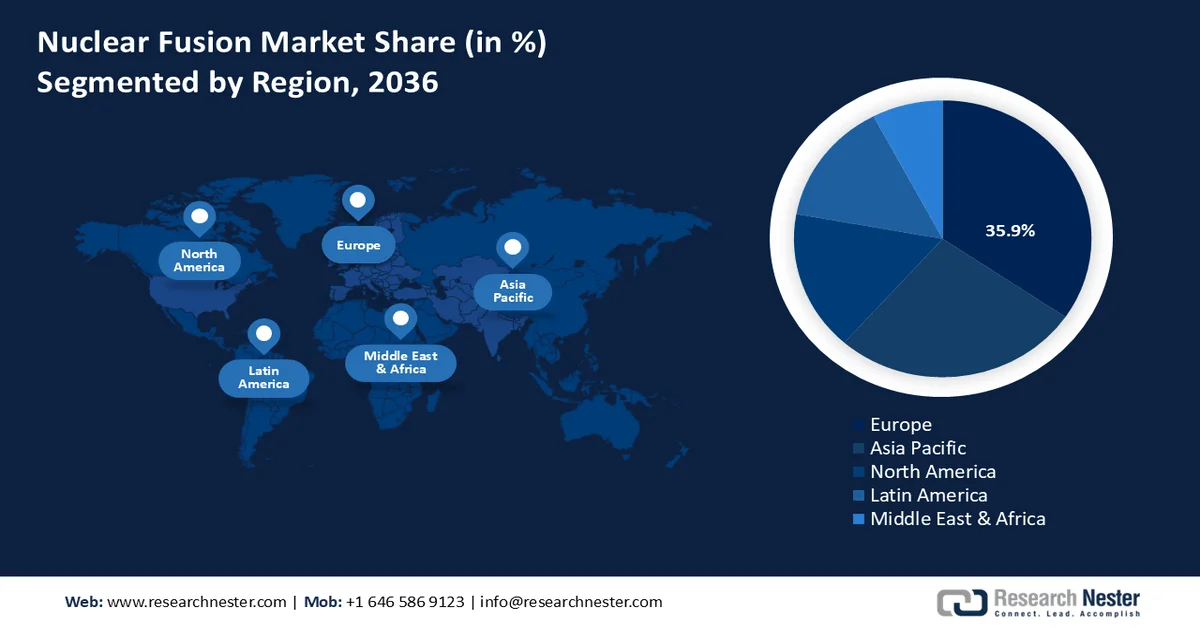
- Europa hält einen Marktanteil von 35,9 % am Kernfusionsmarkt. Dies ist auf Europas führende Rolle in der Kernforschung und bei Investitionen in nachhaltige Energien zurückzuführen und positioniert Europa bis 2027–2036 als globalen Marktführer.
Segmenteinblicke:
- Das Segment der Trägheitsfusion wird bis 2036 voraussichtlich einen Marktanteil von 72,1 % erreichen. Treiber dieser Entwicklung sind Fortschritte bei den Fusionszündtechnologien.
- Das Segment der Magnetfusion wird bis 2036 voraussichtlich einen Marktanteil von 27,1 % erzielen. Grundlage hierfür sind die kontinuierlichen Fortschritte in der Magnetfusionstechnologie, wie sie beispielsweise in chinesischen Projekten wie EAST und ITER zu sehen sind.
Wichtigste Wachstumstrends:
- Steigender Bedarf an Werkzeugen in der Industrie
- Fortschritte in der Technologie der vierten Generation
Hauptherausforderungen:
- Hohe Kosten der Kernenergie
- Technische Herausforderungen bei der Erreichung nachhaltiger Fusion
- Wichtigste Akteure:Zap Energy, First Light Fusion, General Fusion, TAE Technologies, Commonwealth Fusion, Tokamak Energy, Lockheed Martin, Hyperjet Fusion, Marvel Fusion, Helion, HB11, Agni Fusion Energy.
Global Kernfusion Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:381,08 Milliarden USD
- Marktgröße 2027:405,09 Milliarden USD
- Prognostizierte Marktgröße bis 2036:702,02 Milliarden USD
- Wachstumsprognose:6,3 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Europa (35,9 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Deutschland, Japan, Frankreich
- Schwellenländer: China, Indien, Japan, Südkorea, Brasilien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Kernfusionsmarktes:
Wachstumstreiber
Steigender Werkzeugbedarf in der Branche: Der Markt für Kernfusion verzeichnet eine wachsende Nachfrage nach spezialisierten Werkzeugen und Infrastrukturen, die für den Bau und die Wartung von Fusionsreaktoren unerlässlich sind. Die Herstellung von Fusionsreaktorkomponenten stellt Herausforderungen dar, wie die Entwicklung von Materialien, die extremer Hitze und Neutronenstrahlung standhalten, die Bewältigung intensiver Abwärme und die Einhaltung präziser Fertigungstoleranzen. Dies ist maßgeblich auf die komplexen Konstruktions- und Betriebsanforderungen der Fusionstechnologie zurückzuführen, bei der präzisionsgefertigte Werkzeuge unerlässlich sind, um die notwendigen Bedingungen für anhaltende Fusionsreaktionen zu gewährleisten.
Die Entwicklung und Produktion spezialisierter Werkzeuge für die Kernfusion spielen eine entscheidende Rolle für die Verbesserung der Materialwissenschaft und -technik und stärken gleichzeitig das Ökosystem der Lieferkette der Branche. So arbeitet beispielsweise die britische Atomenergiebehörde (UKAEA) mit einem Industriepartner zusammen, um die Entwicklung von Fusionskraftwerken mithilfe digitaler Werkzeuge der nächsten Generation zu beschleunigen und damit die Designintegration und Effizienz zu verbessern.
Dies verbessert die Betriebseffizienz und die Sicherheit von Fusionsanlagen und treibt den Markt für Kernfusion durch verstärkte Investitionen und branchenübergreifende Kooperationen voran. So haben beispielsweise Fortschritte bei hochpräzisen Robotersystemen für die Handhabung plasmaberührter Komponenten die Reaktorleistung und -lebensdauer deutlich verbessert. Unternehmen wie General Atomic und Tokamak Energy sind führend in der Entwicklung solcher innovativer Lösungen.
Fortschritte in der Technologie der Generation IV: Der rasante Fortschritt in der Kernenergie bietet im Vergleich zu ihren Vorgängern verbesserte Sicherheit, Effizienz und Nachhaltigkeit. Diese Verbesserungen sind besonders wichtig für den Markt der Kernfusion, da herkömmliche Reaktoren langlebige radioaktive Abfälle produzieren, die über lange Zeiträume sicher gelagert werden müssen. Darüber hinaus nutzen konventionelle Reaktoren nur einen Bruchteil des Energiepotenzials des Kernbrennstoffs, was zu Ineffizienzen führt. Die Gewährleistung der Reaktorsicherheit zur Verhinderung von Unfällen ist daher ein zentrales Anliegen der Kernenergie. Die Bewältigung langjähriger Herausforderungen wie Abfallmanagement, Brennstoffeffizienz und Betriebssicherheit treibt die Fortschritte in der Technologie der Generation IV voran.
Die Integration von Technologien der Generation IV in Fusionsreaktoren verbessert deren Realisierbarkeit und Attraktivität, was zu erhöhten Investitionen in Forschung und Entwicklung und damit zu einer Expansion des Kernfusionsmarktes führt. Beispielsweise ist der natriumgekühlte schnelle Reaktor (SFR) darauf ausgelegt, Aktiniden aus abgebranntem Kernbrennstoff zu verbrauchen und so langfristig radioaktiven Abfall zu minimieren. Der Hochtemperaturreaktor (VHTR) nutzt inhärente Sicherheitsmerkmale wie einen negativen Temperaturkoeffizienten, der die Reaktorleistung bei übermäßigem Temperaturanstieg auf natürliche Weise reduziert.
Der chinesische TR-PM ist ein kleiner modularer Kernreaktor. Es handelt sich um einen Hochtemperatur-Gaskühler-Kugelhaufenreaktor der Generation IV (HTGR), der im Dezember 2021 mit der Stromproduktion begann und Ende 2023 den kommerziellen Betrieb aufnahm. Als weltweit erster betriebsbereiter Reaktor der Generation IV demonstriert er das Potenzial verbesserter Kerntechnologien zur Steigerung der Reaktorsicherheit und -effizienz.
Die Entwicklung des Natrium-Reaktors durch TerraPower, der einen Natrium-Schnellreaktor mit einem Flüssigsalz-Energiespeichersystem kombiniert, verdeutlicht das Potenzial der Generation IV, die Energieerzeugung grundlegend zu verändern. Das Zusammenwirken von Generation IV, ihren Weiterentwicklungen und der Fusionstechnologie schafft ein dynamisches Innovationsumfeld und weckt das Interesse von Regierungen, privaten Investoren und internationalen Kooperationen, die die Zukunft der Energieerzeugung gestalten wollen.
Herausforderungen
Hohe Kosten der Kernenergie : Die erheblichen Kosten der Kernfusionstechnologie stellen nach wie vor ein großes Hindernis für ihre breite Anwendung und den Ausbau des Kernfusionsmarktes dar. Die Entwicklung von Fusionsreaktoren erfordert beträchtliche Investitionen, nicht nur für den Bau, sondern auch für umfangreiche Forschung und Entwicklung. Diese hohen Kosten resultieren aus der technologischen Komplexität, dem Bedarf an verbesserten Materialien, die extremen Bedingungen standhalten, und dem langen Zeitrahmen, der für die Überführung eines Reaktors vom Konzept bis zum Betrieb erforderlich ist.
Die hohen finanziellen Belastungen führen dazu, dass die Kernfusion im Vergleich zu etablierteren und kostengünstigeren erneuerbaren Energiequellen einen Wettbewerbsnachteil hat. Folglich ist das Wachstum des Kernfusionsmarktes eingeschränkt, da Investoren und Regierungen die Wirtschaftlichkeit von Fusionsprojekten mit alternativen Energieerzeugungsmethoden vergleichen.
Technische Herausforderungen für eine nachhaltige Fusion: Die Erzielung einer kontrollierten Kernfusionsreaktion, die mehr Energie erzeugt als sie verbraucht, stellt nach wie vor eine erhebliche technische Herausforderung dar. Die Aufrechterhaltung der für die Fusion erforderlichen extremen Temperaturen und Drücke ist hochkomplex, und die derzeitige Technologie hat noch keinen stabilen, kontinuierlichen Nettoenergiegewinn erreicht – ein wesentlicher Meilenstein für eine praktische und skalierbare Energieproduktion. Diese zentrale Herausforderung behindert den Übergang von experimentellen Fusionsreaktoren zu operationellen Systemen, verzögert die Entwicklungszeiten und nährt Bedenken hinsichtlich der Machbarkeit der Fusion als zuverlässige Energiequelle.
Marktgröße und Prognose für die Kernfusion:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
6,3 % |
|
Marktgröße im Basisjahr (2026) |
381,08 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
702,02 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung der Kernfusion:
Technologie (Trägheitseinschluss und magnetischer Einschluss)
Prognosen zufolge wird die Trägheitsfusion bis 2036 einen Marktanteil von über 72,1 % im Bereich der Kernfusion erreichen. Bei der Trägheitsfusion werden in Anlagen intensive Energiequellen wie Laser oder Ionenstrahlen eingesetzt, um kleine, kugelförmige Pellets mit Deuterium-Tritium-Brennstoff (<sup>9</sup>D-T) auf extrem hohe Dichten zu komprimieren. Diese Kompression erzeugt Stoßwellen, die den Brennstoff erhitzen. Sobald eine kritische Schwelle erreicht ist, kommt es zur Zündung, die Fusionsreaktionen auslöst. Die National Ignition Facility (NIF) in den USA erzielte im August 2021 einen bemerkenswerten Fortschritt auf diesem Gebiet, als sie eine Fusionsausbeute von 1,3 Megajoule (MJ) bekannt gab. Dies stellt einen bedeutenden Fortschritt hin zur Zündung dar.
In einem konzeptionellen Fusionskraftwerk, das auf ICF (Integrated Carbon Fusion) basiert, würden Brennstoffpellets schnell und wiederholt, potenziell mehrmals pro Sekunde, gezündet. Die dabei entstehende immense Hitze würde anschließend zur Dampferzeugung genutzt, der wiederum Turbinen zur Stromerzeugung antreibt. Dieser Ansatz zielt darauf ab, den Energieerzeugungsmechanismus der Sonne nachzubilden und bietet die Aussicht auf eine nahezu unerschöpfliche und saubere Energiequelle der Zukunft.
Andererseits trägt die magnetische Plasmaeinschließung im Prognosezeitraum mit 27,1 % zum Markt für Kernfusion bei. Das magnetische System nutzt einen Elektromagneten, um Plasma in einer ringförmigen Kammer einzuschließen. In Tokamaks wird Plasma auf Temperaturen von über 100 Millionen Grad Celsius erhitzt, wie der chinesische Experimental Advanced Superconducting Tokamak (EAST) demonstrierte, der diese Temperaturen über 1000 Sekunden lang hielt. Die Heizmethode beinhaltet einen starken elektrischen Strom im Plasma und nutzt Hilfssysteme wie Mikrowellenheizung. Beispielsweise plant das ITER-Projekt, ein Elektronenzyklotronresonanz-Heizsystem (ECRH) einzusetzen, um Elektronen im Plasma mithilfe hochintensiver elektromagnetischer Strahlung zu erhitzen.
Während des Fusionsprozesses erreicht das Plasma extrem hohe Temperaturen, weshalb ein effektiver Plasmaeinschluss erforderlich ist, um hohe Stabilität und Effizienz zu gewährleisten. Magnetfelder eignen sich hierfür besonders gut, da geladene Ionen und Elektronen den Magnetfeldlinien folgen und so Energieverluste verhindern. Um den Kontakt mit den Reaktorwänden und damit verbundene Wärmeabfuhr und Energieverluste zu vermeiden, wird das Plasma in einem ringförmigen Magnetfeld eingeschlossen.
Für einen optimalen Plasmaeinschluss wird dem toroidalen Feld eine poloidale Feldkomponente überlagert. Dadurch entsteht eine spiralförmige Magnetfeldstruktur, die das Plasma effektiv einschließt und kontrolliert. Dank seiner bewährten Lösung für kontinuierlichen Fortschritt zählt der Trägheitseinschluss zu den vielversprechendsten Lösungen für den globalen Energiebedarf. Die hohe Kompetenz im Technologiesektor zeugt vom Vertrauen zwischen öffentlichen und privaten Investoren.
Brennstoff (Deuterium/Tritium, Deuterium, Deuterium und Helium-3, Proton Bor)
Deuterium und Tritium, beides schwere Wasserstoffisotope, dienen als primäre Brennstoffe in Kernfusionsreaktionen. Deuterium, das etwa 0,0312 % des natürlichen Wasserstoffs ausmacht, lässt sich effizient aus Meerwasser gewinnen und ist somit eine nahezu unerschöpfliche Ressource. Tritium hingegen ist aufgrund seiner kurzen Halbwertszeit von 12,3 Jahren selten. Es kann jedoch in einem Fusionsreaktor synthetisiert werden, indem es durch Reaktion von Lithium mit den bei der Fusion entstehenden Neutronen erzeugt wird. Deuterium und Helium-3, ein auf der Erde seltenes Isotop, müssen aus extraterrestrischen Quellen gewonnen oder durch andere Kernreaktionen erzeugt werden.
Die Forschung zielt darauf ab, die Proton-Bor-11-Fusionsreaktion zukünftig zu nutzen, da sie keine Neutronen direkt erzeugt, obwohl einige Reaktionen auftreten können. Theoretisch kann das in einem Liter Wasser enthaltene Deuterium so viel Energie freisetzen wie die Verbrennung von 300 Litern Öl. Dieses enorme Energiepotenzial bedeutet, dass die Ozeane der Erde über ausreichende Deuteriumreserven verfügen, um den globalen Energiebedarf für Millionen von Jahren zu decken.
Unsere detaillierte Analyse des globalen Marktes für Kernfusion umfasst die folgenden Segmente:
Technologie |
|
Kraftstoff |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Kernfusionsmarktes:
Europa-Marktstatistik
Bis 2036 wird der europäische Markt für Kernfusion voraussichtlich einen Umsatzanteil von über 35,9 % erreichen. Europa bleibt führend in der Kernfusionsforschung, angetrieben durch Kooperationsprojekte wie das ITER-Projekt in Frankreich. Kernfusion wird in der zweiten Hälfte des Jahrhunderts die wichtigste Energiequelle sein, und Europa ist gut positioniert, um diese Rolle einzunehmen, sofern seine Ressourcen effizient genutzt werden. In Frankreich und Deutschland wird der steigende Strombedarf durch die zunehmende Elektrifizierung verschiedener Bereiche wie Verkehr, Raumkühlung, Großgeräte und Informations- und Kommunikationstechnologie (IKT) angetrieben.
Es wurden bedeutende Fortschritte beim Ausbau des Stromzugangs erzielt, um die Zahl der Menschen ohne Strom – über 11 % der Weltbevölkerung, insbesondere in ländlichen Gebieten – auf unter eine Milliarde zu reduzieren. Die Europäische Kommission veröffentlichte den Fahrplan Energie 2050, der die Kernenergie als grundlegende Komponente der Energiewende hervorhebt. Darin wird betont, dass die Kernenergie eine entscheidende Rolle bei der Bereitstellung von CO₂-armem Strom bei gleichzeitiger Kosteneffizienz spielt. Der Fahrplan skizziert zudem fünf Szenarien zur Erreichung einer 80%igen Reduzierung der Treibhausgasemissionen durch die Integration von Kernenergie, erneuerbaren Energien sowie CO₂-Abscheidung und -Speicherung (CCS). In allen Szenarien wird der Strom eine zunehmend dominante Rolle zugeschrieben, wobei sich sein Anteil am Endverbrauch von Kernenergie nahezu verdoppelt. Diese Vorreiterrolle wird durch erhebliche Investitionen der Europäischen Union gestärkt, die auf die Erreichung der Netzparität und einer nachhaltigen Energieerzeugung abzielen.
Asien-Pazifik-Marktanalyse
Der weltweite Energiebedarf wird in den kommenden Jahrzehnten aufgrund des Bevölkerungswachstums und der wirtschaftlichen Expansion von Entwicklungsländern wie China und Indien voraussichtlich deutlich steigen. Die Kernenergie spielt eine entscheidende Rolle bei der Deckung dieses Bedarfs, indem sie eine zuverlässige Grundlastversorgung sicherstellt und gleichzeitig den Herausforderungen des globalen Klimawandels begegnet. Als kohlenstoffarme Energiequelle weist die Kernenergie einen der niedrigsten Treibhausgasemissionen über ihren gesamten Lebenszyklus pro erzeugter Energieeinheit auf, vergleichbar mit erneuerbaren Energien. Im Gegensatz zur Stromerzeugung auf Basis fossiler Brennstoffe verursacht die Kernenergie während ihres gesamten Lebenszyklus nur minimale Treibhausgasemissionen und ist somit ein zentraler Bestandteil von Strategien zur Eindämmung des Klimawandels.
Wichtige Akteure auf dem Markt für Kernfusion:
- Zap Energy
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- TAE Technologies
- Commonwealth Fusion
- Helion Energy
- Lockheed Martin
- Hyperjet-Fusion
- Marvel Fusion
- Energie vom Typ Eins
- HB11
- Agni Fusionsenergie
Führende Akteure nutzen innovative Ansätze bei kompakten Fusionsreaktoren und verbesserten magnetischen Einschlusstechnologien, um die Machbarkeit und Skalierbarkeit der Fusionsenergie zu gewährleisten. Sie ziehen bedeutende öffentliche und private Investoren an. Ihre Expertise und Infrastruktur positionieren sie an vorderster Front bei der Weiterentwicklung der Fusionsenergie hin zur praktischen Anwendung.
Neueste Entwicklungen
- Im Februar 2025 gaben Pine Island New Energy Partners (PINEP), eine Private-Equity-Gesellschaft, und Type One Energy, das führende Unternehmen für Stellarator-Fusionsenergie auf dem Markt, eine strategische Partnerschaft bekannt. Ziel ist es, die Entwicklung einer robusteren Lieferkette für die Fusionsenergiebranche zu beschleunigen. Angesichts der rasanten Kommerzialisierung der weltweiten Fusionsenergie ist die Optimierung und Skalierung der Versorgung mit spezialisierten Komponenten und fortschrittlichen Fertigungskompetenzen dringlicher denn je.
- Im Juni 2024 engagierte sich Helion Energy aktiv für die Nutzung der Fusionsenergie, um zu einer nachhaltigen Energiezukunft in Washington und darüber hinaus beizutragen. Das Unternehmen entwickelt eines der weltweit ersten Fusionskraftwerke. Helion Energy arbeitet derzeit mit namhaften Kunden wie Microsoft und Nucor zusammen, um die Fusionstechnologie von theoretischen Konzepten in die Praxis umzusetzen.
- Report ID: 7377
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
