Marktausblick für Mikrokredite:
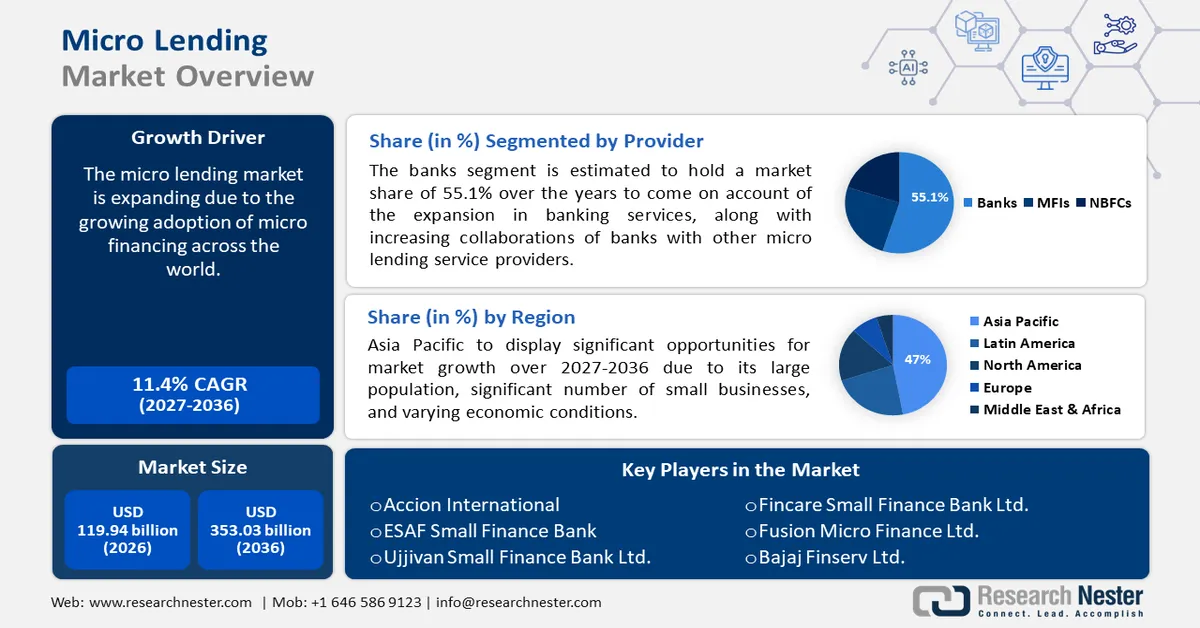
Der Markt für Mikrokredite hatte 2026 ein Volumen von 119,94 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 353,03 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 11,4 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Mikrokredite auf 133,61 Milliarden US-Dollar geschätzt.
In den letzten zwei Jahrzehnten hat sich die globale Mikrofinanzbranche rasant entwickelt und den internationalen Finanzsektor im Sturm erobert. Mikrofinanzierung gewinnt zunehmend an Bedeutung, da viele Selbstständige und Kleinstunternehmen in Entwicklungsländern Finanzdienstleistungen wie Mikrokredite, Mikrofinanzierungen, Mikroversicherungen und Geldtransfers in Anspruch nehmen. BRAC ist beispielsweise einer der Gründungspartner des ersten 60 Decibels Microfinance Index. Der 2022 veröffentlichte Indexbericht der BRAC Liberia Microfinance Company Ltd (BLMCL) verglich die soziale Leistung von 72 Mikrofinanzinstitutionen (MFIs) anhand der Bewertungen von fast 18.000 Kundinnen und Kunden. Diese MFIs betreuen zusammen mehr als 25 Millionen Kundinnen und Kunden in 41 Ländern, was über 15 % aller Mikrofinanzkunden weltweit entspricht. Technologische Fortschritte wie Mobile Banking und digitale Kreditplattformen haben ebenfalls maßgeblich dazu beigetragen, Finanzdienstleistungen zugänglicher und effizienter zu machen.
Schlüssel Mikrokredite Markteinblicke Zusammenfassung:
Regionale Highlights:
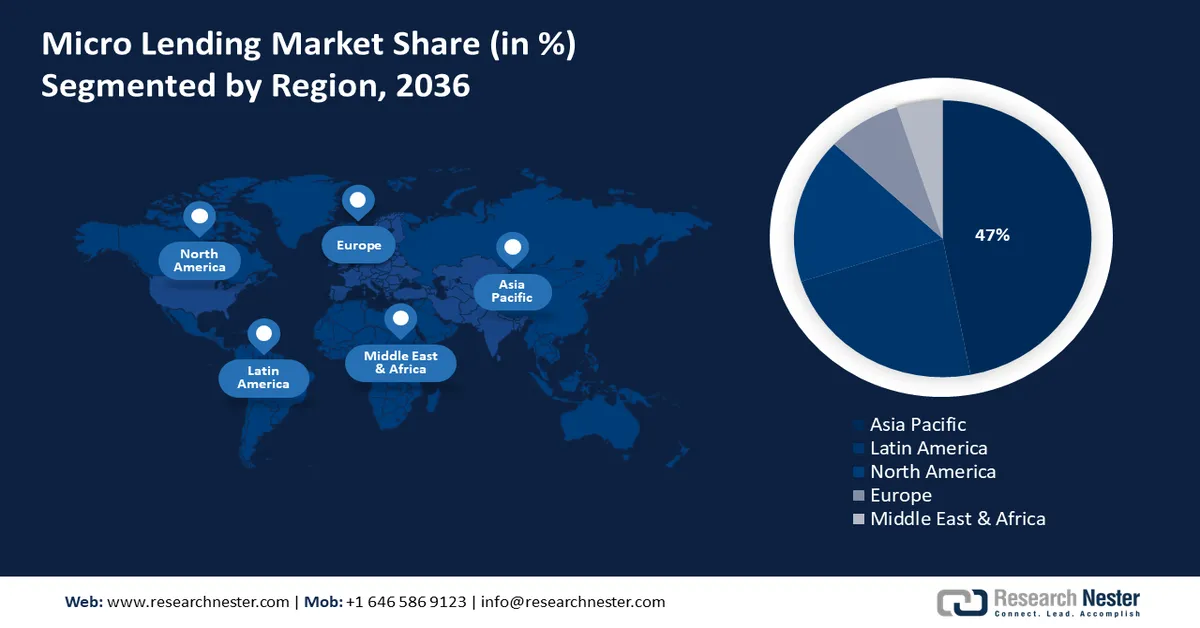
- Der asiatisch-pazifische Mikrokreditmarkt wird bis 2036 einen Marktanteil von rund 47 % erreichen. Gründe hierfür sind die große Bevölkerung, die hohe Anzahl kleiner Unternehmen und die unterschiedlichen wirtschaftlichen Rahmenbedingungen.
- Der lateinamerikanische Markt wird im Prognosezeitraum ein signifikantes Wachstum verzeichnen, bedingt durch den deutlichen Anstieg alternativer Finanzierungsformen, des Bankwesens und digitaler Zahlungen.
Segmenteinblicke:
- Es wird erwartet, dass das Bankensegment im Mikrokreditmarkt bis 2036 einen Marktanteil von 55,10 % erreichen wird. Treiber dieser Entwicklung sind der Ausbau von Bankdienstleistungen und die zunehmende Zusammenarbeit mit Mikrokreditgebern.
Wichtigste Wachstumstrends:
- Blühende Landwirtschaft
- Zunehmende Stärkung und Autonomie der Frauen
Hauptherausforderungen:
- Hohe Kosten der Kreditverwaltung
- Exorbitantes Kreditrisiko
Wichtigste Akteure:Accion International, ESAF Small Finance Bank, Ujjivan Small Finance Bank Ltd., Fincare Small Finance Bank Ltd., Fusion Micro Finance Ltd., Bajaj Finserv Ltd., Bandhan Bank Ltd., Bluevine Capital Inc., Equitas Small Finance Bank Ltd., ICICI Bank Ltd.
Global Mikrokredite Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:119,94 Milliarden USD
- Marktgröße 2027:133,61 Milliarden USD
- Prognostizierte Marktgröße:353,03 Milliarden USD bis 2036
- Wachstumsprognose:11,4 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (47 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Indien, Vereinigtes Königreich, Deutschland
- Schwellenländer: China, Indien, Japan, Südkorea, Indonesien
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Mikrokreditmarktes:
Wachstumstreiber
- Blühende Landwirtschaft – Mit zunehmender Intensivierung und technologischem Fortschritt in der Landwirtschaft steigt der Bedarf an Finanzdienstleistungen. Mikrokredite ermöglichen Landwirten und Agrarunternehmen die Bereitstellung von Kleinkrediten und unterstützen sie so bei Investitionen in Saatgut, Düngemittel, Ausrüstung, Infrastruktur und andere Ressourcen. Dies wiederum kann die landwirtschaftliche Produktivität und Nachhaltigkeit steigern.
Darüber hinaus spielen zahlreiche staatliche und nichtstaatliche Förderprogramme für die Landwirtschaft eine wichtige Rolle bei der Entwicklung des Mikrokreditmarktes. So gab beispielsweise der Landwirtschaftsinfrastrukturfonds (AIF) des indischen Ministeriums für Landwirtschaft und Bauernwohlfahrt im Jahr 2023 bekannt, dass Banken und Finanzinstitute rund 12 Milliarden US-Dollar als Kredite an Primäre Landwirtschaftliche Kreditgenossenschaften (PACS), Vermarktungsgenossenschaften, Selbsthilfegruppen (SHGs), Landwirte, Haftungsgemeinschaften (JLG), Mehrzweckgenossenschaften, Agrarunternehmer, Startups sowie an von Zentral- und Landesbehörden oder Kommunen geförderte öffentlich-private Partnerschaftsprojekte, staatliche Stellen, Agrarmarktkomitees, nationale und Landesverbände von Genossenschaften und Verbände von Erzeugerorganisationen (FPOs) vergeben werden. Dieses Programm wird vom Finanzjahr 2020-21 bis zum Finanzjahr 2025-26 ausgezahlt, und die Unterstützung im Rahmen des Programms wird für das Finanzjahr 2020-21 bis zum Finanzjahr 2032-2033 bereitgestellt. - Zunehmende Stärkung und Autonomie von Frauen – Besonders in Entwicklungsländern suchen Frauen vermehrt nach Finanzdienstleistungen, um Unternehmen zu gründen und auszubauen. Verschiedene Mikrokreditinitiativen ermöglichen es Frauen, ihr Potenzial zu erkennen und ihre finanziellen Entscheidungen selbst in die Hand zu nehmen, was die Nachfrage nach Mikrokrediten steigert. Laut einem Bericht von UN Women aus dem Jahr 2022 wurden in 44 Ländern Gesetze und Verordnungen umgesetzt, die die wirtschaftliche Stärkung von 1,6 Milliarden Frauen und Mädchen umfassend unterstützen.
- Die zunehmende Verbreitung fortschrittlicher Technologien wie künstlicher Intelligenz (KI) und maschinellem Lernen (ML) – KI-Tools analysieren Kundendaten, um Einblicke in die Bedürfnisse und Präferenzen von Kreditnehmern zu gewinnen – ermöglicht es Kreditgebern, effektiver mit ihnen zu interagieren und die Kundenzufriedenheit zu steigern. Darüber hinaus verbessert die Automatisierung von Routineaufgaben wie Antragsbearbeitung, Dokumentenprüfung und Kundenservice die betriebliche Effizienz und senkt die Kosten für Kreditgeber.
Herausforderungen
- Hohe Kosten der Kreditverwaltung – Die hohen Kosten der Kreditverwaltung können ein erhebliches Wachstumshindernis für den Markt darstellen. Mikrokredite umfassen typischerweise kleine Kreditbeträge und eine große Anzahl von Transaktionen, was zu unverhältnismäßig hohen Verwaltungskosten im Verhältnis zur Kredithöhe führen kann. Diese Kosten können die Kreditbearbeitung, die Bonitätsprüfung, das Inkasso und den Kundenservice betreffen.
- Exorbitantes Kreditrisiko – Mikrokredite richten sich häufig an Kreditnehmer mit geringer Kreditwürdigkeit oder finanzieller Stabilität, was die Ausfallwahrscheinlichkeit erhöht. Hohe Ausfallraten können die Rentabilität und die allgemeine Stabilität des Kreditgebers gefährden.
Marktgröße und Prognose für Mikrokredite:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
11,4 % |
|
Marktgröße im Basisjahr (2026) |
119,94 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
353,03 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Mikrokredite:
Anbietersegmentanalyse
Bis 2036 dürfte der Bankensektor aufgrund des Ausbaus von Bankdienstleistungen und der zunehmenden Zusammenarbeit von Banken mit anderen Mikrofinanzdienstleistern einen Marktanteil von über 55,1 % im Mikrofinanzsektor erreichen. So vereinbarten beispielsweise die Asiatische Entwicklungsbank (ADB) und HSBC India (HSBC) im Jahr 2022 die Entwicklung eines Teilgarantieprogramms im Wert von 100 Millionen US-Dollar, um über 400.000 Mikrokreditnehmer und überwiegend von Frauen geführte Kleinstunternehmen in ganz Indien zu unterstützen. Darüber hinaus können expandierende Banken ihre umfangreichen Daten und hochentwickelten Risikomanagementsysteme nutzen, um die mit der Mikrofinanzierung verbundenen Risiken besser einzuschätzen und zu minimieren. Dies verbessert die Nachhaltigkeit und Zuverlässigkeit von Mikrofinanzprogrammen insgesamt.
Darüber hinaus wird erwartet, dass die weltweite Nachfrage nach Peer-to-Peer-Krediten – einer Form des Crowdfundings, bei der Kredite aufgenommen und mit Zinsen zurückgezahlt werden – das Wachstum des Mikrofinanzsektors weiter ankurbeln wird. P2P-Kredite verzeichnen eine steigende Nachfrage von kleinen und mittleren Unternehmen sowie aus verschiedenen Branchen, darunter Immobilien und Studentenkredite.
Endnutzersegmentanalyse
Dem Segment der Kleinst-, Klein- und Mittelunternehmen (KKMU) im Mikrokreditmarkt wird in den kommenden Jahren ein signifikantes Umsatzwachstum prognostiziert. Dieses Segmentwachstum wird maßgeblich durch die steigende Zahl von KKMU getragen, die nur sehr eingeschränkten Zugang zu Krediten, Einlagen und anderen Formen der Finanzhilfe haben. Insbesondere für 2021 wurde die Zahl der KKMU weltweit auf über 330 Millionen geschätzt. KKMU rücken zunehmend in den Fokus als praktikable Alternative zu Mikrokreditinvestitionen im Kampf gegen die Armut. Da diese Unternehmen häufig einen leichteren Zugang zu Kapital benötigen, spielt die Mikrofinanzierung eine wichtige Rolle bei ihrer Finanzierung und trägt dazu bei, dass sie sich etablieren, wachsen und erfolgreich sein können. In Entwicklungs- und Transformationsländern gilt Mikrofinanzierung als unverzichtbares Instrument zur Förderung kleiner Unternehmen, da sie die Entwicklung neuer Geschäftsmodelle unterstützt und zum Aufbau der wirtschaftlichen Infrastruktur beiträgt. Beispielsweise vergeben Mikrokreditgeber kleine Geldbeträge, üblicherweise zwischen 4.000 und 48.000 US-Dollar, an Unternehmer, die kein Betriebskapital über Kreditkarten oder andere traditionelle Finanzinstitute erhalten können.
Der Anteil von Einzelunternehmern und Einzelpersonen wird sich im Prognosezeitraum jedoch ebenfalls deutlich erhöhen. Mikrokredite können Einzelunternehmern profitable Geschäftsmöglichkeiten eröffnen und die Umsetzung neuer Projekte unterstützen.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Anbieter |
|
Endbenutzer |
|
Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Mikrokreditmarktes:
Einblicke in den APAC- Markt
Prognosen zufolge wird die Branche im asiatisch-pazifischen Raum bis 2036 einen Umsatzanteil von 47 % erreichen. Die Region bietet aufgrund ihrer großen Bevölkerung, der Vielzahl kleiner Unternehmen und der unterschiedlichen wirtschaftlichen Bedingungen ein erhebliches Marktpotenzial für Mikrokredite. Laut Bevölkerungsfonds der Vereinten Nationen leben 60 % der Weltbevölkerung im asiatisch-pazifischen Raum, darunter die bevölkerungsreichsten Länder der Welt, China und Indien.
In Indien unterstützen verschiedene staatliche Initiativen und Programme, wie die Pradhan Mantri MUDRA Yojana (PMMY) und die Ajeevika Microfinance Yojana (AMY), den finanziellen Rahmen für den Ausbau von Mikrokrediten. So wurden beispielsweise laut Finanzministerium im Jahr 2023 im Rahmen der Pradhan Mantri MUDRA Yojana (PMMY) Kredite in Höhe von 3,2 Milliarden US-Dollar vergeben, von denen über 470 Millionen Kleinunternehmer und Existenzgründer profitiert haben.
Darüber hinaus besteht ein erhebliches Potenzial für Mikrokredite mit Schwerpunkt auf dem ländlichen und landwirtschaftlichen Sektor, die Kredite für landwirtschaftliche Tätigkeiten und ländliche Entwicklungsprojekte im Land bereitstellen.
Der Mikrokreditmarkt in China wird von mehreren Regierungsbehörden reguliert, darunter die chinesische Banken- und Versicherungsaufsichtsbehörde (CBIRC) und die Chinesische Volksbank (PBOC). Die Regulierungen werden fortlaufend angepasst, um Risiken zu begegnen und die Finanzstabilität zu gewährleisten.
Einblicke in den lateinamerikanischen Markt
Lateinamerika wird voraussichtlich bis 2036 ein signifikantes Wachstum verzeichnen, bedingt durch die steigende Anzahl von Fintech-Unternehmen, die sich durch einen deutlichen Anstieg in den Bereichen alternative Finanzierung, Bankwesen und digitale Zahlungen auszeichnen. So wurden beispielsweise im Jahr 2022 über 1.200 Fintech-Unternehmen in Lateinamerika registriert, ein bemerkenswerter Anstieg von 46 % gegenüber dem Vorjahr. Finanztechnologie-Lösungen haben sich in der Region stark verbreitet und dürften in vielerlei Hinsicht dazu beitragen, die Bedürfnisse des ländlichen Marktes zu erfüllen, unter anderem durch finanzielle Inklusion und einen einfacheren Zugang zu Krediten. Finanztechnologie, kurz FinTech, hat den herkömmlichen Kreditvergabeprozess revolutioniert, Kredite zugänglicher gemacht und Mikrokreditnehmern einen besseren Zugang zu Kapital ermöglicht.
Brasilien hat aufgrund der hohen Anzahl kleiner Unternehmen, einkommensschwacher Personen und unterversorgter Bevölkerungsgruppen einen erheblichen Bedarf an Mikrokrediten. Viele lokale Banken bieten Mikrokreditprodukte an, oft über spezialisierte Abteilungen oder in Partnerschaft mit Mikrofinanzinstitutionen. Banken wie die Banco do Brasil und die Banco Itaú Unibanco SA haben Mikrokreditprogramme, die sich an kleine Unternehmen und einkommensschwache Kreditnehmer richten.
Neben der Förderung von Wirtschaftswachstum, Selbstständigkeit und finanzieller Unabhängigkeit hat die Mikrofinanzbranche in Mexiko einen enormen Wandel und eine tiefgreifende Weiterentwicklung erfahren. Sie hat Frauen zudem geholfen, mehr Entscheidungspositionen zu übernehmen und ihre Chancen, der Armut zu entkommen und ihren Lebensstandard zu halten, deutlich verbessert.
Akteure im Mikrokreditmarkt:
- Bajaj Finserv Ltd.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Accion International
- ESAF Small Finance Bank
- Ujjivan Small Finance Bank Ltd.
- Fincare Small Finance Bank Ltd.
- Fusion Micro Finance Ltd.
- Bajaj Finserv Ltd.
- Bandhan Bank Ltd.
- Bluevine Capital Inc.
- Equitas Small Finance Bank Ltd.
- ICICI Bank Ltd.
- Fusion MicroFinance
Zahlreiche bedeutende Unternehmen im Mikrokreditmarkt starten verschiedene strategische Projekte, um ihren Marktanteil auszubauen und ihre Marktposition zu stärken. Es wird prognostiziert, dass die fünf größten Unternehmen durch kalkulierte Risiken, Expansion, Kooperationen und Joint Ventures den Großteil des Marktes beherrschen werden.
Neueste Entwicklungen
- Im Oktober 2023 kündigte Bajaj Finserv Ltd., ein indisches Nichtbanken-Finanzdienstleistungsunternehmen, die Einführung von Mikrokrediten für Traktoren und Nutzfahrzeuge an und zählt damit zu den drei führenden Anbietern der Branche.
- Im Mai 2024 gab Fusion MicroFinance bekannt, dass das Unternehmen derzeit Wachstumskapital von der US International Development Finance Corporation (DFC) beantragt, um die Erweiterung seines Kreditportfolios und seiner Geschäftstätigkeit zu unterstützen.
- Report ID: 6295
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2027-2036

Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
