Marktausblick für Gas-to-Liquid (GTL):
Der Markt für Gas-to-Liquid (GTL) hatte 2026 ein Volumen von 7,91 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 12,28 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 4,38 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen auf 8,35 Milliarden US-Dollar geschätzt.

Viele Länder verfügen über reichhaltige Erdgasreserven, die voraussichtlich eine Schlüsselrolle bei der Vermarktung von Gas-to-Liquid-Produkten spielen werden. Mehrere inländische Unternehmen investieren in GTL-Technologien, um Erdgas in hochwertige flüssige Kohlenwasserstoffe umzuwandeln. Diese Entwicklung dürfte die Wirtschaftskraft der Länder mit Erdgasreserven stärken. Laut der Internationalen Energieagentur (IEA) deckte Erdgas im Jahr 2023 fast 23 % des globalen Energiebedarfs. Die weltweite Erdgasversorgung belief sich im selben Jahr auf insgesamt 144.146.098 TJ. Da die globale Erdgasproduktion weiter steigt, wird daher mit einem starken Anstieg der Nachfrage nach Gas-to-Liquid-Produkten gerechnet.
Gesamte Erdgasversorgung, 2023
Rang | Land/Region | TJ | % |
- | Welt | 144.146.098 | - |
1 | Vereinigte Staaten | 32.042.963 | 22.2 |
2 | Russland | 17.299.683 | 12.0 |
3 | China | 13.349.463 | 9.3 |
4 | Iran | 9.224.744 | 6.4 |
5 | Kanada | 5.003.949 | 3,5 |
6 | Saudi-Arabien | 3.640.348 | 2,5 |
7 | Japan | 3.341.205 | 2.3 |
8 | Mexiko | 3.251.542 | 2.3 |
9 | Deutschland | 2.682.130 | 1.9 |
10 | Indien | 2.438.346 | 1.7 |
Quelle : IEA
Schlüssel Gas-to-Liquid (GTL) Markteinblicke Zusammenfassung:
Regionale Highlights:
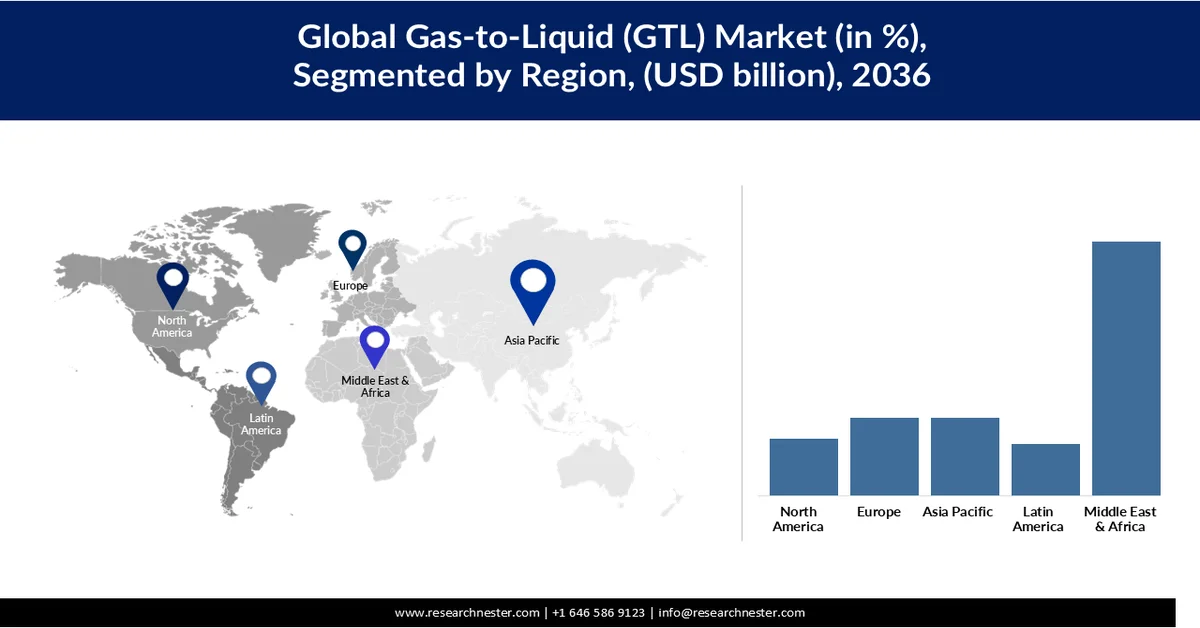
- Der Nahe Osten und Afrika (MEA) werden voraussichtlich bis 2036 einen Marktanteil von 49,1 % am Gas-to-Liquid-Markt (GTL) erreichen. Treiber dieser Entwicklung sind die riesigen Erdgasreserven, die etablierte Kohlenwasserstoffinfrastruktur, die wettbewerbsfähigen Rohstoffpreise und die großen Industriecluster.
- Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2027–2036 ein rasantes Wachstum verzeichnen. Dieses Wachstum wird durch das schnelle Wirtschaftswachstum, die Urbanisierung und den steigenden Energiebedarf in den Bereichen Transport, energieintensive Lebensstile und Industrieanlagen angetrieben.
Segmenteinblicke:
- GTL-Diesel wird voraussichtlich bis 2036 einen Marktanteil von 55,45 % am Gas-to-Liquid-Markt erreichen. Dies ist auf die überlegene Kraftstoffqualität, die breite Endanwendungskompatibilität und die hohe Akzeptanz durch die Regulierungsbehörden in verschiedenen Branchen zurückzuführen.
- Die Fischer-Tropsch-Synthese (FT-Synthese) wird im gesamten Prognosezeitraum voraussichtlich einen Marktanteil von 69,90 % erreichen. Dies ist auf ihre nachgewiesene wirtschaftliche Rentabilität und den breiten industriellen Einsatz zur Herstellung hochwertiger flüssiger Kohlenwasserstoffe zurückzuführen.
Wichtigste Wachstumstrends:
- Steigende Nachfrage nach sauberer verbrennenden Kraftstoffen
- Zunehmende Nachfrage nach Hochleistungsschmierstoffen und -wachsen
Hauptherausforderungen:
- Hoher Kapitalbedarf:
- Anfälligkeit für Preisschwankungen bei Rohöl und Erdgas
Wichtigste Akteure:Shell plc, Sasol Limited, Chevron Corporation, Exxon Mobil Corporation, Air Liquide S.A.
Global Gas-to-Liquid (GTL) Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:7,91 Mrd. USD
- Marktgröße 2027:8,35 Mrd. USD
- Prognostizierte Marktgröße:12,28 Mrd. USD bis 2036
- Wachstumsprognose:4,38 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Naher Osten & Afrika (MEA) (49,1 % Anteil bis 2036)
- Am schnellsten wachsende Region: Asien-Pazifik
- Dominierende Länder: Katar, Vereinigte Staaten, Südafrika, Malaysia, Australien
- Schwellenländer: China, Indien, Indonesien, Japan, Südkorea
Last updated on : 27 February, 2026
Gas-to-Liquid (GTL)-Markt – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Steigende Nachfrage nach sauberer verbrennenden Kraftstoffen: Das Wachstum des globalen Gas-to-Liquid-Marktes (GTL) ist auf die steigende Nachfrage nach sauberer verbrennenden Kraftstoffen zurückzuführen. Die aus GTL-Prozessen gewonnenen flüssigen Kraftstoffe verbrennen sauberer und weisen einen geringeren Schwefelgehalt auf als herkömmliche, auf Erdöl basierende Kraftstoffe, was sie aus ökologischer Sicht attraktiv macht. So zeigen beispielsweise von der britischen Regierung veröffentlichte Daten zu Flüssiggas, dass LPG umweltfreundlicher ist als Kohle, da es 12 % weniger Emissionen als Öl und 33 % weniger Kohlendioxid als Kohle verursacht.
Darüber hinaus ist GTL-Normalparaffin ein hervorragender Rohstoff für die Waschmittelherstellung und ersetzt Kerosin auf Erdölbasis. Das so gewonnene Waschmittel ist umweltschonender, enthält weniger Naphthalin und Aromaten. Chemisch belastete Waschmittel verursachen Eutrophierung, was für die globalen Gewässer alarmierend ist. Beispielsweise stellte der National Ocean Service im Juni 2024 fest, dass sich die Wasserqualität in 65 % der Küstengewässer und Ästuare der zusammenhängenden USA (ohne Hawaii und Alaska) aufgrund übermäßiger Nährstoffeinträge verschlechtert hat. Die zunehmenden Bemühungen zur Reduzierung dieser Verschmutzung treiben das Marktwachstum weiter an. - Steigende Nachfrage nach Hochleistungsschmierstoffen und -wachsen: Die zunehmende Nachfrage nach Premium-Synthetikschmierstoffen, Spezialwachsen und hochreinen Kohlenwasserstoffprodukten schafft ein lukratives Marktumfeld für GTL-Unternehmen. Das Observatorium für wirtschaftliche Komplexität gab bekannt, dass der Handel mit Schmierstoffen der Kategorie HS2 im Jahr 2024 ein Volumen von 11,2 Milliarden US-Dollar erreichte, was einem Wachstum von 0,04 % entspricht. Automobilhersteller investieren verstärkt in moderne Schmierstoffe, da diese die Motoreffizienz steigern und längere Ölwechselintervalle ermöglichen. Auch der Maschinenbau ist ein wichtiger Treiber für den steigenden Absatz von GTL-basierten Schmierstoffen und Wachsen.
- Zunehmende Integration von GTL mit CO₂-Abscheidung und kohlenstoffarmen Technologien: Die Gas-to-Liquid (GTL)-Industrie integriert zunehmend Technologien zur CO₂-Abscheidung, -Nutzung und -Speicherung (CCUS). Im Vordergrund steht die Reduzierung der Treibhausgasemissionen, die mit der Herstellung synthetischer Kraftstoffe verbunden sind. Regierungen in Europa, Nordamerika und dem Nahen Osten führen Anreize zur CO₂-Reduzierung und Emissionsvorschriften ein, die den Einsatz von CCUS-Technologien in Industrieanlagen fördern. Da die Nachfrage nach kohlenstoffärmeren Kraftstoffen im Transport- und Industriesektor steigt, wird daher ein starker Anstieg der Integration von GTL mit Technologien zum CO₂-Management erwartet.
Herausforderungen
- Hoher Kapitalbedarf: Der hohe Investitionsbedarf hemmt das Wachstum des Gas-to-Liquid-Marktes (GTL) teilweise. Der Bedarf an fortschrittlicher Infrastruktur und Technologien erhöht die Produktionskosten führender Hersteller. Neben dem Anlagenbau müssen Investoren erhebliche Mittel in Pipelineanschlüsse und Systeme zur Einhaltung von Umweltauflagen investieren.
- Sensibilität gegenüber Preisschwankungen bei Rohöl und Erdgas: Der Produktions- und wirtschaftliche Erfolg von Gas-to-Liquid-Projekten hängt stark von den Rohstoffpreisen ab. Das Verhältnis zwischen den Erdgaspreisen und den Marktpreisen für Rohöl und Erdölprodukte beeinflusst den Handel mit GTL-Produkten. Eine reibungslose Rohstoffversorgung ist der entscheidende Faktor, auf den sich die Marktteilnehmer für Expansion und langfristige Vorteile konzentrieren.
Marktgröße und Prognose für Gas-to-Liquid (GTL):
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosejahr |
2027–2036 |
|
CAGR |
4,38 % |
|
Marktgröße im Basisjahr (2026) |
7,91 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
12,28 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Gas-to-Liquid (GTL):
Produktsegmentanalyse
Das Segment der GTL-Dieselmotoren wird Prognosen zufolge bis 2036 einen Marktanteil von 55,45 % im Bereich Gas-to-Liquids erreichen. Die überlegene Kraftstoffqualität und die breite Endanwendungskompatibilität kurbeln den Absatz von GTL-Dieselmotoren an. Auch die hohe Akzeptanz seitens der Regulierungsbehörden in verschiedenen Branchen trägt zum Absatzwachstum bei. Im Mai 2024 kündigte die Cerilon Group den Bau einer Gas-to-Liquids-Anlage (GTL) in North Dakota an. Diese Anlage gilt als die erste großtechnische, mit Erdgas betriebene GTL-Anlage in Nordamerika. Das Projekt mit einer Kapazität von 24.000 Barrel pro Tag soll Erdgas, das andernfalls abgefackelt würde, in schwefelarmen Dieselkraftstoff, Naphtha und hochwertige Basisöle umwandeln. Das Unternehmen plant außerdem die Integration einer CO₂-Abscheidung und -Speicherung und würde damit die weltweit erste Anlage dieser Art realisieren. Ziel des Projekts ist es, Emissionen zu reduzieren, Arbeitsplätze zu schaffen und die Abhängigkeit von importierten Kraftstoffen zu verringern.
Technologiesegmentanalyse
Es wird erwartet, dass das Segment der Fischer-Tropsch-Synthese (FT) im gesamten Prognosezeitraum einen Marktanteil von 69,90 % im Bereich Gas-to-Liquid (GTL) ausmachen wird. Die Technologie nimmt eine dominante Stellung ein, da sie das kommerziell erprobteste und am weitesten verbreitete Verfahren zur Umwandlung von Erdgas in hochwertige flüssige Kohlenwasserstoffe im industriellen Maßstab darstellt. Strategische Kooperationen werden die Kommerzialisierung von GTL und den Einsatz der FT-Technologie vorantreiben. Im April 2024 kündigte DG Fuels eine Partnerschaft mit Johnson Matthey und bp an, um die FT-CANS-Technologie für ihre geplante Anlage zur Herstellung nachhaltiger Flugkraftstoffe in St. James Parish, Louisiana, einzusetzen. Die Anlage soll mit einer geplanten Produktionskapazität von 13.000 Barrel pro Tag einen wichtigen Schritt hin zu saubererem Flugverkehr darstellen.
Analyse des Endverbraucher-Branchensegments
Es wird geschätzt, dass der Transportsektor bis zum Ende des Untersuchungszeitraums einen Anteil von 38,03 % am Gas-to-Liquid-Markt (GTL) ausmachen wird. Die steigende Nachfrage nach saubereren, leistungsstarken Flüssigkraftstoffen treibt den Einsatz von GTL im Transportsektor voran. Der zunehmende globale Güterverkehr und die expandierenden Logistiknetzwerke werden den GTL-Handel in den kommenden Jahren weiter ankurbeln. Auch die wachsenden Investitionen in sauberere Transportlösungen stützen die Kraftstoffnachfrage. Darüber hinaus wird erwartet, dass Regierungen und Unternehmen, die emissionsärmere Kraftstoffstrategien verfolgen, das Wachstum dieses Segments weiter vorantreiben werden.
Unsere detaillierte Analyse des Gas-to-Liquid-Marktes umfasst die folgenden Segmente:
Segmente | Teilsegmente |
Produkttyp |
|
Technologieart |
|
Endverbrauchsbranche |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Gas-to-Liquid (GTL)-Markt – Regionale Analyse
Einblicke in den MEA-Markt
Prognosen zufolge wird der Nahe Osten und Afrika (MEA) bis 2036 einen Marktanteil von 49,1 % am globalen Gas-to-Liquid-Markt (GTL) erreichen. Die riesigen Erdgasreserven und die etablierte Kohlenwasserstoffinfrastruktur stützen das Marktwachstum. Auch die Bemühungen der Regierungen um eine optimale Wertschöpfung aus den Gasressourcen tragen zur steigenden Nachfrage nach GTL-Technologien bei. Die Region profitiert zudem von wettbewerbsfähigen Erdgaspreisen und großen Industrieclustern.
Katar wird voraussichtlich im gesamten Prognosezeitraum führend im Absatz von Gas-to-Liquids-Produkten in der MEA-Region sein. Dank seiner weltweit größten nachgewiesenen Erdgasreserven und jahrzehntelanger Investitionen in fortschrittliche Gasverarbeitungstechnologien wächst der Markt. Laut der US-Energieinformationsbehörde (EIA) war Katar im Jahr 2024 der sechstgrößte Erdgasproduzent und der drittgrößte Exporteur weltweit. Die hohe Gasproduktion liefert zudem wertvolle flüssige Nebenprodukte, und das Land bleibt mit der weltweit größten GTL-Anlage führend in der Gas-to-Liquids-Produktion.
Südafrika zählt zu den wichtigsten Märkten für die Gas-to-Liquid-Technologie (GTL) in Afrika. Dies ist vor allem auf die langjährige Expertise des Landes in der Herstellung synthetischer Kraftstoffe und die etablierten Fischer-Tropsch-Technologien zurückzuführen. Südafrika verfügt über umfassende Erfahrung in der Umwandlung kohlenstoffbasierter Rohstoffe in flüssige Kraftstoffe und hat damit eine solide technische Grundlage geschaffen, die kontinuierliche Innovationen in GTL-Anwendungen ermöglicht. Darüber hinaus dürften die zunehmende Erdgasexploration und die steigenden regionalen Gasimporte das Marktwachstum weiter ankurbeln.
Einblicke in den europäischen Markt
Europa wird voraussichtlich im gesamten Prognosezeitraum den zweitgrößten Anteil am globalen Gas-to-Liquids-Markt halten. Die regionalen Industrien suchen verstärkt nach saubereren flüssigen Kraftstoffen und hochwertigen synthetischen Kohlenwasserstoffen. Strenge Kraftstoffqualitätsvorschriften und die Ziele zur Dekarbonisierung der Industrie kurbeln die Nachfrage nach GTL-Produkten an. Großbritannien und Deutschland sind beide lukrative Märkte für GTL-Unternehmen.
Deutschland ist aufgrund seiner hochentwickelten Industriebasis und seiner starken Ingenieurskompetenz führend im Absatz von Gas-to-Liquid-Produkten in Europa. Das Engagement des Landes für die Entwicklung kohlenstoffarmer Kraftstofftechnologien treibt den Handel mit GTL-Lösungen an. Deutschland investiert zudem massiv in die Forschung im Bereich der Fischer-Tropsch-Synthese und der CO₂-Abscheidung und schafft damit lukrative Chancen für GTL-Unternehmen.
Großbritannien ist aufgrund seines starken Fokus auf Klimaneutralität ein bedeutender Markt für Gas-to-Liquid-Produkte. Die ausgereifte Energiewirtschaft und die fortschrittliche Offshore-Öl- und Gasindustrie des Landes treiben den Absatz von GTL-Lösungen an. Großbritannien verstärkt zudem seine Investitionen in die CO₂-Abscheidung, -Nutzung und -Speicherung (CCS) sowie in die Wasserstoffproduktion und schafft damit ein profitables Umfeld für die GTL-Entwicklung.
Im Mai 2026 unterzeichneten Velocys und Tetracore GTL Limited eine Vereinbarung zur Prüfung des Einsatzes der FT-Technologie von Velocys für das geplante Atakobo-GTL-Projekt im nigerianischen Bundesstaat Ogun. Ziel ist die Umwandlung von Erdgas in flüssige Kraftstoffe wie Diesel, Kerosin (Jet A1) und Naphtha, um die lokale Kraftstoffversorgung, das Industriewachstum und die Energiesicherheit zu fördern. Grenzüberschreitende Partnerschaften dürften somit die Umsätze wichtiger Marktteilnehmer in den kommenden Jahren verdoppeln.
Einblicke in den asiatisch-pazifischen Markt
Der Markt für Gas-to-Liquid (GTL) im asiatisch-pazifischen Raum wird Prognosen zufolge von 2027 bis 2036 stark wachsen. Die Region verzeichnet ein rasantes Wirtschaftswachstum und eine fortschreitende Urbanisierung, was zu einem signifikanten Anstieg des Kraftstoffbedarfs führt. Laut Daten der Asiatischen Entwicklungsbank werden bis 2030 voraussichtlich mehr als 55 % der asiatischen Bevölkerung in Städten leben. Dies hat den Energieverbrauch in drei wichtigen Bereichen erhöht: steigende Lebensqualität durch energieintensive Lebensstile, energieintensiver Verkehr und Industrie. Dieser wachsende Energiebedarf bietet Chancen für die GTL-Technologie, Erdgasressourcen zu monetarisieren und den Kraftstoffbedarf der Region zu decken.
Indien zählt aufgrund des rasant steigenden Energiebedarfs und der wachsenden Erdgasinfrastruktur zu den vielversprechendsten Märkten für Gas-to-Liquid (GTL)-Unternehmen. Auch der zunehmende Fokus auf sauberere Kraftstoffe trägt zu den hohen Absatzzahlen von GTL-Produkten bei. Die expandierenden Stadtgasnetze und LNG-Importterminals sind wichtige Markttreiber. Laut dem indischen Ministerium für Erdöl und Erdgas verbraucht Indien rund 189 Millionen Kubikmeter Erdgas pro Tag (MMSCMD), wovon 97,5 MMSCMD aus der heimischen Produktion stammen. Indien ist zudem für etwa 60 % seines Flüssiggasbedarfs auf Importe angewiesen.
Der japanische Markt für Gas-to-Liquid (GTL)-Produkte dürfte von Japans starkem Fokus auf Energiesicherheit und industrieller Innovation getrieben werden. Innovationen bei emissionsarmen Kraftstofftechnologien steigern die Nachfrage nach GTL-Produkten. Da Japan über begrenzte heimische fossile Brennstoffressourcen verfügt, ist es auf Energieimporte angewiesen, was Investitionen in fortschrittliche Kraftstoffumwandlungstechnologien fördert. Der Trend zu sauberer Energie eröffnet TL-Unternehmen in Japan zudem lukrative Geschäftsmöglichkeiten.
Wichtige Akteure im Gas-to-Liquid (GTL)-Markt:
- Shell plc (UK)
- Sasol Limited (Südafrika)
- Chevron Corporation (USA)
- Exxon Mobil Corporation (USA)
- Air Liquide SA (Frankreich)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Shell plc ist Weltmarktführer im Bereich Gas-to-Liquids (GTL) und betreibt die Anlage Pearl GTL in Katar, die weltweit größte kommerzielle GTL-Anlage. Das Unternehmen nutzt seine patentierte Fischer-Tropsch-Technologie zur Herstellung von hochwertigem GTL-Diesel, Naphtha, Basisölen und Spezialwachsen für den globalen Markt. Shell stärkt seine Wettbewerbsposition kontinuierlich durch Investitionen in Prozessoptimierung, Technologien zur Emissionsreduzierung und die Integration digitaler Lösungen, um die betriebliche Effizienz zu steigern und gleichzeitig sein Portfolio an kohlenstoffärmeren Energieprodukten auszubauen.
- Sasol Limited zählt zu den Pionieren der Fischer-Tropsch-Technologie und ist ein führender Akteur in der globalen GTL-Industrie. Das Unternehmen verfügt über jahrzehntelange Erfahrung in der Umwandlung von Erdgas und anderen kohlenstoffbasierten Rohstoffen in synthetische Kraftstoffe und Chemikalien. Sasol konzentriert sich auf die Verbesserung der Katalysatorleistung, die Steigerung der Anlageneffizienz und den Ausbau seines Portfolios an nachhaltigen Kraftstoffen. Strategische Investitionen in kohlenstoffarme Technologien, Initiativen zum Kohlenstoffmanagement und die Produktion von Spezialchemikalien stärken kontinuierlich seine Position auf dem internationalen Gas-to-Liquids-Markt.
- Die Chevron Corporation ist im Gas-to-Liquids-Markt durch Technologieentwicklung, die Vermarktung von Erdgas und strategische Investitionen in die Produktion synthetischer Kraftstoffe stark vertreten. Das Unternehmen konzentriert sich auf die Weiterentwicklung von Lösungen zur Gasverwertung, die Erdgas in sauberere Kraftstoffe und hochwertige Kohlenwasserstoffe umwandeln. Chevron investiert zudem in die Forschung an fortschrittlichen Katalysatoren, Prozesseffizienz und kohlenstoffärmeren Kraftstofftechnologien. Die integrierten Upstream- und Downstream-Aktivitäten bilden eine solide Grundlage für zukünftige GTL-Projekte in ressourcenreichen Regionen.
- Exxon Mobil Corporation engagiert sich im Markt für Gas-to-Liquids (GTL) und nutzt dabei seine umfassende Expertise in der Erdgasförderung, -raffination und fortschrittlichen Kraftstofftechnologien. Das Unternehmen evaluiert GTL weiterhin im Rahmen seiner umfassenderen Strategien zur Gasverwertung und Energiewende, wobei der Fokus auf der Steigerung der Produktionseffizienz und der Reduzierung von Emissionen liegt. ExxonMobil investiert zudem in CO₂-Abscheidung, Wasserstoff und fortschrittliche Prozesstechnologien, die zukünftige GTL-Entwicklungen ergänzen könnten, und nutzt gleichzeitig seine globale Energieinfrastruktur, um seine langfristige Wettbewerbsposition zu stärken.
- Air Liquide SA spielt eine wichtige Rolle im Gas-to-Liquids-Markt (GTL) durch die Bereitstellung von Industriegasen, Synthesegas-Produktionstechnologien und Wasserstofflösungen, die für GTL-Prozesse unerlässlich sind. Das Unternehmen arbeitet eng mit Energieerzeugern zusammen, um die Prozesseffizienz zu steigern und die in der Fischer-Tropsch-Synthese eingesetzten Gaskonversionstechnologien zu optimieren. Air Liquide investiert zudem verstärkt in kohlenstoffarmen Wasserstoff, CO₂-Abscheidung und industrielle Dekarbonisierungslösungen. Dies ermöglicht GTL-Produzenten, Emissionen zu reduzieren und gleichzeitig die Betriebsleistung und Nachhaltigkeit zu verbessern.
Nachfolgend die Liste der wichtigsten Akteure, neben einigen anderen, die auf dem globalen Gas-to-Liquid-Markt tätig sind:
Der globale Markt für Gas-to-Liquid (GTL) zeichnet sich durch die starke Präsenz etablierter und regionaler Unternehmen aus. Führende Akteure investieren massiv in Forschung und Entwicklung, um verbesserte GTL-Lösungen einzuführen. Einige Unternehmen gehen strategische Kooperationen ein, um ihr Produktangebot zu optimieren. Grenzüberschreitende Partnerschaften dürften den Absatz von GTL-Produkten in den kommenden Jahren deutlich steigern. Sowohl organische als auch anorganische Marketingstrategien werden voraussichtlich dazu beitragen, die Umsätze führender Unternehmen im Prognosezeitraum zu verdoppeln.
Unternehmenslandschaft des globalen Gas-to-Liquid (GTL)-Marktes:
Neueste Entwicklungen
- Im März 2026 gab Shell bekannt, dass Train 1 der Pearl-GTL-Anlage nicht beschädigt wurde, während die Reparaturen an Train 2 voraussichtlich etwa ein Jahr dauern werden. Diese Mitteilung folgte auf die vorherige Erklärung von Qatar Energy zu dem Vorfall.
- Im Juni 2024 gab Cerilon bekannt, die zweite Phase der FEL-Studie (Fundamental Engineering Level 2) für sein Gas-to-Liquids-Projekt in North Dakota abgeschlossen zu haben und nun in die FEED-Phase (Front-End Engineering Design) überzugehen, den letzten Schritt vor der Investitionsentscheidung. Ziel des Projekts ist die Umwandlung von Erdgas in synthetische Produkte für die industrielle Nutzung.
- Report ID: 5101
- Published Date: Feb 27, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
