Marktausblick für Emissionskontrolltechnologien:
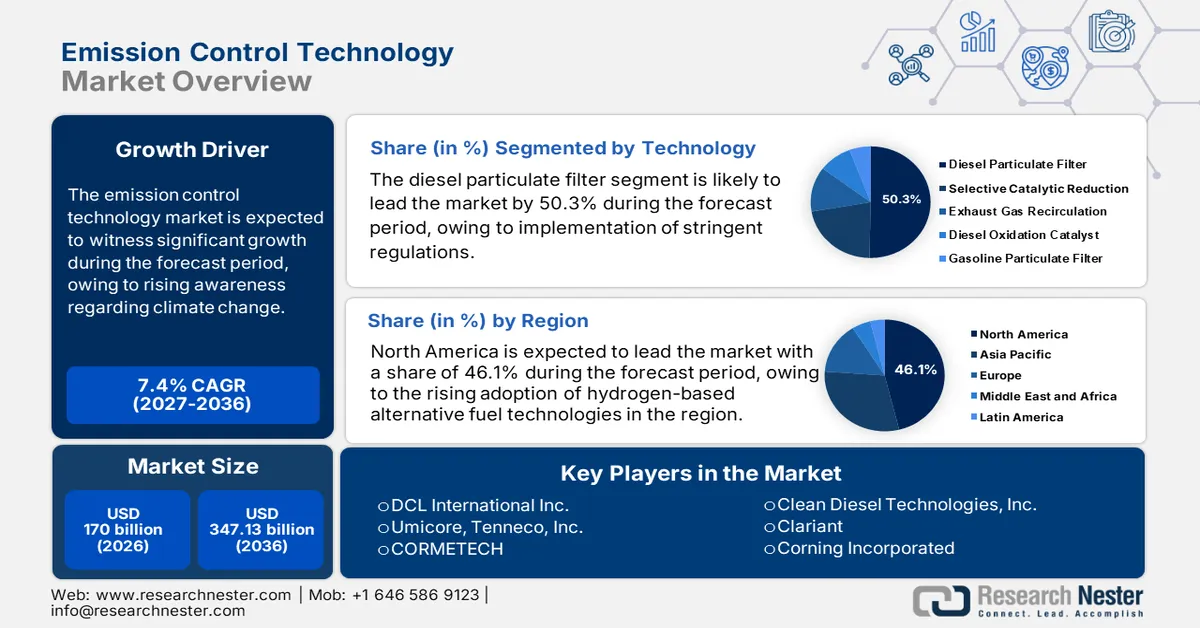
Der Markt für Emissionskontrolltechnologien hatte 2026 ein Volumen von 170 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 347,13 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7,4 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Emissionskontrolltechnologien auf 182,58 Milliarden US-Dollar geschätzt.
Aufgrund strenger Umweltauflagen zur Reduzierung von Treibhausgasemissionen im Automobilsektor setzen Automobilhersteller verstärkt auf hochentwickelte Abgasreinigungssysteme. Weltweit führen Regierungen strenge Emissionsvorschriften ein, um die Luftverschmutzung zu bekämpfen. Dies führt dazu, dass Hersteller Technologien wie Dieselpartikelfilter, selektive katalytische Reduktionssysteme (SCR) und Katalysatoren in ihre Fahrzeuge einbauen. Im März 2024 erließ die US-Regierung unter Präsident Biden und Vizepräsident Harris strenge neue Abgasnormen für Fahrzeuge, die darauf abzielen, den Ausstoß von Kohlendioxid um mehr als sieben Milliarden Tonnen zu reduzieren.
Technologien zur Reduzierung von Fahrzeugemissionen wie Katalysatoren und Partikelfilter erfahren aufgrund gesetzlicher Vorgaben, die alle Fahrzeugtypen – konventionelle, Hybrid- und Elektrofahrzeuge – betreffen, zunehmend Investitionen. Die Industrie setzt vermehrt auf selektive katalytische Reduktionssysteme (SCR) für Dieselmotoren, da diese die neuen Umweltqualitätsstandards erfüllen. Diese Technologie reduziert Emissionen mithilfe von AdBlue®, das unschädlichen Stickstoff und Wasser erzeugt.
Schlüssel Emissionskontrolltechnologie Markteinblicke Zusammenfassung:
Regionale Highlights:
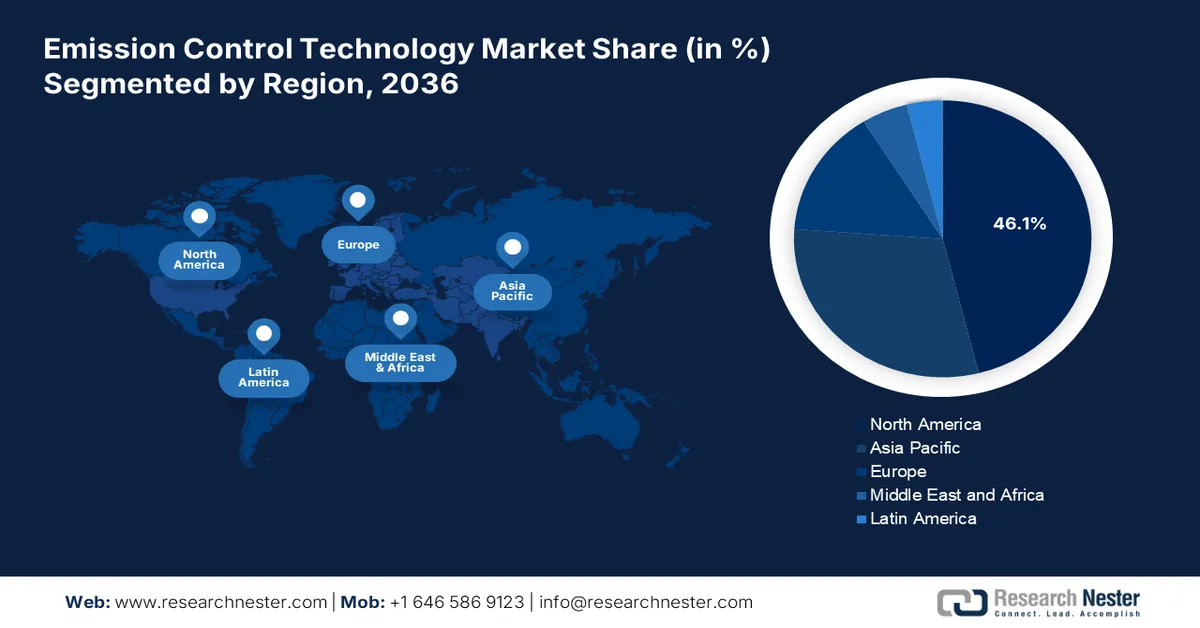
- Nordamerika dominiert den Markt für Emissionskontrolltechnologien mit einem Anteil von 46,1 %. Treiber dieses Wachstums ist die zunehmende Nutzung wasserstoffbasierter alternativer Kraftstofftechnologien, die das Wachstum bis 2027–2036 ankurbeln wird.
Segmenteinblicke:
- Das Segment der Dieselpartikelfilter wird Prognosen zufolge bis 2036 einen Marktanteil von 50,3 % erreichen. Grund dafür sind die strengen Normen und Vorschriften, die Dieselpartikelfilter vorschreiben.
Wichtigste Wachstumstrends:
- Steigendes Bewusstsein für den Klimawandel
- Integration von KI in Emissionskontrolltechnologien
Hauptherausforderungen:
- Hohe Anfangs- und Wartungskosten
- Begrenzte Infrastruktur für CCS-Technologie
- Wichtigste Akteure:SDCL International Inc., Umicore, Tenneco Inc., CORMETECH, Clean Diesel Technologies, Inc.
Global Emissionskontrolltechnologie Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:170 Milliarden USD
- Marktgröße 2027:182,58 Milliarden USD
- Prognostizierte Marktgröße:347,13 Milliarden USD bis 2036
- Wachstumsprognose:7,4 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (46,1 % Anteil bis 2036)
- Am schnellsten wachsende Region: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Japan, Deutschland, Vereinigtes Königreich
- Schwellenländer: China, Indien, Japan, Südkorea, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Emissionskontrolltechnologien:
Wachstumstreiber
- Wachsendes Bewusstsein für den Klimawandel: Das zunehmende Bewusstsein für Klimawandel und Luftverschmutzung veranlasst Unternehmen, Technologien wie die CO₂-Abscheidung zur Reduzierung von Treibhausgasemissionen einzusetzen. Die Nutzung von Nachhaltigkeitsinitiativen in Unternehmen, die globale Netto-Null-Ziele unterstützen, motiviert Firmen verschiedenster Branchen, Emissionskontrolltechnologien zu nutzen, um den sich wandelnden Umweltauflagen gerecht zu werden. Die CO₂-Abscheidung und -Speicherung (CCS) zeichnet sich durch ihre Fähigkeit aus, CO₂-Emissionen aus Industrieanlagen, Kraftwerken und Raffinerien abzuscheiden und sicher zu speichern.
Unternehmen setzen zunehmend auf CCS-Technologie, um CO₂-Emissionen zu reduzieren und so einen wesentlichen Beitrag zum Umweltschutz zu leisten. Im März 2025 schloss Baker Hughes eine Kooperation mit Frontier Infrastructure, um den Sweetwater Carbon Storage Hub in Wyoming zu errichten. Ziel ist die verstärkte CO₂-Speicherung mithilfe moderner Überwachungssysteme und Kompressionstechnologien. Diese Partnerschaft verdeutlicht das wachsende Interesse der Industrie an groß angelegten CCS-Projekten und unterstreicht den Übergang zu CO₂-freien Industrieprozessen. Das Projekt nutzt modernste Überwachungstechnologien, um die langfristige Speicherstabilität zu gewährleisten und gleichzeitig regulatorische Vorgaben zu erfüllen. Damit etabliert es ein Vorbild für andere Projekte weltweit. - Integration von KI in Emissionskontrolltechnologien: Die zunehmende Investition in KI-basierte Kontrollsysteme zur Emissionsüberwachung hat die industrielle Transformation beschleunigt und ermöglicht die Echtzeit-Erfassung von Emissionen. Strengere Umweltauflagen veranlassen Unternehmen dazu, IoT-fähige Sensoren und KI-Technologien für ein optimales Betriebsmanagement einzusetzen. Die KI-Sensoren bieten zuverlässige, automatisierte Überwachungsfunktionen und ermöglichen es Unternehmen, ihre Verschmutzungsquellen präzise zu identifizieren und deren Auswirkungen effizient zu reduzieren. Unternehmen kooperieren und profitieren von KI-Plattformen, die Emissionsmuster analysieren und potenzielle Verstöße gegen Vorschriften vorhersagen, um proaktive Maßnahmen zu ergreifen. Beispielsweise hat Converge im Januar 2023 gemeinsam mit DEWALT KI-basierte Systeme und Sensoren zur Senkung der CO₂-Emissionen auf den Markt gebracht. Durch diese Partnerschaft erhalten die Unternehmen Echtzeit-Überwachungsfunktionen, die ihren Materialeinsatz optimieren und gleichzeitig die CO₂-Emissionen begrenzen.
Herausforderungen
- Hohe Anschaffungs- und Wartungskosten: Die hohen Kosten und der laufende Wartungsaufwand für Abgasreinigungstechnologien stellen die größten Hürden für deren breite Anwendung dar. Der Einsatz von Technologien wie der selektiven katalytischen Reduktion (SCR) und Dieselpartikelfiltern (DPF) zur CO₂-Abscheidung verursacht für KMU steigende Kosten und erschwert den Zugang zu diesen Technologien. Die Anschaffung von Katalysatoren und Harnstoff für SCR sowie die Kosten für die Sensorwartung belasten die Betriebe finanziell erheblich. Kostenbewusste Unternehmen schrecken aufgrund der hohen Ausgaben vor dem Kauf von Abgasreinigungstechnologien zurück, was das Branchenwachstum hemmt.
- Mangelnde Infrastruktur für die CCS-Technologie: Die CO₂-Abscheidung und -Speicherung (CCS) stößt aufgrund unzureichender Infrastruktur auf Hindernisse, was ihren großflächigen Einsatz behindert. Die Transportkosten für CO₂ sind hoch, die Speicherung erfordert geologische Formationen mit spezifischen Bedingungen, und langfristige Sicherheitsrisiken lassen sich nicht vollständig abschätzen, was die Machbarkeit dieser Methode einschränkt. Der Ausbau von CCS-Projekten verläuft schleppend, da Regierungen keine ausreichenden Anreizprogramme und Finanzmittel für die Projekterweiterung bereitstellen. Unzureichende politische Unterstützung in Verbindung mit Finanzierungslücken erfordert Verbesserungen, da dies die derzeitige Nutzung dieser Technologie einschränkt, die zur Reduzierung industrieller Emissionen im Kampf gegen die globale Erwärmung beiträgt.
Marktgröße und Prognose für Emissionskontrolltechnologien:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
7,4 % |
|
Marktgröße im Basisjahr (2026) |
170 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
347,13 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Emissionskontrolltechnologien:
Technologie (Dieselpartikelfilter, Benzinpartikelfilter, Dieseloxidationskatalysator, selektive katalytische Reduktion, Abgasrückführung)
Es wird erwartet, dass der Marktanteil von Dieselpartikelfiltern (DPF) im Bereich der Emissionskontrolltechnologien bis Ende 2036 über 50,3 % liegen wird. Die Einführung strenger Normen und Vorschriften für Dieselpartikelfilter durch Regierungen und Umweltbehörden verpflichtet die Hersteller, ihre Fahrzeuge mit DPF auszustatten, um die gesetzlichen Anforderungen zu erfüllen. Die weltweite Verbreitung der DPF-Technologie wird durch staatliche und nichtstaatliche Regulierungen vorangetrieben.
Zudem führt das wachsende Bewusstsein für Luftqualität und deren Auswirkungen auf die Gesundheit zu einer signifikanten Nachfrage nach saubereren und umweltfreundlicheren Dieselmotorentechnologien. Verbraucher und Industrie legen zunehmend Wert auf nachhaltige Praktiken, was die Produktion und den Einsatz von Dieselpartikelfiltern (DPF) zur Reduzierung schädlicher Emissionen vorantreibt. Initiativen zur Förderung umweltfreundlicher Best Practices stärken ebenfalls das Wachstum dieses Segments, da Unternehmen globale Bemühungen zur Verbesserung der Luftqualität und der öffentlichen Gesundheit unterstützen.
Kraftstoffart ( Benzin, Diesel )
Der Markt für Abgasreinigungstechnologien im Dieselsegment dürfte aufgrund von Dual-Fuel-Systemen, die Diesel mit alternativen Kraftstoffen wie Ethanol kombinieren, ein stetiges Wachstum verzeichnen. So konzentrierte sich beispielsweise die im Juli 2024 gestartete Partnerschaft zwischen Vale, Komatsu und Cummins zur Entwicklung des Dual-Fuel-Programms auf die Umrüstung der Diesel-Lkw 830E und 930E auf Motoren, die mit Ethanol-Diesel-Dual-Fuel-Systemen betrieben werden können. Die Emissionsreduzierung bei Nutzfahrzeugen wird durch diese Partnerschaft, die Vales Klimaziele für 2030 unterstützt und das Engagement der Branche für nachhaltige Geschäftspraktiken unterstreicht, deutlich vorangetrieben.
Unsere detaillierte Analyse des globalen Marktes für Emissionskontrolltechnologien umfasst die folgenden Segmente:
Technologie |
|
Kraftstoffart |
|
Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Emissionskontrolltechnologien:
Nordamerikanischer Markt
Im Markt für Emissionskontrolltechnologien wird Nordamerika bis 2036 voraussichtlich einen Umsatzanteil von über 46,1 % erreichen. Grund dafür ist die zunehmende Nutzung wasserstoffbasierter alternativer Kraftstofftechnologien durch Unternehmen. Zahlreiche Branchen setzen verstärkt auf Wasserstoffverbrennungsmotoren, Brennstoffzellen und Biokraftstoffe, um innovative Emissionskontrollsysteme für ihre Entwicklung zu implementieren. Darüber hinaus beschleunigen die auf Landesebene verabschiedeten Umweltrichtlinien die Einführung fortschrittlicher Emissionsminderungstechnologien in der Industrie.
Die US -Umweltschutzbehörde (EPA) verschärft die Emissionsvorschriften für die Automobilindustrie und die Stromerzeugung. Dies erfordert innovative Lösungen wie fortschrittliche Partikelfilter und emissionsarme Verbrennungstechnologien. Große Technologieunternehmen wie Amazon, Meta, Microsoft und Google nutzen ihre technologischen Ressourcen, um Lösungen zur CO₂-Abscheidung und -Speicherung für ihre Betriebe zu entwickeln, insbesondere für Rechenzentren. Im Dezember 2024 ging Meta eine Partnerschaft mit Entergy in Louisiana ein, um die Emissionen neuer Gaskraftwerke durch CO₂-Abscheidung zu reduzieren. Die 10 Milliarden US-Dollar schwere Förderinitiative zielt darauf ab, die wirtschaftliche Basis im Nordosten Louisianas durch die Weiterbildung der Arbeitskräfte und den Ausbau der Infrastruktur zu stärken und so eine substanzielle regionale Entwicklung zu generieren.
Der Markt für Emissionskontrolltechnologien in Kanada verzeichnet dank neuer Partnerschaften und bedeutender Investitionen ein stetiges Wachstum. Der Canada Growth Fund und Strathcona Resources haben im Juli 2024 eine Kooperation vereinbart, um bis zu 2 Milliarden US-Dollar in den Aufbau von Infrastruktur zur Kohlenstoffabscheidung und -speicherung in den Ölsandanlagen von Saskatchewan und Alberta zu investieren. Ziel ist die Reduzierung von Kohlenstoffemissionen und die Schaffung von Arbeitsplätzen in diesen Regionen. Die Emissionskontrolltechnologie in Kanada wird durch verbesserte staatliche Anreize zusätzlich gefördert, die die Industrie zur Implementierung fortschrittlicher Emissionskontrollsysteme bewegen. Unternehmen beschleunigen die Installation emissionsarmer Technologien in der Fertigungs-, Transport- und Energiebranche durch Steuervergünstigungen, Investitionen und regulatorische Unterstützung und schaffen so ein nachhaltigeres Industrieumfeld.
Asien-Pazifik-Marktanalyse
Der Markt für Emissionskontrolltechnologien im asiatisch-pazifischen Raum wird im Prognosezeitraum aufgrund staatlicher Förderprogramme voraussichtlich ein signifikantes Wachstum verzeichnen. Das Wachstum des Kohlenstoffmarktes veranlasst Unternehmen, auf sauberere Technologien umzusteigen. So entwickeln beispielsweise viele Unternehmen in der Region Plattformen für den Handel mit sauberem Kohlenstoff und regen Unternehmen zur Teilnahme am Emissionshandel an, um ihre Emissionen zu reduzieren. Durch regulatorische und wirtschaftliche Anreize treiben Unternehmen in der gesamten Region die Einführung fortschrittlicher Systeme zur Schadstoffminderung voran und tragen so zum Aufbau einer nachhaltigen Industriezone bei.
Der chinesische Markt für Abgasreinigungstechnologien verzeichnet ein stetiges Wachstum, bedingt durch die Einführung regulatorischer Standards seitens der lokalen Regierung. Die Einführung der China-VI-Fahrzeugnorm und verschärfte Emissionsanforderungen für die Industrie treiben die Unternehmen dazu an, in leistungsfähigere und fortschrittlichere Abgasreinigungslösungen zu investieren. Der Einsatz von hocheffizienten Partikelfiltern und Schadstoffminderungssystemen in Verbindung mit Katalysatoren nimmt in der Automobil-, Antriebs- und Fertigungsindustrie rasant zu, da die staatlichen Umweltauflagen immer strenger werden.
Der Markt für Emissionskontrolltechnologien in Indien verzeichnet ein stetiges Wachstum, das auf die Einführung von Emissionshandelssystemen zurückzuführen ist. Diese bieten der Industrie wirtschaftliche Vorteile und zwingen sie, durch den Handel mit Emissionszertifikaten sauberere Technologien zu fördern. Unternehmen im Land bringen Innovationen und Weiterentwicklungen zur Emissionsreduzierung auf den Markt. So präsentierte beispielsweise Intangles Lab Pvt. Ltd. im März 2024 eine KI-gestützte Lösung für Dieselpartikelfilter für die Nutzfahrzeugindustrie, die die Motorleistung und Kraftstoffeffizienz verbessert. Die Einhaltung internationaler Klimaabkommen durch das Land beschleunigt zudem die Modernisierung der Emissionskontrollsysteme durch die Industrie mittels verbesserter Technologien zur Schadstoffreduzierung.
Wichtige Akteure auf dem Markt für Emissionskontrolltechnologien:
- DCL International Inc.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Umicore, Tenneco Inc.
- CORMETECH
- Clean Diesel Technologies, Inc.
- Clariant
- Corning Incorporated
- BASF SE
- AeriNox
- Johnson Matthey
Die Wettbewerbslandschaft des Marktes für Emissionskontrolltechnologien entwickelt sich rasant, bedingt durch die Integration fortschrittlicher Technologien durch die wichtigsten Akteure der Branche. Diese konzentrieren sich auf die Weiterentwicklung bestehender Technologien sowie die Entwicklung neuer Technologien, um den strengen regulatorischen Normen und der Verbrauchernachfrage gerecht zu werden. Um ihr Produktportfolio zu erweitern und ihre Marktposition zu stärken, verfolgen diese Marktführer verschiedene Strategien wie Fusionen und Übernahmen, Joint Ventures, Partnerschaften und die Einführung neuer Produkte. Im Folgenden werden einige der wichtigsten Akteure auf dem globalen Markt für Emissionskontrolltechnologien vorgestellt:
Neueste Entwicklungen
- Im Juli 2024 schlossen ExxonMobil und CF Industries eine CCS-Vereinbarung zur Abfuhr und dauerhaften Speicherung von jährlich 500.000 Tonnen CO₂ ab 2028. Zusätzlich begann ExxonMobil mit der Planung einer Großanlage zur Produktion von kohlenstoffarmem Wasserstoff in seinem Werk in Baytown, Texas, und positionierte es damit als weltweit größtes Projekt für kohlenstoffarmen Wasserstoff.
- Im Februar 2023 ging Orica eine Partnerschaft mit Cognizant ein, um eine digitale Plattform zur Erfassung von Treibhausgasemissionen zu entwickeln. Ziel der Zusammenarbeit ist die Umsetzung einer ESG-Datenstrategie mithilfe agiler Methoden, die Echtzeit-Berichte und Prognosen zu Scope-1- und Scope-2-Treibhausgasemissionen ermöglicht.
- Report ID: 7342
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
