Marktausblick für die Auftragsfertigung von Batterien:
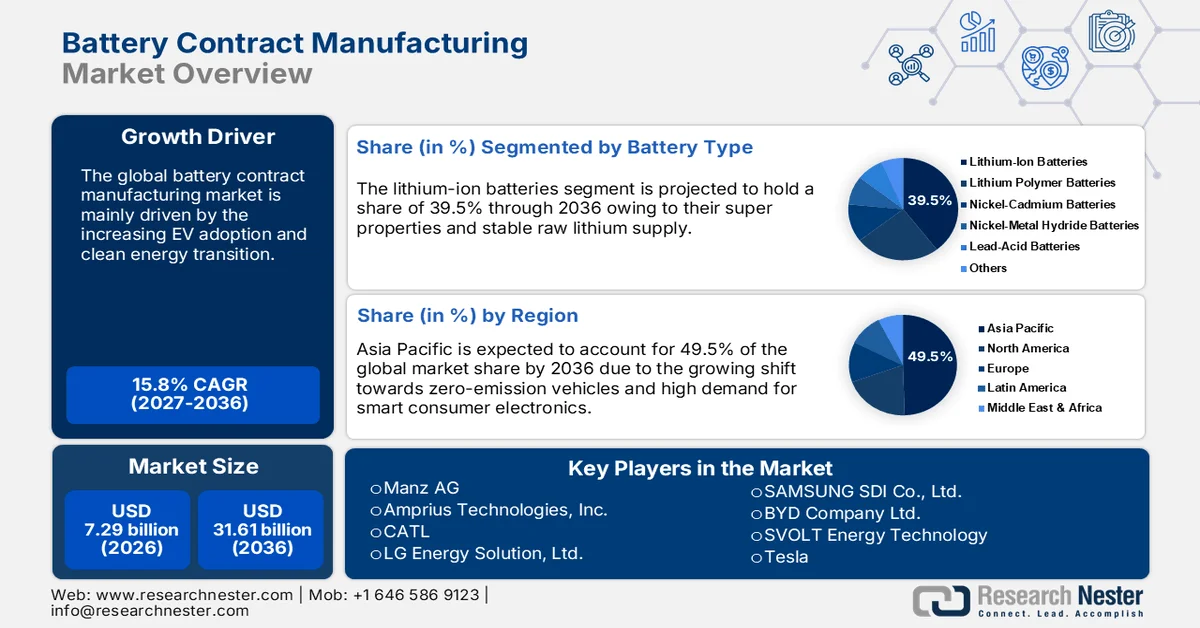
Der Markt für die Auftragsfertigung von Batterien hatte 2026 ein Volumen von 7,29 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf über 31,61 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von mehr als 15,8 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für die Auftragsfertigung von Batterien auf 8,44 Milliarden US-Dollar geschätzt.
Der zunehmende Einsatz von Batterien im privaten und gewerblichen Bereich, beispielsweise in Fahrzeugen, Energiespeichern, Unterhaltungselektronik, Medizintechnik sowie in der Luft- und Raumfahrt, treibt die Produktionsaktivitäten maßgeblich an. Die sich regional und branchenübergreifend ausbreitende Verbreitung von Batterien führt zu einem exponentiellen Anstieg der Nachfrage. Sinkende Batteriekosten und steigende Energiedichte werden die Abhängigkeit von fossilen Brennstoffen verringern und ein positives Umsatzwachstum (S-Kurve) ermöglichen. Die Integration neuer Technologien und die wachsende Beliebtheit nachhaltiger Energielösungen verstärken die Nachfrage nach Batterien zusätzlich. Das Rocky Mountain Institute (RMI) schätzt, dass sich der Batterieabsatz alle zwei bis drei Jahre verdoppelt und damit ein starkes Wachstum verzeichnet.
Batterien | |||
Land | Exportwert in Mio. USD | Land | Importwert in Mio. USD |
China | 3110 | UNS | 1240 |
UNS | 849 | Deutschland | 662 |
Deutschland | 782 | Mexiko | 413 |
Singapur | 726 | Vereinigtes Königreich | 384 |
Indonesien | 627 | Malaysia | 376 |
Quelle: OEC
Laut einer Studie des Observatory of Economic Complexity (OEC) belief sich der weltweite Handel mit Batterien im Jahr 2023 auf 9,4 Milliarden US-Dollar. China und die USA waren im selben Jahr die führenden Exporteure bzw. Importeure. Deutschland, die USA, Frankreich, Belgien und Hongkong verzeichneten zwischen 2022 und 2023 das stärkste Wachstum beim Batterieexport. Die Marktkonzentration betrug 3,85 (Shannon-Entropie), was die Exportdominanz von 14 Ländern erklärt. Indien weist mit einer Exportlücke von 41,4 Millionen US-Dollar ein hohes Batterieexportpotenzial auf, während Indonesien eine Importlücke von 12,6 Millionen US-Dollar aufweist.
Schlüssel Auftragsfertigung von Batterien Markteinblicke Zusammenfassung:
Regionale Highlights:
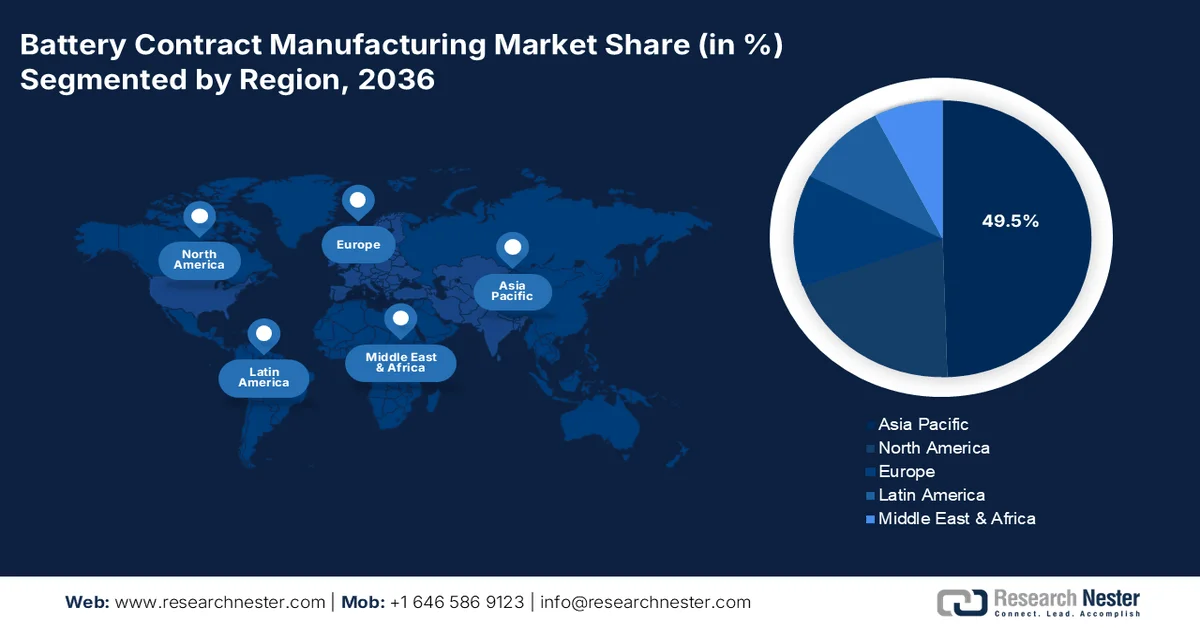
- Der asiatisch-pazifische Raum dominiert den Markt für Batterie-Auftragsfertigung mit einem Anteil von 49,5 %. Treiber dieses Wachstums sind der schnell expandierende Automobilsektor, insbesondere der Trend zu Elektrofahrzeugen, sowie die starke Präsenz von Branchenriesen in China und Indien. Dies sichert ein robustes Wachstum bis 2027–2036.
- Der nordamerikanische Markt für Batterie-Auftragsfertigung wird bis 2036 voraussichtlich ein rasantes Wachstum verzeichnen. Treiber sind die förderliche Regierungspolitik für den Ausbau erneuerbarer Energien, die zunehmende Verbreitung emissionsfreier Fahrzeuge und Innovationen bei Energiespeicherlösungen.
Segment-Einblicke:
- Das Segment Zellfertigung wird voraussichtlich bis 2036 einen Marktanteil von 31,9 % erreichen. Treiber dieses Wachstums sind Innovationen in der Energiespeichertechnologie und strategische Partnerschaften mit Endnutzern.
- Das Segment Lithium-Ionen-Batterien wird voraussichtlich bis 2036 einen Marktanteil von 39,5 % erreichen. Gründe hierfür sind ihre überlegenen Eigenschaften und der zunehmende Einsatz in Elektrofahrzeugen.
Wichtigste Wachstumstrends:
- Zunehmende Beliebtheit von Elektrofahrzeugen
- Energiewende
Hauptherausforderungen:
- Rohstoffknappheit begrenzt die Produktionszyklen
- Hohe Investitionskosten für fortschrittliche Fertigungstechnologien
Wichtigste Akteure:CATL, LG Energy Solution, Ltd., SAMSUNG SDI Co., Ltd., BYD Company Ltd., SVOLT Energy Technology und Tesla.
Global Auftragsfertigung von Batterien Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:7,29 Mrd. USD
- Marktgröße 2027:8,44 Mrd. USD
- Prognostizierte Marktgröße bis 2036:31,61 Mrd. USD
- Wachstumsprognose:15,8 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (49,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, USA, Japan, Südkorea, Deutschland
- Schwellenländer: China, Indien, Japan, Südkorea, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für die Auftragsfertigung von Batterien:
Wachstumstreiber
- Steigende Beliebtheit von Elektrofahrzeugen: Der rasante Trend hin zur Elektromobilität hat drastische Auswirkungen auf den Batterieabsatz. Fahrzeughersteller lagern die Batterieproduktion größtenteils aus, um die steigende Nachfrage zu decken. Der Boom bei den Elektrofahrzeugzulassungen bietet Batterieherstellern ein lukratives Umfeld. Laut einer Analyse der Internationalen Energieagentur (IEA) überstieg der Gesamtbedarf an Elektrofahrzeugbatterien im Jahr 2023 750 GWh, wobei Elektroautos fast 95 % dieses Wachstums ausmachten. Die USA und Europa treiben den Markt für Elektrofahrzeugbatterien mit einem jährlichen Wachstum von rund 40 % potenziell an, gefolgt von China mit 35 %. Aufgrund der steigenden Verkaufszahlen von Elektrofahrzeugen stieg die Batterienachfrage im Jahr 2023 um 70 %, und der Markt umfasste 100 GWh in den USA, 185 GWh in Europa und 415 GWh in China.
- Energiewende: Die Ziele der Emissionsfreiheit und die zunehmende Bedeutung eines sauberen Energiemixes treiben die Nachfrage nach netzgebundenen Speicherlösungen stark an. Der wachsende Einsatz von Energiespeichern in Wohn-, Gewerbe- und Industriegebäuden zwingt Hersteller, die Produktion auszulagern, um den hohen Batteriebedarf zu decken. Laut IEA betrug die installierte Kapazität netzgebundener Batteriespeicher im Jahr 2022 insgesamt 28 GW. Im Szenario der Klimaneutralität dürfte sich diese Kapazität zwischen 2022 und 2030 um das 35-Fache auf 970 GW erhöhen. Allein im Jahr 2030 werden voraussichtlich fast 170 GW an Kapazität hinzukommen. Die USA und China führen bei der Installation netzgebundener Batteriespeicher aufgrund ihrer förderlichen Regierungspolitik.
Herausforderungen
- Rohstoffknappheit verlangsamt die Produktionszyklen: Die Rohstoffknappheit kann die Batterieproduktion und damit letztlich die Umsätze wichtiger Akteure beeinträchtigen. Die verzögerte Markteinführung neuer Produkte ist wahrscheinlich auf Unterbrechungen der Lieferkette zurückzuführen, insbesondere bei Rohstoffen wie Lithium, Kobalt, Nickel und Blei, die für die Batterieherstellung unerlässlich sind. Hohe Steuern und Herausforderungen im Bergbau tragen ebenfalls zu Produktionsinstabilitäten bei Auftragsfertigern bei.
- Hohe Investitionskosten für fortschrittliche Fertigungstechnologien: Die technologische Komplexität behindert die Batterieproduktion teilweise, da einige Hersteller Schwierigkeiten haben, mit den fortschrittlichen Technologien Schritt zu halten. Die Produktion innovativer Batterietechnologien, darunter Festkörper- und Lithium-Schwefel-Batterien, erfordert Fachwissen, modernste Anlagen und hohe Investitionskosten. Die mangelnde Verfügbarkeit dieser Technologien aufgrund von Budgetbeschränkungen begrenzt oft das Wachstum kleinerer Hersteller und verhindert so, dass diese hohe Gewinne erzielen.
Marktgröße und Prognose für die Auftragsfertigung von Batterien:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
15,8 % |
|
Marktgröße im Basisjahr (2026) |
7,29 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
31,61 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für die Auftragsfertigung von Batterien:
Batterietyp (Lithium-Ionen-Batterien, Lithium-Polymer-Batterien, Nickel-Cadmium-Batterien, Nickel-Metallhydrid-Batterien, Blei-Säure-Batterien, Sonstige)
Das Segment der Lithium-Ionen-Batterien wird voraussichtlich bis 2036 einen Marktanteil von über 39,5 % im Bereich der Batterie-Auftragsfertigung erreichen. Der Absatz von Lithium-Ionen-Batterien wird primär durch ihre überlegenen Eigenschaften wie schnelles Laden, hohe Energiedichte und Langlebigkeit angetrieben. Die stabile Lithiumversorgung trägt ebenfalls zum weltweiten Absatz von Lithium-Ionen-Batterien bei. So geht beispielsweise eine Studie des Indian Council of World Affairs (ICWA) davon aus, dass das weltweite Lithiumangebot im Jahr 2022 bei 634.000 Tonnen lag und bis 2030 voraussichtlich 2,14 Millionen Tonnen übersteigen wird. Die weltweit steigenden Zulassungen von Elektrofahrzeugen verstärken den Absatz von Lithium-Ionen-Batterien zusätzlich. Laut einer Analyse der Internationalen Energieagentur (IEA) war China im Jahr 2023 mit einer Kapazität von 417,97 GWh führend im Handel mit Lithium-Ionen-Batterien. Europa, Nordamerika und Japan nahmen mit Kapazitäten von 99,16 GWh, 57,94 GWh bzw. 12,54 GWh ebenfalls dominante Positionen ein.

Dienstleistungsart (Zellfertigung, Gehäusemontage, Prototypenentwicklung, Prüfung und Qualitätskontrolle, Lieferkettenmanagement, Sonstige)
Bis 2036 wird erwartet, dass die Zellfertigung einen Marktanteil von über 31,9 % im Bereich der Batterie-Auftragsfertigung erreichen wird. Als Grundlage jeder Batterie dürfte die Zellfertigung Innovationen in der Energiespeichertechnologie vorantreiben. Die Integration komplexer und spezialisierter Materialien unterstreicht die Bedeutung der Zellfertigung für den gesamten Batteriemarkt. Das Wachstum bei Elektrofahrzeugen, Energiespeichersystemen und Unterhaltungselektronik wird voraussichtlich den Bedarf an kundenspezifischen Lösungen in der Zellfertigung erhöhen. Darüber hinaus werden strategische Partnerschaften mit Endkunden die Umsätze der Marktteilnehmer in den kommenden Jahren deutlich steigern.
Unsere detaillierte Analyse des globalen Marktes für die Auftragsfertigung von Batterien umfasst die folgenden Segmente:
Akku-Typ |
|
Serviceart |
|
Endverwendung |
|
Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Auftragsfertigung von Batterien:
Asien-Pazifik-Marktprognose
Im Markt für die Auftragsfertigung von Batterien im asiatisch-pazifischen Raum wird bis 2036 voraussichtlich einen Umsatzanteil von über 49,5 % erreichen. Der schnell wachsende Automobilsektor, angetrieben durch den Trend zur Elektromobilität, befeuert die Nachfrage nach Batterien. Die starke Präsenz von Branchenriesen, dank förderlicher Produktionspolitik und -initiativen, dürfte die Position des asiatisch-pazifischen Raums auf dem Weltmarkt stärken. China und Indien bieten aufgrund ihrer rasant wachsenden Industrie- und Stadtentwicklung lukrative Verdienstmöglichkeiten. Japan und Südkorea entwickeln sich in der Batterietechnologie weiter und ziehen technikaffine Konsumenten an.
Chinas Fortschritte in der Elektronikbranche werden Batterieherstellern in den kommenden Jahren lukrative Geschäftsmöglichkeiten eröffnen. Innovationen in der Unterhaltungselektronik treiben die hohe Nachfrage nach fortschrittlichen Batterien direkt an und führen zu Produktionsaufträgen von Drittanbietern, um diesen Bedarf zu decken. Laut dem Verband der Halbleiterindustrie (SIA) entfallen 36,0 % des weltweiten Marktanteils im Bereich Unterhaltungselektronik auf China. Smartphones, Computer, Cloud-Server und die Telekommunikationsinfrastruktur werden den Elektroniksektor und damit auch den Batterieverbrauch im Land maßgeblich beeinflussen.
Die zunehmende Verbreitung von Elektrofahrzeugen in Indien dürfte den Batterieabsatz in den kommenden Jahren deutlich ankurbeln. Eine Studie der India Brand Equity Foundation (IBEF) zeigt, dass der Absatz von Elektrofahrzeugen in Indien im Jahr 2023 um 49,2 % gestiegen ist. Bis 2028 soll der Markt für Elektrofahrzeugbatterien ein Volumen von 27,7 Milliarden US-Dollar erreichen. Die ICWA-Analyse hebt hervor, dass Indien ein bedeutender Importeur von Lithium-Ionen-Batterien ist. Im Jahr 2022 wurden rund 617 Millionen Lithium-Ionen-Batterien im Wert von 1,8 Milliarden US-Dollar importiert. Die indische Regierung setzt verschiedene Initiativen ein, darunter grenzüberschreitende Partnerschaften und ausländische Investitionen, um die Importkosten zu senken.
Marktstatistik Nordamerika
Der nordamerikanische Markt für die Auftragsfertigung von Batterien wird voraussichtlich von 2025 bis 2036 am schnellsten wachsen. Die förderliche Regierungspolitik zur Nutzung erneuerbarer Energietechnologien bietet Batterieherstellern lukrative Chancen. Die zunehmende Verbreitung emissionsfreier Fahrzeuge und Innovationen bei Energiespeicherlösungen treiben den Absatz fortschrittlicher Batterien an. Auch die Integration von Industrie-4.0-Technologien trägt zum Wachstum des gesamten Marktes für die Auftragsfertigung von Batterien bei.
Der Trend zur Energiewende dürfte den Batterieabsatz in den USA in den kommenden Jahren deutlich steigern. Der Umstieg auf saubere Energie und hohe Investitionen des öffentlichen und privaten Sektors treiben den Batterieabsatz an. So zeigt beispielsweise die Studie „American Clean Power“, dass die Batteriespeicherkapazität des Landes von 47 MW im Jahr 2010 auf 17.380 MW im Jahr 2023 angestiegen ist. Die steigenden Zulassungszahlen von Elektrofahrzeugen und die sinkenden Kosten für Lithium-Ionen-Batterien werden voraussichtlich auch den Markt für die Auftragsfertigung von Batterien in den USA beflügeln.
Der kanadische Markt für Smart Homes dürfte Batterieherstellern in den kommenden Jahren hohe Verdienstmöglichkeiten bieten. Die steigende Nachfrage nach intelligenter Elektronik, erneuerbaren Energiespeicherlösungen wie Solaranlagen und vernetzten Hausökosystemen treibt die Nachfrage nach fortschrittlichen Batterielösungen an. Um diese hohe Nachfrage zu decken, kooperieren viele Originalgerätehersteller mit Drittanbietern.
Wichtigste Akteure auf dem Markt für Auftragsfertigung von Batterien:
- Manz AG
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Amprius Technologies, Inc.
- CATL
- LG Energy Solution, Ltd.
- SAMSUNG SDI Co., Ltd.
- BYD Company Ltd.
- SVOLT Energietechnologie
- Tesla
- EVE Energy Co., Ltd.
- SK On Jiangsu Co., Ltd
- CALB Group, Ltd.
- Gotion High-Tech Co., Ltd
- Sunwoda Electronic Co., Ltd.
- Farasis Energy
- EnerDel
Führende Unternehmen im Markt für Batterie-Auftragsfertigung setzen verschiedene Strategien ein, um ihre Reichweite und ihren Umsatz zu maximieren. Branchenriesen gehen strategische Partnerschaften mit Endkunden ein und kooperieren mit Originalgeräteherstellern (OEMs), um ihre Wettbewerbsposition weiter auszubauen. Um in den Wachstumsmärkten hohe Gewinne zu erzielen, erweitern die Unternehmen ihre Produktionsstätten. Der rasante Anstieg industrieller und städtischer Aktivitäten trägt ebenfalls dazu bei, dass die Auftragsfertiger ihre Umsätze steigern können. Die Integration fortschrittlicher Fertigungstechnologien dürfte den Produktionszyklus der Auftragsfertiger beschleunigen und ihnen helfen, durch die Deckung der steigenden Nachfrage hohe Gewinne zu erzielen.
Zu den wichtigsten Akteuren auf dem Markt für die Auftragsfertigung von Batterien gehören:
Neueste Entwicklungen
- Im November 2024 beschloss der Vorstand der Manz AG, ihr Geschäft mit Produktionsanlagen für Batteriezellen zu veräußern. Der Abschluss der geplanten Transaktion wird für das erste Halbjahr 2025 erwartet.
- Im Oktober 2024 gab Amprius Technologies, Inc. bekannt, dass einer ihrer Auftragsfertigungspartner neue Produktionslinien in Betrieb genommen hat, um die steigende Nachfrage nach Siliziumanodenbatterien zu decken. Die neu installierten Produktionslinien sollen die Produktionskapazität des Unternehmens für seine SiCore-Pouchzellen auf bis zu 800 MWh erweitern.
- Report ID: 7489
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2027-2036


Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
