表面贴装技术市场展望:
2026年表面贴装技术市场规模为68.6亿美元,预计到2036年底将超过140.1亿美元,在预测期(即2027-2036年)内以超过7.4%的复合年增长率增长。2027年,表面贴装技术行业规模估计为73.7亿美元。
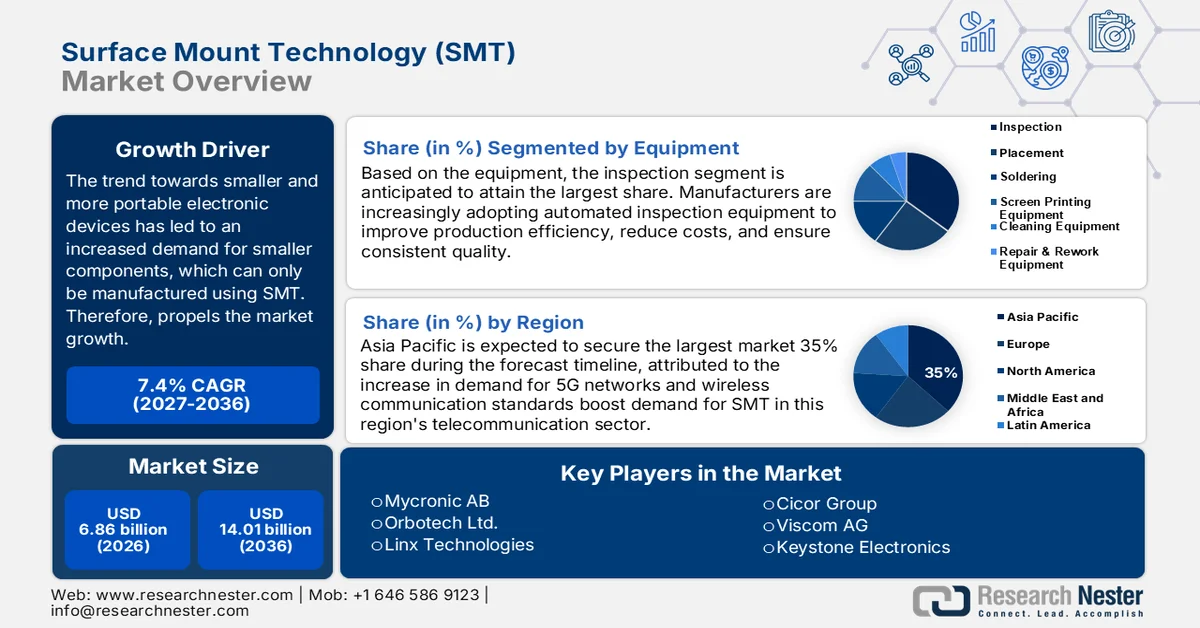
由于表面贴装技术具有诸多优势,例如元件数量更少、元件密度更高、机械性能更优异以及自动化装配更简便快捷,各行业正逐渐放弃通孔技术,转而采用该技术。因此,预计表面贴装技术将变得更加普及。
此外,预计大多数电子产品将变得更加紧凑和小型化,而SMT技术使得对这些微型元件的需求不断增长。新型器件虽然尺寸更小,但元件密度更高,每个元件的连接数也更多。这意味着,尺寸尽可能小的电子设备,例如智能手机、可穿戴设备和物联网设备,可以比以往更加先进和高效。2019年至2022年间,全球可穿戴设备的数量呈爆炸式增长。从前一年的9.29亿台增长到2022年的约11亿台,全球可穿戴设备数量显著增加。
关键 表面贴装技术 市场洞察摘要:
区域亮点:
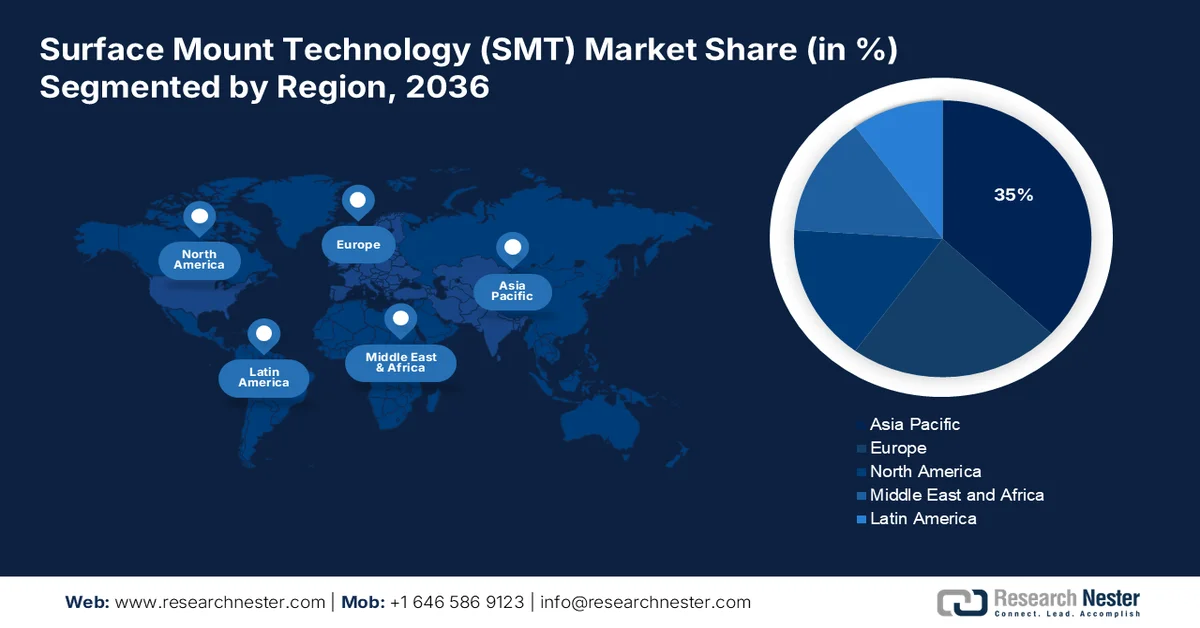
- 亚太地区表面贴装技术 (SMT) 市场预计到 2036 年将占据 35% 的市场份额,这主要得益于该地区众多 PCB 制造工厂的存在。
- 北美市场预计到 2036 年将占据 28% 的市场份额,这主要归功于消费电子产品和小型化设备需求的增长。
细分市场洞察:
- 预计到 2036 年,表面贴装技术市场中的检测细分市场将占据 34% 的份额,这主要得益于电信、汽车和电子行业的需求增长。
- 预计到 2036 年,表面贴装技术市场中的电信细分市场将增长 25%,这主要归功于高性能计算对无线网络需求的不断增长。
主要增长趋势:
- 物联网 (IoT) 设备数量增加
- 小型消费电子产品组件需求增长
主要挑战:
- 高频应用和热管理至关重要
-
表面贴装设备的系统成本高昂。
主要参与者:Keystone Electronics、Orbotech Ltd、Cicor Group、Linx Technologies、CyberOptics Corporation、Nordson Corporation、Assembly Systems、Electro Scientific Industries Inc.、Viscom AG。
全球 表面贴装技术 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:68.6 亿美元
- 2027 年市场规模:73.7 亿美元
- 预计市场规模:到 2036 年将达到 140.1 亿美元
- 增长预测:2027-2036 年复合年增长率为 7.4%
主要区域动态:
- 最大区域:亚太地区(到 2036 年份额将达到 35%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、美国、日本、韩国、德国
- 新兴国家:中国、日本、韩国、台湾、新加坡
Last updated on : 31 August, 2026
表面贴装技术市场增长驱动因素和挑战:
增长驱动因素
物联网 (IoT) 设备数量的增长——可穿戴技术和物联网设备的发展正从多方面提升对表面贴装技术 (SMT) 的需求。为了提升用户体验,便携小巧的物联网技术和设备可以轻松集成到各种产品中。目前全球已有超过 130 亿台联网的物联网设备。预计到 2030 年,物联网设备的数量将达到 254 亿台。
对小型化消费电子产品组件的需求日益增长——在消费电子行业,新技术和创新者层出不穷,为消费者提供智能手机和智能电视等尖端功能,例如指纹传感器。目前,全球有68亿人使用智能手机。考虑到地球人口总数为80亿,这意味着智能手机的普及率超过80%。为了满足消费者对更小巧、更紧凑设备的需求,电子组件的尺寸也随之不断缩小。
自监控、分析和报告技术 (SMART) 的出现——自监控、分析和报告技术 (SMART) 彻底改变了技术格局。从智能手表、笔记本电脑等智能设备,到智能家居和工厂等更广泛的应用,SMART 的应用范围正在迅速扩大。快速、正确地安装和检查每个组件的需求,推动了对表面贴装技术 (SMT) 设备的需求。2022 年,全球有 2.1643 亿人使用智能手表,并创造了约 433.9 亿美元的收入。
挑战
高频应用和热管理至关重要——制造电子设备的过程十分复杂,因为需要考虑诸多因素,尤其是在表面贴装技术(SMT)中。在设计设备时,必须考虑高频应用、热控制以及因热膨胀系数(CTE)不当而导致的PCB应力等因素。CTE有助于理解温度变化如何影响物体尺寸。在设计用于高频应用(例如电话和消费电子产品)的器件时,还必须考虑其他因素,例如封装信号线的阻抗、这些线路之间的串扰噪声以及PCB上的电感互连。
表面贴装设备系统价格昂贵。
表面贴装技术不应用于安装电源电路或其他元件。
表面贴装技术市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.4% |
|
基准年市场规模(2026 年) |
68.6亿美元 |
|
预测年份市场规模(2036 年) |
140.1亿美元 |
|
区域范围 |
|
表面贴装技术市场细分:
设备细分市场分析
在预测期内,表面贴装技术市场中的检测细分领域预计将以34%的最高收入份额增长。其需求增长可能主要受电信、汽车、消费电子、计算机和存储行业对检测设备需求不断增长的推动。2021年美国汽车产量约为920万辆,比上年增长4.5%。
终端用户行业细分分析
预计在预测期内,电信领域的表面贴装技术市场份额将达到约25%。高性能计算和电信应用中对无线网络的需求不断增长,推动了表面贴装技术的发展,而无线网络对于网络的快速精准运行至关重要。到2021年底,全球移动用户将达到53亿,占全球人口的67%。从现在到2025年,移动用户数量将新增超过4亿。
我们对全球表面贴装技术市场的深入分析涵盖以下几个方面:
设备 |
|
成分 |
|
终端用户行业 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
表面贴装技术市场区域分析:
亚太市场洞察
表面贴装技术市场在亚太地区正显著扩张,占据约35%的市场份额,这主要得益于该地区拥有众多PCB制造工厂。中国拥有大量的PCB生产设施,例如,上海就坐落着AT&S最大的生产基地,该基地专门生产多层PCB。这源于该公司对中国庞大的移动通信行业的重视。2022年,中国集成电路产量超过3240亿颗,比上年下降10%。
北美市场洞察
预计在预测期内,北美将占据全球表面贴装技术市场28%的份额。由于北美地区生产高质量、价格具有竞争力的消费电子产品,因此SMT组装解决方案得到了广泛应用。此外,随着移动设备、互联网连接设备、消费电子产品、汽车和电信行业的需求不断增长,以及对更高精度、产品小型化和更快加工速度的需求,用于贴装设备的表面贴装技术市场也在蓬勃发展。
表面贴装技术市场参与者:
- 肌酸AB
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 基石电子
- Orbotech有限公司
- Cicor集团
- Linx Technologies
- CyberOptics公司
- 诺信公司
- 装配系统
- 电科学工业公司
- Viscom AG
最新发展
- Mycronic AB 收到来自亚洲现有客户的 Prexision 800 Evo 掩模写入器订单,用于显示应用。该系统计划于 2024 年第二季度交付。
- Keystone Electronics 扩展了其超薄表面贴装螺纹嵌件的产品组合,推出了公制和英制螺纹版本。这些表面贴装嵌件现在提供公制螺纹(M2.5、M3、M4)或英制螺纹(2-56、4-40、6-32)。特殊的封装和设计使得将镀锡钢螺纹嵌件快速便捷地添加到印刷电路板上成为可能。
- Report ID: 5253
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
